
図解:2026年10月5日 ゴールド・原油・FX・株価指数「ピボットポイント+ロング・ショートポジションシグナル」一覧

Huitongネット2026年10月5日報道—— 以下は、「一枚のチャート」シリーズ最新の金・原油・為替・株価指数「ピボットポイント+ポジションシグナル」一覧です。グラフ解説と文章解説を含みます。最新のネットロング%と前営業日ネットロング%のデータ比較という視点から、解析される各種ポジションシグナルは、ネットロング拡大、ネットロング縮小、ネットショート変化なし、ネットショートからバランスへ転換など、合計13種類のシグナルをカバーしており、実際のデータ比較結果に基づき、いくつかのシグナルだけを対応表示しています。
一枚のチャート:2026年10月5日の金・原油・為替・株価指数「ピボットポイント+ポジションシグナル」一覧。本日(2026年10月5日月曜日)の最新データによると、直近でこのチャート上、「買われ過ぎ」(ロングが80%以上)状態にある銘柄は5つ、「売られ過ぎ」(ロングが20%未満)状態にある銘柄は1つあります。その中で、ロングポジション比率が最も高いものは以下の通りです。現物金XAU/USDロング比率:92%、米国原油WTI OILロング比率:46%、ユーロ/米ドルEUR/USDロング比率:74%。これらの銘柄の前回比「変動シグナル」及びより詳細なリストはHuitongファイナンス特製チャートをご覧ください。
ポジションの変動シグナルのうち、ネットロング拡大は11件、ネットロング縮小は7件、ネットショート拡大は4件、ネットショート縮小は1件です。ポジションが80%以上に達した銘柄には、現物金XAU/USD(ロング比率92%)、米ドル/カナダドルUSD/CAD(ショート比率90%)、オーストラリアドル/米ドルAUD/USD(ロング比率80%)、ニュージーランドドル/米ドルNZD/USD(ロング比率91%)、ニュージーランドドル/円NZD/JPY(ロング比率88%)があります。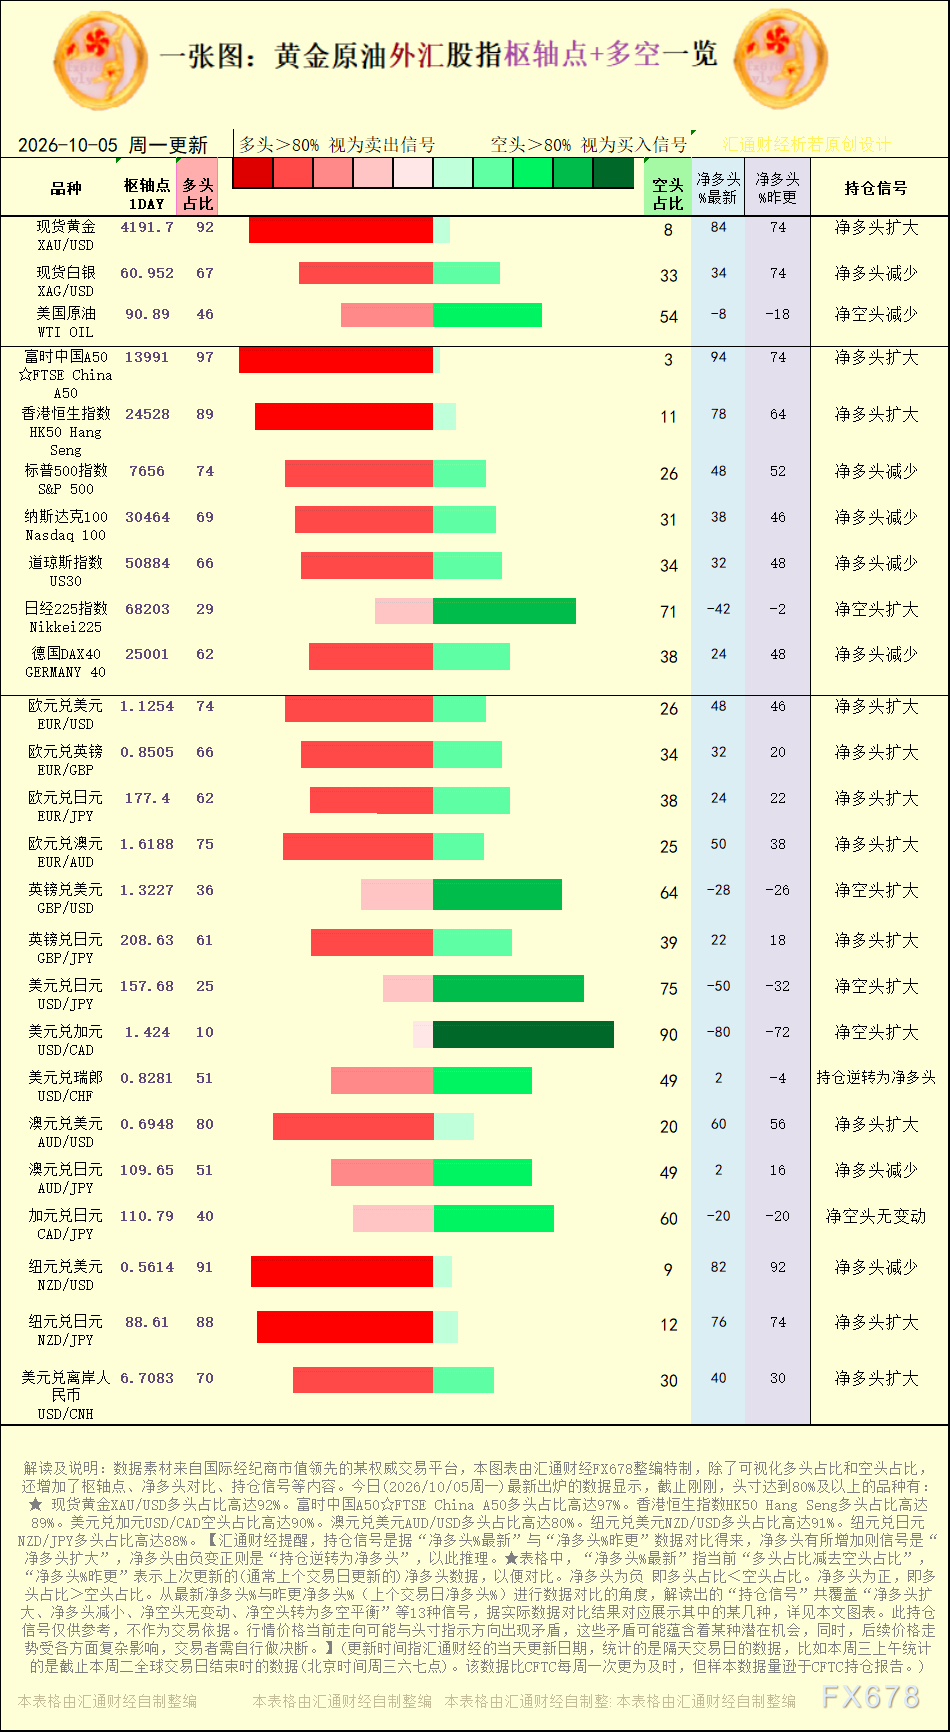
【図:金・原油・為替・株価指数ピボットポイントおよびポジションシグナル解説、出所:Huitongファイナンス特製チャート。(画像をクリックして拡大表示)】
ネットショート縮小は米国原油WTI OILです。
ネットロング拡大は現物金XAU/USD、ユーロ/米ドルEUR/USD、ユーロ/英ポンドEUR/GBP、ユーロ/円EUR/JPY、ユーロ/オーストラリアドルEUR/AUD、英ポンド/円GBP/JPY、オーストラリアドル/米ドルAUD/USD、ニュージーランドドル/円NZD/JPY、米ドル/オフショア人民元USD/CNHです。ネットロング縮小は現物銀XAG/USD、S&P 500指数、ナスダック100 Nasdaq 100、ダウジョーンズ指数US30、ドイツDAX40 GERMANY 40、オーストラリアドル/円AUD/JPY、ニュージーランドドル/米ドルNZD/USDです。
Huitongファイナンスは、ポジションシグナルは「最新ネットロング%」と「前回ネットロング%」データの比較に基づくと指摘します。ネットロングが増加すればシグナルは「ネットロング拡大」、ネットロングがマイナスからプラスに転じた場合は「ポジション反転してネットロング」と推定されます。表の「最新ネットロング%」は現在の「ロング比率-ショート比率」、「前回ネットロング%」は前回(通常は前営業日)のネットロングデータを示しており、比較用です。ネットロングがマイナスとはロング比率<ショート比率。ネットロングがプラスならロング比率>ショート比率です。最新ネットロング%と前回ネットロング%のデータ比較の観点から読み取れる「ポジションシグナル」は、ネットロング拡大、ネットロング縮小、ネットショート変化なし、ネットショートからバランスなど13種類をカバーしており、実際のデータ比較結果に基づき、その一部シグナルを表示しています。詳細は本記事のチャートでご確認ください。
【本表に含まれる取引銘柄:現物金、現物銀、米国原油、S&P 500指数、ナスダック100、ダウジョーンズ指数、ドイツDAX40、ユーロ/米ドル、ユーロ/英ポンド、ユーロ/円、ユーロ/オーストラリアドル、英ポンド/米ドル、英ポンド/円、米ドル/円、米ドル/カナダドル、米ドル/スイスフラン、オーストラリアドル/米ドル、オーストラリアドル/円、カナダドル/円、ニュージーランドドル/米ドル。】
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
米国国債利回りが引き続き上昇した場合、ワシントンは今後どのような対応を取るのでしょうか?
財務省は、短期国債の発行増加や小規模な買い戻しを通じて流動性を維持しているが、債務負担の解決には歳出削減が必要だと主張する意見もある。政治的制約によりリスクはインフレ方向に傾き、債券保有者に不利益をもたらしている。 カレン・ブレッテル(ロイター、10月5日)- 米国政府の借入コストが上昇する中、その抑制手段はほぼ使い果たされている。長期国債利回りは約20年ぶりの高水準に達し、その要因は一時的ではないようだ。ワシントンは財政赤字が縮小しないまま、大量の国債発行を継続している。インフレ率の減速も鈍い。住宅や自動車業界は停滞気味だが、AI投資ブームにより経済は一定の強さを保ち、金利は下がらない状態が続いている。 その結果、40兆ドルを超える債務の中、年間の利払いだけで約1兆ドルという規模になっている。ワシントンには対応策が存在するが、それらを多用するほどインフレを助長するリスクが高まり、将来的に債券保有者がさらに苦しむ可能性がある。 アポログローバルマネジメントのチーフエコノミスト、トーステン・スロックは「政府の税収5ドルにつき1ドルが国債の返済に充てられている。これは非常に高い比率であり、今後も増加するだろう」と語った。 元米国大統領ドナルド・トランプは9月28日の『TIME』誌のインタビューで、経済成長やインフレによって債務を返済できると述べたが、これがうまくいかない場合、財務省にはより温和から積極的な手段がある。現状では、短期国庫券発行の活用や古い債務の小規模買い戻しによる市場流動性の維持が行われている。 事態が悪化すれば、次のステップとして米連邦準備制度理事会の対応が必要となる。大規模な長期債の購入(1961年の「オペレーション・ツイスト」類似)や、長期金利に直接上限を設ける措置(第二次世界大戦後以来未実施)が考えられる。対応策が過激になるほど金利は低く抑えられるが、インフレリスクも増大する。 DoubleLine CapitalのCEOジェフリー・ガンドラックは最近の投資イベントで「政府は今の金利水準に明らかに不安を感じている」と指摘した。 オペレーション・ツイスト 過去の経験から、最初に想定される強化策は「オペレーション・ツイスト」の全面再開とみられ、これは1961年に導入された政策で、短期国債の売却と長期国債の購入を組み合わせてイールドカーブを平坦化するものだ。この実現には、FRBの協力が不可欠だが、明確な金融危機が起きない限り、FRBは動かない可能性が高い。スロックは、「FRBのバランスシートがなければ、財務省が利率を下げる手段は非常に限られている」と述べている。 一方、FRB議長ケビン・ウォッシュは、大量の国債や証券の保有が金融政策と財政管理の境界を曖昧にすると批判。FRBと財務省がバランスシート方針や国債発行方針について公に協議する新たな協定が必要だと呼びかけている。 イールドカーブ・コントロール オペレーション・ツイスト的な購入で効果が得られない場合、次の段階は明確なイールドカーブ・コントロール(YCC)に移る。中央銀行が、長期金利を特定の上限以下に維持するため、無制限に国債を買い支える策だ。1942年から1951年の財務省-連邦準備協定の間、FRBは長期国債金利の上限を2.5%に定め、戦争や戦後復興の費用調達を支援した。日本銀行も2016年から2024年までこの政策を変形して実施していた。 このような政策は、利回りを人為的に抑えることで財政赤字による政治的圧力を緩和するが、投資家が最終的にインフレで価値が減るドルで返済を受けることを不安視しない場合のみ効果がある。一度その信頼が揺らげば、利回り抑制を目指す買いオペが、逆にインフレを加速させることになる。 ジョージ・メイソン大学メルカタス・センターのシニアフェロー、ヴェロニク・デ・ルジー氏は、「最終的には支出削減しか問題解決の手段はない。議会は財政調整、つまり緊縮政策を実施する必要がある。FRBだけでは対応できない」と述べている。 分岐点 キャピタル・エコノミクスのチーフエコノミスト、ジョン・ヒギンズ氏によれば、第二次世界大戦以降、米国が債務対GDP比を大幅に下げたのは2回だけであり、そのたびに債券保有者の境遇は大きく異なった。戦後は債務対GDP比が1946年の106%から1974年の23%まで低下したが、10年国債の利回りは2.2%から7.5%まで上昇した。 1990年代には、債務対GDP比が48%から32%に下がり、同時に利回りも低下した。 この違いの要因は、戦後は借入コストが抑えられ、インフレ率が高かったため、名目経済成長率が国債利回りを上回った。これにより、厳しい財政規律なしに債務比率を下げられた。一方、1990年代は金利が成長率をわずかに上回り、支出抑制と歳入増が重要な役割を担った。 現在選択可能な道も基本的にこの2つのパターンに沿っている。緊縮政策を伴い利回りが低下する経路と、金融リプレッション(金融抑圧)とインフレが同時に進む経路(債務比率が改善しても利回りは上昇)だ。現在は強制的な支出が1990年代よりも予算を圧迫しており、議会は増税や支出削減に消極的である。このため、ヒギンズ氏は「リスクはインフレ方向に傾いている」と見ており、それが債券保有者を損なう結果になると指摘している。
FOMC議事要旨の展望:10月の利上げ確率は25%未満、議事録のトーンが鍵
「高米国債利回り+強いドル」が新興市場を試す
モルガン・スタンレーによると、米国債利回りが累計で約90ベーシスポイント上昇し、米ドル高と重なったことで、新興市場の外部ショックに対する感応度は25%から過去最高水準の55%〜60%に上昇しました。現在のソブリン・スプレッドは約200ベーシスポイントで、バリュエーションのバッファーは使い尽くされ、本国通貨建て債券への資金流入とリターンの乖離は2013年以来最大となっています。ベースライン予測では、リターンは低迷するものの無秩序な売却は起こらないとし、南アフリカランドとメキシコペソへのヘッジを重視しています。また、ブラジル大統領選の結果が重要な変数となる可能性があります。
米ドルと米国債利回りが金価格に持続的な圧力をかけ、アジア諸国で金資源の自立ブームが巻き起こっている
暗号資産価格
もっと見る


