
ドル繁栄、ユーロ危機

Morning FX
国慶連休中、海外で重要な出来事が相次ぎ、世界の為替市場の動きに大きな変化が生じました。特に注目すべき三つのホットトピックを整理します:
1. FRBのスタンスが柔軟化、雇用統計が大きく予想外、次回の利上げは12月か
米国の9月非農業部門雇用者数は大幅低下、新規雇用は低水準、前回値は大幅下方修正、失業率上昇、平均時給の伸びも鈍化しています。IT、金融、専門サービス、製造業の4つの主要セクターは2カ月連続で純減員を記録しており、米国の雇用市場は「質」と「量」の両面で悪化しているように見えます。
同時に、連休中にFRB高官の発言は10月利上げへの期待感を弱める内容が大半でした。
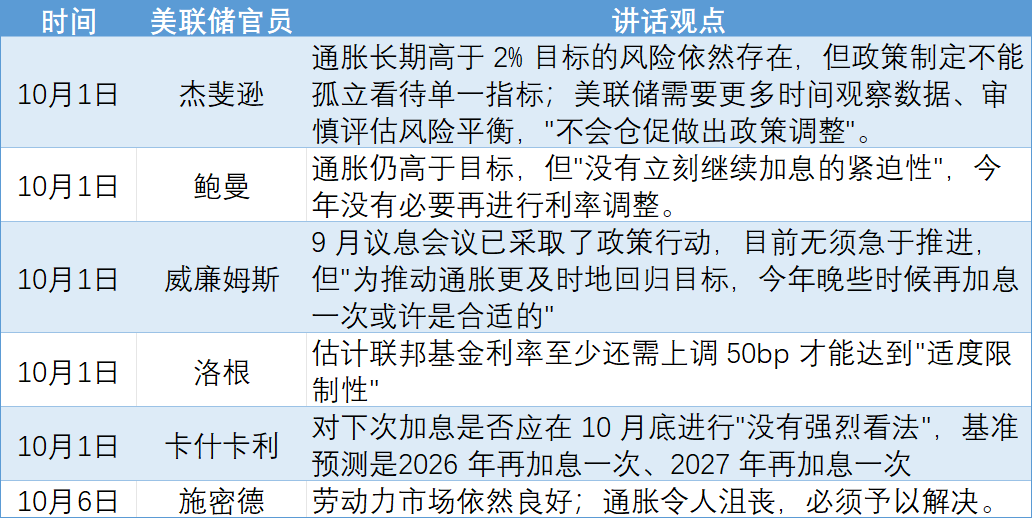
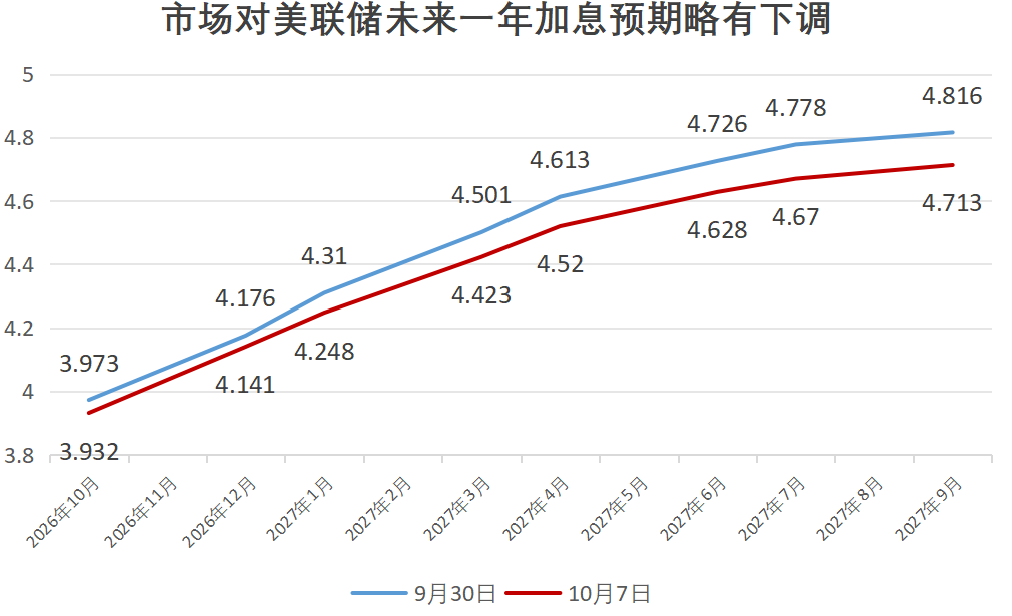
しかし、市場は冷静で、「雇用の弱さ」と「高インフレ」の間で一方的な賭けはせず、「10月は利上げなし」というシグナルを過度に拡大することなく、年内は10月と12月で一度25bpの利上げとの予想を維持し、今後1年間のFRB利上げ予想はわずか10bp程度しか低下していません。ドルインデックスは一時下落後反発し、下ヒゲの長い足を付けています。
2. フランス財政危機の拡大、ユーロが暴落
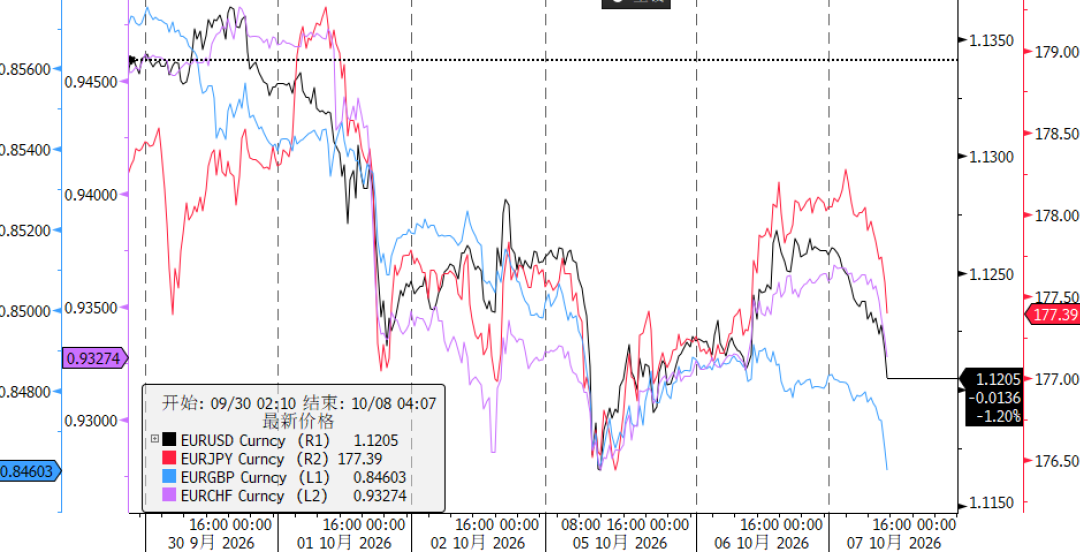
連休中、最も落ち込んだのはユーロです。EURUSDは連休前の1.1350から一時1.1161まで下落し、2025年5月以来の安値を記録。ユーロはポンド、スイスフラン、円に対しても全面安――これはドル高ではなく、ユーロ独自の問題です。
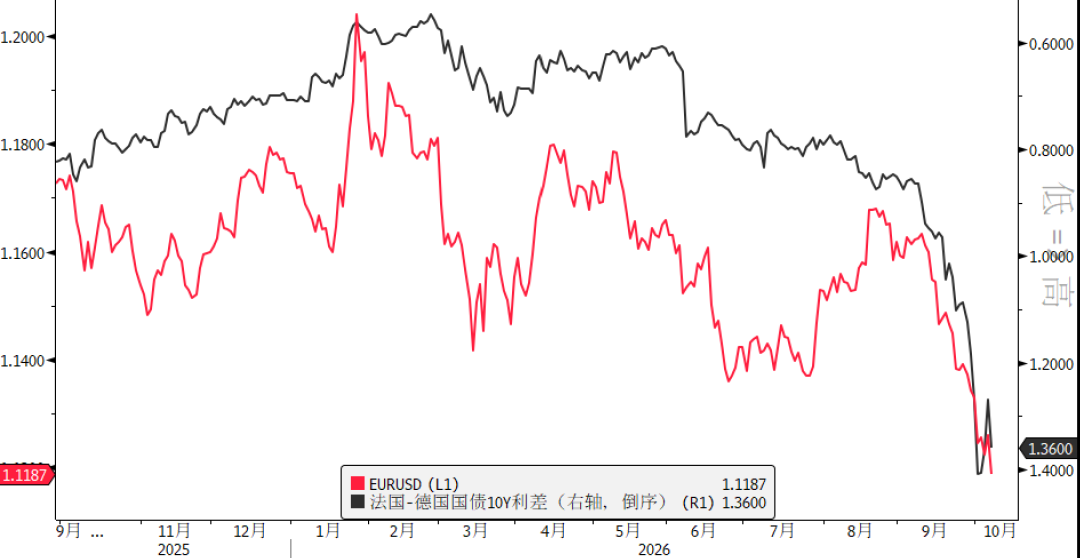
根本原因はフランスの財政問題。政府は2027年までの不人気な緊縮予算を強行し、赤字と過去最高の債務削減を目指していますが、議会は深刻に分裂し、各党派はすでに来年の大統領選へ向けて動き始め、政治的不安定さが一気に高まっています。投資資金はフランス国債を大量に売却しドイツ国債へ退避、仏独10年債利回り格差は2012年ユーロ危機以降の最高水準となりました。追い打ちをかけるように、スペイン首相サンチェスも11月29日に選挙の前倒し実施を発表し、政治リスクプレミアムの増加で、市場はフランスの圧力がユーロ圏周辺国へ波及するリスクを懸念し始めています。
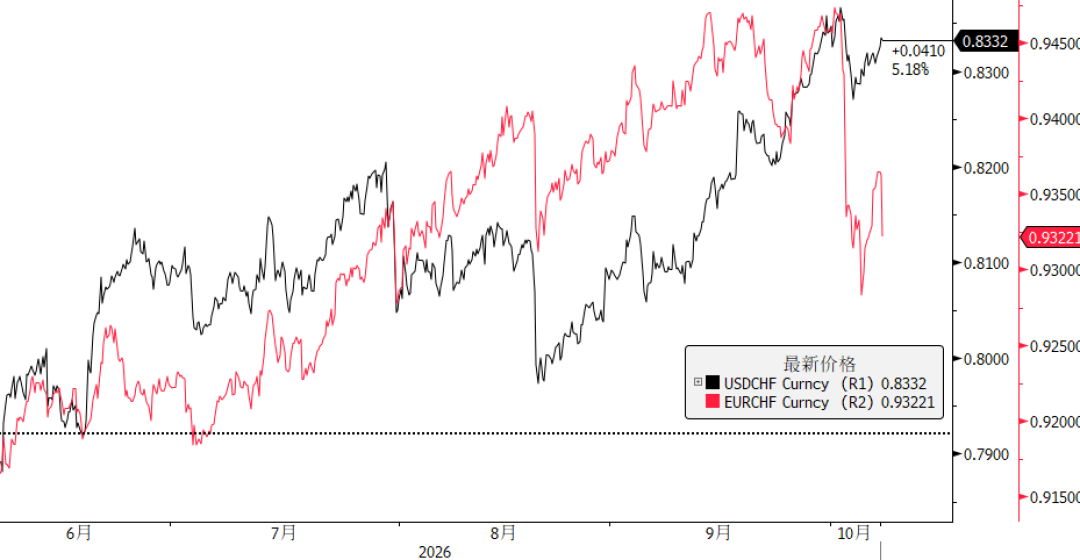
財政危機がユーロに影響を与える一方で、スイスフランの急騰も招き、リスク回避資金がフランに殺到し、キャリートレードが急速に解消、EURCHFは2カ月ぶりの安値水準まで下落しました。
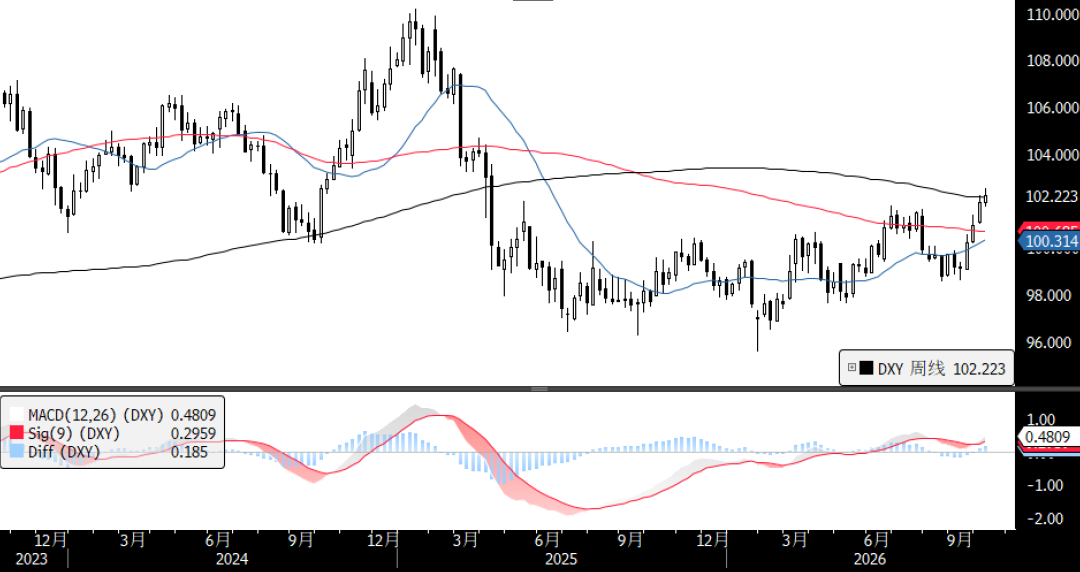
ユーロの危機は第4四半期のドルの価格設定構造を書き換える可能性があります。これまでドルは「FRBのタカ派姿勢」にだけ支えられていましたが、今後は「受動的なドル高」という2つ目のエンジンを獲得します。テクニカル面では、現在、週足ベースでドルインデックスは102.14のレジスタンスに直面しており、さらなる上抜けなら新たな上昇トレンドが始まる可能性、仮に反落しても100.5付近には強いサポートが控えています。
 3. G7備蓄放出 vs OPEC+増産なし、2種類の原油間で極端な価格差
連休中の原油市場は二つの勢力が衝突。一方は欧米消費国による危機対応。G7は4カ月間で1億バレルの原油とディーゼル備蓄放出を発表、最初の20日間でディーゼルの集中的な放出、トランプ前大統領もディーゼル輸出禁止を行わないと明言しました。もう一方は中東産油国の静観。OPEC+は生産量を据え置き、キャパシティ評価を11月へ延期、静観姿勢。逆にサウジアラムコはアジア向け公式価格を過去6年で最低まで下げてシェア拡大を狙いました。
一方では備蓄放出による価格抑制、もう一方では増産も支援もなく、原油価格は断続的に綱引きとなり、ブレント・WTIの価格差は一時12ドルまで拡大し、9月以前の差の2倍にもなりました。
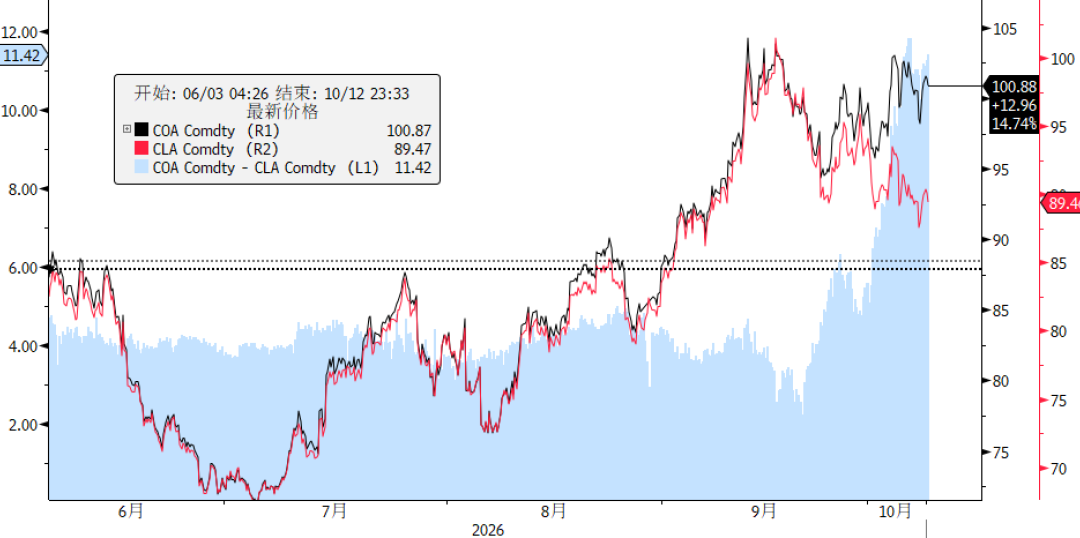
今後も、中東情勢の不安定さと世界的な在庫減少が続く中で、G7による備蓄放出は一時的な「鎮痛剤」に過ぎず、原油価格の高止まりは各国中銀にインフレ抑制と利上げ圧力を強いる状況が続きそうです。
【国慶連休中の海外ニュースまとめ】
10月1日
日本銀行は9月会合の意見要旨を公表。政策重点はインフレ超過防止にシフトするが、10月の追加利上げを示す内容はなし。10月30日までの利上げ織り込み度は30%以上から20%未満まで低下、12月の利上げは完全に織り込まれています。
- フランスは2027年予算案を発表。540億ユーロの歳出削減策を確認し、2027年までに赤字をGDPの5%まで減らす目標。ただし市場はその信頼性に懐疑的。
米国9月ISM製造業PMIは54.5、物価指数77.9に急上昇。
FRB高官による多数の発言(詳細は前述の表を参照)。
10月2日
東京の9月コアCPIは前年比2.7%(予想2.4%、前回1.8%)で、10カ月ぶりの高成長。日銀2%目標を今年1月以来初めて超えました。
米国9月の非農業部門雇用者数は2.9万人増加、予想9万人;失業率4.2%、前回値4.1%;7〜8月の合計は6万人下方修正。平均時給前年同月比3.0%で、2021年5月以来の最低。
G7はIEAの調整により4カ月間で最大1億バレルの原油・ディーゼル備蓄放出を宣言、前20日はディーゼルを集中的に放出。トランプ前大統領はディーゼル輸出禁止を実施しないと表明。WTIは一時5%以上下落し88.06ドル、終値1.9%下落の91.11ドル。ブレントは一時100ドルを割り込み、終値102.25ドル。
ユーロ圏9月CPI速報値は前年同月比3.8%(エネルギー部門+18.8%)、3年ぶりの高水準。コアCPIは2.5%。
10月4日
OPEC+の主要産油国7カ国は11月の生産枠を据え置き(2カ月連続)、キャパシティ評価の延期を11月に決定。
10月5日
スペイン首相サンチェスは2026年11月29日に前倒しで総選挙を実施すると発表。
米国9月ISM非製造業PMIは54.9(予想55、前回55.4)、コスト圧力は4年以上ぶりの最大増幅。
ホルムズ海峡では9月28日以降、船舶襲撃が7件発生。サウジ東西パイプラインの輸送量は1日あたり600万バレルに接近(設計能力の約86%)。サウジアラムコは11月のアジア向け公式価格を数年ぶりの低水準に引き下げ、世界の商業在庫が「著しく薄い」と警告。
10月6日
トランプ前大統領は中間選挙後にイランへの爆撃を強化する可能性を示唆。サウジがイエメン軍のフーシ派への攻撃支援計画に着手、バーブ・エル・マンデブ海峡の航行安全改善を図る意図。
日本銀行の植田和男総裁:基礎的インフレを2%目標近くに維持することがますます重要となり、日銀は利上げ継続に備えている。財務省は10年債クーポン金利を2.7%から3.1%に引き上げ、1996年8月以来約30年ぶりの高水準。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
サムスンとTSMCの好業績でもAIブームは盛り上がらず!米国債利回りが24年ぶりの高水準、AIブル相場は「演算力の現金リターン大考査」を迎える
サムスン電子の四半期営業利益は約9倍に増加し、TSMCの売上高も51%増加しました。これはAIインフラストラクチャへの継続的な投資が成果を上げていることを反映しています。しかし、世界的な借入コストの上昇によって企業の大規模な資本支出計画が圧力を受けている中、投資家たちはAI分野への支出がどれほど持続可能なのか懸念し始めています。

ナスダックが最高値を更新し、米国株の決算シーズンへの期待が高まる!シティは約9割のテクノロジー株の「利益サプライズ」を予測、NvidiaとAMDが予想を上回るリーダーとなっている
シティグループが最新で発表した決算期の定量調査は、この収益主軸に具体的な根拠を提供している。モデルの予測によると、Russell 1000構成銘柄のうち66.2%が予想を上回るポジティブな収益サプライズ(市場のコンセンサス予想を超える収益)および関連するポジティブな株価リターン軌道(シティのモデルは株価リターンの方向も予測している)を示す見通しで、前四半期のすでに強かった60.9%を明らかに上回り、2021年第4四半期以来最高水準となっている。

分析 - ヨーロッパの苦境がドル強気派にさらなる上昇の理由を提供
米ドルはユーロに対して5%上昇し、一部の投資家はさらなるドル高を予想しています。オプション市場ではユーロに対して強い弱気姿勢が見られ、フランスの財政懸念と政治的不確実性がユーロ圏に圧力ポイントをもたらしています。 今年秋、米ドルは18ヶ月ぶりの高値を記録し、今回の上昇は大西洋を挟んだ不確実性によるもので、一部の投資家が米ドルのさらなる上昇に賭けています。アナリストによれば、米ドルは引き続き高金利、力強い経済成長、持続的なインフレリスクから支えられています。しかし、フランスの巨額な財政赤字を中心とし、イタリアやユーロ圏全体へと波及する広範な圧力が、今後数ヶ月の米ドル相場の主な推進要因となりつつあります。 今年に入り、米ドルはユーロに対して約5%上昇し、これが米ドル指数(DXY)の上昇を後押ししています。同指数はユーロ(最大のウェイトを占める)を含む6つの主要通貨に対する米ドルの強さを測っています。Mesirow為替マネジメントの上級投資ストラテジスト、筱原宇都氏は「ユーロは依然として圧力を受けており、これは米ドルの主要な代替手段の一つを制限しています」と述べています。 先週、フランスとドイツの10年国債利回り差は数十年来で最大の週間拡大となり、イタリアとドイツの利回り差もパンデミック以来で最大の週間拡大を記録しました。ユーロ(EUR=)は最新で1.1183ドル、対米ドルで0.67%下落しました。 多伦多Corpay社のチーフマーケットストラテジスト、カール・シャモタ氏は「市場は現在、政治的な機能不全により財政軌道を持続可能な水準に戻せない国に強い関心を寄せています」と述べています。 市場の懸念の一つは、ユーロが欧州中央銀行(ECB)のタカ派的なシグナルからあまり支えを受けていない点です。ECBは9月に政策金利を0.25%引き上げ、今年2度目の行動でエネルギー主導のインフレ上昇を抑制しようとしましたが、決定発表後にはユーロが下落し、今後の利上げが経済に及ぼす影響を市場が懸念しています。欧州債券利回りの上昇は通常ユーロを支えますが、今回はユーロの反応が鈍く、投資家が経済成長と財政リスクにますます注目していることを示しています。エネルギー価格の上昇がさらなる圧力をもたらす可能性もあります。「構造的に見て、欧州は主要なエネルギー輸入地域であり、米国に比べ製造業への依存度が高いです。影響は明白です――高いエネルギー価格は当該地域の成長を抑制します」とMacro Hiveの研究員、ベンジャミン・フォード氏は述べています。フォード氏は、ユーロが今後1カ月で1.10ドルまで下落し、現水準から約2%安となると見込んでいます。「米国の中期的な見通しはより強く見える一方、欧州はより一層衝撃に弱い」と語っています。 ポリシーミスも懸念事項であり、投資家たちはECBがすでに弱含む経済にさらなる損害を与えることなく、インフレ抑制を続けられるのかを見極めようとしています。ユーロ圏のインフレ率は9月に予想を上回り、エネルギーコスト急騰の影響で今後数ヶ月さらに上昇する可能性があり、ECBへの利上げ圧力が続きます。「ユーロの見通しの非対称性は明らかに下向きに傾いています」と花旗グループNY拠点G10為替ストラテジー部長、ダン・トバン氏は話しています。「この状況を引き起こす可能性が最も高い要因の一つは、ECBが市場が耐えられない中で政策ミスにより金融引き締めを過度に行うことです。」 オプショントレーダーがユーロ損失ヘッジのために支払うコストが利益ヘッジコストを上回るかどうかを示す1カ月物ユーロリスクリバーサル指標は、先週金曜に3月以来の最も弱気な水準となり、3カ月物も2024年6月以来の最安値となりました。 米連邦準備制度理事会(FRB)の決定者は、インフレリスクが依然高いことを示し、米国債利回りは長年ぶりの高水準を維持しています。「利回りが上昇し続ける中、米国金利はほとんどの先進市場に対して絶対的な利回り差優位を保持しています」と筱原氏は述べています。フェッドファンド先物は、12月までに少なくとももう1回0.25%の利上げがある確率を約84%と示しています。 ほとんどのストラテジストは米ドルが現水準から大きく上昇すると予想していませんが、米経済の強靭さ、高水準の利回り、欧州独自のリスクなど複数の要因が重なり、引き続き米ドルに有利に働いています。「現時点でのこの不均衡は、ヨーロッパに非常に不利に見えます」と花旗のトバン氏は語っています。

12月の米連邦準備制度の利上げ確率は80%、金価格の反発はどこまで続くか?
暗号資産価格
もっと見る


