
米国の経済指標が軒並み予想を上回るも、ドルと米国債は下落、好調な小売データの裏に消費への懸念

匯通ネット 10月15日報道—— 米国のインフレ、消費、小売、PPIデータが一斉発表:消費データは外見が強いが中身は軟調、インフレの粘着性が上昇
米国の複数の経済データがまとめて発表され、データは全体的に予想を上回ったが、資産の反応や従来の「強いデータ=ドル・米国債利回り上昇」という論理と明確な乖離が生じた。ドルインデックスは短期間で約12ポイント急騰し102.23に達した後、急速に下落した。スポットゴールドは4150ドルから一時13ドル下落し4137ドルとなったが、その後再び強気派が優勢となった。米国債利回りも同時に下落した。
市場は単純に小売、PPI、CPIが予想を上回ったことを「経済過熱、FRBが積極的に利上げする必要がある」と解釈せず、データの背後に隠れた景気後退のシグナルを掘り下げている。これが今回の相場の最も核心的な特徴である。
小売売上は表面上は予想を上回るが、実際には懸念が潜む
米国8月の小売売上高は前月比0.8%増、予想0.3%;コア小売は前月比+0.9%、予想0.5%、前年比6.01%で変わらず、数字上は市場予想を大きく上回った。
しかし、多くの機関がこの小売データの質に対して懸念を示している:
小売名目値の上昇の多くは物価上昇の価格効果によるもので、実際の購入数量の増加ではなく、インフレを除いた実質消費の伸びは名目より明らかに低く、実際の消費量の増加は力強さを欠いている;
前月値が下方修正され、給与データも大幅に弱くなり、週給は前月比-0.5%、前年比-0.1%となり、所得面がすでにマイナスに転じている。家計支出の増加は貯蓄消費や借入増加によるもので、所得成長がドライバーではない;
エネルギーや燃料消費が小売総額を牽引しており、エネルギーを除くと選択消費部門の需要は弱めである。
要するに:名目上の小売は好調だが、実際の消費は弱く、この消費の弾力性には長期的な持続性がない。市場が見ているのは力強い経済ではなく、家計が借金や貯蓄を取り崩して値上がりに対応している現状で、消費の基盤的な力は弱まりつつある。
データは全体的に予想を上回ったが、資産の反応や「強データ=ドル・米国債利回り上昇」という従来の論理とは明確に乖離している。ドルインデックスは短期間で約12ポイント急騰し102.23に達した後、急速に下落。スポットゴールドは4150ドルから一時13ドル下落し4137ドルとなった後、強気派が再び力を発揮。米国債利回りも同時に下落した。
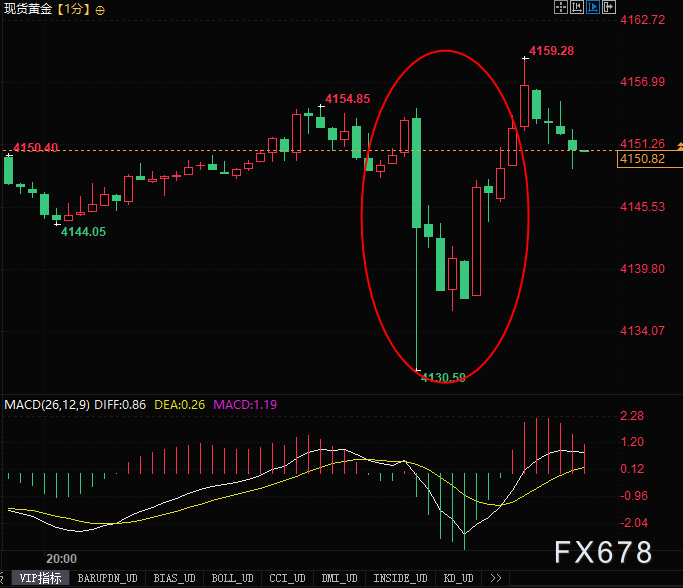
(スポットゴールド1分足チャート、出所:易匯通)
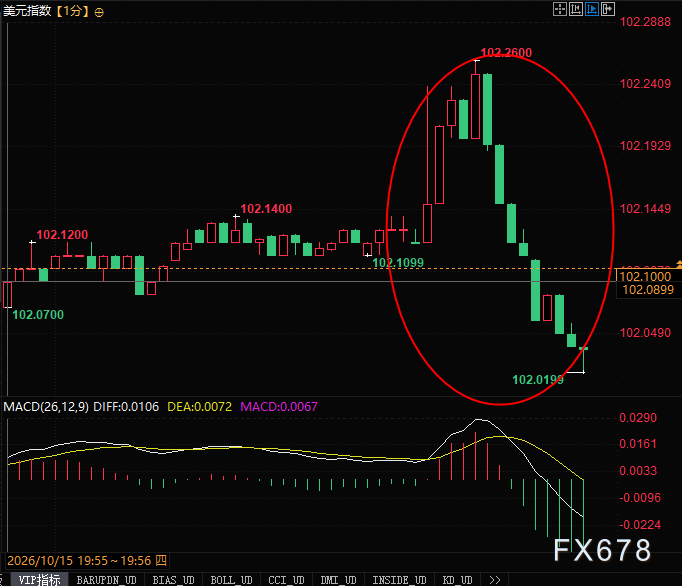
(ドルインデックス1分足チャート、出所:易匯通)
PPIは上流・下流インフレの同時反発を示す:エネルギーが主導、コアインフレの粘着性も依然継続
上流の工業品インフレが再び反発し、下流の消費財価格圧力が波及するリスクを示唆している。
重要ポイント:インフレ上昇の主要因はエネルギー価格(外部の地政学的要因)であり、国内の過熱した消費や労働所得ではない。このようなエネルギー主導のインフレには、FRBの利上げ効果が限定的である。
労働市場に冷却サイン:物価上昇、名目所得はマイナスに
労働所得面で明確な冷却サインが現れている:米国の週給は前月比0.5%減(前月0.2%増);前年比-0.1%まで落ち込み(前月0.3%増)、賃金は前月比、前年比ともにマイナスに転じた。
物価が上昇している一方で、家計の名目所得は縮小しており、実質購買力が侵食されている。これが今回のデータセットで最も重要なハト派材料である。
市場は、賃金の下落はエンドジニアスなサービスインフレ動力が弱まっていることを意味すると見ている。短期的にCPIが原油高で上昇したとしても、賃金と物価のスパイラルリスクはすでに低下している。
データがFRB政策予想を再構築、ドル・米債利回りが上昇しない理由を説明
従来の論理:CPI、PPI、小売全てが予想超→FRBは引き続き積極的に利上げ→ドルと米債利回りが急騰
しかし今回の市場解釈論理はやや異なる
まず、インフレはエネルギー外部要因によるもので、内需過熱によるものではない;
次に、小売は名目上の値上げによる見かけ上の高さで、実際の消費は弱い;
さらに賃金データは明らかに下落し、ウェージスパイラルリスクが後退し、これがFRBが最も気にするインフレリスクである;
最後にサンフランシスコ連邦準備銀行のデイリー総裁の発言が加わる:「今後利上げの必要性はあるかもしれないが、10月は直ちに動く必要はなく、全体的に慎重な姿勢」。
トレーダーの判断:一時的な原油高によるインフレでは、FRBが連続利上げを強いられることは難しい。内需は徐々に弱まっており、今後は経済減速リスクの方が短期インフレ再上昇よりも注目すべき点である。
そのため、強いデータが発表された後でも、資金は「経済の今後の減速」を取引し、米国債利回りは下落、ドルは急騰後反落、金は素早く失地を奪還した。
まとめ:経済は複雑な均衡状態にあり、データは「表面は強いが中身は弱い」特性を示す
総合すると、現在の米国経済は一連の矛盾したサインを示している。名目上の小売、CPI、PPIの数字は強いが、消費成長は値上げ、貯蓄や与信の支えによるもので、家計の賃金は下落し、内需の実際的なドライバーが不足している。短期的にはエネルギーによるインフレ高進だが、内在的インフレの核心である賃金はすでに冷却し始めている。
資産価格の焦点はすでに「インフレが高騰するかどうか」から「高金利と所得減がいつ内需を弱めるか」へ移行している。今後注目すべきは貯蓄消費のペース、クレジットカードの延滞、第4四半期消費が明確に落ち込むかどうかである。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
4営業日で時価総額が100億ドル以上蒸発 CoreWeave(CRWV.US)の債務リスクが売りを誘発するも、ドイツ銀行は買いの好機とみる
ドイツ銀行は、最近のCoreWeaveの売却には十分な企業のファンダメンタルズ要因が欠けていると考えており、株価の大幅な調整はむしろ投資家にとって買いのチャンスを生み出していると指摘しています。

一晩の米国株 | インフレ圧力が継続的に高まる中、主要3指数は上昇、DELL(DELL.US)は6.8%下落
終値時点で、ダウジョーンズ指数は557.51ポイント上昇し、上昇率は1.08%、52178.99ポイントで取引を終えました。S&P500指数は25.18ポイント上昇、上昇率0.33%、7744.12ポイント。ナスダック総合指数は20.16ポイント上昇、上昇率0.08%、26713.03ポイントとなりました。
インタラクティブ・ブローカーズ (IBKR.US) の第3四半期の収益は前年同期比16%増、四半期配当は7割以上増加と発表
純利息収入と手数料収入の増加により、インタラクティブ・ブローカーズの第3四半期純収益は前年比16%増加し、調整後1株当たり利益は前年比約18%増加しました。
CoreWeaveのデフォルト確率が60%超!黄仁勳が「火消し」:資金調達コストは下がっており、NVIDIAの保証は不要
黄仁勋のスピーチ後、CoreWeaveの株価は早朝に一時9.5%下落したが、転じて上昇した。同社の5年物CDSは木曜日の取引中に1190ベーシスポイントを突破し、債務不履行に対する保護コストを示す指標が過去最高を記録した。一部の社債利回りは15%から16%を超えている。Oracle、Amazon、Googleの親会社、Metaの5年物CDSスプレッドもいずれも歴史的な高水準にある。ドイツ銀行のアナリストは、AIの資本支出サイクルが自由なキャッシュフローではなく、ますます債務に支えられるようになるにつれて、投資家は信用市場の価格シグナルをより重視すべきだと指摘している。全体的に見ると、AI関連の資金調達コストはまだ高くないが、懸念される兆候がいくつか現れている。

暗号資産価格
もっと見る


