
モルガン・スタンレーのリサーチレポート解読:HDDサイクルは終了していないが、市場はピークと見なして価格設定をしている

執筆:Rita
市場はハードディスクドライブ(HDD)に8倍のPERを設定しており、サイクルはFY28でピークを迎えると見込まれています。しかし、Morgan Stanleyは2026年10月20日のレポートで逆の見解を示しています。サイクルは終わっておらず、この評価は過度に厳しいとしています。
需要側は加速しています。ニアラインHDDのスポット取引価格は1GBあたり4〜7セント、ミックスニアライン契約価格は約1.5セント/GBとなっています。CY27/CY28の業界供給不足は約400エクサバイト(EB)、CY26では300EBになります。顧客は主要クラウドサービスプロバイダー(CSP)からAIラボに拡大し、AIラボは100%のEBを購入したいと考えています。
Morgan StanleyはSeagate Technology(STX)とWestern Digital(WDC)のオーバーウェイト評価を再確認し、STXが再びITハードウェアのトップピックとなっています。ターゲットプライスはSTXが1,200ドル、WDCが643ドルです。WDCは買い手の期待値がより低く、決算戦略の設定も優れています。
8倍のPERが示唆するサイクルのピーク
Morgan StanleyはFY28の利益とソリッドステートドライブ(SSD)の価格が80%下落するとの仮定を使い、現在の約8倍のPERはHDDの利益がFY28でピークとなり、SSDの価格がC2Q26水準から80%下落することを織り込んでいると分析しています。しかし、この仮定は過剰に厳しいものだと指摘しています。
HDDの需要は加速しており、供給不足が拡大、スポット価格は契約価格を大きく上回っています。ノンニアラインHDDの価格は前期比15〜30%上昇。バリュエーションには上向きの非対称性があります。
Morgan Stanleyは目標倍率を20倍からSTXは15倍、WDCは14倍に引き下げ、市場構造やAI関連の資金調達不確実性を反映しています。ターゲットプライスはSTXが1,200ドル(15倍FY28 EPS 80.10)、WDCが643ドル(14倍FY28 EPS 45.95)。STXの現価格は660.81ドル、WDCは352.21ドルです。
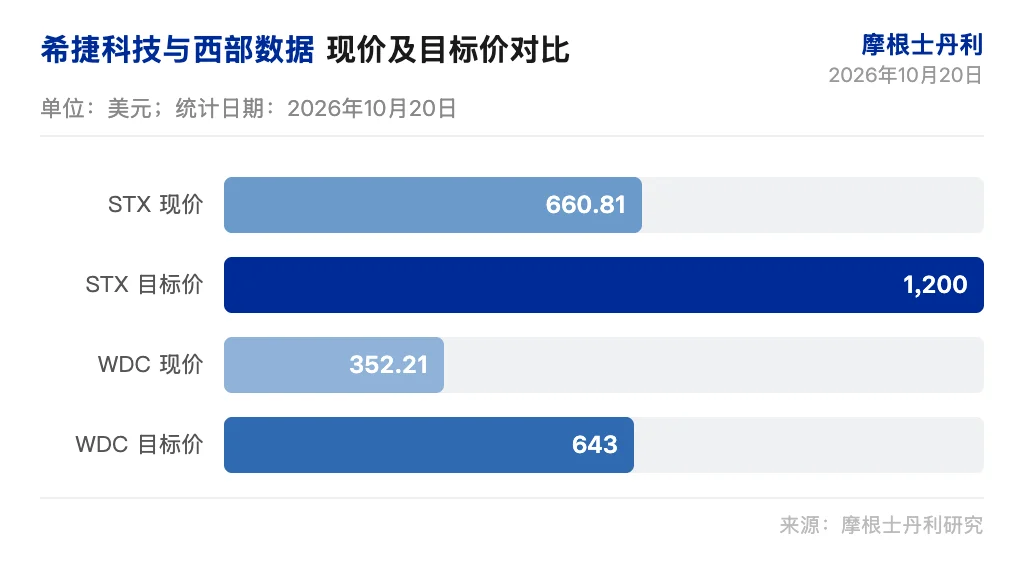
スポット価格は契約価格を大きく上回る
ニアラインHDDのスポット取引価格は1GBあたり4〜7セント、ミックスニアライン契約価格は約1.5セント/GBです。顧客は100%のEBを購入したいが、供給不足が調達規模を制限しています。ストレージ容量の不足がスポット価格を押し上げています。
ノンニアラインHDDの価格は前期比15〜30%上昇。Seagateはスポット価格の獲得においてWestern Digitalよりも積極的です。需要は主要CSPからAIラボへ拡大。Toshibaはメディアと機器の制約を受けており、CY27の生産能力は既に完売、価格設定もさらに積極的です。Morgan StanleyはToshibaのリスクについても安心感を持っています。
12月四半期EPSは市場コンセンサスを上回る
Seagate Technologyの9月四半期1株当たり利益は7.50ドルと予想され、市場コンセンサスは7.41ドル。Western Digitalの9月四半期1株当たり利益は4.13ドルで、市場コンセンサスは4.09ドルです。Seagateの12月四半期EPSは9.54ドルで、市場コンセンサスを12%上回っています。もしスポット価格の仮定がより強気なら、12月EPSはさらに5%上昇する可能性があります。
Western Digitalの12月四半期1株当たり利益は5.25ドルで、市場コンセンサスより10%高くなっています。もしスポット価格の仮定がさらに強気であれば、12月EPSは5.67ドルまで伸びる可能性も。WDCの買い手は収益を47.5億〜49.5億ドル、粗利率を59.5%〜61.0%、EPSを5.20〜5.60ドルと予想。WDCのガイダンスは通常保守的です。
Morgan StanleyはWDCの決算戦略がより優れているとみており、買い手のハードルも低くなっています。STXは“目をつぶって買う”評価水準(CY27 EPS x 10 = 595ドル)よりもまだ10%高く、WDCはわずか3%高い(343ドル)にとどまっています。
サイクルは終わっていないが、方向性はより不透明に
Morgan StanleyはHDDのカタリストとなる道筋が1か月前よりも不透明だと認めています。市場はサプライヤーの合理性やAI関連資金の出所について不確実性を抱えており、これらは決算では解消されません。目標倍率は5〜6倍引き下げ。
需要検証は予想超えとガイダンスの上方修正を支持しています。Morgan Stanleyは4つの点に注目しています:STX/WDCはToshibaの目標に応じて設備計画を見直すか、利益を優先しシェアを後回しにするか、供給と需要のギャップが拡大するか、より積極的な価格設定が見られるか。これらの答えは4か月前のシナリオに株価を戻すとは限りませんが、一部のリスクがすでに価格に織り込まれていることを投資家が認識する助けになります。
Morgan StanleyはSTXとWDCのオーバーウェイトを再確認し、STXが再びトップピックになりました。市場はサイクル終了を織り込んでいますが、Morgan Stanleyはサイクル継続を想定しています。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
Alphabet(GOOGL.US)傘下のWaymoがヨーロッパ市場を拡大:スペイン市場に参入、来年サービス開始予定
スポットプラチナは1,630ドル/オンスを突破した後、1,629.02ドルとなりました。
暗号資産価格
もっと見る


