
テスラ2026年第3四半期決算:エネルギー貯蔵事業が収益を圧迫したが、フリーキャッシュフローが黒字化、EPSが予想を上回り、粗利益率が回復!
 2026/10/22 04:33
🔥 米国株ホットスポットレーダー登場! 3 大米国株メイントレンド + 6 厳選個別株 + 7 主要イベントカレンダー、今週の米国株のチャンスは? リンクをクリックして22 の取引方向を一目で!→
コアポイント:
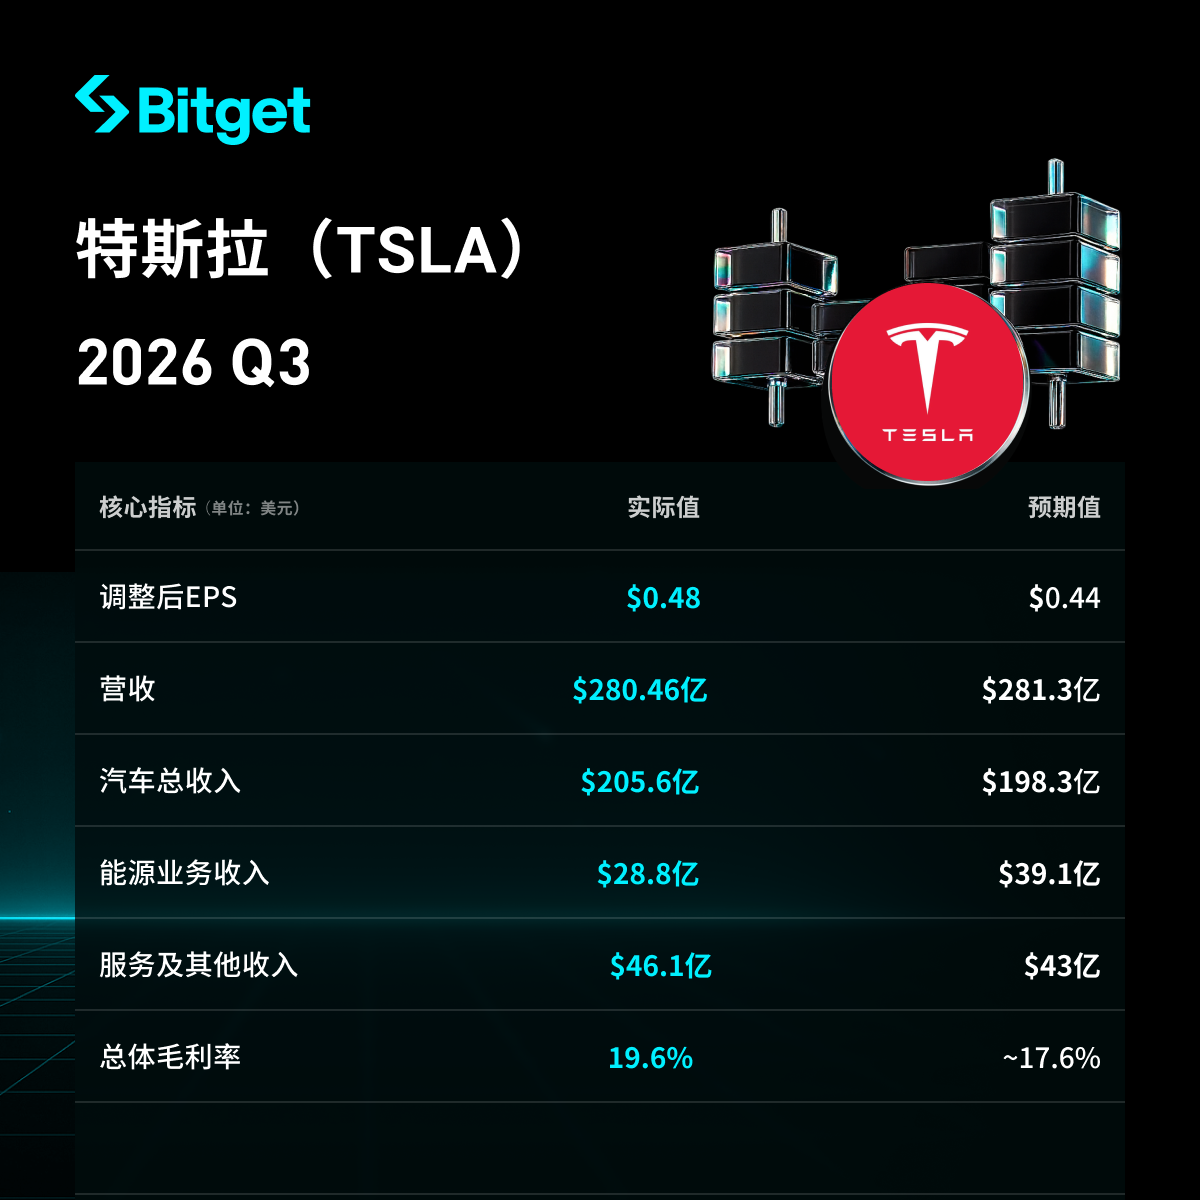
テスラ2026年第3四半期の総収益は280.46億ドルで前年比ほぼ横ばい、アナリストの予想281.3億ドルをやや下回り、第2四半期の282.36億ドルから約0.7%の微減となりました。自動車およびサービス事業は予想より良好でしたが、エネルギー発電と蓄電事業は前年比16%減となり、予想を大きく下回り、収益未達の主因となりました。調整後EPSは0.48ドルで予想の0.44ドル(約9%上回る)を上回るものの、前年比4%減。GAAP EPSは0.22ドルで前年比44%減。GAAP純利益は7.87億ドルで前年比43%減。総粗利益率は19.6%に回復し、予想を上回り、前四半期から改善。フリーキャッシュフローは15.31億ドルと黒字転換し予想のマイナスよりも大幅改善、営業キャッシュフローは62.63億ドル。納車台数は48.65万台で前年比2%減、蓄電導入量は13.7GWhで前年比10%増、FSDアクティブサブスクリプション数は174万件で予想を上回る。株価は引け後に一時2%以上上昇した後下落。市場は粗利益率の修復、キャッシュフローの黒字転換、FSD/Robotaxiの進展に注目しつつも、収益未達、GAAP利益の減少、自動車納車の弱含み・蓄電の低迷を警戒しています。
- 全体収益および利益の状況
- 総収益は280.46億ドルで前年比ほぼ横ばい、予想281.3億ドルを若干下回り、第2四半期の282.36億ドルから約0.7%減。
- 調整後EPSは0.48ドル、予想0.44ドル(約9%上振れ)、前年比4%減。GAAP EPSは0.22ドルで前年比44%減。
- GAAP純利益は7.87億ドル、前年比43%減。調整後純利益は16.97億ドル。
- 総粗利益率19.6%(予想を約2ポイント上回る)、第2四半期の16.8%から回復、前年比約160ベーシスポイント増(前年同期は約18.0%)。
- フリーキャッシュフローは15.31億ドルで黒字転換、予想のマイナス49.9億ドルより大幅改善(第2四半期のマイナス10.92億ドルから改善)、営業キャッシュフロー62.63億ドル。
- 期末現金、現金同等物および短期投資は454.47億ドルで前四半期比19億ドル増加。
- 資本的支出は47.32億ドルで、予想77.7億ドルを下回る。
- 自動車事業の状況
- 自動車事業の収益は205.6億ドルで前年比3%減少も、予想198.3億ドルを上回る。
- 納車台数は48.65万台で前年比2%減、生産台数は46.44万台で前年比4%増。Model 3/Y納車は47.82万台で前年比1%減、その他モデルは8295台で前年比48%減。
- 世界在庫日数は11日で、第2四半期の15日を下回る。
- 自動車事業のGAAP粗利益率は18.5%。規制クレジットを除いた粗利益率は18.1%で、第2四半期の16.3%、前年同期の15.4%を上回る。
- 規制クレジット収入は1.13億ドルで、前年同期の4.17億ドルから73%減少。
- その他事業部門の状況
- サービスおよびその他収益は46.1億ドルで前年比33%増、予想43億ドルを上回る。
- エネルギー発電・蓄電収益は28.8億ドルで前年比16%減、予想39.1億ドルを大きく下回り(一部は関税による顧客返金影響)、収益未達の主因。
- 蓄電導入量は13.7GWhで前年比10%増(第2四半期の13.5GWhよりやや増加)、受注率・受注残は過去最高。エネルギー事業の粗利益率は約33%(第2四半期は約20%、大幅改善)。
- FSDアクティブサブスクリプション数は174万で予想の157万(約11%上振れ)を上回り、前年比67%増。北米新車FSDオプション装着率は75%超(第2四半期から約20ポイント増)。
- Robotaxiの監督なし走行累計マイルは200万マイルに迫る、前期比8倍増加。Optimusはカリフォルニアの高生産ラインで初の量産品質ロボットを生産開始。
- 資本支出および今後の計画
- 当四半期の資本的支出は47.32億ドルで、予想77.7億ドルを下回る。
- 通年のCapExガイダンスは250億ドルから約200億ドルへ引き下げ、資本効率の高い展開による支出管理を強調、主に営業キャッシュフローで資金調達予定。
- 主な投資分野はOptimus生産ライン、AI計算、Cybercab立ち上げ、SpaceX関連のTerafabチップ工場など。年末までに400MWのスーパーインテリジェント訓練用コンピューティングパワーを実現予定。
- テキサスメガファクトリーは生産を開始、計画能力は50GWh。
- 次四半期ガイダンスおよび通年見通し
- 記事内に第4四半期の具体的な収益または利益ガイダンス詳細は提供されていません。
- 通年のCapEx目標は約200億ドルに調整(元は250億ドル)、仮に旧目標のままだと第4四半期は約120億ドルの必要だが、実際は引き下げられている。
- 会社は需要が生産を大きく上回っていると強調し、蓄電の受注・受注残が過去最高、FSDとRobotaxiの進捗が継続している点を強調。
- 市場背景と投資家の懸念
- コアな問題は蓄電ビジネスの大幅未達による収益ミス、自動車納車の前年比減少、規制クレジットの大幅減、また高い投資でGAAP利益が大幅低下。一方で粗利益率の回復、調整後EPSの予想超、フリーキャッシュフローの黒字転換(主に“節約”による)およびFSDサブスクリプション/Robotaxi進展が下支えになっている。
- 投資家は収益未達、GAAP利益の減少、自動車納車の弱含み、蓄電事業の低迷、今後のCapEx圧力(今四半期は予想より低く、年間でも下方修正)を懸念しつつ、AIやロボット、自動運転の長期投資リターンに注目。株価は引け後に一時2%以上上昇した後下落し、年初来で約14%下落。
免責事項:本記事の内容は参考情報であり、いかなる投資勧誘ではありません。
免責事項:本記事の内容はあくまでも筆者の意見を反映したものであり、いかなる立場においても当プラットフォームを代表するものではありません。また、本記事は投資判断の参考となることを目的としたものではありません。
こちらもいかがですか?
独占報道-書類によると、General Motorsは米国の新設レアアース磁石工場との契約を解除した
アップル、iPhone Duoで折りたたみ画面市場の再構築を狙う-新製品が発売開始
イランの戦争の影響で、輸出大国が逆に輸入へ:カタールとアメリカが2054年まで年間400万トンのLNG長期契約を締結
カタールは米国との初のLNG売買契約を締結し、米国最大のLNG輸出企業Cheniere Energyが2031年から納品を開始する予定です。国内の産業都市が紛争中に損傷し、さらにホルムズ海峡での航行の混乱もあって、カタールは顧客との契約履行のため、米国の生産能力で自国の不足分を補わざるを得なくなっています。
まとめ2-ロッキード・マーチン社がペンタゴンと850機のF-35戦闘機調達契約を締結、年間業績予想を上方修正
暗号資産価格
もっと見る


