
Bumalik ang "devaluation trade" ng dolyar sa Wall Street, nagbabala ang mga institusyon: Kailangan pa ng kooperasyon mula sa Federal Reserve

Muling tumataya ang Wall Street sa tinatawag na “depreciation trade.” Hindi kumplikado ang pangunahing lohika: Kapag patuloy na lumolobo ang fiscal deficit ng Estados Unidos, at ang utang ng gobyerno ay lumalagpas sa $40 trilyon, habang sinusubukan ng mga gumagawa ng polisiya na pababain ang long-term yields ng US Treasuries sa pamamagitan ng buybacks, nagsisimulang mag-alala ang mga mamumuhunan na nababawasan ang tunay na halaga ng dolyar at US Treasuries. Kaya naman, lumilipat sila sa mga asset na tinuturing na “hard assets” gaya ng ginto.
Malinaw na umiinit ang trade na ito kamakailan. Sumampa sa tatlong-buwan na pinakamataas ang ginto nitong Lunes, na tumataas pa mula sa mahigit 5% na pag-angat noong nakaraang linggo, limang linggong sunod-sunod ang pagtaas, at may potensyal na magtala ng pinakamalaking buwanang pag-angat simula pa noong 1999 ngayong Agosto. Samantala, ang US Dollar Index ay bumagsak sa tatlong-buwan na pinakamababa noong nakaraang linggo, na nagtala ng ikatlong pagbaba sa apat na linggo.
Gayunpaman, hanggang sa oras ng ulat nitong Martes, bumaba ng 0.9% ang ginto dahil sa profit-taking, habang hinihintay ng merkado ang inflation data ng US sa linggong ito at talumpati ni Federal Reserve Chairman Kevin Walsh sa Jackson Hole annual meeting.
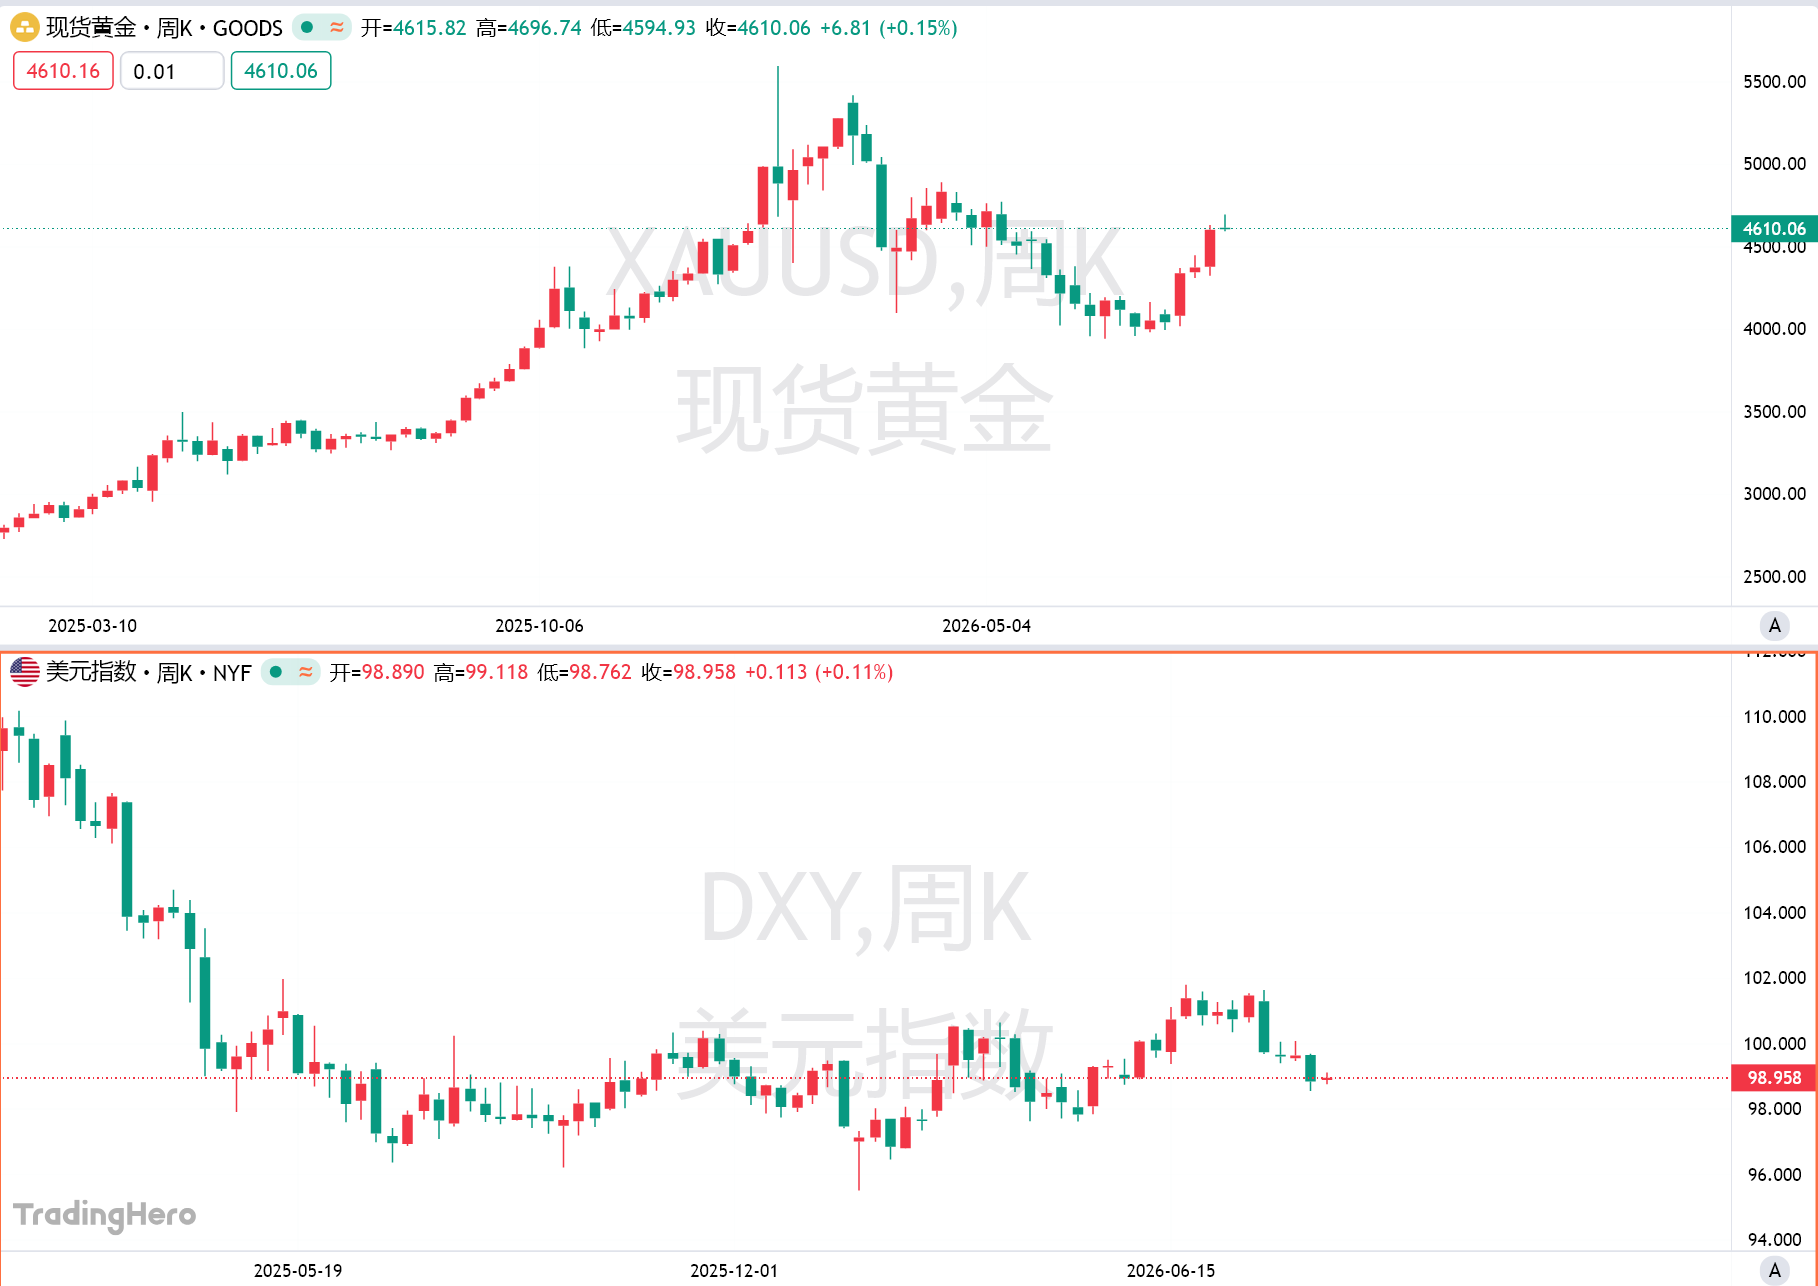
Itinuro ni Stephen Coltman, Head of Macro ng 21Shares, na ang fiscal deficit at laki ng utang mismo marahil ang mas dapat tutukan kaysa sa laki ng buybacks. Ang inihayag na halaga ng US Treasury buybacks sa ngayon ay maliit pa rin kung ihahambing sa buong US Treasuries market, ngunit malakas ang ipinapadalang mensahe ng polisiya: Kapag nagsimula nang manghimasok ang gobyerno sa long-term US Treasuries yields, natural na magtatanong ang merkado kung ano ba talaga ang nagpapakilos sa Treasury upang magsagawa ng aksyon.
Ipinapababa ng Treasury ang yields ng US Treasuries, ngunit tumataya ang merkado na maaapektuhan ang dolyar
Inanunsyo ng US Treasury noong nakaraang linggo na itataas ang upper limit ng buybacks para sa long-term US Treasuries mula $2B patungong hindi bababa sa $4B. Noong Lunes, dalawang senior Treasury officials ang nagsabi na maaari ring gamitin ng Treasury ang humigit-kumulang $1 trilyon mula sa Treasury General Account (TGA) para pondohan ang buybacks.
Nagkataon ang mga hakbang na ito nang mas lumala pa ang fiscal situation ng US. Noong Hulyo, nagtala ng pinakamataas na buwanang fiscal deficit ang US sa limang taon, at unang beses na lumampas sa $40 trilyon ang kabuuang utang ng federal government. Samantala, umabot ang 30-year US Treasury yield sa 5.34%, ang pinakamataas sa halos dalawang dekada, malayo sa 4.82% noong katapusan ng Hunyo.
Gayunpaman, hindi talaga nasolusyonan ng buybacks ang problema. Panandaliang bumaba ang yields matapos ang anunsyo, ngunit agad ding tumaas. Ibig sabihin, hindi nakikita ng bond investors na sapat ang mga aksyon ng Treasury para baguhin ang mga pangunahing puwersang nagtutulak sa pagtaas ng long-term yields.
Ayon kay Nohshad Shah, Head ng Fixed Income Sales para sa Europe, Middle East, at Africa ng Citadel Securities, taglay nito ang “financial repression”: Kaya ng Treasury na pigilan ang patuloy na pagbagsak ng presyo ng US Treasuries, ngunit hindi nito kayang burahin ang pressure mula sa fiscal deficit, inflation, at pagdami ng utang—naililipat lamang ang pressure sa ibang merkado.
Kung bababain ang long-term yields sa artipisyal na paraan, maaaring mabawasan ang atraksyon ng dolyar, maapektuhan ang import prices at mga financial condition, at kalaunan ay lalo pang magpapataas ng inflation. Babala ni Shah, napakalinaw ng mensahe ng bonds market—kailangan pang higpitan ang fiscal o monetary policy.
Ibig sabihin din nito, nagsisimula nang tumaya muli ang merkado sa pagtaas ng interest rate ng Federal Reserve. Ipinapakita ng federal funds futures na ang posibilidad ng rate hike ng Federal Reserve sa October meeting ay umabot na sa halos 56%, tumaas ng higit 7 percentage points kumpara isang linggo ang nakalipas.
Susunod na ba ang ginto at emerging market currencies?
Ayon kay Michael Hsueh, analyst ng Deutsche Bank, nitong Lunes, maaaring malampasan pa ng ginto ang target price na $4800 bawat onsa, lalo’t pinalakas pa ng pagbabago sa polisiya ng Treasury ang bullish outlook nito sa ginto.
Iminungkahi rin ng billionaire investor na si Ray Dalio na magpatuloy sa overweight sa ginto at bitcoin, at nagbabala tungkol sa walang-kontrol na paggastos ng US Government na posibleng maging debt crisis. Para sa kanya, maaaring umabot ng hanggang 15% ang alokasyon ng ginto sa model portfolio.
Ngunit, hindi pa lubusang kumbinsido ang merkado na tiyak na trend na ang “depreciation trade.” Ayon kay Alexander Lis, investment head ng Social Discovery Ventures, hanggang hindi kumpirmado na makikipagtulungan ang Federal Reserve sa Treasury, hindi pa sapat na tumaya ng buo sa lohikang ito.
Kapansin-pansin din na nagbabago na ang tradisyunal na relasyon sa pagitan ng US Treasuries at emerging market currencies. Dati, kapag tumataas ang yields ng US government bonds, pinalalakas nito ang dolyar at pinapahina ang assets ng emerging markets; ngayon, tila nababasag na ang ugnayang ito. Sa kabila ng pressure sa US long-term Treasuries, malakas ang performance ng emerging market currencies.
Ang dahilan ay lumalago ang pangamba ng investors na gagamitin ng US government ang inflation at mas maluwag na polisiya—kabilang ang Treasury buybacks—para maibsan ang debt burden. Kung tuloy-tuloy ang pagbawas sa tunay na halaga ng dolyar, posibleng makinabang ang ginto at bulk commodities, at makakita ng mas maraming pondo ang mga resource-oriented emerging markets tulad ng South Africa, Colombia, at Chile.
Ayon kay Nick Rees, Head of Macro Research ng Monex Europe, kung patuloy pang lalakas ang pangamba ng merkado tungkol sa depreciation ng dolyar, malilikha nito ang mas paborableng kalagayan para sa commodity currencies.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Goldman Sachs: Huwag maghintay ng midterm elections, ang "Goldilocks" market ay maaaring mas maagang magsimula ng year-end rally sa U.S. stocks
Ayon sa Goldman Sachs, labis nang naipresyo ng merkado ang panganib ng stagflation at mataas na yield, humihina na ang epekto ng taripa, maaaring magdulot ng deflasyon ang enerhiya, at ang consumerisasyon ng AI at pagbaba ng gastos ay magpapababa ng inflation; bagamat bumabagal ang paglago, nananatiling matatag ang pangunahing kita, at limitado ang kakayahan ng central bank na maging hawkish. Sa sitwasyon ng "Goldilocks", muling sumiklab ang FOMO sa AI, hindi na kailangang maghintay ng midterm elections, maaaring maaga nang magliyab ang "Goldilocks" rally sa dulo ng taon ng US stock market.
Sa paparating na third quarter report, ang Samsung Electronics at SK Hynix ay haharap sa "napakataas na inaasahan", pagsubok sa "global AI trading"
Ang alon ng AI ay nagtutulak sa pandaigdigang "super cycle" ng semiconductors, at ang pinagsamang kita ng Samsung at SK Hynix sa ikatlong quarter ay maaaring lumapit sa rekord na 190 trilyong Korean won. Umiigting ang labanan sa HBM4, kung saan pinapataas ng intelligent AI agents ang pangangailangan sa bandwidth ng storage nang sampung beses, at ang memory ay nagiging tunay na "dugo" ng mga AI data center. Dalawang paparating na financial report ang magpapasya kung ang kasaganaan na ito ay panandalian lamang o magsasanhi ng isang estrukturang pagbabago sa pundasyon ng teknolohiya.

Meta AI pinuno Alexandr Wang: Bakit ko gustong gawin ang Muse
Muse ay naabot ang 2.8 milyong downloads sa loob ng 12 araw, nilampasan ang ChatGPT sa parehong panahon, at nagtala ng 264,000 downloads sa U.S. sa loob lamang ng isang araw—dahil dito, ang market value ng Meta ay tumaas ng $234 bilyon. Sa likod nito ay ang bukas na liham ng Chief AI Officer Alexandr Wang na tumatalakay sa "mga hangarin ng tao," at ang $14.3 bilyong "baliw" na pagkuha ni Zuckerberg noon na pinagtawanan. Ngayon, maaring ito na ang pinaka-kapaki-pakinabang na recruitment deal sa kasaysayan ng Silicon Valley.
UBS: Panatilihin ang “Neutral” na rating sa Tesla (TSLA.US) Target na presyo $385 Ang AI na naratibo ang pangunahing nagbibigay ng lohika sa pagpepresyo ng stock
Inaasahan ng UBS na ang global na bilang ng mga sasakyang idedeliver ng Tesla sa ikatlong quarter ng 2026 (3Q26) ay humigit-kumulang 470,000 units, na katumbas ng 5% pagbaba kumpara sa kaparehong panahon noong nakaraang taon at 1% pagbaba kumpara sa nakaraang quarter.
Mga presyo ng crypto
Higit pa


