
Citadel: Ang kakulangan sa kapangyarihan ng compute ay nananatiling pinakamalaking hadlang ng AI, maaaring ang mga malalaking cloud provider ang magiging panghuling nagwagi

Ang kumpetisyon sa industriya ng AI ay mabilis na lumalalim, at ang pinakamahalagang salik na magpapasya ng panalo o talo ay hindi ang kakayahan ng modelo, kundi ang accessibility ng pisikal na compute power.
Ayon sa pinakabagong pagsusuri ng Citadel Securities, patuloy na nalalampasan ng demand para sa compute power ang bilis ng pagdagdag ng supply,ang tunay na bihirang asset ay hindi ang mga chip na nakaimbak sa warehouse, kundi ang compute power na naka-on at agad magagamit.
Ang estruktural na bottleneck na ito ay mahirap matanggal sa panandaliang panahon—ang grid access at proseso ng pag-apruba ng proyekto ay kadalasang tumatagal ng taon, at kahit napakalaking plano ng capital expenditure ay hindi kayang punan agad ang agwat. Nangangahulugan ito na ang kasalukuyang cash flow ng hyperscaler cloud providers ay maaaring nagkukulang ng totoong potensyal na kita mula sa kanilang umiiral na infrastructure.
Mula sa mga signal ng merkado, nananatiling matatag ang presyo ng renta ng compute power, kabilang ang mga lumang modelo ng GPU,na nagpapahiwatig na ang kasalukuyang kapasidad ay patuloy na kinukonsumo, at hindi pa bumababa ang tensyon sa supply at demand kahit may malakihang investment sa konstruksyon.Kasabay nito, ang pag-usbong ng AI agents ay nagpapataas ng konsumo ng compute power—isang utos ng tao ay maaaring mag-trigger ng dose-dosenang o daan-daang beses na pagtawag sa modelo, kaya tumaas ang consumption ng compute power sa bawat gawain, na higit pang nagpapalakas ng demand.
01
Ang Esensiya ng Compute Power Bottleneck: Hindi Lang Mga Chip
Ayon kay Citadel Securities analyst Nohshad Shah, ang "compute power" ay hindi lamang tumutukoy sa GPU,kundi isang kumbinasyon ng GPU, kuryente, espasyo ng data center, memory, network, cooling system, at kakayahang pang-operasyon. Ang tunay na scarce resource ay ang "naka-on at agad magagamit na compute power", hindi ang hardware na nakatambak sa warehouse.
Ipinapakita ng forward curve ng compute power na bagaman tumataas ang supply, mas mabilis pa rin ang paglago ng demand. Dahil ang grid access at approvals ay tumatagal ng taon, kahit malaking capital expenditure ay hindi agad mapupunan ang kakulangan. Ang kinakaharap ng AI ngayon ay hindi kakulangan ng user, kundi kakulangan ng tunay na nagagamit na compute power.
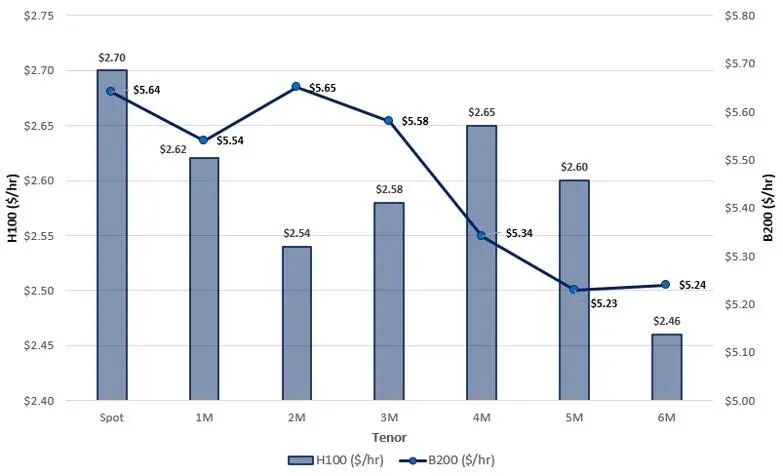
Kapansin-pansin na maraming kasalukuyang compute capacity ay resulta ng mga kontratang nilagdaan mula 2024 hanggang 2025, isang panahong hindi pa lubusang lumilitaw ang lakas ng demand. Sa paglapit ng expiration ng mga kontratang ito, posibleng magkaroon ng re-pricing sa existing infrastructure habang tumataas ang utilization, at halos di nagbabago ang cost base, unti-unting napapalakas ang operating leverage effect.Ayon sa pagsusuring ito, ang merkado ay kagyat na itinatala ang cost ng capital expenditure, ngunit maaaring mababa ang pagtataya sa potensyal ng kita sa hinaharap.
Dagdag pa rito, ang pagbaba ng presyo ng token ay hindi awtomatikong nagdudulot ng negatibong epekto. Ang mas mababang gastos sa AI ay magpapa-epektibo sa mas maraming application scenarios, at kasabay ng nagpapa-multiplika pang konsumo ng compute power ng AI agents, inaasahan ang tuloy-tuloy na paglawak ng kabuuang demand sa compute power. Ang pangunahing salik dito ay ang demand elasticity: kung ang pagtaas ng paggamit ay mas mataas sa bilis ng pagbaba ng unit price, ang mababang presyo ay lalawak pa ang merkado, sa halip na lumiit; ang tunay na masamang senaryo ay kung bumaba na ang token price, pero hindi naman tumaas ang paggamit.
02
Lalong Lumalalim ang Pagkakaiba ng Industriya, Pinakamalalaking Cloud Providers ang Nangunguna sa Dalawang Aspeto
Ang pagsusuri ng Citadel Securities ay nagpapakita ng lalong malinaw na two-pole structure ng AI industry:Sa isang dulo ay sina OpenAI, Anthropic at iba pang mga pure frontier labs, na ang mismong intelligence ang produkto; sa kabilang dulo ay sina Google, Microsoft, at iba pang diversified na hyperscaler cloud providers, na anuman ang manalong model, makikinabang sa monetization via buong stack coverage.
Sa ganitong framework, ang mga frontier model ay magtutuon sa high-value tasks tulad ng planning, reasoning, programming, at orchestration, at makakakuha ng premium revenue sa maliit na bahagi ng token; samantalang ang mas murang o open-source na mga modelo ay magsisilbi sa mataas na concurrency ng execution layer. Maaaring manatiling may pricing power ang frontier labs sa high-end tasks, pero parehong makikinabang sa dalawang layer ang hyperscaler cloud providers at mga inference service providers—dahil anuman ang workload, hindi maikakaila ang halaga ng chip, memory, network, at electricity.
Ang lohikang ito ay nakasalalay sa: ang mga frontier model ang bahala sa planning, ang mga murang modelo sa execution, at ang mga may hawak ng naka-on na compute power ang aaning ng economic value sa magkaibang dulo. Para sa mga investor, habang hindi pa tiyak ang landas ng commercialization ng AI, ang mga hyperscaler na may hawak ng physical compute infrastructure ay maaaring ang pinakamahusay na may risk-reward ratio sa kumpetisyong ito.
Kung nagustuhan mo ang nilalaman, pakipindot ang “Nakikita”
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Goldman Sachs: Huwag maghintay ng midterm elections, ang "Goldilocks" market ay maaaring mas maagang magsimula ng year-end rally sa U.S. stocks
Ayon sa Goldman Sachs, labis nang naipresyo ng merkado ang panganib ng stagflation at mataas na yield, humihina na ang epekto ng taripa, maaaring magdulot ng deflasyon ang enerhiya, at ang consumerisasyon ng AI at pagbaba ng gastos ay magpapababa ng inflation; bagamat bumabagal ang paglago, nananatiling matatag ang pangunahing kita, at limitado ang kakayahan ng central bank na maging hawkish. Sa sitwasyon ng "Goldilocks", muling sumiklab ang FOMO sa AI, hindi na kailangang maghintay ng midterm elections, maaaring maaga nang magliyab ang "Goldilocks" rally sa dulo ng taon ng US stock market.
Sa paparating na third quarter report, ang Samsung Electronics at SK Hynix ay haharap sa "napakataas na inaasahan", pagsubok sa "global AI trading"
Ang alon ng AI ay nagtutulak sa pandaigdigang "super cycle" ng semiconductors, at ang pinagsamang kita ng Samsung at SK Hynix sa ikatlong quarter ay maaaring lumapit sa rekord na 190 trilyong Korean won. Umiigting ang labanan sa HBM4, kung saan pinapataas ng intelligent AI agents ang pangangailangan sa bandwidth ng storage nang sampung beses, at ang memory ay nagiging tunay na "dugo" ng mga AI data center. Dalawang paparating na financial report ang magpapasya kung ang kasaganaan na ito ay panandalian lamang o magsasanhi ng isang estrukturang pagbabago sa pundasyon ng teknolohiya.

Meta AI pinuno Alexandr Wang: Bakit ko gustong gawin ang Muse
Muse ay naabot ang 2.8 milyong downloads sa loob ng 12 araw, nilampasan ang ChatGPT sa parehong panahon, at nagtala ng 264,000 downloads sa U.S. sa loob lamang ng isang araw—dahil dito, ang market value ng Meta ay tumaas ng $234 bilyon. Sa likod nito ay ang bukas na liham ng Chief AI Officer Alexandr Wang na tumatalakay sa "mga hangarin ng tao," at ang $14.3 bilyong "baliw" na pagkuha ni Zuckerberg noon na pinagtawanan. Ngayon, maaring ito na ang pinaka-kapaki-pakinabang na recruitment deal sa kasaysayan ng Silicon Valley.
UBS: Panatilihin ang “Neutral” na rating sa Tesla (TSLA.US) Target na presyo $385 Ang AI na naratibo ang pangunahing nagbibigay ng lohika sa pagpepresyo ng stock
Inaasahan ng UBS na ang global na bilang ng mga sasakyang idedeliver ng Tesla sa ikatlong quarter ng 2026 (3Q26) ay humigit-kumulang 470,000 units, na katumbas ng 5% pagbaba kumpara sa kaparehong panahon noong nakaraang taon at 1% pagbaba kumpara sa nakaraang quarter.
Mga presyo ng crypto
Higit pa


