
Ang negatibong ugnayan sa pagitan ng aktwal na interes rate at presyo ng ginto ay humina, ayon sa mga institusyon, ang ginto ay nagkaroon ng istraktural na suporta.

Balitang Huitong Setyembre 22—— Binanggit ni Suki Cooper, Global Head ng Commodity Research ng Standard Chartered Bank, na ang tradisyunal na negatibong ugnayan sa pagitan ng ginto at aktuwal na interest rate ay nanghihina na. Kahit nagtaas ang Fed ng rate, at tumataas ang yield ng US Treasury, patuloy pa ring pumapasok ang pondo sa mga ginto ETF, at hindi rin masyadong siksikan ang speculative position. Ang panandaliang paglakas ng dolyar ang pangunahing panganib, ngunit matibay pa rin ang structural support gaya ng pagbili ng ginto ng sentral bangko at dedolarisasyon, kaya tinataya ng bangko na ang average na presyo ng ginto sa ikaapat na quarter ay maaaring umabot sa $4,650 kada ounce, at may espasyo pang tumaas hanggang sa katapusan ng taon.
Matagal nang kinikilala ang aktuwal na interest rate bilang pinakamahalagang variable na nakakaapekto sa presyo ng ginto, na karaniwan ay nagpapakita ng malinaw na negatibong ugnayan. Ngunit
Humihina ang Tradisyunal na Ugnayang Logic, Lumiliit ang Pagiging Sensitibo ng Ginto sa Aktuwal na Yield
Pahayag ni Suki Cooper, pagkatapos ng pagtaas ng Fed ng 25 basis points noong nakaraang linggo, na-absorb na ng presyo ng ginto ang mga negatibong epekto at nabawi ang mga nawalang halaga, kasalukuyang hinahanap ng presyo ang teknikal na suporta mula sa 50-day moving average. Ang pokus ng merkado ay unti-unti nang lumilihis mula sa panandaliang polisiya patungo sa mas mahahabang usapin tulad ng dedolarisasyon, panganib ng pagkasira ng currency, at posibilidad ng market intervention. Magpapatuloy pa rin ang volatile na pattern ng presyo ng ginto, ngunit ang patuloy na pag-purchase ng central banks ay patuloy na nagbibigay ng suporta sa ilalim, habang iba’t ibang structural drivers ay nananatili — bagama’t maaaring bumagal ang bilis ng pagtaas ng presyo.
Malinaw na makikita sa datos ang pagbabagong ito ng correlation. Sabi ni Cooper: “Ang correlation coefficient sa pagitan ng ginto at 10-year at 30-year US Treasury yields ay halos neutral, na nasa -20% at -10% ayon sa pagkakabanggit. Ang negatibong ugnayan sa pagitan naman ng ginto at 2-year at 5-year na aktuwal na yield ay humina rin, bumaba ang correlation coefficient mula -30% at -38% noong nakaraang buwan sa -16% at -22%, pero may reference pa rin ito.”
Noong 2026, nagkaroon ng malaking reversal ang inaasahan ng market para sa monetary policy, at mahalaga itong bigyang pansin. Sa simula ng taon, tinataya ng merkado na magbababa ng rate ang Fed ng dalawang beses, at noon ay ang presyo ng ginto ay nasa $4,500 kada ounce. Samantalang
Patuloy ang Pagbalik ng Investment Funds, Hindi Labis ang Speculative Positions
Kahit nananatiling mataas ang yield ng US Treasury, umiinit muli ang demand sa investing ng ginto.
Tungkol naman sa speculative participations, wala pang nakikitaang sobrang init o pagdagsa. Bago ang Fed meeting ngayong Setyembre, ang mga short-term investors ay nagbawas ng gold exposure partikular sa pag-profit take, kung saan sa dalawang linggo bago ang meeting ay nabawasan ng 11,800 hands ang net long positions ng pondo—pinakamalaking pagbaba mula Marso ngayong taon, kabilang dito ang kabuuang pagbaba ng long positions ng 14,000 hands.
Sabi ni Cooper: “Kadalasan, mas mabilis mag-price in ng short-term funds ang expectations ng pagtaas ng rate kaysa sa pagbagsak ng rate, kaya nababawasan ang downside ng presyo ng ginto oras na napagtibay na ang rate hike.” Sa ngayon, nananatiling mataas sa 34% ang share ng net long positions sa kabuuan ng holdings, positive pa rin overall, ngunit sa tingin ng Standard Chartered, hindi pa labis ang crowding ng speculative positions kaya mababa ang panganib ng biglaang pag-exit.
Dolyar pa rin ang Pangunahing Panganib sa Panandalian, Lumalabas na ang Presyo ng Ginto sa ika-apat na Kwarto
Inaasahan ng mga ekonomista ng Standard Chartered na magtataas muli ng rate ang Fed sa Disyembre, at mananatili itong hindi gagalawin buong taon ng 2027. Matapos itaas ang forecast sa terminal rate ng Fed ng 50 basis points, itinaas din ng bangko ang projection sa yield curve ng US Treasury. Kahit tinitingnan ng institusyon ang posibleng pag-angat ng presyo ng ginto sa katapusan ng taon, meron pa ring panganib.
Pahayag ni Suki Cooper,
Bahagyang nabawasan ang takot sa pagbaba ng dolyar matapos ang rate hike ngayong Setyembre, at lumakas pa ang relative yield advantage ng dolyar. Kaya kung patuloy na lalakas ang dolyar, maaari nitong pigilin pansamantala ang presyo ng ginto. Gayunpaman, halos na-price in na ng mga mamumuhunan bago ang Fed meeting ang posibilidad ng pagtaas ng rate, kaya naging maikli lang ang profit-taking phase ng presyo ng ginto pagkatapos ng rate hike. Tinantiya ng Standard Chartered na ang average price ng ginto ngayong ikaapat na quarter ay mga $4,650 kada ounce, habang ang kasalukuyang average spot gold price noong ikatlong quarter ay humigit-kumulang $4,350 kada ounce, kaya positibo ang pananaw ng institusyon sa galaw ng presyo ng ginto sa katapusan ng taon.
Konklusyon
Nagkakaroon ng pagbabago sa pricing framework ng ginto; nababawasan ang impluwensya ng aktuwal na interest rate habang lumalakas ang mga pangmatagalang structural na driver gaya ng dedolarisasyon at pagbili ng sentral bangko ng ginto. Sa panandaliang panahon, ang pag-asang magpapatuloy ang rate hike ng Fed at paglakas ng dolyar ay magsasanhi ng volatility at pipigil sa bilis ng pag-akyat ng ginto, ngunit hindi siksikan ang speculative positions at tuloy-tuloy ang daloy ng funds sa ETF, na nagbibigay suporta sa presyo.
Pinapakita ng pagsusuri ng Standard Chartered na
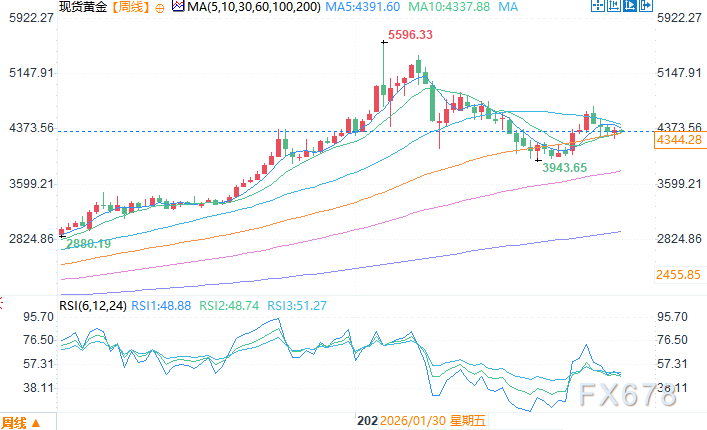
Weekly chart ng spot gold Pinagmulan: EasyHuitong
Sa oras ng Beijing Setyembre 22, 11:15 AM, ang spot gold ay nasa $4,346.28 kada ounce
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ulat: Magsisimula ang pagtaas ng presyo ng wafer foundry ng TSMC mula Enero sa susunod na taon ng 3% hanggang 6%, at ang visibility ng mga order ay palalawigin hanggang 2030
Ayon sa mga ulat ng media, ang presyo ng advanced na proseso ng paggawa ng 2-nanometer at 3-nanometer ng TSMC ay tumataas nang mas mabilis; ang mga matured at espesyal na proseso ay nakadepende sa produkto, rate ng paggamit, at kundisyon ng kliyente para sa indibidwal na negosasyon. Sa kasalukuyan, ang 8-inch na kapasidad ng planta ng TSMC ay higit sa 100% na utilization, at ang mga proseso na mas mababa sa 45 nanometer ay puno. Ang pagtatayo ng AI data center ay hindi lamang nagpapataas sa demand para sa GPU at HBM, kundi pati na rin sa PMIC, MCU, at analogue IC, na nagpapalakas ng mga order para sa mga matured na proseso.
Nakatakda ang Kagawaran ng Pananalapi ng US na muling bumili ng hanggang $6 bilyon na long-term bonds; pinakamataas ang 30-taong yield mula noong 2007
Ito ang ikalawang round ng pinalaking buyback ng mahahabang bond ng Kagawaran ng Pananalapi, kung saan bibili sila muli ng mga government bond na may maturity na 20 hanggang 30 taon. Matapos ipahayag ang pinakamataas na plano para sa buyback, patuloy na tumaas ang yield ng 30-taong US Treasury at umakyat pa sa mahigit 5.4%. Noong dalawang linggo ang nakalipas, ang unang round ng pinalaking buyback ay may upper limit na $6 bilyon, na mas mababa sa inaasahan ng ilan sa pamilihan, at ang aktuwal na buyback ay umabot lamang sa $5.2 bilyon. Ayon sa Kagawaran ng Pananalapi, kulang ang kompetitibong mga alok.
Maraming salik ang nakakaapekto, mas lumalakas ang pagbebenta ng US bonds! 5-taong yield, unang beses na lumampas ng 5% mula 2007, habang ang 10-taong yield ay umabot ng 5.1%
Ang PMI ng Estados Unidos noong Setyembre ay mas malakas kaysa sa inaasahan, ang internasyonal na crude oil ay muling umabot sa $100, at ang mga pahayag ng mga miyembro ng Federal Reserve tungkol sa posibleng pagtaas ng interes ay nagdulot ng negatibong epekto sa merkado ng utang. Ang auction ng 5-taong US Treasury bonds ay naging isang malaking problema, na lalong nagpapalala sa merkado ng utang. Ang 5% psychological threshold para sa 10-taong US Treasury yield ay nagsisimula nang mawalan ng kahulugan bilang "kisame", at nagsisimula nang pag-usapan ng merkado ang 6%. Bukod sa trading ng interest rate hikes, ang presyur ng fiscal at supply ay nagdudulot din ng pagtaas ng yield ng long-term bonds.
Iniulat na isinaalang-alang ng administrasyon ni Trump ang 90-araw na pagbabawal sa pag-export ng diesel, ngunit ito'y itinanggi; hayagang tinutulan ng Kalihim ng Enerhiya ng U.S.
Noong Miyerkules, ayon sa ulat ng Politico, inihahanda ng administrasyon ni Trump ang isang 90-araw na pagbabawal sa pag-export ng diesel. Kasunod nito, iniulat ng Reuters na hindi pa handa ang Estados Unidos na ipatupad ang nasabing pagbabawal. Sinabi rin ng Kalihim ng Enerhiya ng Estados Unidos sa parehong araw na ang pagbabawal sa pag-export ng diesel ay “tiyak na hindi magtatagumpay,” at ang hakbang na ito ay magpapapilit sa mga refinery na bawasan ang produksyon, na magreresulta sa pagtaas ng presyo ng gasolina at gasolina para sa eroplano. Matapos ang ulat mula sa Politico, bumagsak ng higit sa 7% ang futures ng diesel sa Amerika, ngunit bahagyang bumawi pagkatapos, kahit hindi pa rin nababawi ang lahat ng lugi.
Mga presyo ng crypto
Higit pa


