
Humina nang hindi inaasahan ang PCE, ngunit bakit hindi ganoon ka-excited ang merkado

汇通网 Setyembre 30, Balita—— Ang PCE ay lubos na hindi umabot sa inaasahan, samantalang ang ADP ay lumampas pa sa inaasahan, na sa unang tingin ay tila isang kontradiktoryong larawan ng “mainit ang employment, humuhupa ang demand.”
Ang PCE ay lubos na hindi umabot sa inaasahan, samantalang ang ADP ay lumampas pa sa inaasahan, na sa unang tingin ay tila isang kontradiktoryong larawan ng “mainit ang employment, humuhupa ang demand.”
Ngunit itong “hindi inaasahan” na resulta, ay hindi naman talaga hindi inaasahan——
Hindi mabagal ang merkado, bagkus ay naunawaan nito ang bagong “panukat”── kaya kahit humina ang PCE ng hindi inaasahan, hindi naman ganoon ka-excited ang merkado.
Pagbagsak ng Datos: Isang lampas-inasta na paglamig, ngunit may bakas ng pagbabago sa metodo ng pagtitimbang
Ang kabuuang PCE ay tumaas ng 3.4% year-on-year, at ang core PCE ay 3.0% year-on-year, kapwa mas mababa sa dating inaasahan ng merkado na 3.7% at 3.3%, at mas mababa pa kaysa sa nakaraang reading; month-on-month naman, ang kabuuan at core ay nagtala ng 0.3% at 0.2%, pareho ring mahina.
Bagaman bumaba na ang pinakabagong reading mula 3.7% noong Hulyo, limang taon na itong kapansin-pansing mas mataas kaysa 2% target ng Federal Reserve.
Sa likod ng sorpresa, may nakatagong dahilan—hindi lahat ng paglamig na ito ay nagmumula sa paghina ng demand, kundi nagmula sa pagbabago ng statistika: Binago ng pamahalaan ni Trump ang core measurement method, na mula pagsukat batay sa financial asset prices ng portfolio management fees, ginawa itong batay sa working hours at hourly earnings, kaya sistematikong nabawasan ang epekto ng stock market rally sa inflation.
Sa madaling salita, ito ay isang paglamig na “pinakinis” ng statistical basis, hindi ito simpleng basahin ng merkado bilang isang dalisay na signal ng pivoting patungong dovish na polisiya.
Dalawang Panig ng Datos: “Self-moderation” ng inflation at ang katatagan ng employment
Kasabay ng datos na ito ay kapansin-pansin rin ang pahayag ng Presidente ng Federal Reserve ng New York, si Williams.
Bihira niyang ibigay ang ganoong eksaktong signal, na nagsasabing bahagi ng inflationary pressure ay kusa nang humuhupa: Ang presyo ng pabahay, pangunahing gastusin ng mga residente, ay malinaw na bumabagal na, at bagamat matatab ang labor market, hindi pa rin nakakaabot sa consumer prices ang pagtaas ng suweldo—na nagbibigay ng isa pang batayan, maliban sa statistical measurement, para hindi na kailangan pang magtaas ng interes.
Sa kabilang dako, ang datos ng employment ay naglalarawan ng isa pang makahulugang larawan.
Ipinaalala ng ADP report na noong Setyembre, umabot sa 90,000 ang bagong trabaho sa pribadong sektor, higit sa inaasahang 70,000, at na-upgrade pa ang datos noong Agosto. Sa gitna ng mataas na presyo ng enerhiya at tumataas na interest rates, nananatiling matatag ang labor market, ibig sabihin, hindi ibinuwis ng job market ang paglambot ng inflation.
Kapag “mahina ang inflation” at “matatag ang employment,” hindi na kailangan ng Fed na mamili nang mahapdi—nagkakaroon ito ng mas malaking espasyo para pansamantalang huwag gumalaw sa polisiya.
Policy Balance: Ang hamon ng komunikasyon at ang suspense sa Oktubre
Mahalaga ang eksaktong pahayag ni Williams dahil nagbago na ang kapaligiran ng komunikasyon ng Federal Reserve.
Itinakwil ng kasalukuyang chairman na si Walsh ang kinagawiang "verbal guidance" ng mga naunang chairman—ang pagpapahiwatig bago ang pulong para hubugin ang market expectation, na may kasamang panganib: kung ang merkado ay magtitiwala na kikilos ang Fed officials sa paraang hindi nila binabalak, mapipilitan ang Fed pumili sa “pagpagulat sa investors” o mag-“interest hike” kahit hindi ito kailangan—na tinulungan ni Williams na iwasan ang problemang ito.
Dahil dito, bahagyang kumiling ang policy balance, at ang market pricing para sa 25 basis point rate hike sa Oktubre 28 ay bumagsak mula sa mga 66% noong Martes ng umaga pababa sa halos 45%; maging ang inaasahang pagtaas na 50bp this year ay bumaba mula 55% to about 35%.
Malapit pa ang midterm elections, anim na araw na lang ang lagpas, kaya mas lalong nagiging mahirap para sa Fed na magtaas ng rate nang walang sapat na dahilan.
Subalit, hindi puro dovish signals—ang board member na si Barr, na malapit ang pananaw kay Williams, ay nagsabi ring “maaaring kailanganin pa ang karagdagang adjustments,” na kinatigan din ni Cook, ngunit pareho nilang nilampasan ang pagbibigay ng tiyak na iskedyul.
Sa pagpupulong ngayong Oktubre, hawak na ng officials ang September employment report na ilalabas Biyernes at ang September inflation data na lalabas dalawang linggo pa, kaya doon pa talaga mananaig ang probability.
Merkado at Pagtratrade: Pagtitiyaga habang nasa 19-year high & pagtatapos
Pabalik sa mismong market, ang mas mababang core PCE kaysa inaasahan ay pansamantalang nagpahinga sa mahahabang yields na matagal nang nadidiin.
Sa mga nagdaang linggo, tumuloy-tuloy nang umakyat sa pinakamataas sa 19 na taon ang long-term rates: noong Martes, umabot sa 5.25% ang 10-year US Treasury yield, mas mataas kumpara sa 5% noong Sept 16 na huling nagtaas ang Fed;
Kapag nanatili ang yields sa taas, mas matindi ang pagpigil sa corporate at household borrowing at spending. Sa short term, ang paglamig ng inflation ay maaaring pansamantalang sumuporta sa US Treasury at ginto, ngunit di pa rin nararapat magmadali sa directional bets.
Ang statistical factors na kasama sa paglamig ng inflation, ang resistensya ng job data, at ang maingat na kilos at komunikasyon ng mataas na opisyal, ay paalala na di dapat ituring na tutuloy-tuloy ang weak data bilang malawakang dovish na paglipat.
Ang pagtitiyaga ay mas mahalaga kaysa direksyon; ang datos, mas mapagkakatiwalaan kaysa emosyon.
Bago lumabas ang non-farm payrolls ngayong Biyernes, malamang manatili ang yields sa volatile highs—ang kinikilos ng isang rasyonal na trader ay hindi agad pumosition, kundi maghintay habang malabo ang lahat, at saka kumilos ng tiyak kapag malinaw na.
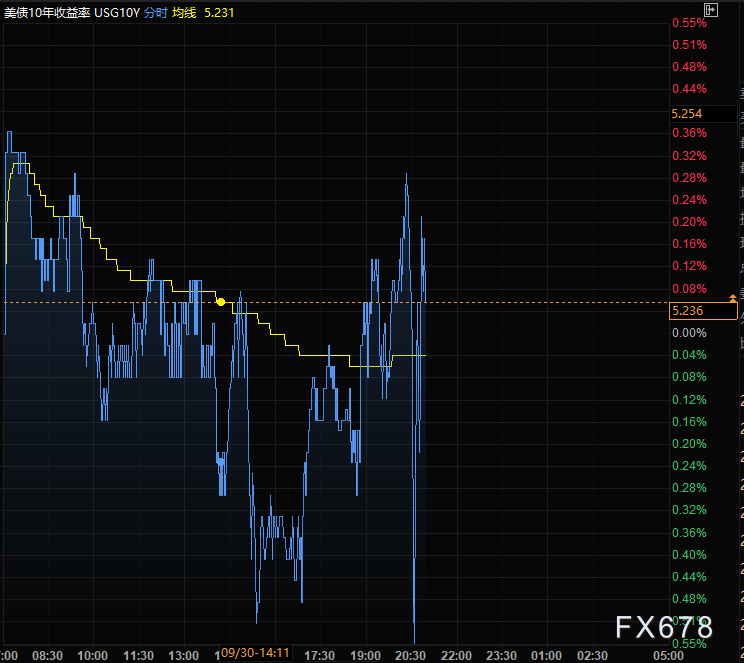
(10-year US Treasury yield intraday chart, Pinanggalingan: 易汇通)
Beijing Time 21:00, ang 10-year US Treasury yield ay nasa 5.244%.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Sinabi ni Trump na dapat magbitiw si Powell bilang tagapamahala ng Federal Reserve
Nag-post ang Pangulo ng Estados Unidos na si Trump sa social media, hinihikayat si Powell na agad magbitiw sa kanyang posisyon bilang direktor ng Federal Reserve, at nagbanta na kung tumanggi itong magbitiw, magsasampa ang pamahalaan ng Estados Unidos ng kaso laban sa kanya dahil sa katiwalian o kapabayaan. Ang pahayag na ito ay nag-ugat mula sa ulat na inilabas ng internal na Inspector General ng Federal Reserve, na bagama't walang natuklasang anumang kriminal na paglabag, ay naglantad naman ng ilang pagkakamaling pamamahala na nagdulot ng malalang sobrang gastos sa proyekto ng pagrerenobasyon ng punong-tanggapan.
Patuloy na sumasabog ang pangangailangan sa AI memory, lumagpas sa inaasahan ang kita ng Micron (MU.US) sa ika-apat na quarter; mahigit 10 beses ang taunang paglago ng quarterly revenue ng core business ng data center.
Inilabas ng higanteng kumpanya ng storage chip na Micron Technology ang kanilang ika-apat na quarter na financial report para sa fiscal year 2026 nitong Miyerkules pagkatapos ng trading hours. Lumampas ang kita at profit ng kumpanya sa inaasahan ng Wall Street, at nagbigay sila ng forecast para sa susunod na quarter na mas mataas kaysa sa inaasahan ng merkado.
Ang Federal Reserve ay nag-apruba ng reporma sa stress test sa botong 6 laban sa 1: Ang volatility ng capital requirement ay nabawasan ng kalahati, ang nag-iisang tutol ay nagbabala sa binawasang resilience
Opisyal na inaprubahan ng Federal Reserve ang dalawang pinal na patakaran na naglalayong pahusayin ang transparency at bawasan ang pagkasumpungin ng capital requirement ng halos 50%. Ang mga bagong patakaran ay magbubukas ng pampublikong konsultasyon para sa mga scenario ng stress test, at gagamitin ang average ng resulta ng pagsusuri sa loob ng magkakasunod na dalawang taon upang kalkulahin ang capital buffer, na ipapatupad ang averaging mechanism sa 2028. Ang repormang ito ay bunga ng matagal nang negosasyon sa sektor ng pagbabangko at positibong tinanggap ng mga industriya. Gayunpaman, nagbabala ang mga kritiko gaya ni Gobernador Barr na maaaring pahinain ng reporma ang bisa ng stress test at bawasan ang kabuuang katatagan ng sistema ng bangko.

Mga presyo ng crypto
Higit pa


