
Kahit mas maganda kaysa inaasahan ang datos ng implasyon, patuloy pa ring tumataas ang yield ng US Treasury, hinala ng Wall Street na "Japan ang nasa likod nito"

Patuloy ang alon ng pagbebenta ng US Treasury, at ngayon nakatuon ang pansin ng merkado sa Japan. Kahit na ang datos ng inflation ay nagpakitang bumagal, ang 10-taong US Treasury yield ay patuloy na tumaas sa napakataas na antas na 5.28%, at masigasig na pinagtatalunan ng mga analyst sa Wall Street kung saang paraan nga ba ginagampanan ng Japan ang pagmamaneho ng pag-ugoy ng pandaigdigang merkado ng bonds.
Noong Huwebes, bagama’t mas mababa sa inaasahan ang core PCE data, ipinagpatuloy pa rin ng US Treasury yields ang pagtaas, na bumigo sa inaasahan ng merkado na “ang paglamig ng inflation ay magpapagaan ng pagbebenta.” Itinuro ng Yardeni Research at Deutsche Bank ang sanhi ng problema sa Japan, ngunit may magkaibang pananaw sa mekanismo ng paglipat — ang una ay naniniwalang ang pag-close ng yen carry trade ang pangunahing rason, samantalang ang ikalawa ay naniniwalang ang mismong pagtaas ng Japanese Government Bond (JGB) yields ang susi.
Ang pangunahing epekto ng hidwaan na ito: Kailan titigil ang pagbebenta ng US Treasury, o maaaring nakasalalay ito kung matatag nga ba ang Japanese bond market. Ipinapakita ng pinaka-bagong ulat ng Goldman Sachs na ang CTA trend-following funds ay may netong short position sa global bond market na umabot na sa -$170 bilyon (DV01 base), at patuloy pang lumalawak, na nagpapakita na ang pesimismo sa bond market ay umabot na sa makasaysayang sukdulan.
Dalawang Interpretasyon: Carry Trade Closeout o Interest Rate Repricing?
Sa ulat, itinuturo ni Ed Yardeni, presidente at chief investment strategist ng Yardeni Research, na ang mga investor na gumamit ng yen bilang pagpuhunang currency sa carry trade ay maaaring nagpapalala ng pagbebenta ng bonds sa mundo. Aniya, sa pagtaas ng interest rate ng Bank of Japan (BOJ), napipilitang ibenta ng mga carry traders ang mga government bonds na binili gamit ang murang yen loans, “Ang transaksiyong ito ang nagbigay-daan sa maraming bansa na mapanatili ang fiscal deficit operations nang hindi nagtutulak ng bond yields pataas, ngunit oras na ngayon para magbayad ng utang.”
Dagdag pa ni Ed Yardeni, habang nagpapanatili ang Bank of Japan at iba pang pangunahing central banks ng napakababang borrowing costs, marami ang mga pamahalaan na nakapag-utang at nakabuo ng napakalaking utang. Tinawag niya ang kasalukuyang kalagayan bilang “paghihiganti ng bond vigilantes”—isang konseptong siya mismo ang nagpasimula at nagpalaganap noong dekada 1980.
Ngunit hinamon ni Shoki Omori, chief Japan fixed income strategist ng Deutsche Bank, ang nasabing lohika. Aniya, sa mekanismo, dapat magdulot ng yen appreciation ang pag-close ng carry trade, at may iiwan na tiyak na “fingerprint” sa merkado: tumataas ang yen, bumabagsak ang yen shorts ng mga speculators, bumababa ang stock market, at tumataas ang US Treasuries dahil sa safe-haven demand. “Ngunit ang kasalukuyang galaw ay kabaligtaran—” aniya, “Sabay na bumabagsak ang bonds at yen, senyales ito ng repricing ng inflation at interest rates, hindi ng deleveraging.”
Ang direksyon ng daloy ng puhunan ay sumusuporta rin sa interpretasyong ito. Ipinapakita ng lingguhang datos ng Japanese Ministry of Finance na sa dalawang linggo hanggang Setyembre 12, net buyers ng foreign long-term bonds ang mga residenteng Hapones (netong pagbili ng 1.1 trilyong yen mula Setyembre 6 hanggang 12), habang noong huling bahagi ng Agosto ay net sellers sila ng 2.8 trilyong yen; samantala, apat na sunod na linggo nang netong bumibili ng Japanese long-term bonds ang mga hindi residents, kung saan 2.2 trilyong yen ang binili noong linggo ng Setyembre 12. Ipinaliwanag ito ni Shoki Omori bilang “pagpasok ng foreign capital sa JGB, muling paglabas ng Japanese capital”—salungat sa lohika ng capital repatriation.
Konsensus sa Gitna ng Hidwaan: Ugat ng Problema ay Japanese Bond Market
Kahit may hindi pagkakaunawaan sa mekanismo ng transmisyon, nagkakasundo ang parehong analysts sa isang bagay: Ang ugat ng pagbebenta ng US bonds ay nakaturo sa Japan, at ang sentro ay ang kaguluhan sa domestic bond market ng Japan.
Sa ulat ni Goldman Sachs strategist Isabella Rosenberg na pinamagatang “Anong Fiscal Risk Signal ang Ipinapadala ng Japanese Yields?”, tinukoy niya na simula Mayo, lumawak ang JGB swap spreads kasabay ng pagtaas ng yield sa kabuuan ng yield curve. Napansin niya na ang pagganap ng JGB laban sa swap ay mas maganda kaysa inaasahan – ibig sabihin, mas malaki ang itinaas ng swap yield kaysa bond yield – kaya mahirap palakasin ang panoorin na “JGB supply at demand issue ang nagtutulak ng pagbebenta,” at kabaligtaran ito ng nangyari matapos alisin ang yield curve control (YCC).
Nakikita ng Goldman Sachs na ang relatibong lakas ng JGB ay maaaring resulta ng maraming factors: pagbaba ng issuance sa long end, optimistikong inaasahan sa domestic demand (lalo na sa sitwasyon ng GPIF at mga patakaran ukol sa NISA), at marginal na pagluwag ng supply pressure sa long end mula sa mga pamamalaan ng Japan, US, UK at iba pang pangunahing ekonomiya.
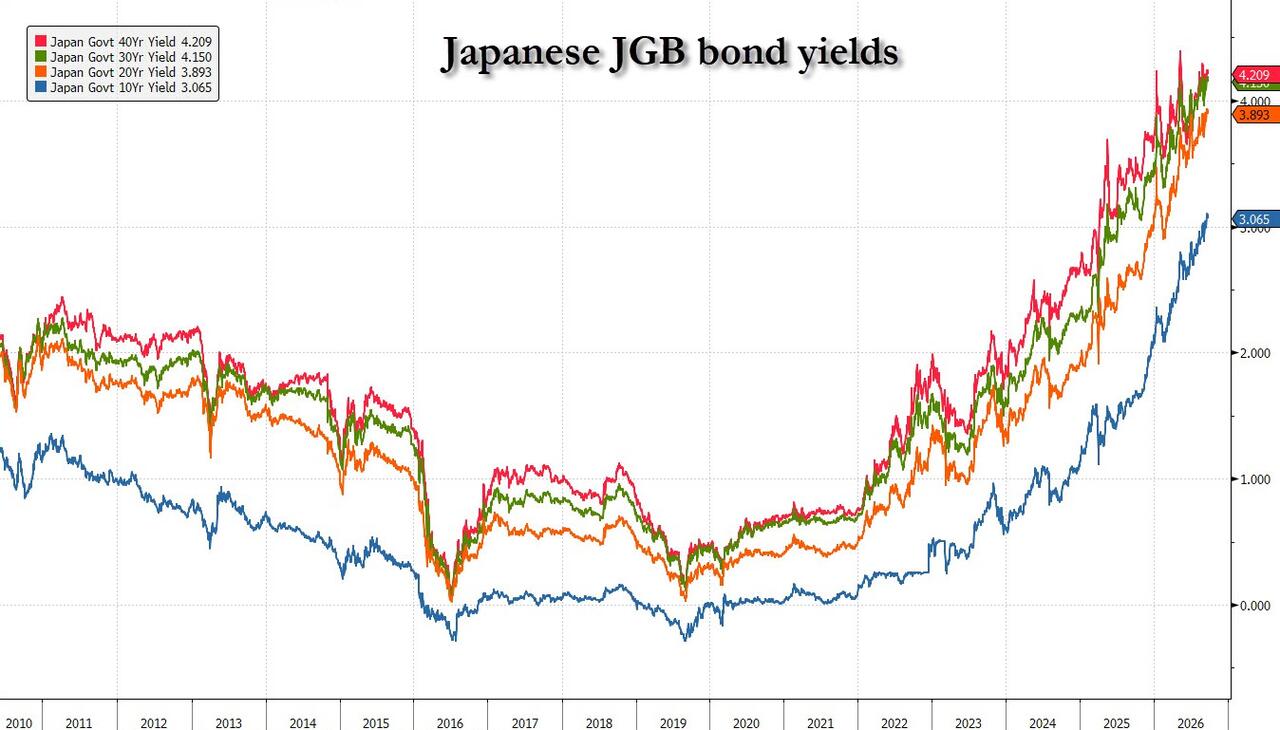
Gayunpaman, nagbabala rin ang Goldman Sachs na panggitnang panahon, dahil inaasahan na tataas ang issuance ng JGB sa susunod na taon at patuloy ang BOJ sa pag-phase out ng balance sheet, dapat magbalik sa mas makitid na antas ang swap spreads. Sa madaling salita, kung hindi magiging matatag ang Japanese bond market, mahirap asahan na hihina ang selling pressure sa US Treasuries, lalo na’t karamihan sa long-term JGB yields ay nasa makasaysayang mataas na antas.
Political Constraints na Nagiging Sagabal sa BOJ
Ang mas nakababahala pa sa merkado ay ang kaluwagan ng patakaran ng Bank of Japan.
Ipinahayag na ni bagong Punong Ministro Sanae Takaichi ang hindi niya pagkakasiya sa kamakailang pagtaas ng rate, at nagpaplanong palitan ang ilang BOJ board members ng mga mas ‘dovish’, na nangangahulugang walang political will ang BOJ na higit pang higpitan ang policy stance nito.
Sa ganitong kalagayan, umakyat na sa bihirang mataas na antas ang 10-taong JGB yield, at malinaw na hinuhusgahan ng merkado na hindi sapat ang lakas ng rate hikes ng BOJ para sugpuin ang patuloy na pagtaas ng inflation sa Japan. Ang kamakailang matinding atensyon ni Secretary of Finance Vincent sa sitwasyon sa Japan ay lalong nagpapatibay sa malalim na epekto ng Japanese bond market sa galaw ng US Treasuries.
Sa kasalukuyan, ang CTA trend-following funds ay may netong short positions sa pandaigdigang bond market na umabot na sa -$170 bilyon, at lingguhan pa ring lumalawak, indikasyon na ang bearish sentiment sa global bond market ay sumagad na sa pinakamataas na antas sa kasaysayan. Gayunpaman, pinapaalala ng Goldman, kapag may senyales ng deflation o kitang-kitang paghina ng ekonomiya, maaaring maranasan ang pinakamalupit na short squeeze sa kasaysayan sa US at Japanese government bonds.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Meta Muse sumikat ngunit naharap sa hamon ng pagpapanatili: Mas mababa ang rate ng pagbubukas kaysa sa mga pangunahing app, pangmatagalang kita ay sinusubok
Mula nang ilunsad ang AI agent na Muse ng Meta, umabot na sa mahigit 5.6 milyong beses ang kabuuang pag-download at minsang nanguna sa Apple App Store, ngunit ang rate ng pagbubukas ng user ay mas mababa pa rin kumpara sa mga pangunahing app gaya ng Google at ChatGPT. Hindi pa umaabot sa inaasahan ang retention at dalas ng paggamit. Dahil dito, ibinaba ng BNP Paribas ang long-term monetization forecast para sa Muse, naniniwalang sa maikling panahon ay mahirap nitong matapatan ang mga vertical platform tulad ng e-commerce at travel. Sa hinaharap, kakailanganin pa rin ng Muse na pataasin ang partisipasyon ng user at patunayan ang modelo ng ads at iba pang paraan ng commercialisasyon.
Bank of America: "AI trading" ang huling depensa ng merkado ng US Treasury sa kasalukuyan
Nagbabala ang Bank of America na ang narrative ng AI ay nagsisilbing "buffer" laban sa mga macro risk, na nagpapababa sa volatility ng merkado. Ang FOMO na dulot ng AI ay bumubuo ng "AI put option" effect, kaya ang stock market ay halos walang reaksyon sa matinding paggalaw ng bond market. Nangangamba ang Bank of America na kapag nabigo ang narrative ng AI, ang pagbaba ng inaasahang paglago ay maaaring magdulot ng crisis sa bond market na maging crisis sa buong merkado, at lahat ng naipon na macro risk ay sabayang lalakas.

Mga presyo ng crypto
Higit pa


