
Goldman Sachs: Kailangang magdusa muna ang AI bago makatikim ng tamis

👆I-click ang asul na teksto para sundan kami
Ulat mula sa Goldman Sachs
Malinaw na nakita na ng lahat kung gaano kabilis gumastos ang mga teknolohiyang higante sa pagtatayo ng AI. Naglabas din ang Goldman Sachs ng isang ulat upang sagutin ang tatlong pangunahing tanong tungkol sa AI na madalas itanong ng kanilang mga kliyente kamakailan. Kabilang dito kung paano gagalaw ang kapital na paggasta (capital expenditure) sa AI sa susunod na mga hakbang, gaano kalaking kita ang kailangan upang masuportahan ang mga gastusin, at kung magkano na ang naipresyo ng stock market para sa AI. Hindi maikakaila, bawat tanong ay napakahalaga—kaya naman, susundan natin ang ulat na ito at tingnan ang mga sagot dito.
Tungkol sa unang tanong, paano gagalaw ang kapital na paggasta ng AI? Itinuro ng Goldman Sachs na ang Top 5 cloud providers ay inaasahang aabot sa $800 bilyon ang kapital na paggasta ngayong taon, at tinatayang lalaki pa ito hanggang $1.1 trilyong dolyar sa susunod na taon, pangunahin dahil mas mabilis lumaki ang demand kaysa kakayahang mag-supply ng computing power, kaya marami pang order na nakapila pa.
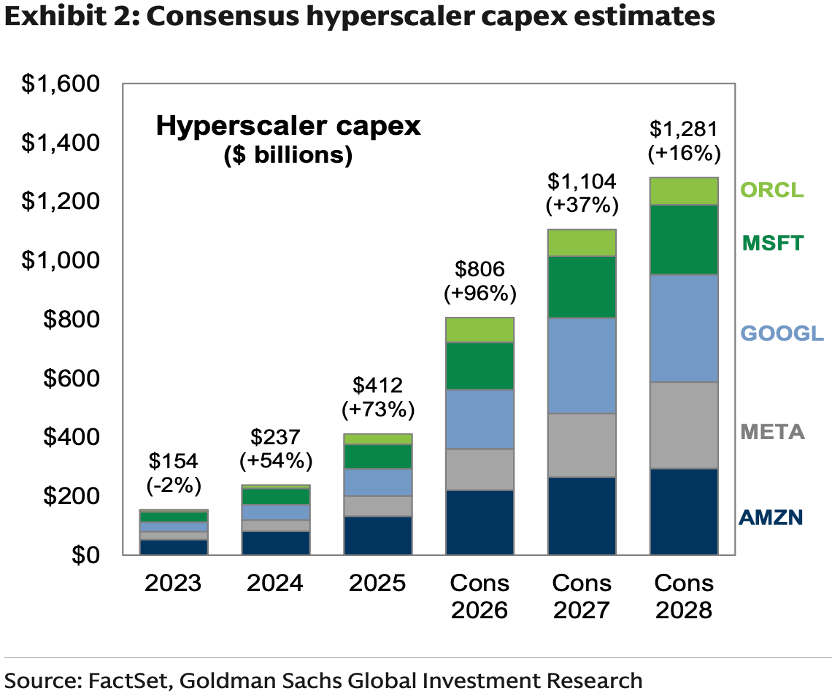
Mas mataas pa ang sariling pagtataya ng Goldman Sachs, na sa susunod na taon ay aabot sa humigit-kumulang $1.2 trilyon, ngunit hihina ang bilis ng paglago mula halos 100% ngayong taon. Isa sa mga dahilan ng pagbagsak ng growth rate ay pera; lumampas na ang kapital na paggasta ng Top 5 cloud providers ngayong taon sa cash flow na dulot ng kanilang operasyon. Kung gusto pa nilang dagdagan ang investment, kailangan na nilang umutang o maglabas ng karagdagang shares. Ayon sa Goldman Sachs, malusog pa ang interest coverage ratio ng Top 5 cloud providers at kaya pa nilang magbayad, pero hindi tiyak kung makakasabay ang financing sa pangangailangan. Bukod dito, may mga restriksiyon ng pamahalaan sa pagtatayo ng mga data center at sinasadyang binabagal ang rollout ng mga frontier model na maaaring pumigil din sa bilis ng pagtatayo.
Gayunpaman, patuloy pa ring nailulunsad ang investment ng Top 5 cloud providers dahil sa demand ng computing power at backlogs ng order. Habang tumitindi ang kumpetisyon sa open-source models, pababa nang pababa ang token fees sa AI, kaya dapat mas mabilis lumaki ang usage para masuportahan ang kita at mga susunod pang puhunan. Kaya inaasahan pa rin ng Goldman Sachs na tataas pa ang capital expenditure, pero unti-unti nang babagal ang growth rate.
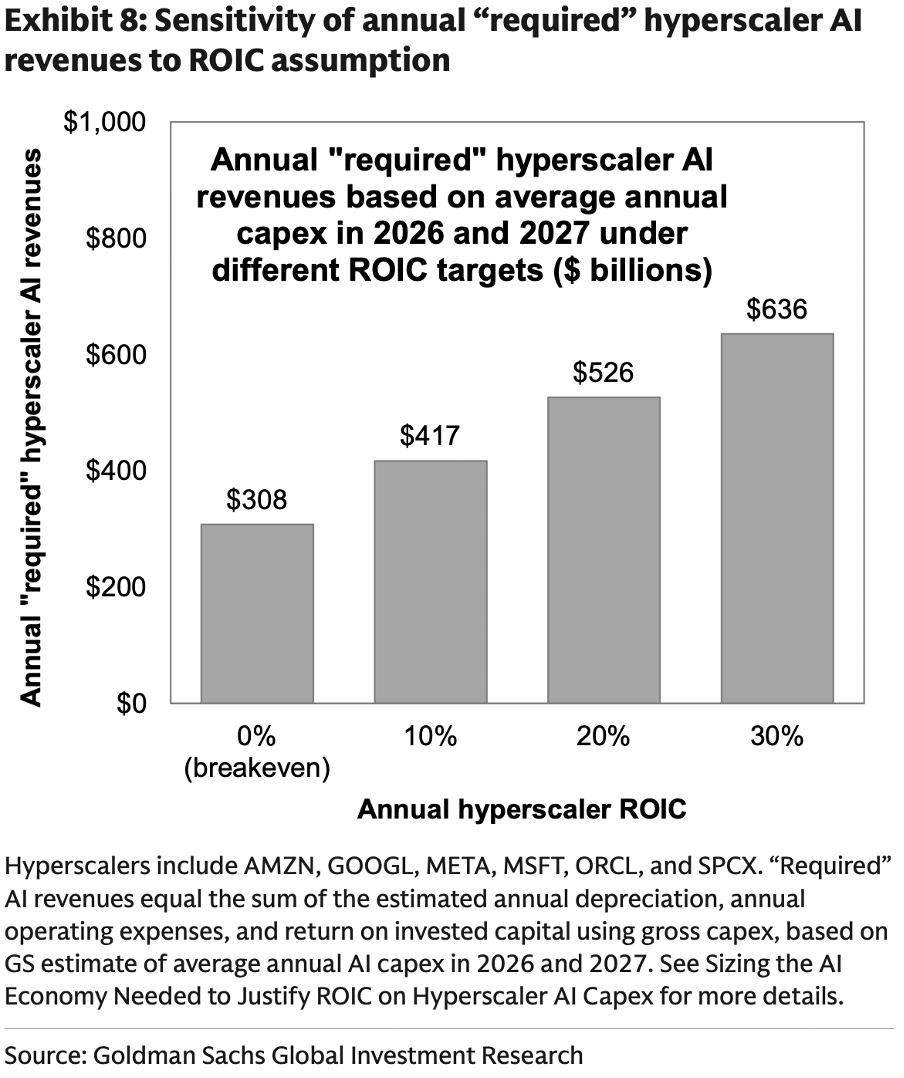
Sa ikalawang tanong naman tayo: Gaano kalaking kita ang kailangan upang masuportahan ang ganoong kalaking gastos? Ayon sa pagtatantiya ng Goldman Sachs gamit ang average na AI capital expenditure sa taon na ito at susunod, kailangan ng mga pangunahing computing power manufacturers ng mahigit $300 bilyon na AI revenue kada taon sa susunod na ilang taon para mabayaran ang equipment depreciation at operational expenses. Kung maglalayon silang magkaroon ng 10% hanggang 20% return on investment, tataas ang kailangang kita sa mahigit $400 bilyon hanggang mahigit $500 bilyong dolyar kada taon.
Sa kasalukuyan, hindi pa umaabot sa ganyang threshold ang AI revenue ng mga cloud providers, ngunit bumibilis na ang growth. Ang hindi pa tinutupad na mga order ng Amazon, Google, at Microsoft ay umabot sa $1.7 trilyon. Kahit kabilang dito ang ordinaryong cloud business at hindi pawang AI revenue, nagbibigay pa rin ito ng matibay na suporta para sa paglago ng kita sa hinaharap.
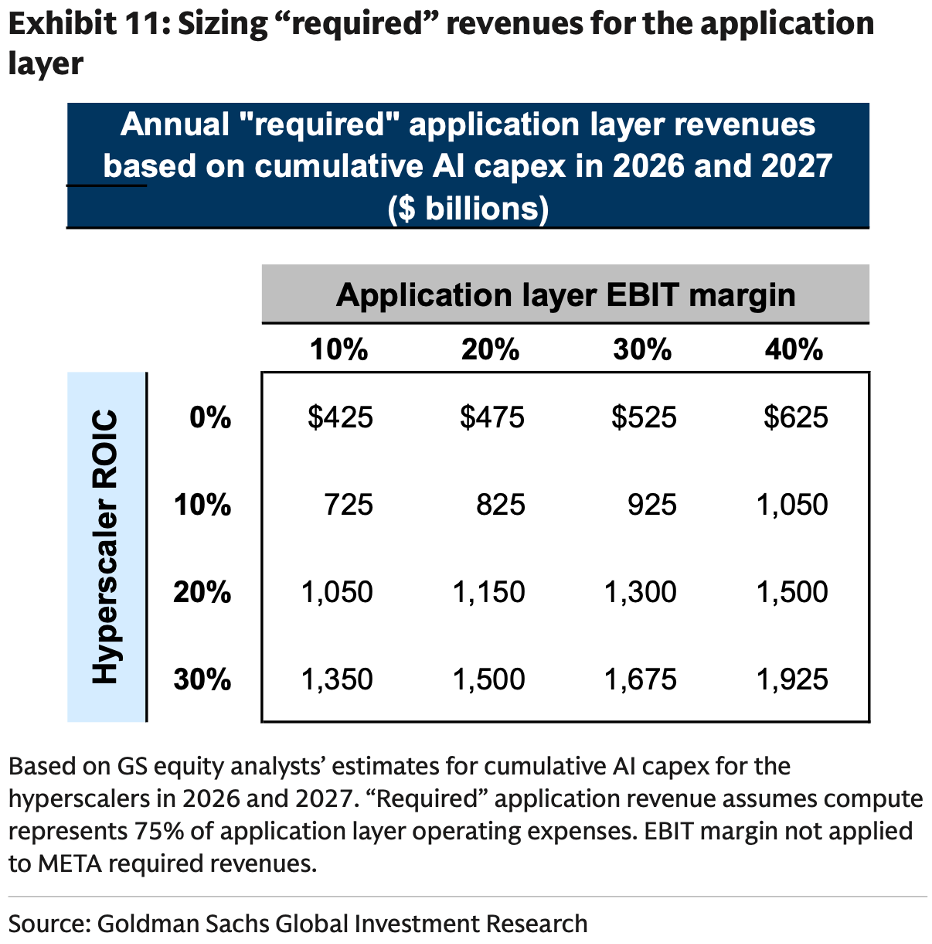
Ngunit bumibili ang AI application companies ng computing power mula sa cloud providers at ibinebenta ang kanilang produkto, at ang bayad ng consumer ay hindi lang para sa cloud providers kundi kailangan ding matustusan ang sarili nilang training, inference, at iba pang gastos, pati na rin ang tubo. Kaya nagdagdag pa ng kalkulasyon ang Goldman Sachs: Kung makakamit ng application companies ang 30% operating margin at 10% hanggang 20% ROI para sa cloud providers, kailangan ng AI application companies ng halos $1 trilyon na kita kada taon. Maaaring makita ang detalye ng kita sa graph na may return at margin assumption.
Kahit ganoon kalaki ang bilang, naniniwala ang Goldman Sachs na hindi imposibleng makamit ito ng AI. Bilang paghahambing, ang global ad spend at software spend ay pawang nasa $1.5 trilyon kada taon, at dahil nakakatulong ang AI sa mga negosyo na magbawas ng gastos at magpabuti ng efficiency, ito mismo ang mag-uudyok ng patuloy na pagbabayad. Magbibigay ito ng suporta sa paglago ng kita ng AI.
Sa huli, tingnan natin ang ikatlong tanong: Magkano na ang presyong inilaaan ng merkado para sa AI ngayon? Ayon sa Goldman Sachs, ang pag-aalala ng merkado kung magpapatuloy ang AI profitability ay bahagyang naipapakita na sa mga stock price. Mula 32x forward PE ratio ng AI infrastructure stocks nitong Abril, bumaba na ito sa 22x—isang senyales na may discount na ang valuation.
Isa pa ay ang sektor ng semiconductor. Ang gross margin ng mga memory stock ay mahigit doble laban sa historical average. Ngunit dahil cyclical ang memory sector, hindi masyadong tiwala ang merkado kung magtatagal ang kasalukuyang malaking kita, kaya mababa ang binibigay na valuation: 4x PE na lang, kalahati ng average sa nakaraang 15 taon. Sa kabilang banda, ang profit margin ng chip design companies ay hindi naman ganun kaiba sa historical average, kaya kung bumaba man ang kita, limitado ang epekto.
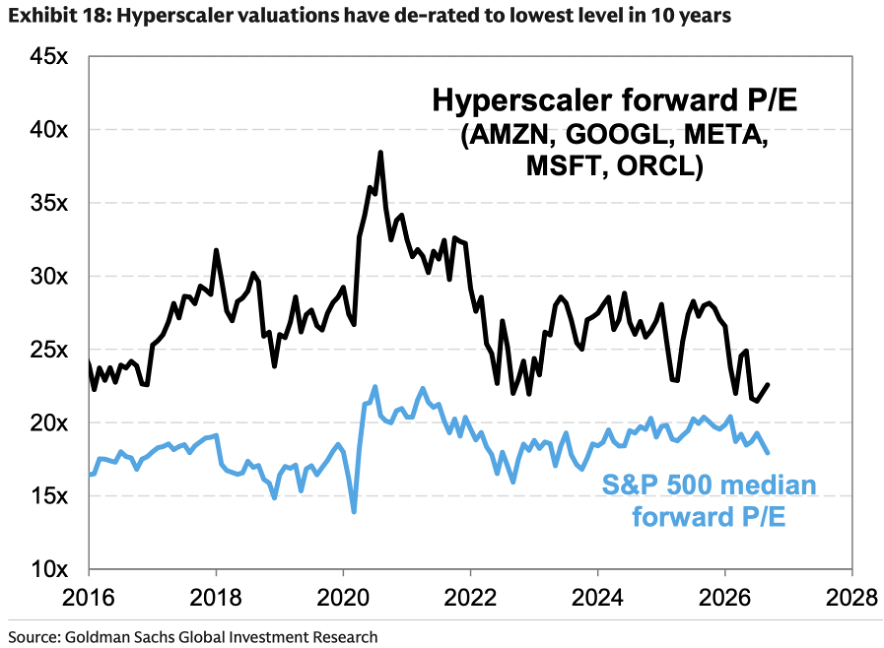
Para naman sa Top 5 cloud providers, naniniwala ang Goldman Sachs na kailangan ng tatlong kondisyon para muling pangunahan nila ang merkado: mas mabagal na economic growth, makitang nagkakapera ang AI investment, at mas mabagal na capital expenditure growth—lahat ng ito ay papalapit na. Samantala, ang forward PE ng Top 5 cloud providers ay bumaba na sa pinakamababa sa higit 10 taon. Ayon sa Goldman Sachs, kapag bumilis ang kita at bumagal ang growth ng paggasta, gaganda ang cash flow ng Top 5 cloud providers, magdudulot ng positibong suporta sa stock price.
Sa application end naman, inaasahang magkakaroon ng malinaw na pagkakaiba, ayon sa Goldman Sachs. Matapos ang ilang quarters, makikita na kung sino ang panalo at sino ang talo kapag mas naging popular ang AI applications. Sa ngayon, hindi pa obvious na naapektuhan ng AI ang financial reports ng software companies at muling umaakyat ang stock price nila ngayon, lalo na ang IT infrastructure at cybersecurity software. Samantalang ang mga kumpanyang umaasa sa katamaran ng user para mapanatili ang loyalty, gaya ng insurance, telecom, travel, at subscription, ay posibleng salungatin ng mga AI Agent. Ang consumer inertia stock portfolio na mino-monitor ng Goldman Sachs ay nahuhuli sa general market ng mga 5 percentage points simula nang lumabas ang Muse noong September.
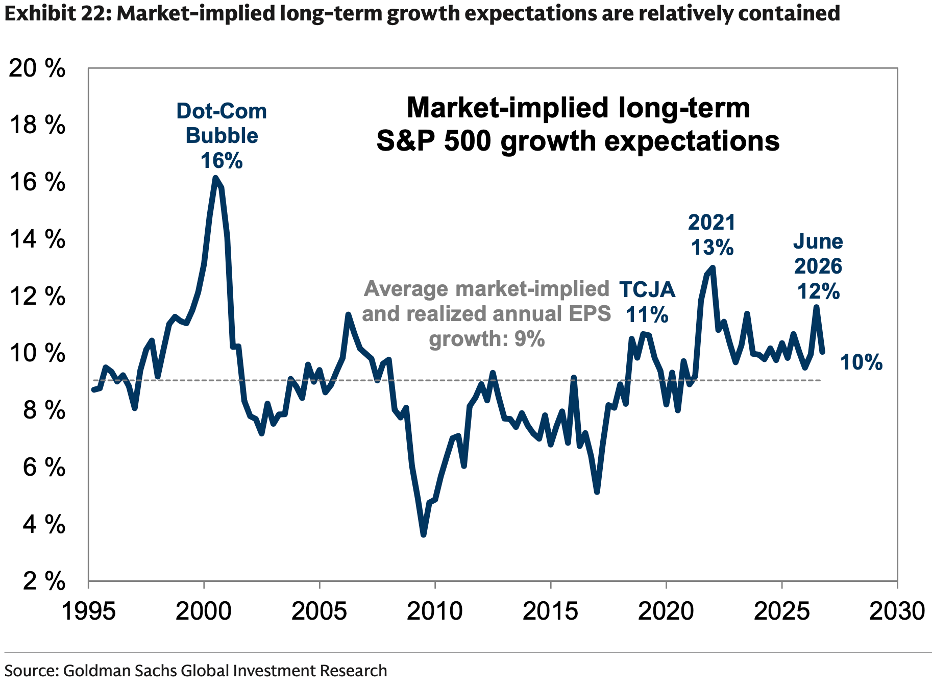
Sa pangkalahatan ng stock market, karamihan ng mga kumpanya ay maaaring gumamit ng AI para pataasin ang efficiency at tubo, ngunit ang kasalukuyang presyo sa merkado ay may long-term growth expectation na 10% lamang, bahagyang mas mataas sa historical average at mas mababa sa 16% na expectation noong dot-com bubble. Kaya para sa Goldman Sachs, hindi pa lubusang naipapakita ng merkado ang halaga ng AI.
Sige, makalipas ang napakaraming pananaw mula sa Goldman Sachs, simple lang ang opinyon ng Meitou team tungkol sa pag-unlad ng AI: positibo sila. Kahit malaki ang capital expenditure ngayon, malaki rin ang babalik dito. Dati nang gumawa ng financial model sa Meitou Pro at sinuri ang capital return rate ng Google—napag-alamang umaabot sa halos 30% na return rate ang investment ng Google sa mga data center. Malapit ito sa tinatayang “three years ROI” na ibinunyag dati ng Amazon. Kaya hindi sila nag-aalala tungkol sa investment return rate.
Mas mahalaga, nasa unang yugto pa lang ang AI; nagsisimula pa lang gamitin ng mga negosyo ang AI sa trabaho, lalo na ang mga tools na gaya ng AI Agent ay ngayon pa lang inilulunsad. Habang tumatanggap ang merkado dito, lalaki ang paggamit ng AI. Lalo pa kapag lumawak ang application range at higit pang nainhans na ang imprastraktura, unti-unting makikita ang mas malinaw na “economies of scale” at magiging mas kaakit-akit ang investment return.
Dahil dito, nauunawaan namin ang ilang konserbatibong lohika ng merkado—ngunit, sa pangkalahatang direksyon, hindi kami nag-aalala. Naniniwala rin kami na habang tumataas pa ang kita, mas maiintindihan ng merkado na sulit ang nakaraan nilang investment, at susuporta ito sa patuloy na pagtaas ng AI market.
Mga Naunang Rekomendasyon
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Sa isang quarter, nadagdagan ng $1 trilyong halaga ng merkado: Bakit muling kinagiliwan ng merkado ang kuwento ng AI ng Microsoft (MSFT.US)?
Kasabay ng pagtatapos ng ikatlong quarter, naitala ng Microsoft ang pinakamahusay na quarterly stock performance mula noong 1998. Mula Hulyo hanggang Setyembre, tumaas ang presyo ng stock ng Microsoft ng 37.5%, at nadagdagan ang market value ng $1 trilyon. Sa kabila ng Nasdaq 100 index na halos tumaas lamang ng 0.4% sa parehong panahon, naging ikalimang pinakamagandang performer ang Microsoft sa nasabing index.
Sa harap ng implasyon, kung sino ang unang magplano ay siyang makikinabang! Ang mga global bond fund ay nagmamadaling bumili ng Australian at German government bonds, habang ang Federal Reserve at Bank of England ay naitala bilang "latecomers".
Ang mga pandaigdigang pondo ng bono ay ginagantimpalaan ang mga nag-aksyon nang maaga ukol sa inflation.
Mga presyo ng crypto
Higit pa


