
Anthropic naglabas ng prediksyon sa ekonomiya para sa 2030: Mabilis na pag-unlad ng ekonomiya, pagbaba ng sahod ng mga manggagawa

Pinagmulan ng artikulo: Innovation Observer Bureau
Tungkol sa epekto ng AI sa mga trabaho, ang pinaka-madalas tinatalakay ng mga tao ay: Magdudulot ba ito ng malawakang pagkawala ng trabaho?
Ngunit ang pinakabagong pananaliksik na ekonomiko ng Anthropic ay nagtataas ng isang mas mahirap na tanong: Paano kung ang AI ay hindi lang hindi nagdulot ng pagbagsak ng ekonomiya, kundi lumikha pa ng halos hindi pa nangyayaring mataas na paglago sa kasaysayan ng tao? Ano ang maaaring mangyari?
Maaaring hindi lahat ay sabay-sabay yayaman.
Sa pinaka-matinding senaryo na binuo ng Anthropic, pagsapit ng 2030, ang GDP ng Estados Unidos ay maaaring 32.4% na mas mataas kaysa sa “walang AI” na landas, at ang taunang antas ng paglago ay pansamantalang aabot ng 15.4%, ibig sabihin, ang laki ng ekonomiya ay maaaring dumoble bawat 4.5 taon. Kasabay nito, ang sahod ng mga knowledge worker ay maaaring bumaba ng higit sa 10%, ang empleyo sa mga knowledge-based na posisyon ay malaki ang bababa, at unang beses na malalampasan ng capital ang kabuuang kita ng labor.
Sa ibang salita, maaaring lumitaw ang isang hinaharap na taliwas sa karaniwan: Ang ekonomiya ay lumalawak nang napakabilis, ngunit ang maraming tao, ang kanilang trabaho at kita ay lalo pang nagiging hindi matatag.
Kamakailan, naglabas ang Anthropic Institute ng working paper na “Economic Scenarios for Transformative AI”, na naglalayong sistematikong ipaliwanag ang epekto ng AI sa Estados Unidos sa GDP, sahod, trabaho, unemployment rate, at distribusyon ng labor at capital mula 2026 hanggang 2030.
Dapat bigyang-diin, hindi tinutukoy ng Anthropic ang mga numerong ito bilang “prediksyon.” Malinaw na sinabi ng research team na ito ay isang set ng scenario model: Binabago ng mga researcher ang mga parameter gaya ng kakayahan ng AI, antas ng adaptasyon, lebel ng automation, pagtaas ng productivity, at bilis ng muling pagkakaroon ng trabaho ng mga manggagawa, at tinitingnan kung saan patungo ang ekonomiya sa iba’t ibang kondisyon.
Ngunit dahil dito, ang tunay na dapat tingnan sa pag-aaral na ito ay hindi kung “ano ang tiyak na mangyayari pagsapit ng 2030,” kundi kung paano maaaring unang beses magkaruon ng sobrang tindi na pagdiskonekta sa pagitan ng ekonomic growth, trabaho, at distribusyon ng yaman, sa panahon ng lalo pang pagbuti ng kakayahan ng AI.
Inilatag ng Anthropic ang tatlong posibleng 2030
Hinati ng Anthropic ang hinaharap sa tatlong senaryo.
Una, ang medyo banayad na pagbabago. Kagaya ng internet, ang AI ay nagiging isang mahalagang general-purpose na teknolohiya, ngunit hindi mabilis ang pagsaklaw nito at ang epekto nito sa macro-ekonomiya ay nananatili sa makasaysayang antas na maiintindihan pa rin.
Pagsapit ng 2030, ang GDP ng Estados Unidos ay 1.6% lamang ang taas kumpara sa baseline na walang AI, o humigit-kumulang 34.1 trilyong dolyar. Ang bilis ng paglago ay mula sa mga 2% (walang AI) umabot sa 2.4%.
Sa ganitong kalagayan, tunay ngang napapabuti ng AI ang production efficiency, ngunit walang matinding pagtama sa labor market. Ang unemployment rate sa modelo ay nasa 3.9%, at ang sahod ng knowledge worker ay 0.4% na mas mataas kaysa scenario ng walang AI. Iyan ang karaniwang bersyon ng teknolohikal na rebolusyon.
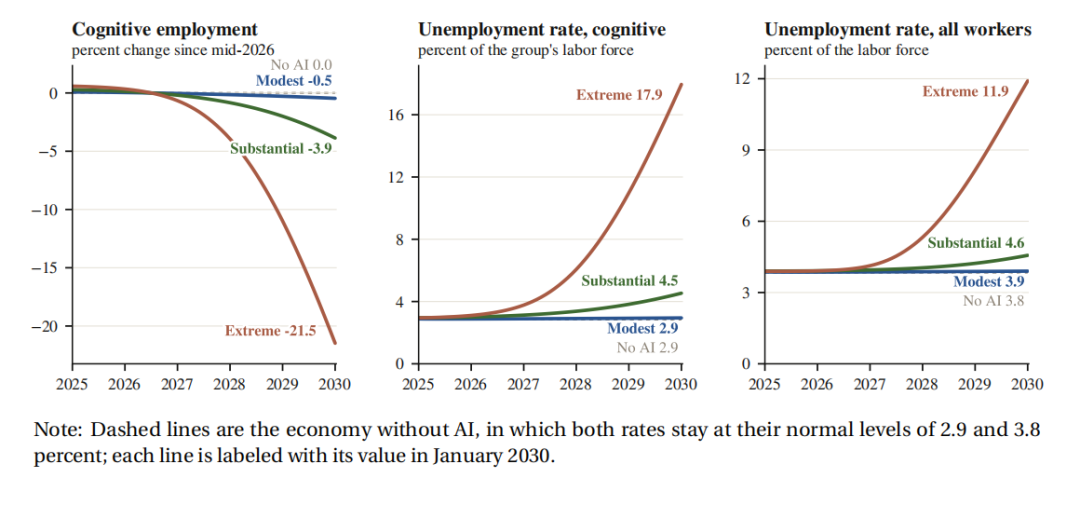
Labor market sa tatlong scenario mula 2025–2030
Nagbabago ang kahusayan ng mga kompanya, may mga posisyong nawawala, may mga bagong trabaho ring umuusbong, ngunit sa huli, nasisipsip ng ekonomiya ang epekto ng teknolohiya.
Ang tunay na pagbabago ay nagsisimula sa ikalawang senaryo. Tinatawag itong Anthropic na “Substantial Change”—malaking pagbabago.
Sa mundong ito, pagsapit ng 2030, ang AI ay may kakayahang tapusin ang mga kalahati ng knowledge work at marami dito ay kayang gawin ng AI ng mag-isa.
Ngunit ang “kayang gawin” ay hindi nangangahulugang “ginagamit na ng lahat ng negosyo.” Mas mabagal pa rin ang aktuwal na pagkalat ng AI kaysa pagbilis ng kakayahan nito, kaya’t marami pa ring trabaho ang ginagawa ng tao. Kahit ganon, malaki na ang pagbabago sa macro-ekonomiya.
Pagsapit ng 2030, ang GDP ng Estados Unidos ay 8.3% na mas mataas kaysa “walang AI” na landas, o 36.3 trilyong dolyar; ang GDP growth rate ay 5.4%—mahigit doble ng 2% kung walang AI.
Ngunit may mahalagang diferensiya rin dito. Ang kabuuang average na sahod ay 2.1% na mas mataas kaysa walang AI, ngunit ang sahod ng knowledge worker ay 0.3% mas mababa.
Kasabay nito, ang mga trabaho na hindi direktang apektado ng AI, ang sahod ay tumaas ng 5.9%. Ang bilang ng knowledge jobs ay bumaba ng 3.9% kumpara sa 2026, at ang unemployment rate ng knowledge workers ay tumaas mula 2.9% maging 4.5%.
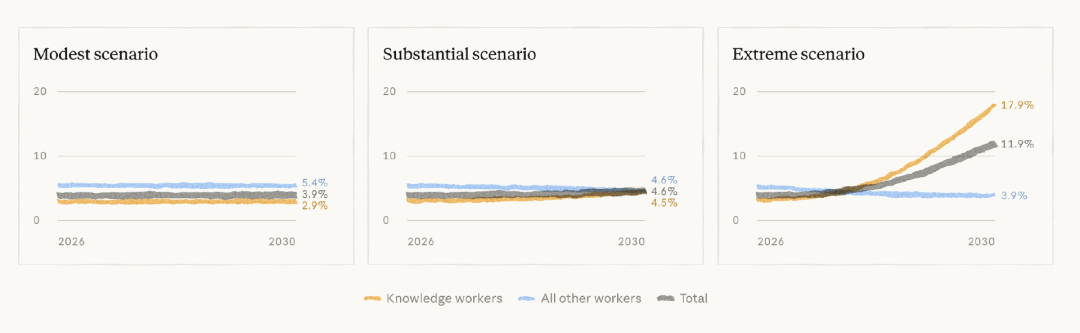
Pagtaas ng unemployment rate sa knowledge-based work
Sa puntong ito, lumitaw na ang isang napapabayaan noon na problema: Ang productivity bonus na dala ng AI ay hindi pantay-pantay na mapupunta sa lahat ng manggagawa.
At ang ikatlo, na siyang pinaka-matindi sa buong pananaliksik, ay nagtutulak ng hindi pagkakapantay na ito sa lalo pang kakaibang antas.
GDP umakyat ng 32%
Ang sahod ng knowledge workers ay bumaba pa
Ang ikatlong sitwasyon ay tinatawag ng Anthropic na “Extreme Change”—napakatinding pagbabago. Ito ang mundo kung saan ang AI ay tunay na nagsisimula nang ire-restructure ang knowledge work.
Pagsapit ng 2030, mga 30% ng gawain sa buong ekonomiya ay apektado na ng AI, katumbas ng mga kalahati ng tasks na tinatapos ng mga knowledge worker noong 2025. Sa mga gawaing ito, 90% ay na-automate na, at 10% ay tumutulong lang ang AI sa tao.
Higit sa lahat, ipinapakita sa modelo na halos walang nalilikhang bagong task ang AI para sa knowledge workers, na naiiba sa mga nakaraang teknolohikal na rebolusyon. Noon, tuwing nag-a-automate, may mga bagong trabaho ring lumalabas.
Bumaba man ang trabaho ng bank tellers dahil sa ATM, pero dumarami naman ang pinagsisilbihan nila sa sales at customer service; nawala ang ilang tradisyonal na trabaho dahil sa internet, ngunit sumulpot ang mga e-commerce, digital marketing, software developer atbp.
Ngunit kung ang AI ay laging mabilis matuto ng mga bagong knowledge task na ginagawa ng tao, ma-challenge ang siklo ng “nawawala ang lumang trabaho—lumalabas ang bago”.
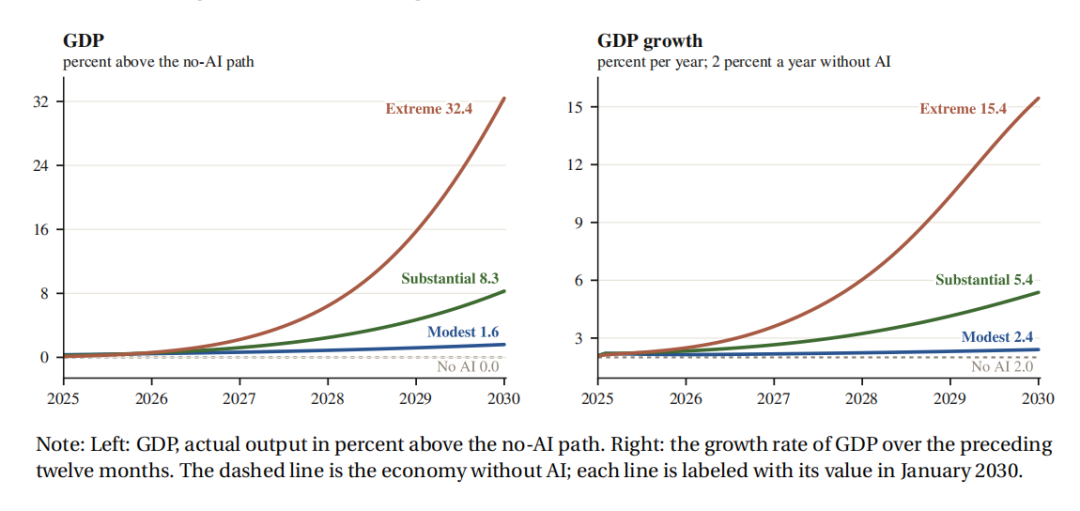
GDP at rate ng paglago sa tatlong scenario mula 2025–2030
Sa extreme model ng Anthropic, napakatindi ng ginawang paglago sa productivity. Pagsapit ng 2030, ang GDP ng Estados Unidos ay 32.4% na mas mataas kaysa “walang AI”, o 44.4 trilyong dolyar. GDP growth rate ay napakataas na 15.4%.
Kung magpapatuloy ang ganitong bilis, halos bawat 4.5 taon ay doble ang laki ng ekonomiya; sa ibang paraan ng pagsasabi: ang per capita income ay dodoble bawat limang taon—na dati ay inaabot ng 35 taon isang beses sa nakaraang siglo sa Amerika. Iyan ay isang bilis ng paglago na halos hindi pa nakita sa kasaysayan ng modernong ekonomiyang pantao.
Ngunit hindi naman sabay na napabuti ang labor market. Sa kabaligtaran. Sa senaryong ito, bagamat ang kabuuang average na sahod ay 9.7% mas mataas kaysa “walang AI,” ang sahod ng knowledge workers ay 11.5% na mas mababa. Habang ang hindi napalitan ng AI ay tumaas ang sahod ng 33.6%.
Ang mundo ng software engineer, office workers, customer service, sales, at professional services ay maaaring magkaiba sa mga electrician, nurse, construction worker.
Hindi komplikado ang dahilan. Kapag malaki ang pinataas ng AI ang productivity sa knowledge work, mas kaunti na lang ang kailangan para tapusin ang design, approval, order processing, o software coding. Nagiging sobra ang supply ng knowledge labor.
Pareho, ang mas mataas na productivity ay nagbubunga ng mas maraming real-world demand. Mas mabilis ang design at approval ng building, mas maraming projects; habang mabilis mag-expand ang negosyo, kailangan din ng maraming construction, installation, care at iba pang physical services.
Kaya’t isang counter-intuitive na resulta ang lumitaw sa modelo: Habang mas mahusay ang AI sa knowledge work, mas nawawala ang relative scarcity ng human knowledge labor; pero ang maraming physical tasks na ‘di kayang gawin ng AI ay lalong nagiging mahirap hanapan ng tao. Hindi lang ito usapin ng sahod.
Pagsapit ng 2030, ang bilang ng knowledge jobs ay 21.5% na mas mababa kaysa 2026. Ang dating knowledge workers, unemployment rate ay 17.9% na. Ang kabuuang unemployment rate sa ekonomiya ay umabot sa 11.9%.
Ibig sabihin, sabay na maaaring malikha ng AI ang dalawang tila magkasalungat na numero: 15% growth rate sa ekonomiya, at halos 12% na unemployment rate.
Noon, madaling i-ugnay ang “economic boom” at “job boom.” Pero sa modelo ng Anthropic, maaaring biglang mag-iba ang takbo ng dalawang indicator na ito.
Ang tunay na nagbabago
ay kung “sino ang kukuha ng paglago”
Kung dito lang titigil, madaling intindihin ang pag-aaral bilang karaniwan na namang “AI kukuha ng trabaho” na report.
Ngunit ang tunay na mahalagang konklusyon ay nasa ibang numero: ang bahagi ng labor income. Sa kasalukuyan, sa bawat $1 na kinikita ng ekonomiya ng isang bansa, 60 cents ay napupunta sa manggagawa, 40 cents sa kapitalista.
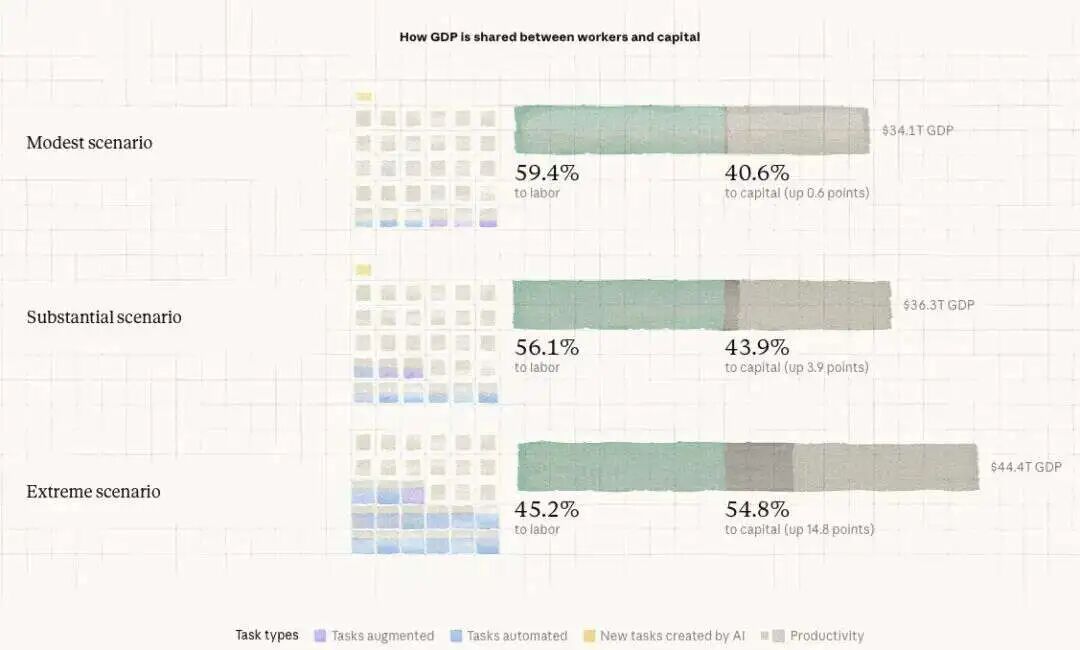
Paano hinahati ng GDP sa pagitan ng manggagawa at kapital
Siyempre, isang macro-level simplification lang ito. Pero nagbibigay ito ng mahalagang pagtanaw: Saan talaga napupunta ang idinadagdag na yaman ng bansa?
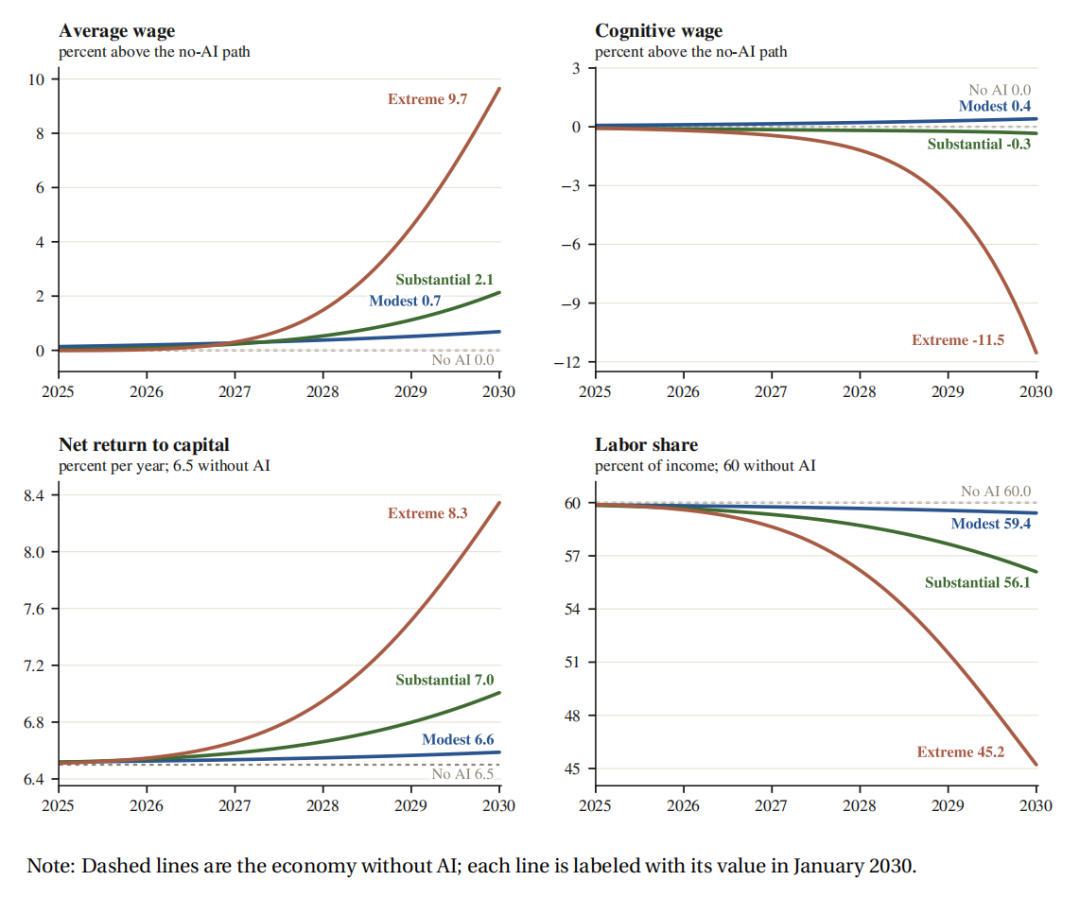
Presyo ng mga factor at bahagi ng labor sa tatlong senaryo ng 2025–2030
Iba-iba ang sagot ng tatlong senaryo ng Anthropic. Sa mild scenario, pagsapit ng 2030, 59.4% ng GDP pa rin ang napupunta sa labor, kapital ay 40.6%. Sa substantial change, labor ay bababa sa 56.1%, kapital ay tataas ng 43.9%.
Sa extreme scenario, unang beses magkapalit ng posisyon ang dalawa: ang labor ay 45.2% na lang, kapital ay 54.8%. Mas malaki nga ang economic cake.
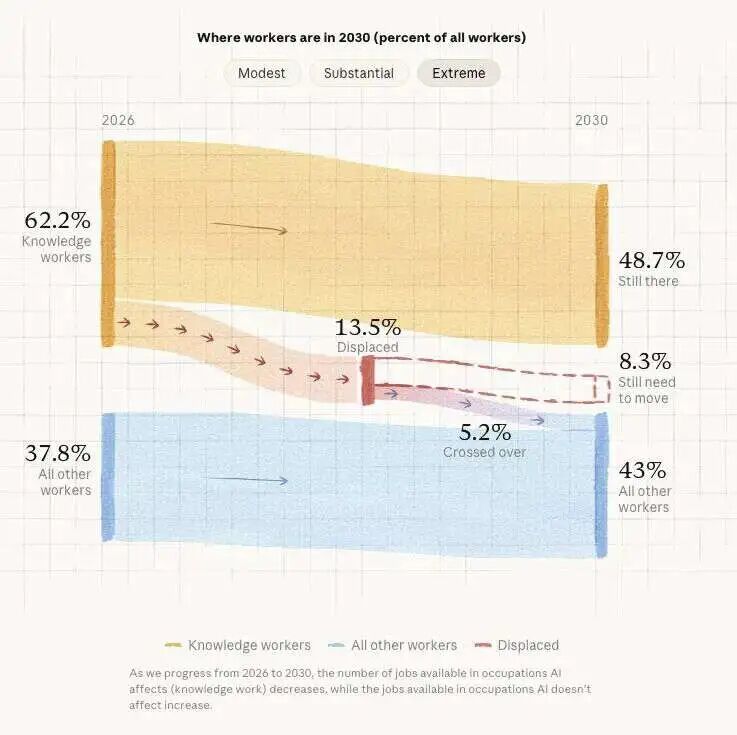
Distribusyon ng labor sa extreme scenario, 2030
Ngunit nagbago na rin ang paraan ng paghati ng cake. Ang lohika: Kapag kayang gawin ng AI gamit ang compute, data center, chips, software, at iba pang kapital ang dating tao lang ang gumagawa, lalong nagiging mahalaga ang kapital mismo.
Kailangan ng negosyo ng mas malaking compute, mas malalaking data center, mas advanced na chips, at higit pang infrastruktura para sa AI. Kaya’t ang kita mula sa productivity gain ay hindi na dumadaloy sa mga manggagawa sa anyo ng sahod, kundi sa tubo ng kapital sa may-ari ng assets.
Sa matinding sitwasyon, napakalaki ng pagbabago. Sabi sa technical report ng Anthropic, bagamat ang GDP noong 2030 ay halos 1/3 mas mataas kaysa walang AI, ang kabuuang kita ng manggagawa ay halos hindi naman tumaas.
Maliwanag ang dahilan: Tumaas ng 32% ang GDP, pero ang labor share ay bumaba mula 60% sa mga 45%. Ang resulta: Ang kalakhan ng dagdag na value ay napunta halos lahat sa kita ng capital owners. Ang capital income ay 81% na mas mataas kaysa landas na walang AI.
Ito marahil ang pinakamahalagang linyang dapat tandaan: Ang pinakamalaking ekonomic problem ng AI ay maaaring hindi kung gaano karaming yaman ang kayang likhain, kundi paano ito hahatiin.
Noon, lagi ang diskusyon sa AI ay productivity: Ang isang empleyado ba ay kayang gawin ang trabaho ng tatlo? Ang kumpanya ba ay makakatipid ng 30%? Ang team ba ay makakatapos ng gawa sa loob ng isang araw na dati ay isang buwan?
Ngunit kung ang pananaw ay buong ekonomiya, mag-iiba ang tanong. Kahit sampung beses ang taas ng efficiency, hindi ibig sabihin tataas din ang kita ng tao nang sampung beses. Hindi rin ibig sabihin kailangan pa rin ang tao ng kompanya.
Kailangang tutukan ang panahon
pagkatapos ng 2027
Isang detalye pa ang mahalaga: Ayon sa Anthropic, ang tunay na malalaking pagkakaiba ng tatlong senaryo ay halos lahat nagsisimula pagkatapos ng 2027. Dahil lahat ay nagsimula sa kasalukuyang data.
Sa maiksi, maliit lang ang difference. Ang totoong pagpalayo ay didikta ng bilis ng AI development, adaptasyon sa negosyo, at ratio ng “pinalalakas ang tao” at “direktong automation.”
Sa madaling salita, kung bago ang 2026 ay maliit ang epekto ng AI sa trabaho, hindi ibig sabihin nito kung aling scenario ang mangyari sa huli. Maaaring ibig sabihin ay magiging katulad lang ito ng internet, o maaaring mas matinding pagbabago ay hindi pa nagsisimula.
Isinurvey din ng Anthropic ang 10,980 American adults tungkol sa kanilang opinyon sa kakayahan ng AI, adaptasyon, autonomy, productivity gain, at kung gaano kabilis makakahanap ng panibagong trabaho matapos mawalan ng trabaho. Nang ipinasok ito sa modelo, isang nakakaaliw na resulta ang lumabas.
Ang pangkaraniwang Amerikanong sumagot ay hindi sa pinakamild na scenario pumapabor. Mas malapit ito sa “substantial change” scenario ng Anthropic.
Sa mga respondent na nakapasa ng limang tanong para sa kabuuang simulation, ang median result ay economy noong 2030 na: GDP mas mataas ng 8.6% kaysa walang AI; taunang growth rate 5.3%; gupit ng knowledge jobs 4.2%; unemployment rate mga 4.6%.
Sa madaling salita, kahit hindi ang pinaka-extreme na hypothesis ang gamitin, ang expectation ng ordinaryong tao mismong nagtuturo na sa isang “kitang-kitang pagbabago ng AI sa istraktura ng ekonomiya.”
Ang tunay na tanong
ay hindi na lamang “papalitan ba ako ng AI”
Siyempre, napakalaki pa rin ng hindi tiyak. Mismong Anthropic ay paulit-ulit na nagpapaalala na hindi ito dapat ituring na mapa ng 2030. Hindi isinama ang government policy, economic cycles, financial market volatility, at total demand changes, pati risk ng disaster ay hindi kinonsidera.
Pinangkat lang ang mga manggagawa sa knowledge at iba pa, hindi isinama ang mga pagkakaiba sa edad, lokasyon, kasanayan, at negosyo. Sinasadya rin na hindi isama ang mabilis na pag-unlad ng humanoid robots.
Kung ang mga robot ay maging pangkaraniwan na rin, kahit ang “ligtas” sa modelong ito gaya ng construction, manufacturing, care, at ibang pisikal na trabaho ay maaaring maapektuhan. Kaya’t hindi dapat ituring na tumpak ang 44.4 trilyong dolyar na GDP at 17.9% unemployment rate ng knowledge workers para sa 2030 ayon sa Anthropic.
Mas nakakatulad ito ng stress test. Ang tunay na tanong ng Anthropic: Kung talagang lalakas pa ang AI, kakayanin kaya ng kasalukuyang economic system ang ganitong productivity growth?
Noong huling dalawang daang taon, may stable na logic ang pagharap ng lipunan sa teknolohiyang rebolusyon: Machine nagpapabuti ng productivity, nagdadala ng growth, nagpapalaki ng investment ng negosyo, lumilikha ng trabahong bago, at tumataas din ang sahod ng tao. Industrial revolution, electrification, kotse, computer, internet—lahat, ganito ang cycle.
Ang pinakamalaking hindi alam sa AI: Puwede itong pumasok mismo sa core ng cycle na ito: human labor.
Kung ang napalitan ay makina lang, puwedeng matuto uminog ng manggagawa. Kung task lang ang napalitan, puwede pang tumingin ng ibang task. Pero kung AI na palaging puwedeng matutunan ang bagong knowledge work, magiging mas mahirap sagutin kung saan lilipat ang tao.
Ayon sa modelo ng Anthropic, hindi ibig sabihin na wala nang pupuntahan ang tao. Maraming demand ang lilipat sa healthcare, care, construction, electrical, manufacturing, at real-world services. Pero mahirap na maging electrician mula sa software engineer, nurse mula sa financial analyst, o batang opisina papuntang construction. Hindi kayang tapusin ng simpleng “retraining.”
Sa likod ng karera ay may education, skills, experience, location, inaasahang kita at personal na desisyon. Maaaring ilang buwan lang para mag-adjust ang teknolohiya, pero taon para sa tao. Ang gap na ito ay ‘yung nagdudulot ng unemployment. Kaya, matapos basahin ang ulat ng Anthropic, tatlong mas basic na tanong dapat tandaan, hindi lang “ilang trabaho ang mawawala?”
Kundi ang tatlong pinakamahalagang: Ilang halaga ang nilikha ng AI? Kanino mapupunta ang halagang ito? At gaano katagal bago muling makahanap ng bagong pwesto ang napalitan ng teknolohiya?
Kung unti-unti lang ang AI, katulad lang ng internet era.
Kung mas matindi ang pag-usbong, sa 2030 ay maaari tayong humarap sa isang problemang bihirang maganap noon: Hindi kulang ang yaman. Hindi kulang ang productivity. Hindi rin sobrang bagal ng economic growth.
Kundi ang kabaligtaran—kapag lalo pang lumaki ang economic cake dahil sa machine, kakailanganin ng tao na sagutin ulit, paano paghahatian ang cake na ito.
Pinagmulan: Anthropic
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Babala ng Nomura: "Malubhang pagbaluktot" sa US stock index, sampung stocks ang nag-ambag ng 70% na pagtaas ng S&P, mag-ingat sa bagong epekto ng diesel
Naniniwala si McElligott na ang S&P 500 ay nasa isang "delusional boom": 85% ng mga constituent stocks nito ay bumagsak na (1/6 ay natapyasan ng kalahati). Mas delikado pa, ang kasalukuyang mababang correlation sa merkado ay naganap lamang noong bisperas ng krisis pinansyal noong 2007 at noong "Araw ng Volatility" ng 2018. Dalawang malalaking panganib ang hinaharap ng merkado: una, ang malaking pagbaba ng kita ng OpenAI (30% lang ng inaasahan) na yumanig sa pundasyon ng AI narrative; ikalawa, ang estruktural na kakulangan sa pag-pipino ng langis na nagdudulot ng "diesel price spread = volatility ng interest rate," na nagsisilbing isang invisible na bomba.

Ang 10-taong ani ng US Treasury ay papalapit sa 5.4%, ang AI hype ay hindi matakpan ang pangambang "pagkakapuno" ng S&P 500
Sa likod ng bagong all-time high ng S&P 500, tanging 30% lamang ng mga kasaping stock ang nakatuntong sa kanilang 50-day moving average, na siyang pinakamahina sa lawak ng merkado tuwing may bagong mataas mula pa noong 1990. Ang Russell 2000 ay bumagsak ng limang sunod na linggo, at ang yield ng junk bonds ay sumirit sa 15%. Babala ng Société Générale: Kung ang yield ng US Treasury ay umabot sa 6% at ang presyo ng langis ay umabot sa $150, maaaring bumaba ng mahigit 20% ang S&P 500 sa susunod na taon. Bukod dito, may mga matagumpay na fund manager na tuluyang nagbenta ng kanilang holdings sa AI at lumipat sa enerhiya, tuwirang nagsabing kapag naubos ang pondo, “tapos na ang laro.”
Ang bayad sa transportasyon ng oil tanker ay umabot sa pinakamataas sa loob ng animnapung taon: Ang pagpapadala ng isang barkong langis mula Amerika patungong Tsina ay mas mahal pa kaysa sa pagpapalipad ng rocket!
Ang gastos ng transportasyon ng isang bariles ng krudo ay umabot na sa $41, halos kalahati ng presyo ng langis. Sa isang biyahe, ang gastos sa transportasyon ay minsan sapat na upang makabili ng isang oil tanker. Ang krisis sa Gitnang Silangan ay nagdulot ng structural na kakulangan ng kapasidad sa transportasyon sa Hormuz Strait, na pinatindi pa ng ship-to-ship transfer na nagpapahaba ng turnaround cycle. Ang VLCC freight ay tumaas mula sa taunang average na $9.2 milyon hanggang $77 milyon, na lumundag ng mahigit 8 beses. Ang kita ng mga refinery ay mabilis na nababawasan, ang average na presyo ng mga second-hand oil tanker ay nagrekord ng pinakamataas sa kasaysayan, kakaibang nalampasan pa ang presyo ng bagong gawa na barko.

Nalulugmok ang pilak: Sumusunod lamang sa pagbaba, hindi sa pagtaas!
Ang lohika ng patuloy na paglago ng pangangailangan para sa AI at solar energy ay nananatiling matatag, ngunit ang presyo ay bumababa laban sa inaasahan—ang pagpapalakas ng dolyar at pagtaas ng tunay na interes ay nagbigay nang lubos na presyon sa mga batayang salik. Ang mga pondo para sa spekulasyon ay nagbenta ng $1.6 bilyon sa loob ng isang linggo, na siyang pinakamataas ngayong taon, at ang netong short position ng CTA ay tumaas ng $2.6 bilyon papunta sa pinakamataas na antas ngayong taon. Gayunman, ayon sa mga analyst ng Goldman Sachs, ang matinding short position ay nagsisimula nang mag-impok ng reversibility momentum; naging mas lalong kapansin-pansin ang asymmetry, at kung pansamantalang humina ang macro headwinds, mataas ang posibilidad ng malakas na rebound: pagkatapos ng katulad na shakeout noon, tumaas ang presyo ng pilak ng 15% sa loob lamang ng anim na linggo.
Mga presyo ng crypto
Higit pa


