
Ang mga datos ng US ay lumampas sa inaasahan, ngunit bumaba ang US dollar at US bonds; Sa likod ng maliwanag na retail ay may nakatagong mga pangamba sa konsumo

Balitang Pananalapi Oktubre 15 — Naipagkaloob na sabay-sabay ang inflation, retail, at PPI data ng Estados Unidos: Malakas sa labas ang datos ng konsumo ngunit mahina ang loob, tumataas ang katigasan ng inflation
Maraming economic data ng Estados Unidos ang isinapubliko nang magkakasabay, at lahat ay lumampas sa inaasahan mula sa datos, ngunit ang reaksyon ng mga asset at ang tradisyunal na lohika ng “malakas na datos = pagtaas ng dolyar at US bond yield” ay malinaw na nagkaiba: Ang dollar index ay mabilis na tumaas ng halos 12 puntos hanggang 102.23 bago bumaba; ang spot gold ay pansamantalang bumaba ng $13 mula $4150 hanggang $4137, pagkatapos ay muling lumakas ang mga bulls; ang yield ng US bonds ay bumaba rin kasabay nito.
Hindi simpleng ipinaliwanag ng merkado ang retail, PPI, at CPI na lampas sa inaasahan bilang “sobrang init ng ekonomiya at kailangang magtaas agad ng agresibo ang Federal Reserve,” bagkus ay hinanap ang nakatagong senyales ng resesyon sa likod ng mga datos—ito ang pinakaimportanteng katangian ng galaw ng merkado ngayon.
Panlabas na malakas ang Retail Sales ngunit may nakatagong panganib
Ang retail sales ng US noong Agosto ay tumaas ng 0.8% month-on-month, inaasahan ay 0.3%; ang core retail ay +0.9% buwanan, inaasahan ay 0.5%, at nanatili sa 6.01% taon-taon, na malaki ang pag-angat kumpara sa inaasahan ng merkado.
Ngunit maraming institusyon ang naglahad na ang retail data na ito ay hindi ganoon kataas ang kalidad:
Ang paglago ng nominang halaga ng retail ay malaking bahagi dahil sa pagtaas ng presyo, hindi dahil sa tunay na dami ng bili. Kapag inalis ang epekto ng inflation, ang aktwal na paglago ng konsumo ay mas mababa kaysa sa datos ng nominal, at ang totoong konsumo ng residente ay mahina ang paglago;
Ang nakaraang datos ay binaba, kasabay pa ng malakas na paghina ng data ng sahod—ang weekly wage ay -0.5% month-on-month, -0.1% year-on-year, kaya’t ang pagpasok ng kita ay naging negatibo. Ang paglago ng konsumo ng residente ay umaasa sa pagubos ng ipon at pagtaas ng utang, at hindi sa paglago ng kita;
Ang consumption ng enerhiya at fuel ay nagtulak ng kabuuang retail, ngunit kung aalisin ang enerhiya, mahina ang demand sa optional consumption sectors.
Sa madaling salita: Malakas ang nominal retail, pero mahina ang aktwal na konsumo; ang ganitong resiliency ng konsumo ay hindi matatagpuan ang sustainability pangmatagalan. Hindi malakas ang totoong ekonomiya ang nakikita ng merkado kundi ang mga residente ay hindi naiwasan mangutang at gumastos ng ipon para suungin ang pagtaas ng presyo—bumababa na ang pundasyon ng konsumo.
Sa datos, lahat ay pumapabor ngunit nagkahiwalay ang reaksyon ng asset at ang tradisyonal na “malakas ang datos = pagtaas ng dolyar at US bond yields.” Ang dollar index ay umenta ng 12 puntos hanggang 102.23 bago bumagsak; ang spot gold ay bumaba nang $13 mula $4150 hanggang $4137 bago muling lumakas; at bumaba rin ang US bond yield.
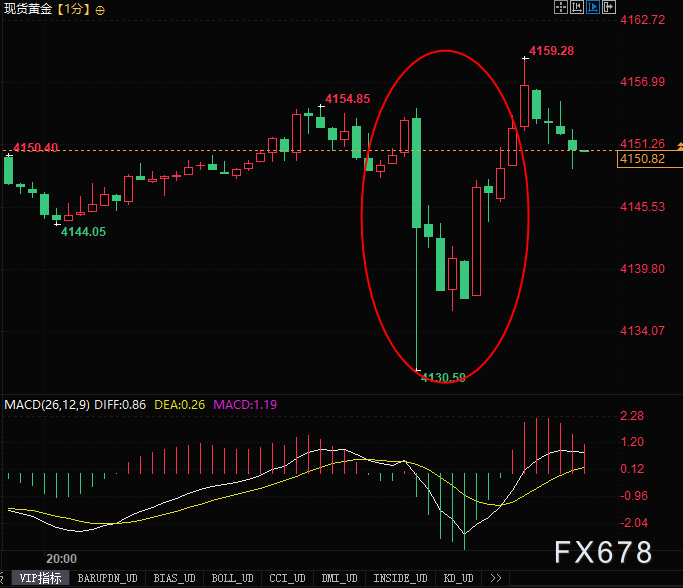
(1-minutong chart ng spot gold, pinagmulan: YiHuitong)
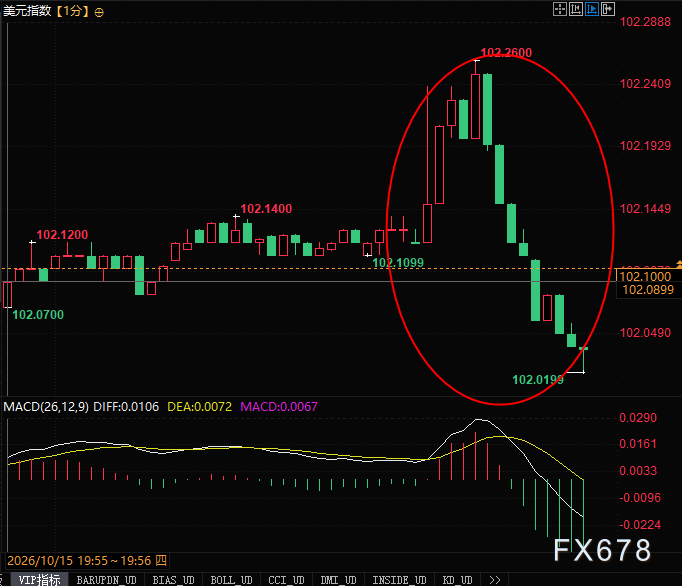
(1-minutong chart ng dollar index, pinagmulan: YiHuitong)
Ipinapakita ng PPI ang sabayang pagbalik ng inflation pareho sa upstream at downstream: ang enerhiya ang pangunahing nagtutulak, nananatili ang core inflation stickiness
Ang rebound ng inflation sa industrial goods upstream ay nagpapahiwatig ng panganib na matransmit ang price pressure sa downstream consumer goods.
Pangunahing punto: Ang pinagmulan ng pagtaas ng inflation ay presyo ng enerhiya (panlabas na geopolitical factors), hindi dahil sa lokal na mainit na demand o sweldo. Sa ganitong uri ng energy-driven inflation, limitado ang epekto ng Federal Reserve rate hikes sa pagpigil dito.
Nagpakita ng senyales ng paglamig ang labor market: tumataas ang presyo, negative na ang nominal income
Malinaw ang senyales ng paglamig sa income ng labor market: Ang weekly wage ng US ay bumaba ng 0.5% month-on-month, dati ay 0.2%; weekly wage year-on-year ay bumaba sa -0.1%, dati ay 0.3%, parehong negative month-on-month at year-on-year ang sweldo.
Tumataas ang mga presyo, pero lumiliit ang nominal na kita ng mga residente, kaya’t kinakain ang totoong purchasing power. Ito ang pinakaimportanteng dovish evidence sa kombinasyon ng mga datos ngayon.
Ipinapalagay ng merkado na ang pagbaba ng sahod ay nangangahulugang humihina ang domestikong motivasyon para sa inflation ng serbisyo. Kahit tumaas ang CPI ng panandalian dahil sa mataas na presyo ng langis, humupa na ang panganib ng wage-price spiral.
Binago ng mga datos ang inaasahan sa polisiya ng Federal Reserve, ipinaliliwanag kung bakit hindi tumataas ang dolyar at yield ng bonds
Tradisyonal na lohika: CPI, PPI, retail—all above expectations → Federal Reserve must continue aggressive rate hikes → tumaas ng malaki ang dolyar at US bond yields
Pero may kaunting kaibahan ang interpretasyon ng merkado ngayon
Una, ang inflasyon ay dahil sa panlabas na epekto ng enerhiya, hindi sa sobrang mainit na domestic demand;
Pangalawa, ang retail ay artificially mataas dulot ng price hike, mahina ang tunay na konsumo;
Pangatlo, malinaw na bumaba ang sahod, bumaba ang panganib ng wage spiral, ito ang pinaka-mahalaga sa Federal Reserve tungo sa inflation risks;
At panghuli, ayon kay San Francisco Fed President Daly: Maaaring kailanganin ang rate hike sa susunod, pero wala munang kailangang aksyon ngayong Oktubre, mas maingat ang overall stance.
Tantsa ng mga traders: Ang isang beses na pagtaas ng presyo ng langis ay mahirap pilitin ang Federal Reserve na magkakasunod ang rate hike. Unti-unti nang humihina ang domestic demand, at mas dapat tutukan ang panganib ng paghina ng ekonomiya kaysa sa pansamantalang pag-akyat ng inflation.
Kaya’t matapos ang paglabas ng malalakas na datos, nag-trade ang merkado ayon sa “mahina ang ekonomiya sa susunod” na pananaw, bumaba ang yields ng bonds, bumagsak ang dolyar pagkatapos ng panandaliang pag-angat, at mabilis nakabawi ang gold.
Buod: Ang ekonomiya ay nasa komplikadong balanse, ang data ay nagpapakita ng 'panlabas na lakas, panloob na hina'
Sa kabuuan, ang kasalukuyang ekonomiya ng US ay nagpapakita ng magkasalungat na signal: Ang nominal retail, CPI, PPI ay maganda ang mga numero, ngunit ang paglago ng konsumo ay nakadepende sa pagtaas ng presyo, pag-ubos ng ipon, at utang; bumababa ang sweldo ng mga residente, kulang ang tunay na motivasyon ng domestic demand. Sa maikli, ang enerhiya ang nagtutulak ng inflation, ngunit ang pinakapundasyon ng core inflation—sweldo—ay nagsisimula nang lumamig.
Ang pokus ng asset pricing ay mula sa “tataas ba ang inflation” papunta sa “kailan mahuhulog ang domestic demand dahil sa mataas na interest rates at bumababang kita.” Ang susunod na mga punto na dapat bantayan: bilis ng pagkaubos ng ipon, delingkuwensiya sa credit card, at kung bababa ba nang malinaw ang konsumo sa Q4.
Disclaimer: Ang nilalaman ng artikulong ito ay sumasalamin lamang sa opinyon ng author at hindi kumakatawan sa platform sa anumang kapasidad. Ang artikulong ito ay hindi nilayon na magsilbi bilang isang sanggunian para sa paggawa ng mga desisyon sa investment.
Baka magustuhan mo rin
Ang sentimyento ng paghahanap ng ligtas na pamumuhunan ay nanaig laban sa mga pangamba sa implasyon, tumaas ang mga bonds ng Europa at Amerika, bumagsak ng higit sa 10 basis points ang yield ng US Treasury bonds sa kalakalan.
Ang mga namumuhunan na nag-aalala sa mataas na antas ng implasyon ay mas binibigyang pansin ngayon ang posibleng epekto ng mataas na gastos sa pautang sa paglago ng ekonomiya. May mga komentaryo na iniuugnay ang kamakailang pagbaba ng yield ng US Treasury sa pagtaas ng gastos sa pagpapondo para sa mga kumpanyang may kaugnayan sa AI, na naniniwala na ang presyon sa mga stock ng teknolohiya at sektor ng AI infrastructure ay nagpapadulot ng paglilipat ng pondo patungo sa mga asset na mas ligtas gaya ng Treasury bonds.

Nagtamo ng malaking tagumpay ang quantum computing ng Google: 40 na beses bumaba ang error rate, nalampasan ang mahalagang hadlang sa mga kinakailangang resources
Na-verify ng Google ang isang teknolohiyang tinatawag na "magic-state distillation" sa kanilang Willow processor, na nagpapababa ng quantum error rate ng humigit-kumulang 40 beses at nakakamit ng T-state logical fidelity na 99.99%, na siyang pinakamataas na rekord sa larangang ito hanggang ngayon. Kung matagumpay itong mapapalawak, makakabawas ito nang malaki sa laki ng hardware na kinakailangan para bumuo ng fault-tolerant quantum systems, na may malaking kahalagahan para sa komersyalisasyon ng quantum computing.

Mga presyo ng crypto
Higit pa


