I. Mula chatbot hanggang “digital twin” sa workshop: Ano talaga ang binago ng talumpating ito
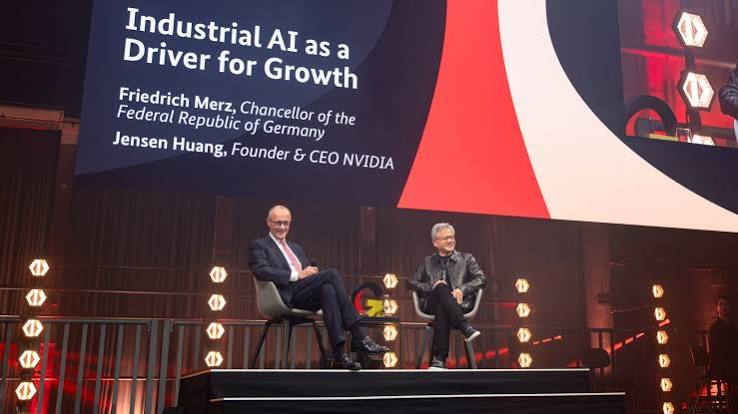
Katatapos lang ng GTC Berlin Conference ng Nvidia (Oktubre 20-22), kung saan itinuro ni Jensen Huang sa kanyang keynote speech ang focus mula sa simpleng training ng malaking modelo, patungo sa
Physical AI + Agentic AI + AI Factory
.
Paulit-ulit niyang binigyang-diin ang isang pangunahing pananaw: Sa hinaharap, bawat kumpanya ay magkakaroon ng dalawang pabrika—isang physical factory at isang halos tunay na digital twin na pabrika na pinapatakbo lahat ng software at AI. Ang susunod na alon ay hindi lang pag-uusap at content generation, kung hindi ay mga robot, autonomous driving, industrial manufacturing, heavy industry at iba pang mga scenario na tumatakbo sa physical world.
Ipinakilala din sa conference ang DSX Pod (modular AI factory, deployment sa loob ng 14 na araw), OpenShell security intelligent agent reference architecture, at pinatatag ang sovereign AI (Europe na may sariling kontrol sa computing power at data).
Inihalintulad din ni Jensen Huang ang AI economy sa limang palapag ng cake (energy, computing power, AI factory, model, application), at binigyang-diin na ang computing power layer ay halos monopolyo ngayon ng
Nvidia. Kapansin-pansin, sa harap mismo ng German Chancellor, sinabi niyang “Ang electron ay hindi kailanman papalit sa atom”, ibig sabihin ang mga kumpanyang marunong gumawa sa AI era ay mas may lamang—parang pinapalakas ang moral ng industrial giants,
pero ang totoong sinasabi niya sa market: Ang demand para sa computing power ay mula laboratoryo papuntang production line.
II. Dual engine ng computing power + Physical AI: Ang mga US stocks na ito ay diretsong pinakinabangan
Lalo pang pinatibay ng talumpati ang multiplier effect ng sustained computing power na dala ng “inference + agentic AI + physical AI”. Pinaka-direktang nakinabang ay Nvidia (
NVDA)—AI factory platform,
Vera Rubin roadmap, patuloy na pagtaas ng content value kada GW (mula mga $18 bilyon patungong $40 bilyon+), at malalim na partnership sa German industry (tulad ng Siemens), European sovereign AI, at robot platform (Isaac).
Sa value chain,
Ang Broadcom (AVGO) ay nakikinabang sa pangangailangan para sa high-speed interconnect, custom chips at data center network; Micron (MU) ay patuloy na tumatanggap ng benepisyo mula sa HBM at iba pang high-end storage; TSMC (TSM) bilang pangunahing advanced foundry, tumatanggap ng advanced packaging at production expansion ng Nvidia at ecosystem nito.
Sa panig ng Physical AI, ang mga US stock na may kaugnayan sa
industrial automation, robotics, automotive, (tulad ng bahagi ng automation at
semiconductor equipment stocks) ay maaaring makinabang nang hindi direkta, ngunit korte-term ay pinakamalakas pa rin ang computing power infrastructure.
Napakalinaw ng lohika: Ang liit ng tuloy-tuloy na online agents at digital twin factories na 24/7 tumatakbo para sa simulation at desisyon—nagiging tuloy-tuloy na load ang dating once-call lang, dagdag pa ang implementation ng physical AI, ang demand ng computing power ay hindi linear kundi pabilis nang pabilis.
Ilang ulit ding binigyang-diin ni Jensen Huang na ang bottleneck ay mula sa chip papunta na sa power, lupain at pabrika, ibig sabihin kung sino ang makakapagbigay ng kumpletong AI factory capability, siya ang makakakuha ng mas mataas na halaga.
III. Buod: Huwag lang mag-focus sa kasikatan ng launching event, ang tunay na oportunidad ay “sino ang makakapagpasok ng AI sa production floor at mabilis at ligtas pa ang takbo”
Dinala ng Berlin speech na ito ang narrative mula sa “model competition” papunta sa “industrialization”, hindi na laruan lang ng internet companies ang AI kundi bagong production tool ng manufacturing, automotive, at energy sectors.
Para sa mga investors, dapat bigyan ng prayoridad ang mga kumpanyang malalim ang ugnayan sa Nvidia AI Factory at Physical AI platform (NVDA bilang core, AVGO, MU, TSM bilang support), kasabay ng pagbabantay sa actual order fulfillment ng European sovereign AI at collaborations sa industriya.
Sa maikling panahon, maaaring maapektuhan ng macro rate, power at data center approval cycle, pero ang lohika na “bawat kumpanya ay may dalawang factory + tuloy-tuloy na nagtatrabaho ang AI agents” ay mas solid kaysa sa pagtutok lang sa kita ng isa o dalawang kumpanya ng modelo.
Isang pangungusap: Dati, tao ang nagtatanong at AI ang sumasagot, ngayon ang AI na ang magiging supervisor sa production floor—kung sino ang magbibigay ng power, cards, at security framework sa mga digital factory na ito, siya ang tatayo sa harap ng Physical AI wave na ito.
Listahan ng mga US Stocks na makikinabang sa GTC Berlin Speech ni Jensen Huang
| Kumpanya |
Kodigo |
Pangunahing benepisyo |
Susing ugnayan/kalamangan |
| Nvidia |
NVDA |
AI factory platform + Physical AI + tuloy-tuloy na trabaho ng agents, diretsong nagpapalakas ng demand sa computing power at content value bawat GW |
Pangunahing platform (DSX Pod, Isaac robots, Vera Rubin roadmap), malalim na kooperasyon sa European sovereign AI at German industry, pamumuno sa computing power |
| Broadcom |
AVGO |
Pangangailangan para sa high-speed interconnect, custom chips, data center network ay sabay sa paglago ng AI factories |
Core supplier ng network at custom ASIC, makikinabang sa modular AI factory at photonic interconnect upgrade |
| Micron |
MU |
Demand sa HBM at high-end storage tumataas kasabay ng GPU shipment at tuloy-tuloy na inference/digital twin load |
Core partner ng AI memory, physical AI at agentic scenario nag-o-overload sa storage bandwidth demand |
| TSMC |
TSM |
Advanced process at packaging tumatanggap ng Nvidia at ecosystem expansion |
Pangunahing foundry at CoWoS packaging partner ng Nvidia, makikinabang direkta sa hardware deployment ng AI factory |

 Bitget2026/10/21 11:50