
Analiza danych: Czy globalna płynność się wyczerpuje?

Autor: Michael Nadeau
Tłumaczenie: Baihua Blockchain
Epoka po pandemii była definiowana przez politykę fiskalną — gospodarkę napędzaną przez deficyty rządowe i emisję krótkoterminowych obligacji skarbowych, gdzie płynność pozostawała wysoka, nawet gdy Fed utrzymywał wysokie stopy procentowe.
Obecnie wchodzimy w etap zdominowany przez sektor prywatny, w którym, w porównaniu do poprzedniej administracji, Departament Skarbu odzyskuje płynność poprzez taryfy celne i ograniczenia wydatków.
To dlatego stopy procentowe muszą spaść.
Analizujemy obecny cykl z perspektywy globalnej płynności, aby podkreślić, dlaczego obecna runda „deprecjacyjnych transakcji” dobiega końca.
Czy era dominacji fiskalnej się kończy?
Zawsze chcemy „kupować dołek”, gdy wszyscy „gonią wzrosty”.
To dlatego ostatnie dyskusje na temat „deprecjacyjnych transakcji” przyciągnęły naszą uwagę.
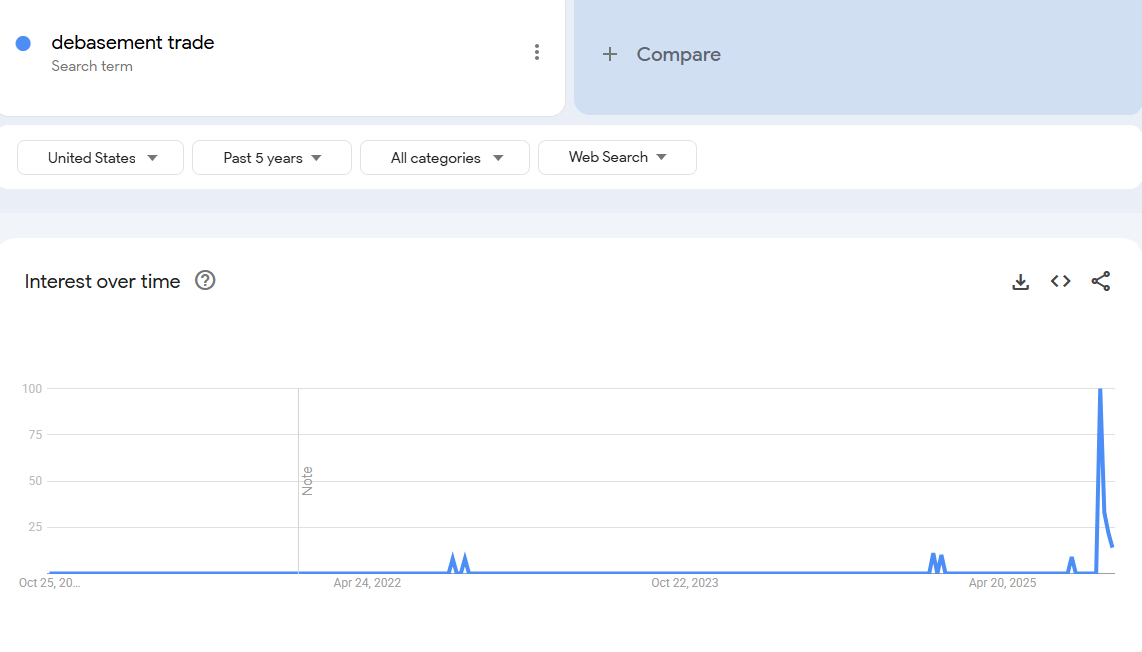
Uważamy, że odpowiedni moment na zainteresowanie się „deprecjacyjną transakcją” był kilka lat temu. Wtedy cena bitcoin wynosiła 25 000 dolarów, a złota 2 000 dolarów. Poza analitykami kryptowalutowymi i makroekonomicznymi nikt o tym nie mówił.
Naszym zdaniem ta „transakcja” została już w dużej mierze zrealizowana.
Naszym zadaniem jest więc zrozumienie warunków, które ją stworzyły, oraz tego, czy będą one nadal istnieć.
Co napędzało tę transakcję? Naszym zdaniem głównie dwa czynniki.
1. Wydatki Departamentu Skarbu. Za administracji Bidena wdrożono ogromne deficyty fiskalne.
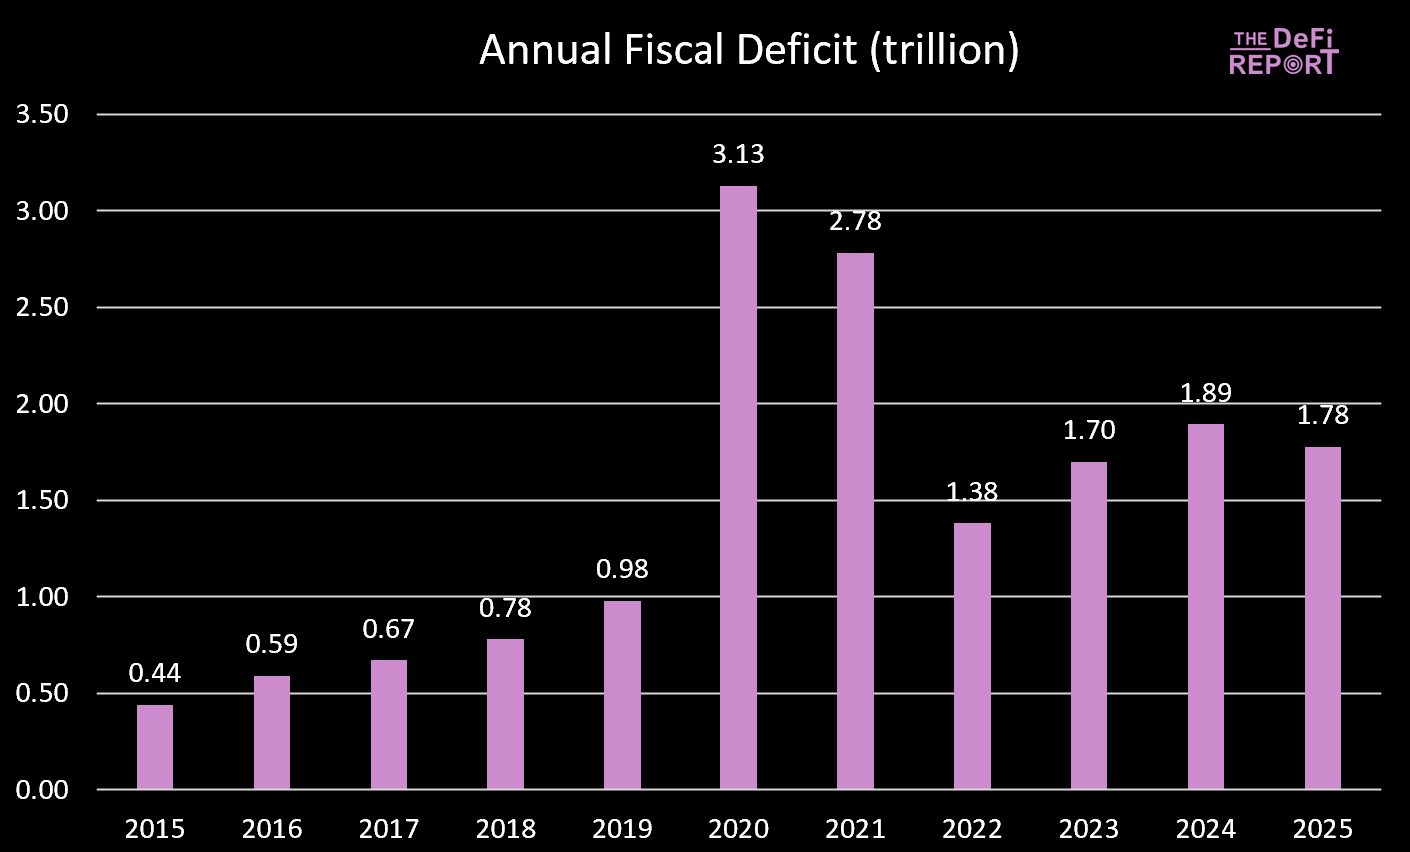
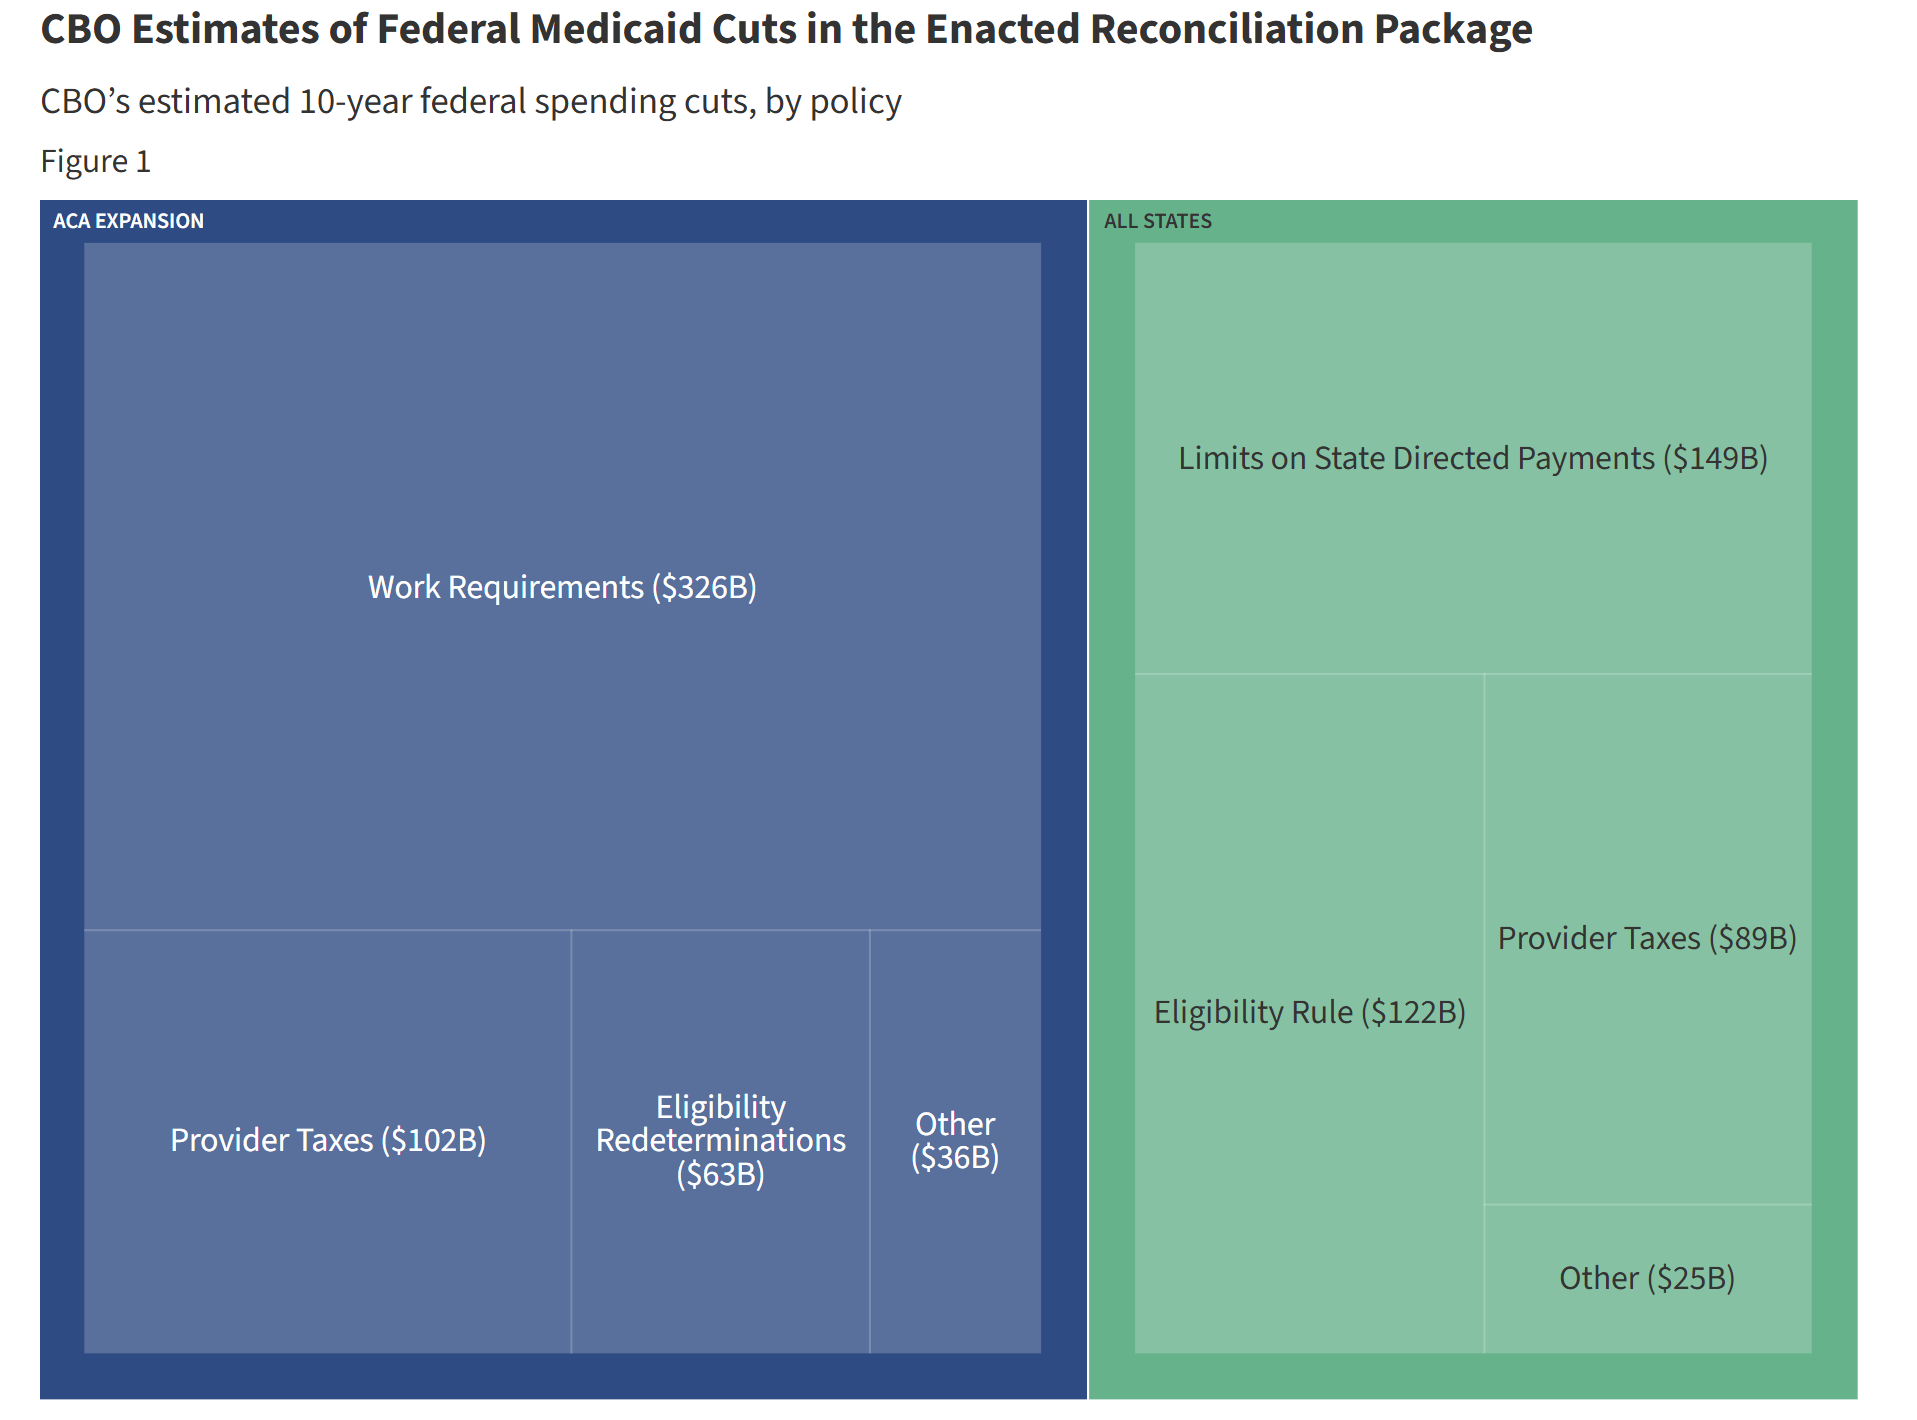
Rok fiskalny 2025 właśnie się zakończył, a deficyt nieznacznie spadł — głównie z powodu wzrostu dochodów z ceł, a nie ograniczenia wydatków. Jednak oczekuje się, że „Big Beautiful Bill” przyniesie cięcia wydatków poprzez ograniczenie świadczeń Medicaid i programu SNAP.
Za rządów Bidena wydatki rządowe i transfery stale wprowadzały płynność do gospodarki. Jednak pod „Big Beautiful Bill” tempo wzrostu wydatków zwalnia.
Oznacza to, że ilość pieniędzy wprowadzanych przez rząd do gospodarki maleje.
Dodatkowo rząd wycofuje środki z gospodarki poprzez taryfy celne.
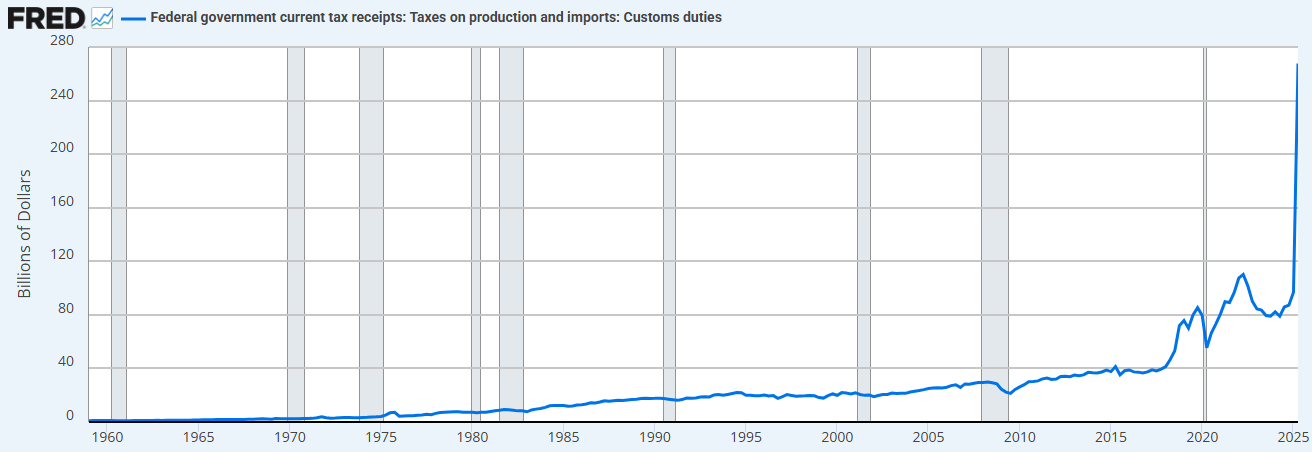
Kombinacja ograniczeń wydatków (w porównaniu do poprzedniej administracji) i wzrostu ceł oznacza, że Departament Skarbu obecnie absorbuje płynność, zamiast ją dostarczać.
To dlatego musimy obniżyć stopy procentowe.
„Sprywatyzujemy gospodarkę, ożywimy sektor prywatny i zmniejszymy sektor publiczny.” - Scott Bessent
2. „Quantitative Easing Departamentu Skarbu” (Treasury QE). Aby sfinansować nadmierne wydatki Departamentu Skarbu za czasów Bidena, zaobserwowaliśmy nową formę „luzowania ilościowego” (QE). Możemy to zobaczyć poniżej (czarna linia). „Treasury QE” finansowało wydatki rządowe poprzez krótkoterminowe bony, a nie długoterminowe obligacje, co wspierało rynek.
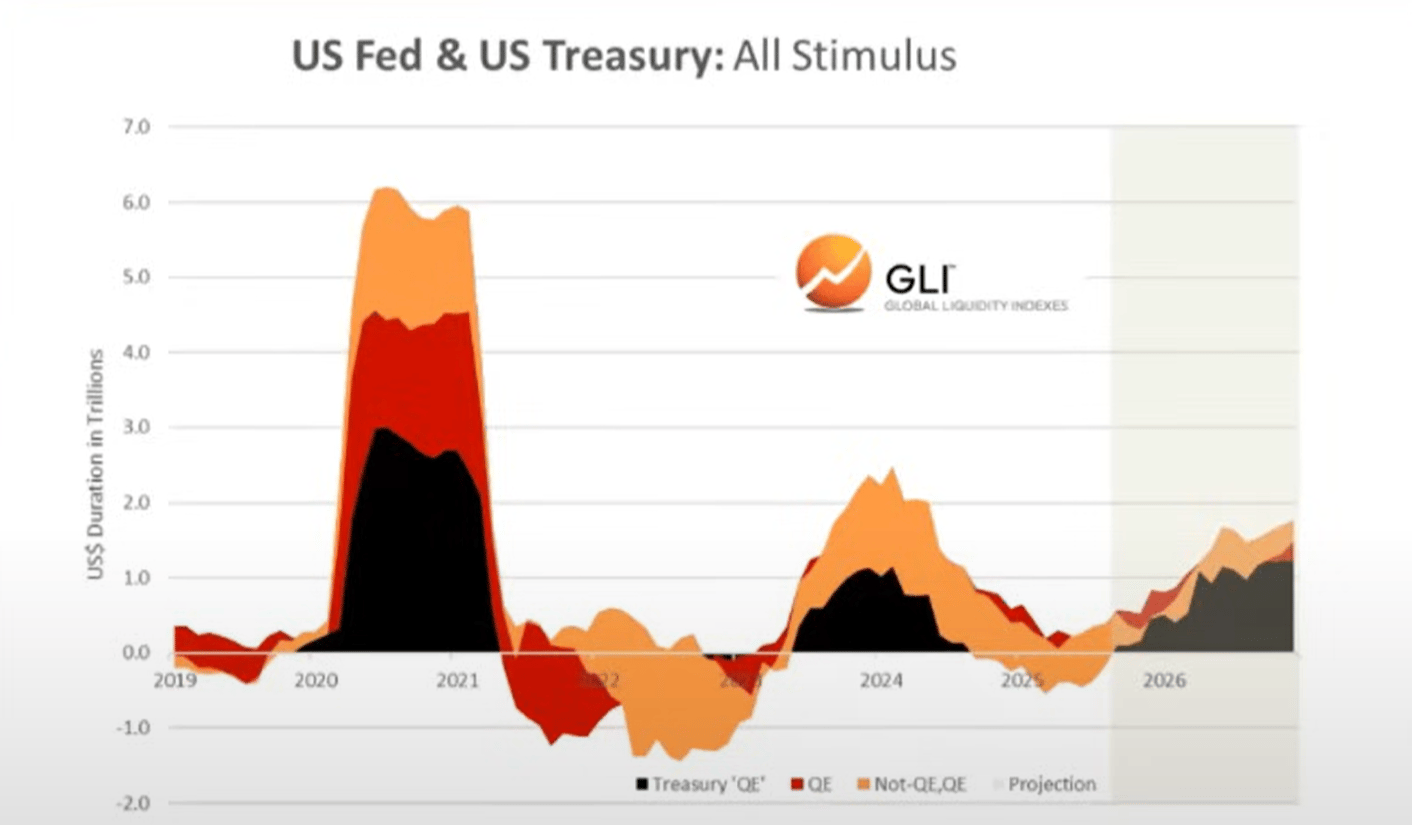
Uważamy, że to właśnie wydatki fiskalne i Treasury QE napędzały „deprecjacyjną transakcję” i „everything bubble”, które obserwowaliśmy w ostatnich latach.
Teraz jednak przechodzimy do „Trump Economy”, gdzie sektor prywatny przejmuje pałeczkę od Departamentu Skarbu.
To kolejny powód, dla którego potrzebne są obniżki stóp procentowych. Chodzi o pobudzenie sektora prywatnego poprzez kredyty bankowe.
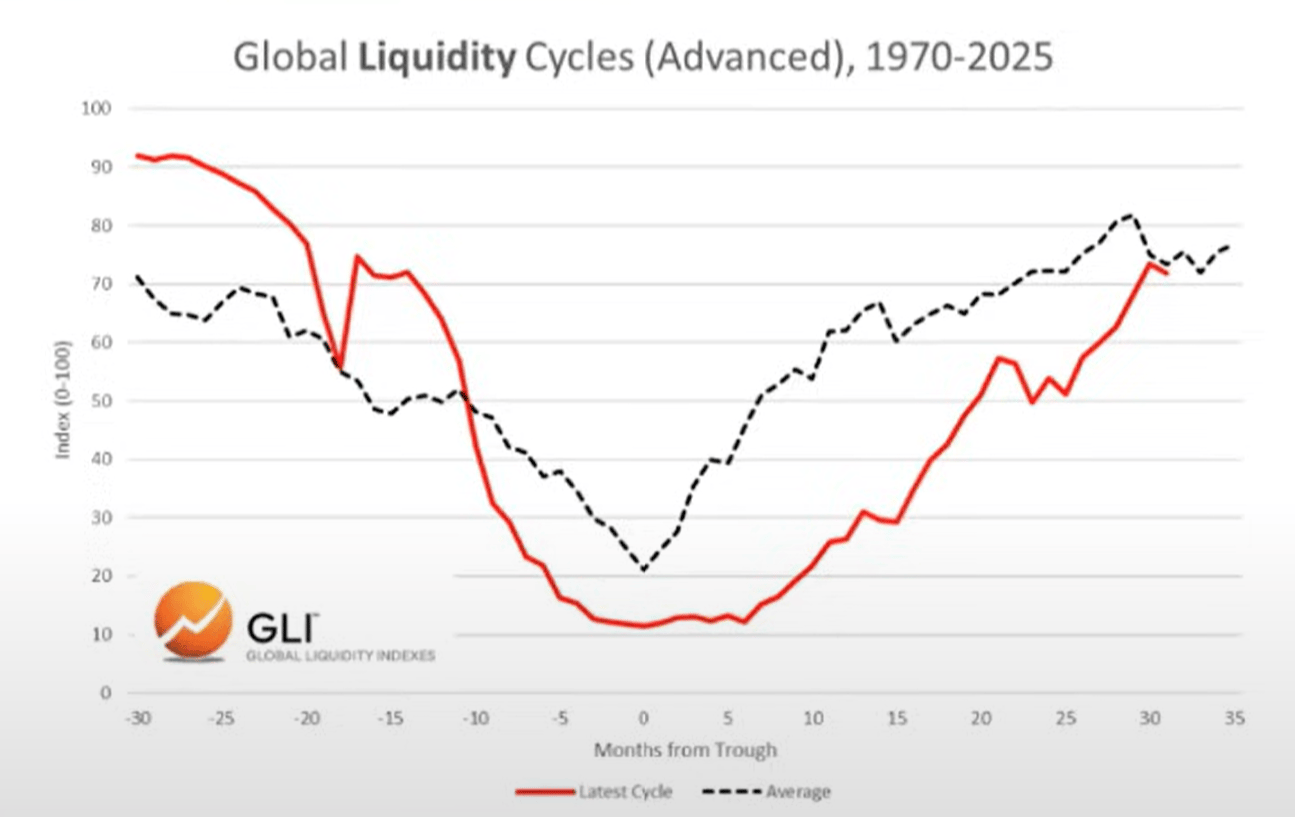
W miarę jak wchodzimy w ten okres przejściowy, globalny cykl płynności wydaje się osiągać szczyt…
Globalny cykl płynności osiąga szczyt i zaczyna spadać
Obecny cykl vs cykl przeciętny
Poniżej możemy zaobserwować porównanie obecnego cyklu (czerwona linia) ze średnim cyklem historycznym od 1970 roku (szara linia).
Alokacja aktywów
Na podstawie pracy pana Howella nad Global Liquidity Index możemy zaobserwować typowy cykl płynności i jego zgodność z alokacją aktywów.
Surowce zazwyczaj są ostatnimi aktywami, które spadają — dokładnie to obserwujemy dziś (złoto, srebro, miedź, pallad).
Z tej perspektywy obecny cykl wygląda bardzo typowo.
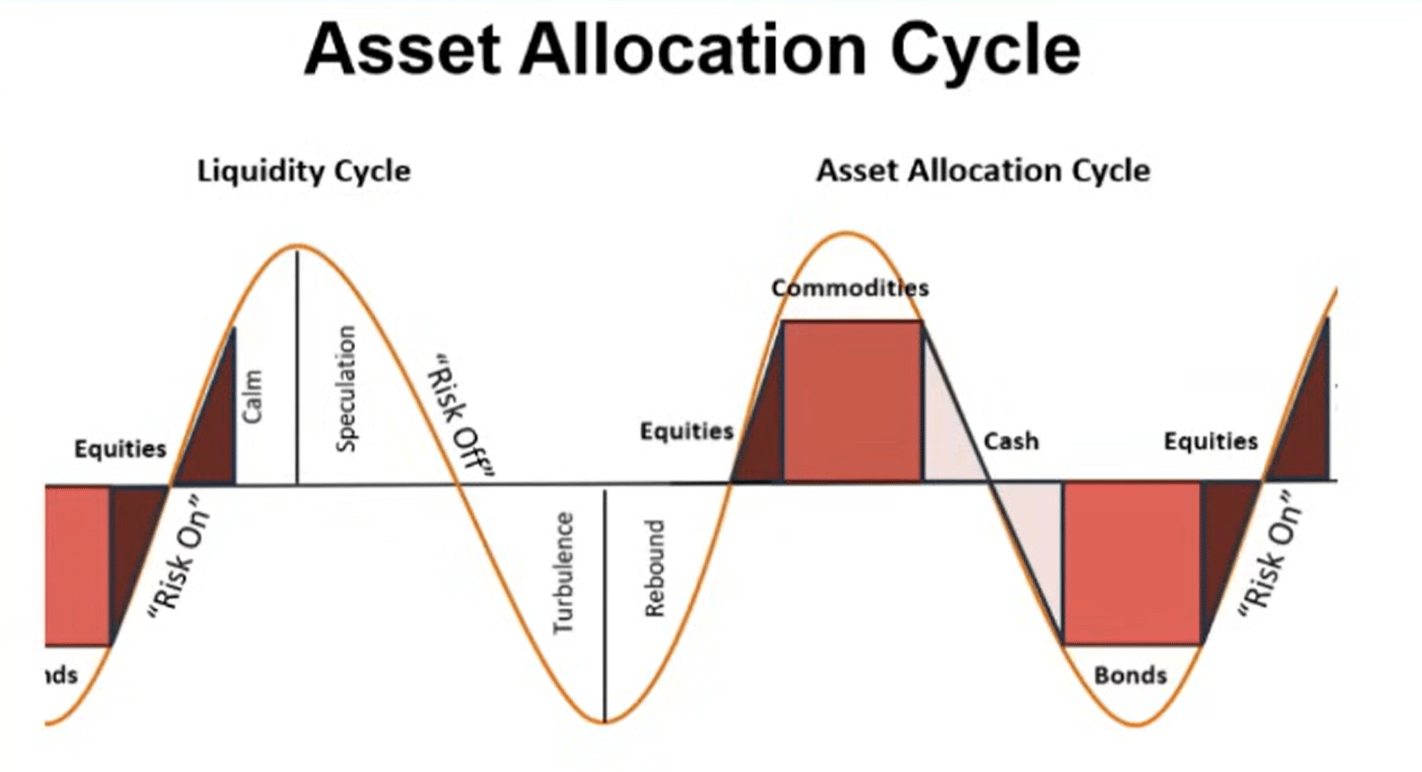
Zatem, jeśli płynność rzeczywiście osiąga szczyt, spodziewamy się, że inwestorzy będą rotować w kierunku gotówki i obligacji wraz ze zmianą otoczenia. Należy jednak zaznaczyć, że ten proces jeszcze się nie rozpoczął (rynek wciąż preferuje ryzyko).
Zadłużenie a płynność
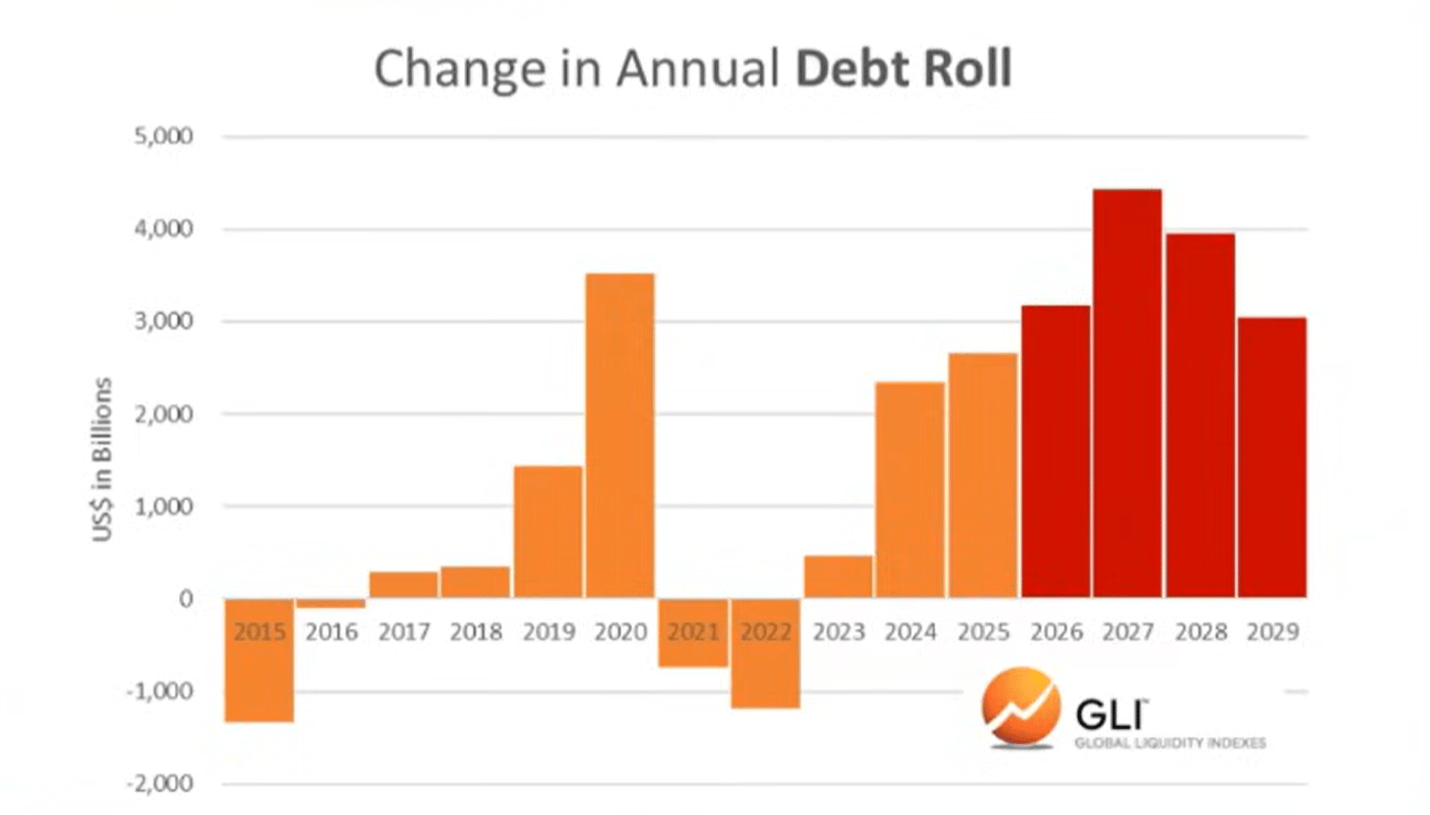
Zgodnie z Global Liquidity Index, stosunek zadłużenia do płynności w głównych gospodarkach osiągnął na koniec ubiegłego roku najniższy poziom od 1980 roku. Obecnie rośnie i przewiduje się, że będzie nadal wzrastał do 2026 roku.
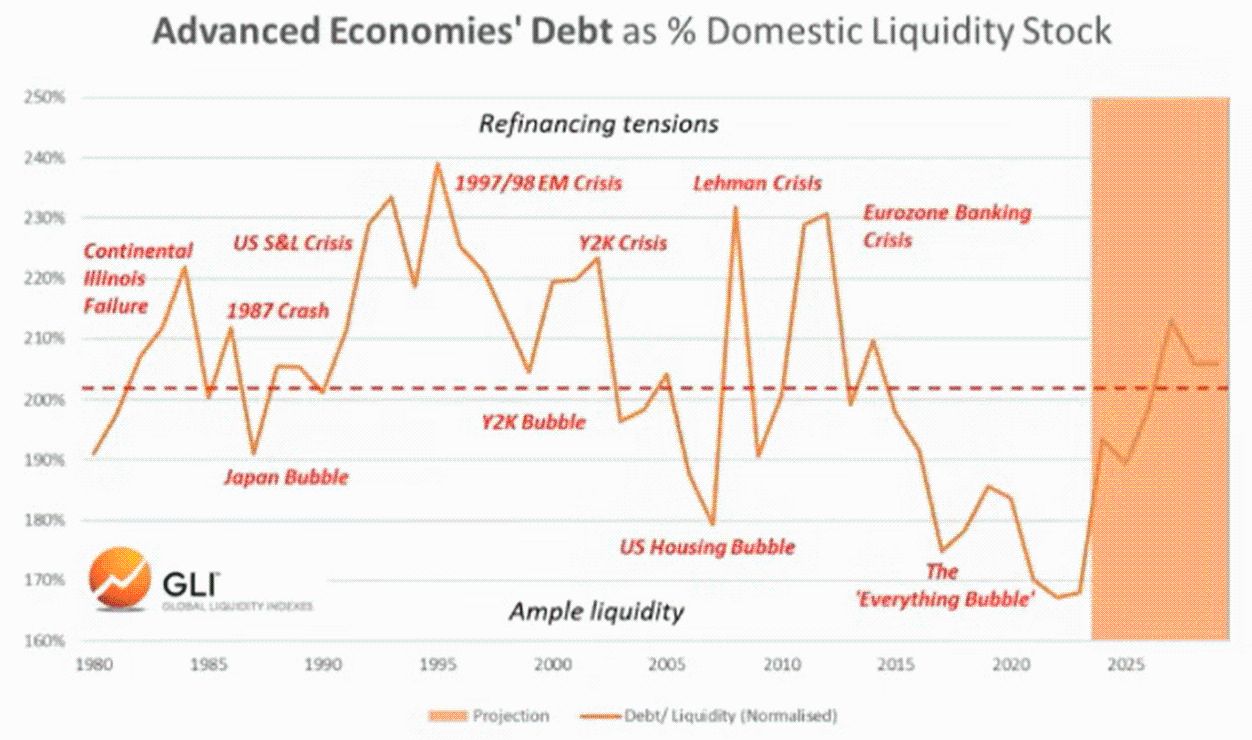
Wzrost stosunku zadłużenia do płynności sprawia, że obsługa bilionów dolarów długu wymagającego refinansowania staje się coraz trudniejsza.
Bitcoin a globalna płynność
Oczywiście bitcoin w dwóch poprzednich cyklach „przewidział” szczyt globalnej płynności. Innymi słowy, bitcoin osiągał szczyt na kilka miesięcy przed szczytem płynności, jakby przewidując późniejszy spadek.
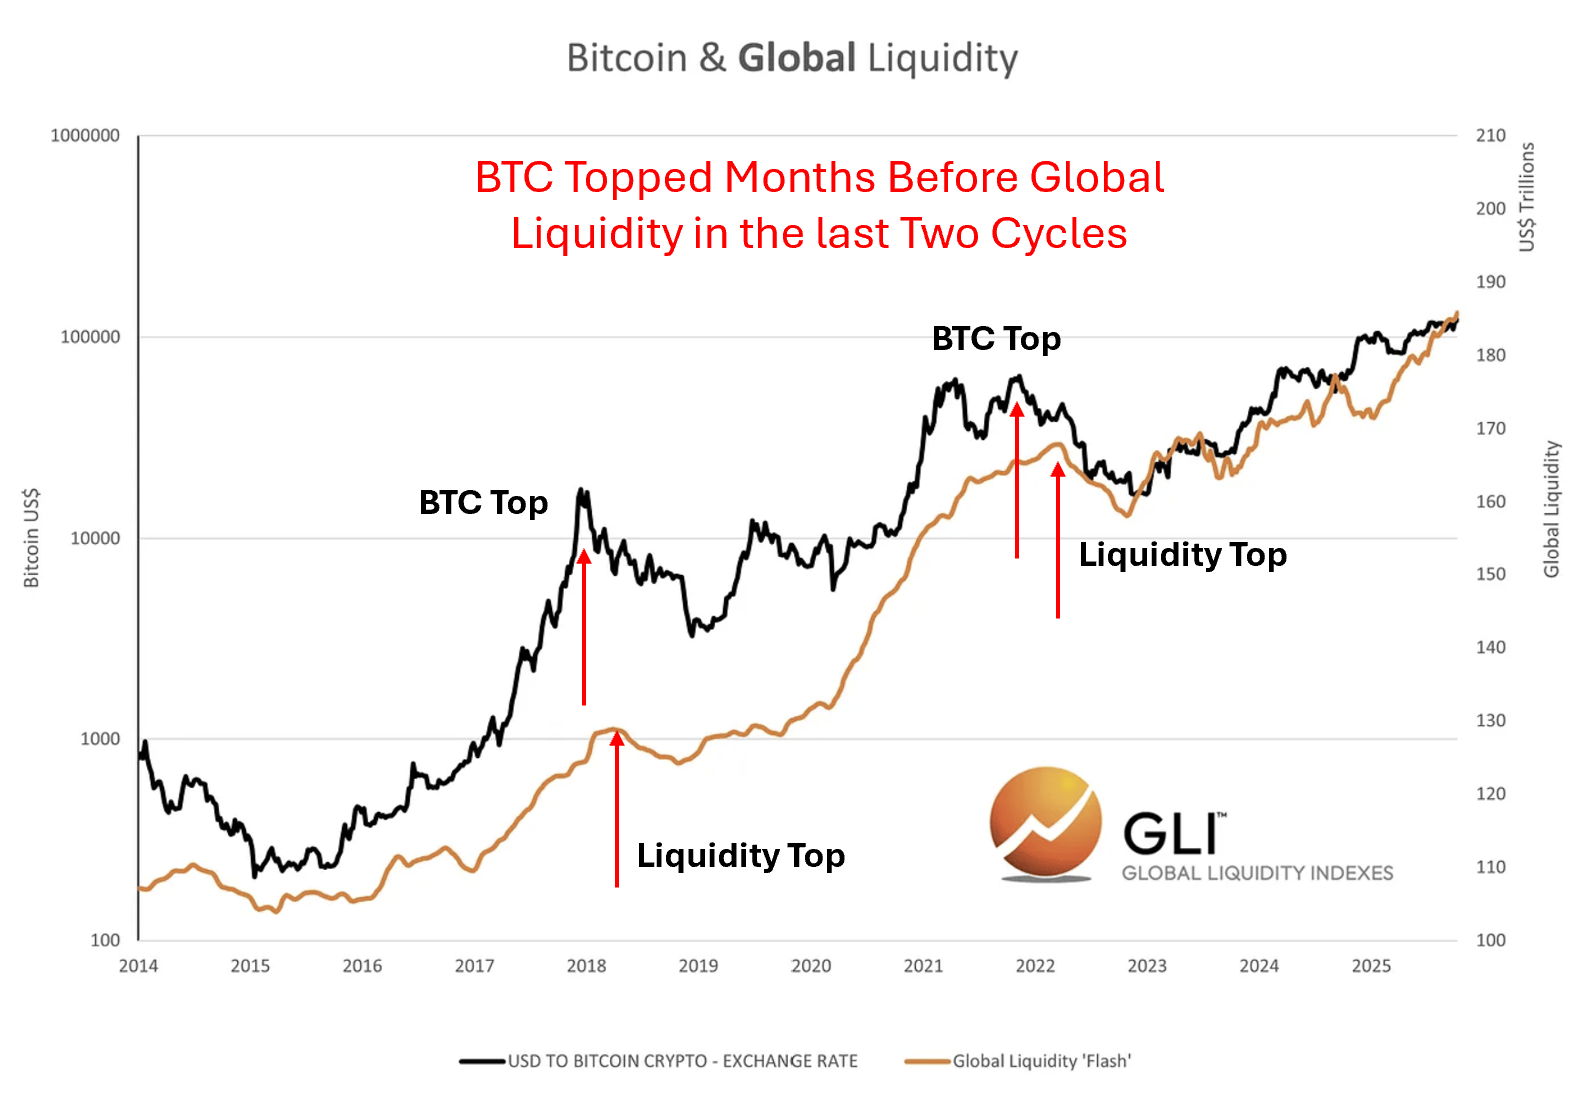
Nie wiemy, czy to dzieje się teraz. Wiemy jednak, że cykle kryptowalutowe zawsze podążały za cyklami płynności.
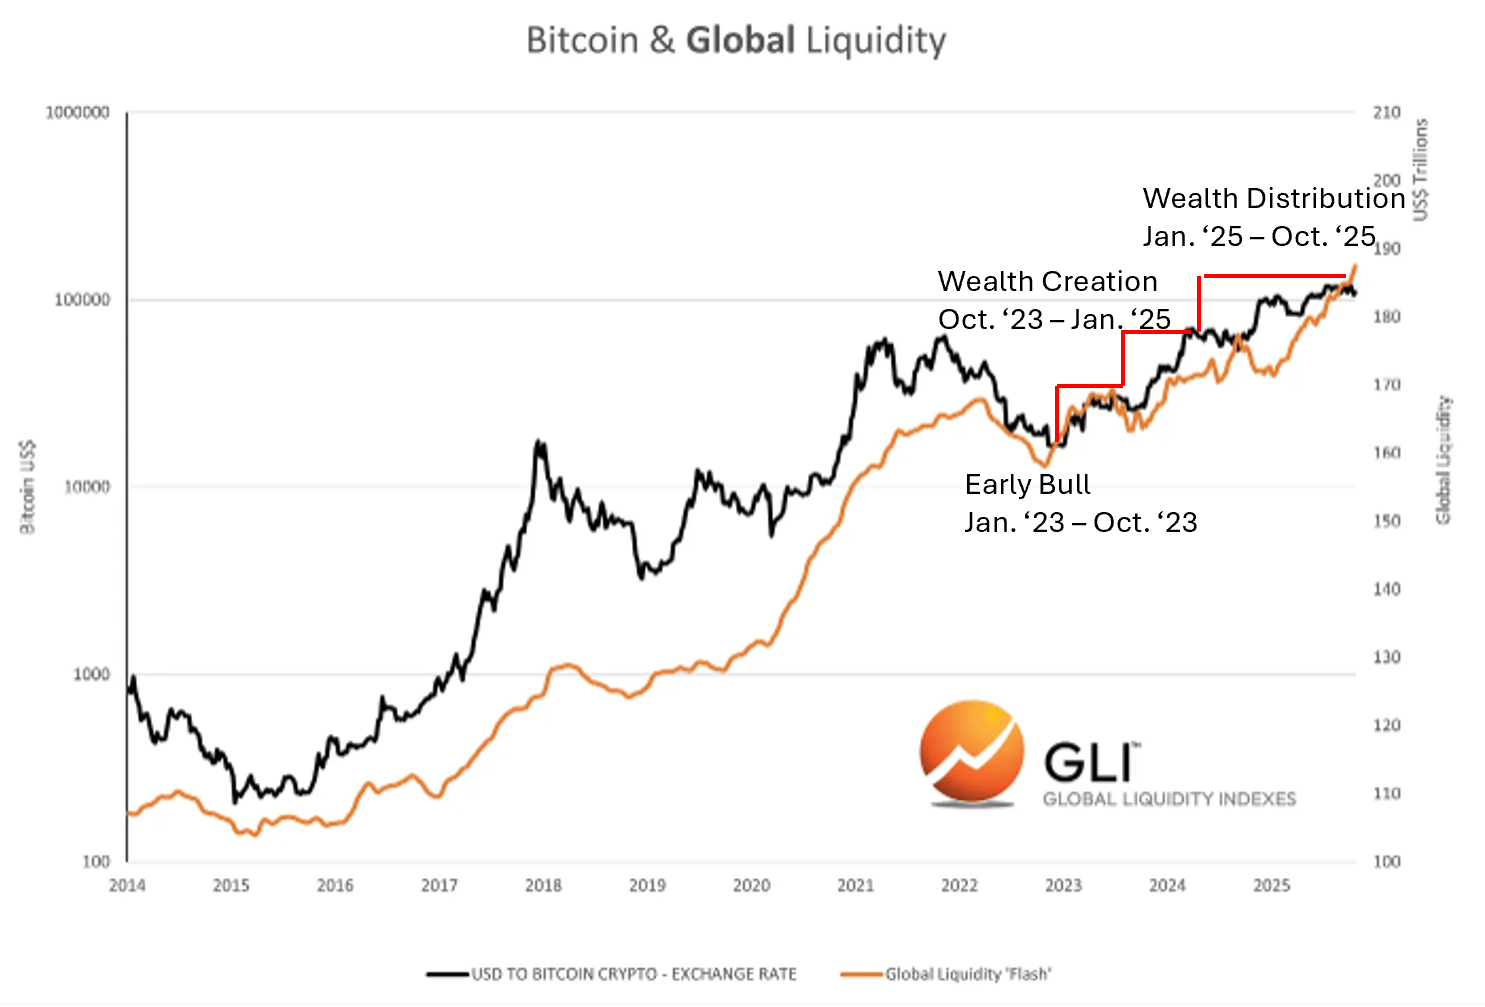
Zgodność z cyklami kryptowalut
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Największy zwycięzca w szaleństwie inwestycji AI: Goldman Sachs wciąż „królem Wall Street”
W ciągu jednego dnia przeprowadzono trzy transakcje na łączną kwotę ponad 210 miliardów dolarów, a nazwa Goldman Sachs pojawiła się przy każdej z nich: współprowadzenie emisji akcji Meta o wartości 95 miliardów dolarów, samodzielne przygotowanie struktury finansowania chipów SpaceX na 40 miliardów dolarów oraz funkcja głównego księgowego podczas IPO Anthropic. Supercykl finansowania AI na nowo definiuje konkurencję na Wall Street, a Goldman Sachs jako pierwszy przekuł swoje relacje na realne zyski.

Anthropic może zdobyć „największe IPO na rynku akcji”, ale niekoniecznie „inwestycyjny poziom na rynku obligacji”
Zgodnie z prospektem emisyjnym, firma ma już 6,2 miliarda dolarów zadłużenia krótkoterminowego, a nieuruchomione zobowiązania leasingowe gwałtownie wzrosły z 50 miliardów do 321 miliardów dolarów. Istnieje również możliwość zaciągnięcia dodatkowych pożyczek na kwotę 77 miliardów dolarów. Opierając się na strukturze finansowania "chipów poza bilansem", zbudowanej we współpracy z Broadcom, pojawia się ryzyko powiązane z cyklicznym charakterem transakcji. W porównaniu do firmy SpaceX, która jasno zadeklarowała rating inwestycyjny i pomyślnie wyemitowała obligacje o wartości 25 miliardów dolarów, Anthropic niemal nie odnosi się do ratingu inwestycyjnego, co utrudnia inwestorom na rynku obligacji ustalenie ceny.
Goldman Sachs w jeden dzień zorganizował finansowanie na 210 miliardów dolarów! AI „sztafeta kapitałowa” wzmacnia zaufanie, narracja o hossie na rynku półprzewodników zyskuje kolejne argumenty
Oszacowano, że dzięki gorączce finansowania napędzanej przez sztuczną inteligencję, dzienny wolumen transakcji Goldman Sachs osiągnął 210 miliardów dolarów. Goldman Sachs był współprowadzącym emisję akcji Meta Platforms Inc. o wartości 95 miliardów dolarów, był także wyłącznym agentem strukturyzującym transakcję finansowania chipów SpaceX na kwotę 40 miliardów dolarów oraz został wyznaczony głównym underwriterem pierwszej oferty publicznej Anthropic PBC. Te transakcje przyniosły Goldman Sachs nieoczekiwane zyski, a firma prawdopodobnie zarobi na nich co najmniej dziesiątki milionów, a nawet setki milionów dolarów.
Ceny krypto
Więcej


