
Zdrowe globalne wolumeny udzielania pożyczek napędzą zyski Moody's w IV kwartale

Moody's MCO ma opublikować wyniki finansowe za czwarty kwartał i cały rok 2025 w dniu 18 lutego, przed otwarciem giełdy. Linia Corporate Finance, będąca największym źródłem przychodów w dziale Moody's Investors Service (“MIS”), prawdopodobnie odnotowała solidny wzrost przychodów.
W czwartym kwartale globalna aktywność w zakresie emisji obligacji była wysoka, pomimo sezonowo niższych wolumenów w grudniu. W tym okresie spready na korporacyjnych papierach dłużnych nieznacznie się wahały, pozostając jednak na poziomach najniższych od wielu lat. Wspierało to wolumen emisji, chociaż zamknięcie rządu prawdopodobnie ograniczyło część emisji.
Wśród dwóch podkategorii obligacji korporacyjnych niefinansowych, kredyty o ratingu inwestycyjnym odnotowały znaczący wzrost wolumenów rok do roku, podczas gdy emisje obligacji wysokodochodowych utrzymały się na wysokim poziomie. Z drugiej strony, emisje pożyczek lewarowanych były wyciszone w porównaniu z rekordowymi poziomami z analogicznego okresu ubiegłego roku. Konsensus Zacks dotyczący przychodów w linii Corporate Finance na poziomie 467,4 mln USD wskazuje na wzrost o 22,7% w porównaniu z analogicznym okresem roku poprzedniego.
Konsensus dotyczący przychodów z linii biznesowej Financial Institutions na poziomie 173,4 mln USD sugeruje wzrost o 3,8% rok do roku. Konsensus Zacks dla przychodów z działalności Public, Project and Infrastructure Finance wynoszący 139,1 mln USD implikuje wzrost o 20,1%.
Jeśli chodzi o structured finance, kwartalne wolumeny emisji obligacji zabezpieczonych, komercyjnych papierów wartościowych zabezpieczonych hipoteką oraz papierów zabezpieczonych aktywami były imponujące. W związku z tym przychody ze Structured Finance najprawdopodobniej wzrosły. Konsensus dla tej kategorii wynosi 149,8 mln USD, co sugeruje wzrost o 8,5%.
Konsensus Zacks dotyczący przychodów działu MIS za raportowany kwartał na poziomie 993,9 mln USD oznacza wzrost o 15,8% rok do roku.
Inne kluczowe czynniki wpływające na wyniki MCO za IV kwartał
Dywizja Moody's Analytics (“MA”): Wraz ze stałym wzrostem zapotrzebowania na analitykę, przychody wszystkich jednostek w dziale MA prawdopodobnie zwiększyły się w czwartym kwartale. Wysiłki spółki mające na celu wzmocnienie rentowności tej dywizji poprzez strategie wzrostu nieorganicznego powinny przynieść pewne wsparcie. Tym samym całkowite przychody tej dywizji prawdopodobnie wzrosły w raportowanym kwartale.
Konsensus dla kwartalnych przychodów dywizji MA wynosi 945 mln USD, co wskazuje na wzrost o 9,1% w porównaniu z analogicznym okresem roku poprzedniego.
Koszty: W związku z nieorganicznymi działaniami rozwojowymi Moody’s, koszty związane z przejęciami i restrukturyzacją najprawdopodobniej wzrosły w raportowanym kwartale, powodując wzrost całkowitych wydatków.
Prognozy zysku Moody’s
Zgodnie z naszym sprawdzonym modelem, szanse na to, że MCO przewyższy konsensus Zacks dotyczący zysków, są wysokie. Wynika to z faktu, że spółka posiada odpowiednią kombinację dwóch kluczowych czynników — pozytywny Earnings ESP i Zacks Rank #3 (Hold) lub lepszy.
Możesz odkryć najlepsze akcje do kupna lub sprzedaży przed publikacją wyników za pomocą naszego Earnings ESP Filter.
Earnings ESP: Earnings ESP dla Moody’s wynosi +0,83%.
Zacks Rank: Spółka obecnie posiada Zacks Rank #2 (Buy). Pełną listę dzisiejszych akcji Zacks #1 Rank (Strong Buy) możesz zobaczyć tutaj.
Oczekiwania wobec zysków i sprzedaży MCO za IV kwartał
Konsensus Zacks dotyczący zysku wynosi 3,46 USD, co nie zmieniło się w ciągu ostatnich siedmiu dni. Wskazuje to na wzrost o 32,1% w stosunku do wyniku z ubiegłego roku.
Moody's Corporation Cena i Niespodzianka EPS
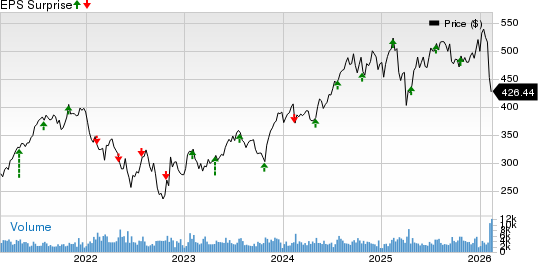
Moody's Corporation price-eps-surprise | Moody's Corporation Quote
Konsensus dotyczący sprzedaży na poziomie 1,88 mld USD sugeruje wzrost o 12,2%.
Perspektywy MCO na 2025 rok
Moody’s prognozuje skorygowane zyski w przedziale 14,50-14,75 USD na akcję. Zgodnie z GAAP, zysk ma wynieść od 13,15 do 13,40 USD na akcję.
Moody’s przewiduje wzrost przychodów w wysokim jednocyfrowym zakresie procentowym. Przychody segmentów MIS i MA również mają wzrosnąć w wysokim jednocyfrowym zakresie procentowym.
Wyniki rynkowe konkurentów MCO
S&P Global Inc. SPGI opublikował mieszane wyniki za czwarty kwartał 2025 roku, w których zysk na akcję był niższy od konsensusu Zacks, natomiast przychody go przekroczyły.
Skorygowany zysk na akcję SPGI w wysokości 4,30 USD był niższy od konsensusu o 0,5% i wzrósł o 14,1% rok do roku. Przychody w wysokości 3,92 mld USD przekroczyły konsensus o 0,5% i wzrosły o 9% rok do roku.
Accenture plc ACN opublikował imponujące wyniki za pierwszy kwartał roku fiskalnego 2026.
Zysk ACN wyniósł 3,94 USD na akcję, co przewyższyło konsensus Zacks o 5,6%. Wskaźnik ten wzrósł o 9,8% w porównaniu z analogicznym okresem roku poprzedniego. Całkowite przychody w wysokości 18,7 mld USD przekroczyły konsensus o 1% i wzrosły o 6% rok do roku.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Eksport ropy naftowej z Bliskiego Wschodu powrócił do 98% poziomu sprzed wojny! Raport badawczy JPMorgan ujawnia ochłodzenie „handlu niedoborem ropy”, ale inflacja energetyczna trudno się wycofać
Zespół analityków JPMorgan, w tym Natasza Kaneva, stwierdził w raporcie z 29 września: „Główna tętnica eksportu ropy naftowej z Bliskiego Wschodu ponownie się otwiera.” Według nich, dla regionu nadal pogrążonego w wojnie jest to „znaczący powrót do normalności”, choć proces ten nie przebiega równomiernie.
IPO Anthropic o wartości 2 bilionów dolarów ujawnia słabość: 47% przychodów zależy od Amazon i Google, z każdego dolara zysku firma oddaje 16 centów
Prospekt emisyjny Anthropic ujawnia, że w 2025 roku 47% jej przychodów będzie przepływać przez platformy chmurowe Amazon i Google, co stanowi znaczny wzrost w porównaniu do 11% w 2023 roku; za każdy 1 dolar przychodu z chmury firma musi zapłacić platformie około 16 centów opłaty dystrybucyjnej, co w skali roku daje około 351 milionów dolarów. Dodatkowo, oba te giganty pełnią wobec Anthropic cztery role jednocześnie: inwestora, dostawcy mocy obliczeniowej, dystrybutora oraz bezpośredniego konkurenta.
Walka o moc obliczeniową AI nabiera tempa! Anthropic ujawnia umowy o wartości 84,5 miliarda dolarów, znacznie przewyższające szacunki z maja. Silnik wzrostu AI SpaceX (SPCX.US) ponownie przyspiesza.
Według doniesień, Anthropic zgodził się zapłacić SpaceX za moce obliczeniowe prawie dwukrotność wcześniej szacowanej kwoty.
Ceny krypto
Więcej


