
Założyciel Curve twierdzi, że DeFi musi porzucić emisję tokenów na rzecz prawdziwych przychodów

Zdecentralizowane finanse (DeFi) nie mogą już polegać na inflacyjnych zachętach tokenowych, aby utrzymać wzrost, według założyciela Curve Finance, Michaela Egorova.
W wywiadzie dla Cointelegraph, Egorov powiedział, że protokoły muszą generować realne przychody, a nie polegać na emisji tokenów w celu przyciągnięcia płynności.
„Twój zysk powinien pochodzić z przychodów, a nie z tokenów”, powiedział Egorov Cointelegraph. „Potrzebujesz prawdziwego przepływu przychodów.” Dodał, że jeśli token „nie robi nic, być może lepiej jest w ogóle nie robić tokena.”
Egorov porównał obecną sytuację do „DeFi summer” z 2020 roku, kiedy trzycyfrowe, a nawet 1 000% roczne stopy procentowe przyciągały kapitał do nowych protokołów. Powiedział, że w tamtym czasie spekulacyjne premie napędzały ceny tokenów i zwiększały całkowitą wartość zablokowaną (TVL) w protokołach.
„Obecnie wiadomości nie zmieniają już cen tokenów”, powiedział Cointelegraph, argumentując, że użytkownicy „ponownie ocenili ryzyka.”
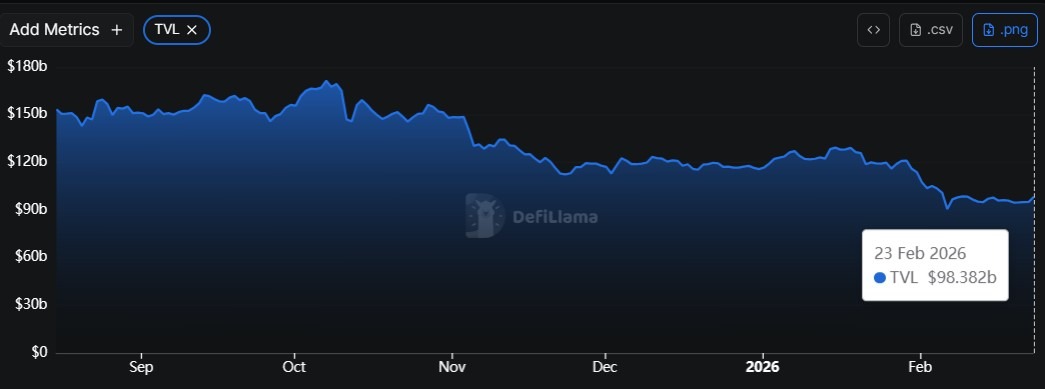 DeFi TVL w ostatnich sześciu miesiącach. Źródło: DefiLlama
Jego komentarze pojawiają się w momencie, gdy TVL DeFi spadło o około 38% w ciągu ostatnich sześciu miesięcy, według DefiLlama. Dane z platformy analitycznej pokazują, że TVL spadło ze 158 miliardów dolarów 23 sierpnia 2025 roku do około 98 miliardów dolarów na dzień 23 lutego.
Założyciel Curve uważa, że integracja przychodów jest lepsza od zysków napędzanych emisją tokenów
Egorov powiedział, że protokoły „nie mogą istnieć bez realnych przepływów przychodów”, argumentując, że zrównoważone zyski muszą być powiązane z faktyczną aktywnością gospodarczą.
Chociaż emisja tokenów kiedyś pomagała projektom szybko gromadzić płynność, argumentował, że zrównoważone zyski muszą być powiązane z faktyczną aktywnością gospodarczą.
„W 2020 roku ludzie nie przejmowali się tak bardzo ryzykiem”, powiedział Egorov. Wysokie nagrody tokenowe mogły zrekompensować straty, jeśli projekty później zawiodły.
„Teraz to absolutnie niemożliwe. Jeśli coś gdzieś deponujesz, musisz mieć pewność, że technicznie protokół jest bezpieczny przynajmniej przez kilka lat.”
Powiązał również tokeny z decentralizacją, a nie spekulacją. Bez zdecentralizowanego zarządzania projekt ryzykuje traktowaniem jako regulowana usługa finansowa.
„Tokeny są potrzebne do decentralizacji, nie do szybkiego wzbogacenia się”, powiedział.
Wcześniejsze komentarze wyrażały podobne obawy. W artykule opiniotwórczym dla Cointelegraph, CEO Polygon Labs Marc Boiron napisał, że inflacyjne emisje jedynie tworzą „tymczasowe iluzje sukcesu”.
Dyskusje na temat DeFi i scentralizowanych produktów zyskowych również ostatnio powróciły w mediach społecznościowych.
9 lutego współzałożyciel Ethereum, Vitalik Buterin, argumentował, że prawdziwa wartość DeFi leży w redystrybucji ryzyka, a nie tylko w generowaniu zwrotów na aktywach opartych na walutach fiducjarnych.
Zobacz także: Hyperliquid uruchamia lobby DeFi w „krytycznym momencie” dla polityki USA
Od spekulacji do trwałości
Egorov powiedział również, że uwaga spekulantów się przesunęła. „Wszystkie premie spekulacyjne zostały przejęte przez meme coiny”, zasugerował, że tokeny DeFi są teraz wyceniane bardziej na podstawie fundamentów niż szumu.
Poinformował Cointelegraph, że ta dynamika utrudnia przyciąganie „najemnego kapitału”, który szybko przemieszcza się między protokołami w poszukiwaniu najwyższych zysków.
Zwrócił także uwagę na zmieniającą się strukturę rynku. Inwestorzy detaliczni przenieśli się na rynki perpetual futures, podczas gdy uczestnicy instytucjonalni coraz częściej akumulują aktywa spot.
Dane Defillama pokazują, że wolumen perpetual futures osiągnął 1,37 biliona dolarów w październiku 2025 roku.
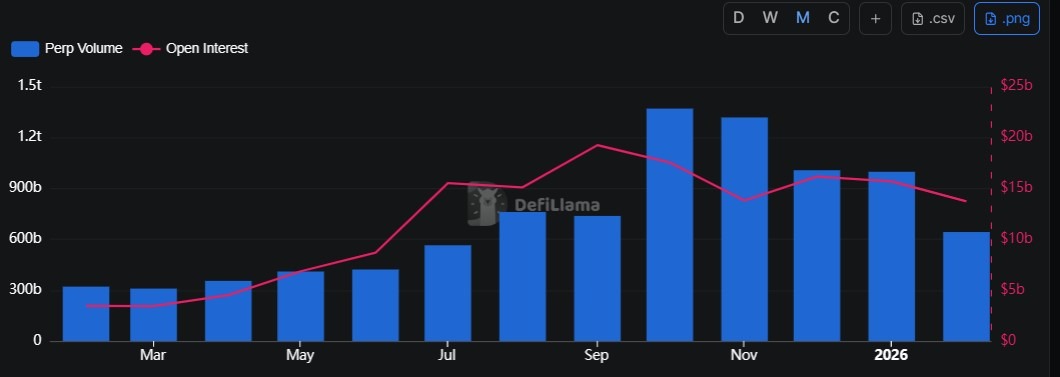 Miesięczny wolumen obrotu perpetual futures. Źródło: DefiLlama
Według Egorova, trwałe biznesy onchain będą musiały konkurować pod względem generowania przychodów oraz efektywności kapitałowej, a nie nagłówkami o rocznych stopach zwrotu.
Magazyn: 6 najdziwniejszych urządzeń, na których ludzie kopali Bitcoin i kryptowaluty
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Popyt na AI katalizuje przyspieszenie rozbudowy produkcji TSMC, miesięczna zdolność produkcji 2nm ma osiągnąć 120 000 sztuk do końca roku
Według doniesień, giganci tacy jak Apple, NVIDIA i AMD zbiorowo zwiększyli zamówienia o 10–20%, co bezpośrednio napędza miesięczną wydajność produkcji TSMC w procesie 2 nm do poziomu 120 tysięcy wafli pod koniec roku, przekraczając pierwotne prognozy o ponad 20% i przyspieszając osiągnięcie celu na rok 2027 o dwa lata. Jednoczesne zwiększenie produkcji w pięciu fabrykach następuje po raz pierwszy w historii, a roczna skumulowana stopa wzrostu wydajności w latach 2026–2028 wynosi aż 70%.
Wyprzedaż długoterminowych obligacji skarbowych trwa! Rentowność 10-letnich obligacji amerykańskich ponownie przekracza 5,2% — narastająca konfrontacja narracji „eksplozja AI kontra rosnące koszty finansowania”.
W poniedziałek, ponieważ prezydent Stanów Zjednoczonych Donald Trump odrzucił najnowszą propozycję Iranu dotyczącą ponownego otwarcia cieśniny Ormuz, wzrosły obawy związane z inflacją, ceny ropy poszły w górę, a amerykańskie obligacje państwowe ponownie zostały wyprzedane.
Banki przez wiele lat zarabiały na bezczynnych środkach, czy AI ma zamiar to zmienić?
Przez wiele lat banki czerpały zyski z niewykorzystanych środków swoich klientów, lecz agenci AI mogą tę sytuację diametralnie zmienić.
Goldman Sachs: Amerykańskie akcje wykazują obecnie „mocny indeks, słabe zaufanie”; trend doganiania wzrostów może stać się głównym motywem następnego etapu
Goldman Sachs wskazuje, że rynek akcji w USA obecnie wykazuje niezwykły wzorzec — indeksy radzą sobie dobrze, lecz zaufanie inwestorów pozostaje słabe. Oznacza to, że rynek ma jeszcze potencjał do dalszego wzrostu, a akcje, które wcześniej pozostawały w tyle za liderami AI, mogą skorzystać z ruchu uzupełniającego.

Ceny krypto
Więcej


