
Strategia w lutym: obserwacja

Pełen raport jest dostępny w formacie PDF.
Witamy w Strategy Watch
Na szybko rozwijającym się rynku, gdzie traderzy i fundusze gonią za zyskami pośród zmienności, a alokatorzy aktywów poszukują opartej na danych pewności dla długoterminowych pozycji, Glassnode zajmuje wyjątkową pozycję. Nasza analiza on-chain oraz szersza inteligencja rynkowa od 2018 roku stanowi fundament dla obu grup, zdobywając ich zaufanie dzięki konsekwentnym, obiektywnym danym, analizom i badaniom.
Podstawowym przekonaniem Glassnode jest to, że prawdziwy wgląd w aktywa cyfrowe pochodzi z neutralności i głębi - nieuprzedzone dane umożliwiające podejmowanie decyzji w całym ekosystemie. Dlatego z radością uruchamiamy Strategy Watch, nowy miesięczny newsletter poświęcony analizie wyników funduszy i trendom alokacji w aktywach cyfrowych.
Mamy nadzieję, że wnosimy wartość, regularnie dostarczając jasne, silne analizy przepływów kapitału, porównawcze benchmarki strategii oraz najważniejsze posunięcia alokacyjne dokonywane przez instytucje i fundusze. Ale to dopiero początek. Aktywnie badamy sposoby na dalsze łączenie tych światów i chętnie przyjmiemy Twoją opinię, gdy Strategy Watch będzie się rozwijać.
Zawartość najnowszego Strategy Watch
Znajdziesz bogactwo informacji podzielonych na 6 sekcji:
- Monitorowanie przepływów instytucjonalnych
- Wyniki funduszy i SMA
- Wyniki on-chain vault
- Monitorowanie zarządzających
- Aktualizacje alokacji

Premiowy Platforma Alokatora Aktywów Cyfrowych.
Monitorowanie przepływów instytucjonalnych
Bitcoin, Ethereum i Stablecoins odnotowały wyraźne spowolnienie napływu kapitału, sygnalizując słabnący popyt i strukturalne kurczenie się płynności. Wszystkie trzy aktywa przeszły teraz na netto wypływ; Bitcoin –8,4 mld USD miesięcznie, Ethereum –3,8 mld USD, stablecoiny –6,4 mld USD. Ten szeroki odpływ wśród głównych aktywów krypto odzwierciedla defensywny reżim, w którym kapitał instytucjonalny ogranicza ryzyko zamiast wracać na pozycje ryzykowne. Trend ten jeszcze bardziej przyspieszył w styczniu 2026.
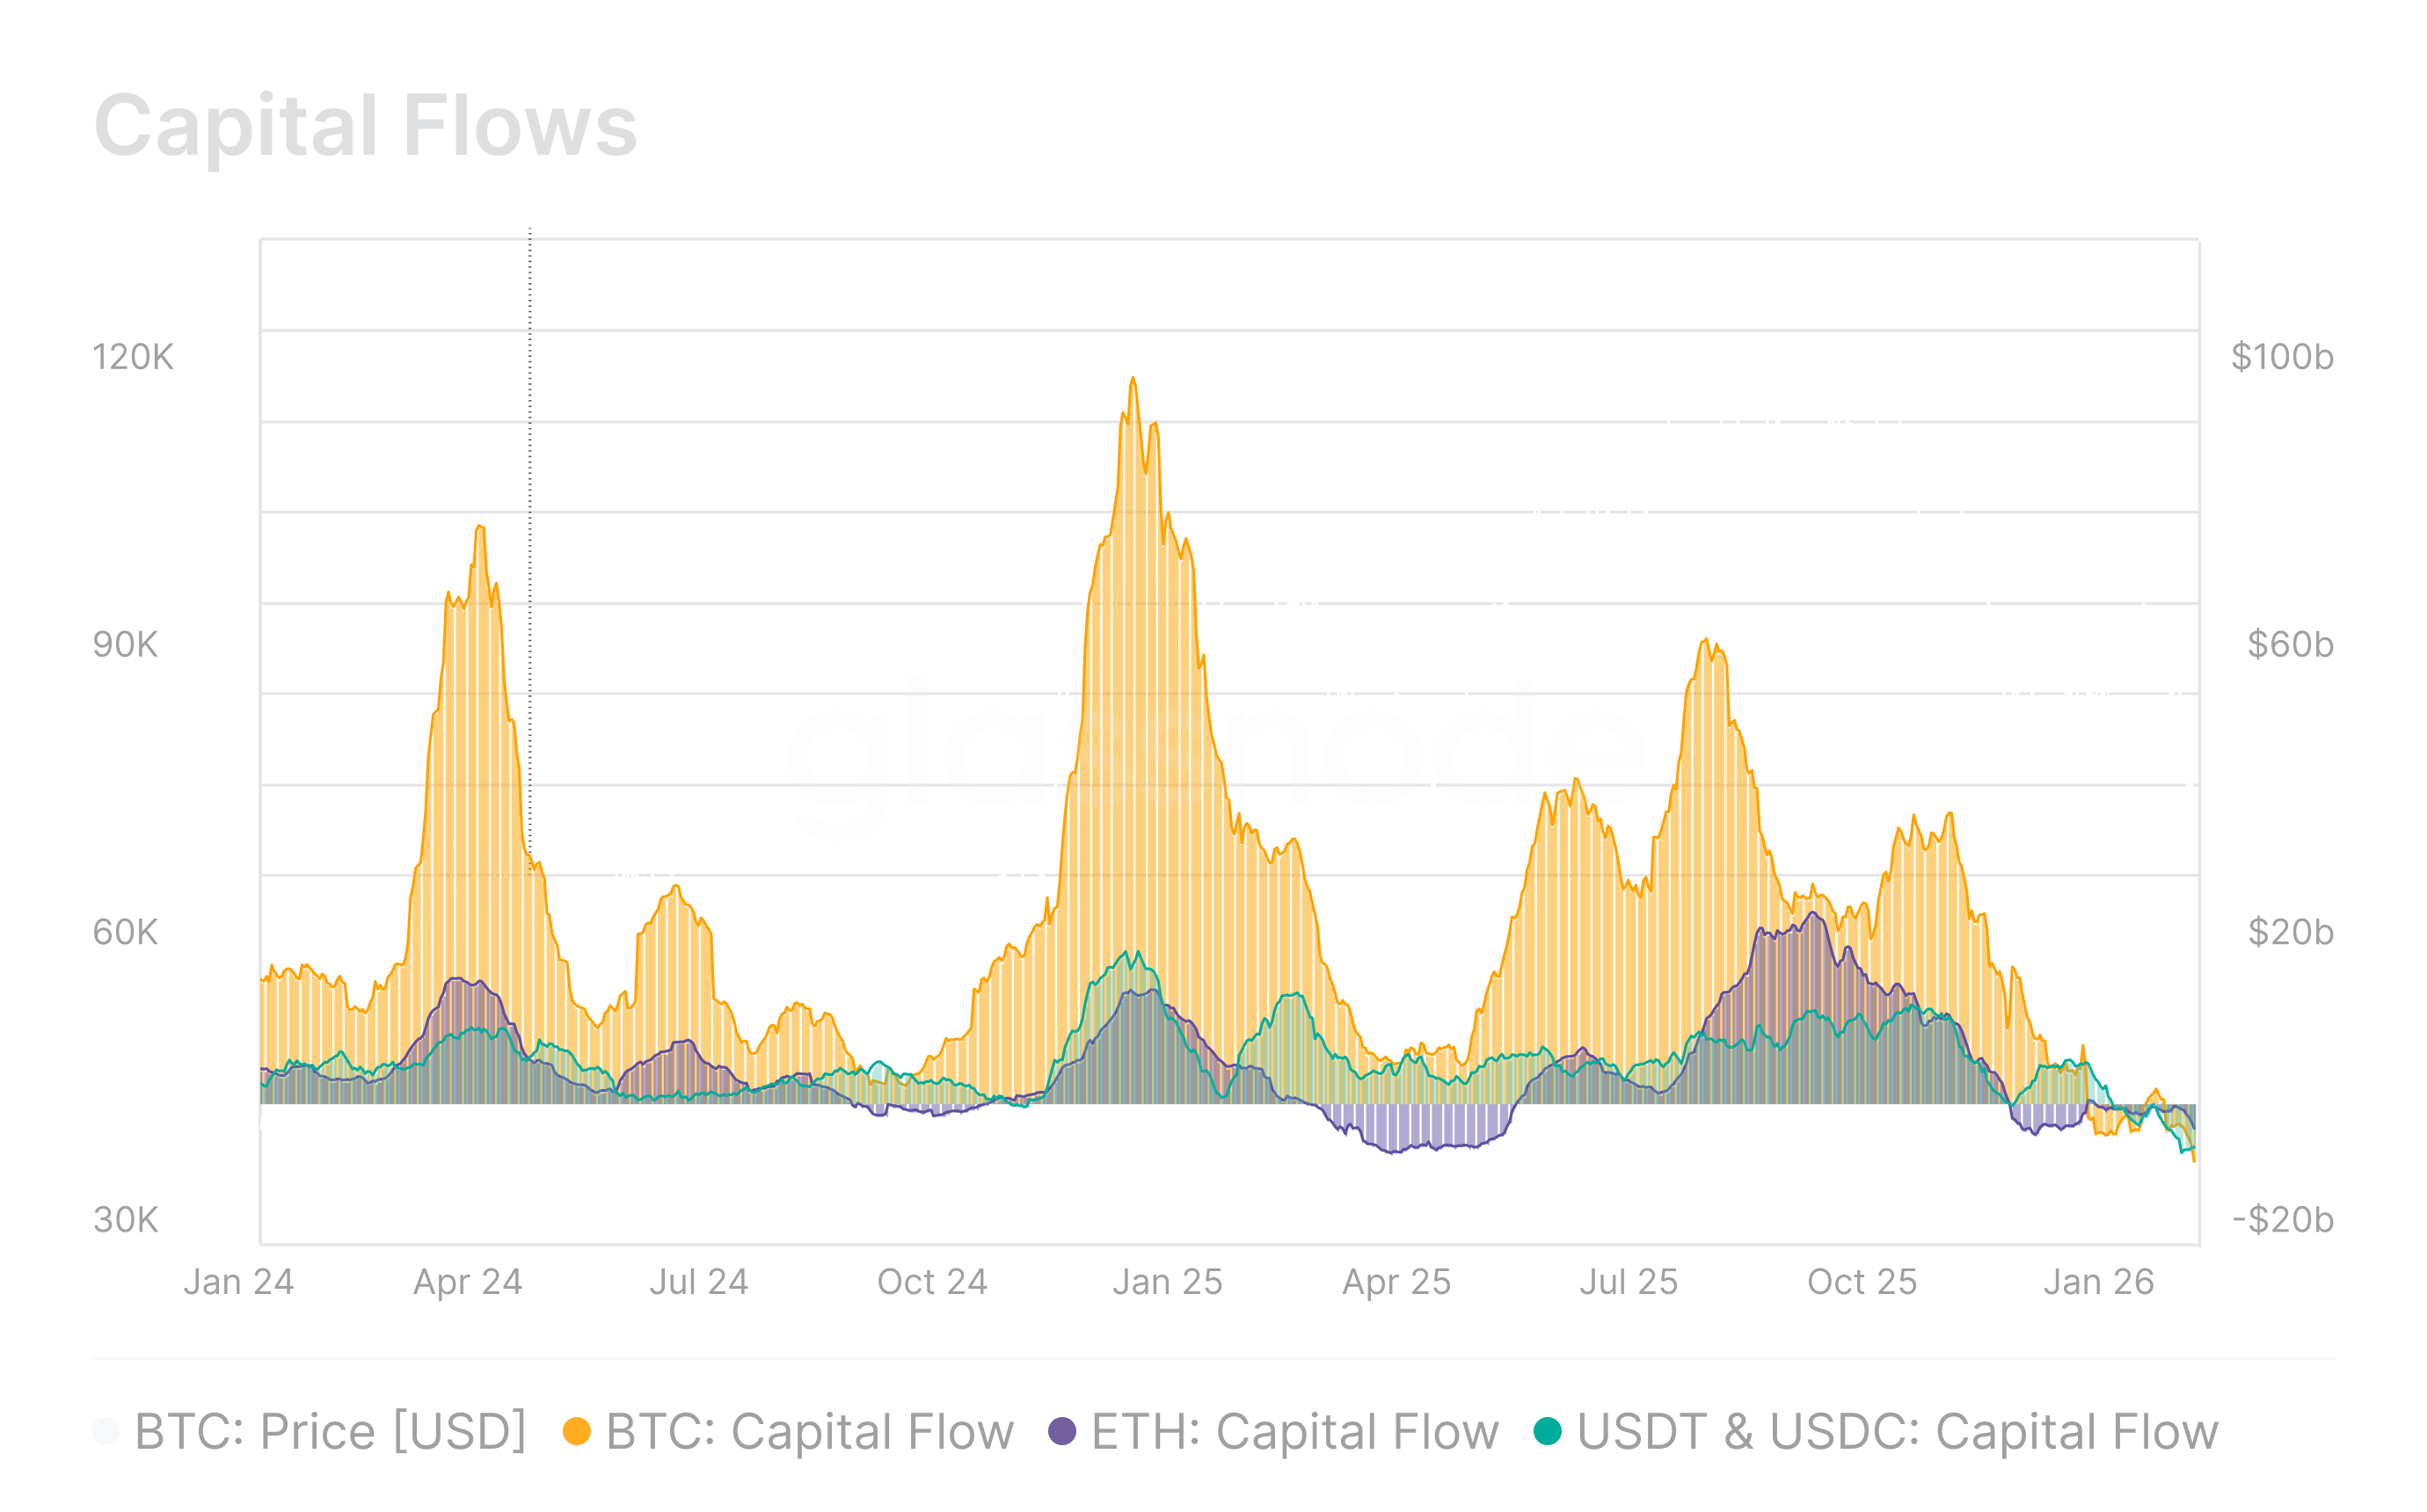
Przepływy ETF & DAT
Napływy netto do tych instrumentów działają jako proxy popytu instytucjonalnego. W IV kwartale 2025 roku i na początku stycznia instytucje były netto sprzedającymi za pośrednictwem kanału ETF, z odpływem Bitcoin ETF blisko –35,8 tys. BTC miesięcznie, a Ethereum ETF ok. –257,6 tys. ETH miesięcznie. W tym samym okresie DAT odnotowały silny napływ w sierpniu 2025 roku napędzany premierami nowych produktów, lecz presja zakupowa od tego czasu osłabła; mimo to napływy do DAT pozostają dodatnie, wskazując na ciągłe, choć słabsze, zainteresowanie instytucji ekspozycją bilansową.

DeFi TVL & Stablecoin Cap
DeFi służyło jako kolejne aktywne pole gry dla kapitału instytucjonalnego poprzez strategie takie jak udostępnianie płynności, pożyczki zabezpieczone i strukturalne zbieranie rentowności. Całkowita kwota zablokowana (TVL) na Ethereum zaczęła się kurczyć od sierpnia 2025 i obecnie spada o około –15,3 mln USD miesięcznie. Spadek TVL oznacza, że duzi alokatorzy wycofują środki z usług finansowych on-chain, zmniejszając głębokość płynności i sygnalizując słabszą pewność w rentowność DeFi i stosunek ryzyka do zwrotu w porównaniu do alternatywnych miejsc.

CME Basis Yield
Kolejnym kluczowym wymiarem zaangażowania instytucjonalnego jest CME Basis Yield, który szacuje miesięczną wartość w USD uzyskiwaną przez instytucje ze strategii cash-and-carry, wychwytujących premię pomiędzy cenami spot a kalendarzowymi kontraktami futures CME. Od sierpnia 2025 roku zarówno Bitcoin jak i Ethereum odnotowały gwałtowne skurczenie tego yieldu; Bitcoin spadł z około 136,6 mln USD do 38,6 mln USD miesięcznie, Ethereum z 47,5 mln USD do 14,8 mln USD miesięcznie. Kurczenie to odzwierciedla mniejszą ekspozycję na lewar, słabszy popyt na futures i ogólnie wycofywanie zaangażowania bilansowego w obliczu zaostrzonych warunków płynnościowych.


Chcesz wystąpić w kolejnym wydaniu Strategy Watch? o ostatnich premierach lub kamieniach milowych.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Spadki na amerykańskich giełdach w tym tygodniu – jak modele ilościowe sobie z tym radzą

Najbardziej niebezpieczna dywergencja na rynku amerykańskim: zwykłe akcje już dramatycznie spadły, jak długo giganci AI będą w stanie się utrzymać?
Warunki finansowe znacznie się zaostrzyły, co mocno uderza w zwykłe akcje na amerykańskim rynku; mediana spadku dla spółek z indeksu S&P 500 wynosi 15% od najwyższego poziomu, a premia za ryzyko kapitałowe spadła poniżej zera. Wzrost rentowności amerykańskich obligacji i cen ropy sprawił, że indeks warunków finansowych gwałtownie wzrósł, co powoduje nagłe pogorszenie szerokości rynku mimo pozornego spokoju indeksu. Rynek staje się coraz bardziej zdecentralizowany, a kluczową kwestią pozostaje, czy zwykłe akcje nadrobią straty, czy indeksy będą zbiegać w dół.

Wall Street ustala cenę za wybory w połowie kadencji: czynnik Demokratów wzrósł o 20%, podczas gdy rynek pozostaje w "strefie ślepej"
Czynnik „Demokratów” stworzony przez JPMorgan wzrósł od sierpnia o około 20%, podczas gdy S&P 500 w tym samym okresie wzrósł tylko o 2,6%. Platformy prognostyczne szacują, że prawdopodobieństwo całkowitego zwycięstwa Demokratów w obu izbach Kongresu wzrosło z 23% w sierpniu do 64%. Dane historyczne Goldman Sachs pokazują, że to prawdopodobieństwo zazwyczaj spada średnio o około 5 punktów procentowych tuż przed głosowaniem. Instytucje są podzielone: JPMorgan zaleca kupowanie podczas spadków, natomiast Bank of America ostrzega, że całkowite zwycięstwo Demokratów może doprowadzić do spadku rynku o ponad 10%.

Ceny krypto
Więcej


