
Powraca widmo „momentu Lehman Brothers”? Blue Owl doświadcza odpływu środków w wysokości 5,4 miliarda dolarów, a fundusze private credit przyspieszają wycofywanie kapitału

Przemysł kredytów prywatnych, niegdyś postrzegany jako ważny silnik wzrostu Wall Street, obecnie stoi w obliczu narastającej presji wycofywania środków. Dwa kluczowe fundusze kredytów prywatnych pod zarządem Blue Owl Capital odnotowały w pierwszym kwartale tego roku wnioski inwestorów o umorzenie na poziomie około 5,4 miliarda dolarów, co odpowiada 22% wartości największego funduszu oraz 41% funduszu technologicznego. Ta rzadko spotykana fala umorzeń nie tylko wpływa na wielkość zarządzanych aktywów firmy, lecz także uruchamia ponowną analizę płynności, wyceny oraz długoterminowego modelu wzrostu w sektorze kredytów prywatnych.
5,4 miliarda dolarów wycofanych środków, Blue Owl na gorącym stołku
Według danych, prośby o umorzenie w Blue Owl Capital osiągnęły około 5,4 miliarda dolarów i dotyczą dwóch kluczowych funduszy kredytów prywatnych. Flagowy fundusz, o wartości około 36 miliardów dolarów, został objęty umorzeniami ok. 22%, zaś drugi fundusz, skoncentrowany na technologii, odnotował umorzenia na poziomie aż 41%.
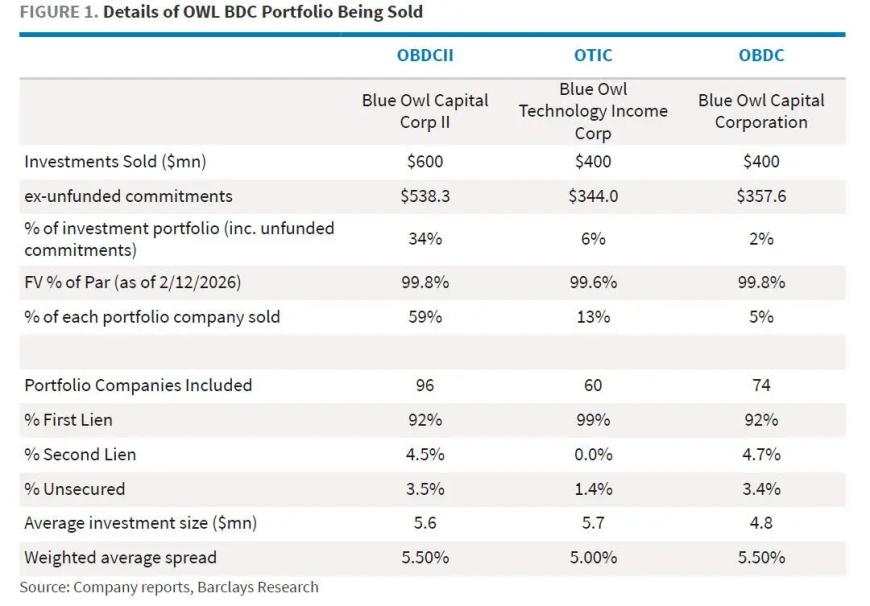
(Źródło: raporty firmy, badania Barclays)
Tak duży odpływ kapitału w sektorze kredytów prywatnych jest nietypowy i odzwierciedla wyraźne zmiany nastrojów inwestorów. Jako klasa aktywów, która w ostatnich latach szybko się rozwijała, kredyty prywatne przyciągały znaczne środki dzięki stabilnym dochodom i relatywnie wysokim zwrotom, jednak obecnie ten model przechodzi próbę wytrzymałości.
Po publikacji informacji akcje Blue Owl wyraźnie spadły, a ich łączna roczna strata przekroczyła już 40%, co odzwierciedla obawy rynku dotyczące możliwości przyszłego wzrostu.
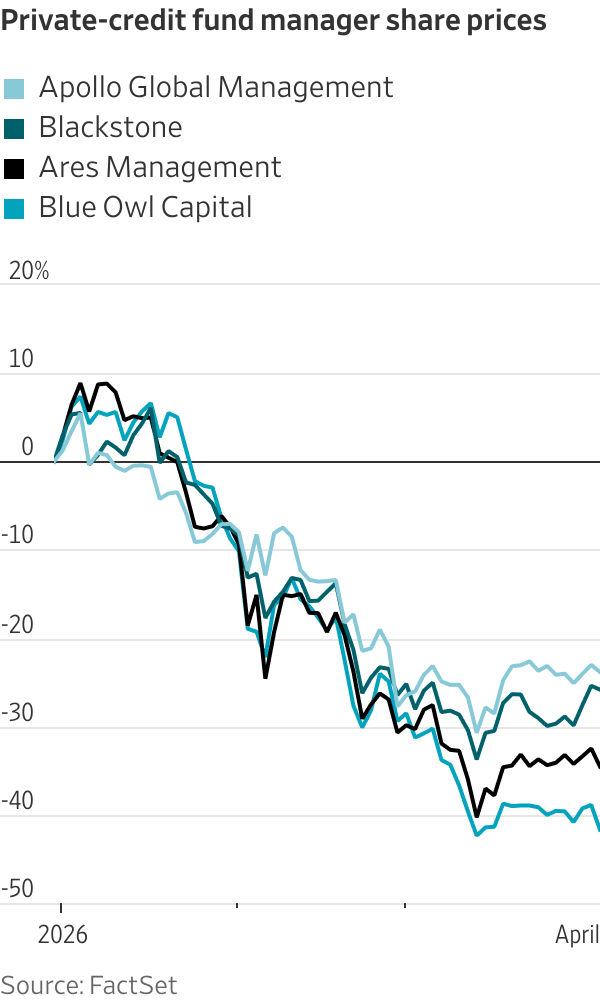
(Źródło:FactSet)
Od „bezpiecznej przystani o wysokich zyskach” do wycofywania środków
Kredyty prywatne w ostatnich latach szybko zyskały na znaczeniu jako ważny kanał finansowania poza tradycyjnymi bankami, zwłaszcza dla przedsiębiorstw o niższych ratingach kredytowych. Model ten silnie opiera się na stałym napływie kapitału i stabilnym poziomie niespłacania zobowiązań.
W ciągu ostatniego roku kilka głośnych przypadków niespłacenia zobowiązań osłabiło zaufanie inwestorów. Jednocześnie inwestorzy coraz częściej dostrzegają niską płynność aktywów w kredytach prywatnych – kiedy warunki rynkowe się pogarszają, realizacja umorzeń staje się znacznie trudniejsza. Ta zmiana świadomości stała się ważnym czynnikiem wyzwalającym odpływ kapitału.
Według danych, w ciągu ostatnich dwóch kwartałów inwestorzy wycofali z funduszy kredytów prywatnych ponad 11 miliardów dolarów, co pokazuje, że ten trend nie jest przypadkowy, lecz odzwierciedla strukturalne zmiany w branży.
Fundusze kredytów prywatnych zazwyczaj mają ograniczenia dotyczące umorzeń – zazwyczaj można umorzyć nie więcej niż 5% ogólnej wartości funduszu na kwartał. Mechanizm ten miał chronić przed ryzykiem płynności, lecz w przypadku gwałtownego zapotrzebowania na umorzenia może on potęgować niepokój inwestorów.
Blue Owl również zastosował limit umorzeń na poziomie 5%. Według danych, flagowy fundusz zapłaci około 988 milionów dolarów z tytułu umorzeń, jednocześnie otrzymując około 872 milionów dolarów nowych wpływów, czyli netto odpływ wynosi około 116 milionów dolarów.
Mimo że firma deklaruje, iż fundusze dysponują ponad 11,3 miliarda dolarów w gotówce, linii kredytowej i wysoko płynnych aktywach, co powinno zaspokoić zapotrzebowanie na umorzenia przez co najmniej dwa lata, rynek obawia się, że jeśli presja umorzeń utrzyma się, fundusz będzie musiał wyprzedawać aktywa po niższej wartości, co może dodatkowo obniżyć zwroty.
Zróżnicowanie instytucji: wyraźne pęknięcia w strategiach branży
W obliczu presji umorzeń różne instytucje kredytów prywatnych przyjęły radykalnie odmienne strategie.
Część instytucji zdecydowała się podnieść limity umorzeń, by uspokoić inwestorów – na przykład Blackstone i Cliffwater podniosły limit do 7%-8%; inne, takie jak Apollo, Ares i BlackRock, podtrzymują limit 5%, chroniąc interesy pozostałych inwestorów.
Takie zróżnicowanie strategii pokazuje, że w branży kształtuje się nowy układ konkurencji:
„Płynność ponad wszystko”: wyższe limity umorzeń dla wzmocnienia zaufania inwestorów
„Ochrona aktywów”: priorytet dla jakości aktywów i długoterminowych zwrotów
Jednak bez względu na strategię, trudno jest całkowicie uniknąć presji odpływu kapitału.
Presja zewnętrzna: wpływ czynników makroekonomicznych i politycznych
Aktualne wyzwania, z jakimi mierzy się sektor kredytów prywatnych, nie ograniczają się do kwestii wewnętrznych – są także efektem zmian otoczenia makroekonomicznego.
Z jednej strony sztuczna inteligencja zaburza modele biznesowe sektora oprogramowania, przez co perspektywy zysków części pożyczkobiorców są niejasne; z drugiej zaś, konflikty na Bliskim Wschodzie podbijają ceny energii, nasilają presję inflacyjną i zwiększają koszty finansowania oraz ryzyko niewypłacalności firm.
Ponadto Departament Skarbu USA zapowiedział konsultacje z regulatorami dotyczące ryzyka na rynku kredytów prywatnych, co może oznaczać bardziej rygorystyczne regulacje w przyszłości.
Jednocześnie administracja Trumpa promuje włączenie kredytów prywatnych do systemu emerytalnego 401(k)emerytury, co w obecnej sytuacji presji umorzeń wywołuje dodatkowe kontrowersje polityczne.
Rozgrywka rynkowa: fundusze hedgingowe korzystają z okazji do „wykupów na dołku”
W dobie problemów branży niektóre fundusze hedgingowe zaczęły dostrzegać nowe możliwości.
Boaz Weinstein, założyciel Saba Capital, zaoferował skup udziałów funduszy Blue Owl po cenie 65%-80% wartości netto aktywów, dając inwestorom możliwość wyjścia z inwestycji. Choć oznacza to konieczność zaakceptowania strat, pokazuje także, że na rynku pojawiły się okazje do arbitrażu powiązane z wyprzedażą aktywów po niższej cenie.
Zjawisko to pokazuje, że rynek kredytów prywatnych przechodzi z fazy „ekspansji wzrostowej” do fazy „gry na istniejących aktywach”.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać

Apple (AAPL.US) we współpracy z LG wchodzi na rynek inteligentnych domów: dzwonki do drzwi, termostaty, kamery i inne akcesoria otrzymają markę LG
Według osób zaznajomionych ze sprawą, Apple zamierza zwiększyć zaangażowanie w rozwój urządzeń smart home, w tym dzwonków do drzwi, termostatów i innych akcesoriów, a te produkty mają być opracowywane we współpracy Apple i LG Electronics w nietypowy sposób.
Przypomnienie-ROI-Dla Trumpowskiego Departamentu Skarbu, „ogon” aukcji jest najtrudniejszą częścią: McKeever
Jamie McGeever, Reuters Orlando, Floryda, 6 października – Aukcje amerykańskich obligacji skarbowych zazwyczaj są nudne, przewidywalne i mało wiadomościowe. Teraz jednak sytuacja jest wyjątkowa, a administracja Trumpa ryzykuje, że słaba sprzedaż obligacji stanie się tematem nagłówków. Departament Skarbu USA planuje w tym tygodniu wyemitować prawie 120 miliardów dolarów obligacji skarbowych, po raz pierwszy od dwóch tygodni nieforemnych papierów: we wtorek 58 miliardów dolarów trzyletnich obligacji, w środę 39 miliardów dolarów dziesięcioletnich obligacji, w czwartek 22 miliardy dolarów trzydziestoletnich obligacji. Te aukcje zwykle są rutynowe, ale słaba sprzedaż od 22 do 24 września przyciąga rosnącą uwagę – zwłaszcza pięcioletnia aukcja z 23 września, która spowodowała największy wzrost rentowności od kwietnia zeszłego roku. Rentowności zamiast spadać, dalej rosły do najwyższych poziomów od dziesięcioleci. Warto zaznaczyć, że prawdopodobieństwo „porażki” aukcji amerykańskich obligacji skarbowych jest niemal zerowe. Dealerzy pierwszej kategorii – obecnie 26 banków i instytucji zatwierdzonych przez Nowojorski Fed – zawsze biorą udział w aukcjach i pełnią rolę gwarantów płynności wartego 30 bilionów dolarów rynku amerykańskich obligacji skarbowych. To pozwala globalnemu systemowi finansowemu działać. Biliony dolarów globalnego długu, aktywów i instrumentów pochodnych opierają się na amerykańskich obligacjach skarbowych. Są one także zabezpieczeniem dla repo, kredytów międzybankowych i finansowania na całym świecie. Krótko mówiąc, tak długo jak amerykańskie obligacje pozostają filarem globalnego systemu finansowego, zawsze znajdą się nabywcy. Problem, jak zwykle, polega na tym, po jakiej cenie te obligacje zostaną sprzedane. Koszty kredytu na rynku wtórnym osiągnęły najwyższy poziom od połowy lat 2000 – można więc oczekiwać, że Departament Skarbu będzie musiał oferować wyższe stopy procentowe także na rynku pierwotnym. Jak pokazały ostatnie aukcje, mogą jednak pojawić się negatywne niespodzianki. „Zbyt duże, by rynek mógł je wchłonąć?” Aukcja pięcioletnich obligacji z 23 września (wartość 70 miliardów dolarów) była jedną z najbardziej niepokojących w ostatnich latach. Popyt, mierzone „bid-to-cover”, był najniższy od dziewięciu lat. Departament Skarbu sprzedał obligacje przy rentowności 5,033%, o ponad 3 punkty bazowe wyższej niż na rynku w momencie zakończenia składania ofert. 3 punkty bazowe może wydawać się niewiele, ale jak na pięcioletnie obligacje jest to znaczące. To największy tzw. „tail” od czerwca 2022. Analitycy JP Morgan zauważają, że poprzedni „tail” tej wielkości miał miejsce w 2011 roku – kiedy kryzys limitu zadłużenia doprowadził do obniżenia ratingu USA w sierpniu tego roku. W obecnej sytuacji obawy o trudną sytuację fiskalną USA zwiększają koszty długoterminowego finansowania. Rynek oczekuje, że administracja Trumpa przesunie nacisk na finansowanie w środkowych i krótkich częściach krzywej rentowności – czyli tam, gdzie koszty są niższe. Dlatego aukcja pięcioletnich obligacji wywołała niepokój. 3-punktowy „tail” jest typowy dla aukcji długoterminowych obligacji, rzadko jednak zdarza się w środku krzywej rentowności. Jeśli Departament Skarbu będzie musiał oferować większe premie, by sprzedać obligacje, to Houston, mamy problem. Duże „tail” aukcji mogą wynikać z wielu przyczyn, w tym ze zmienności rynku lub poważniejszych problemów fundamentalnych, które mogą z czasem osłabiać popyt. Zwykle trudno je rozróżnić, ponieważ się nie wykluczają. Z bardziej optymistycznej strony, niepokój nie przeniósł się (jeszcze) na krótkie terminy krzywej. Rentowność trzyletnich i dziesięcioletnich obligacji wzrosła o około 50 punktów bazowych od poprzedniej aukcji, wynosząc po około 4,96% i 5,32%. Rentowność trzydziestoletnich obligacji wzrosła o około 35 punktów bazowych do 5,65%. Te poziomy powinny być wystarczająco wysokie, żeby przyciągnąć popyt i zapewnić płynną sprzedaż, prawda? Prawdopodobnie tak. Ale jeśli pojawi się niespodzianka, zmienność i niepewność mogą rozlać się na cały rynek. Inwestorzy będą obserwować sytuację jak… jastrzębie. (Poglądy wyrażone w tej kolumnie są własne autora, współpracownika Reuters) Lubisz tę kolumnę? Odwiedź Reuters Open Interest, nowe źródło globalnych komentarzy finansowych. Śledź ROI na LinkedIn i X. Możesz również słuchać codziennego podcastu Morning Bid na Apple, Spotify lub w aplikacji Reuters. Subskrybuj i słuchaj dogłębnych analiz najważniejszych wiadomości rynkowych i finansowych przez reporterów Reuters siedem dni w tygodniu. US 5-year auction has biggest 'tail' since 2022 https://fingfx.thomsonreuters.com/gfx/mkt/dwpkmkzogpm/TAIL.png
Ceny krypto
Więcej


