
Przed ogłoszeniem rozszerzenia skupu amerykańskich obligacji, firmy zarządzające aktywami zwiększyły pozycje długie na kontraktach terminowych 5-letnich i 10-letnich.

Z danych amerykańskiej Commodity Futures Trading Commission (CFTC) wynika, że przed niespodziewanym ogłoszeniem przez Departament Skarbu USA rozszerzenia skali odkupu długoterminowych obligacji skarbowych, firmy zarządzające aktywami zwiększyły pozycje netto długie na niektórych kontraktach terminowych na amerykańskie obligacje skarbowe, podczas gdy spekulanci zredukowali swoje ekspozycje.
Dane CFTC za tydzień kończący się 18 sierpnia pokazują, że firmy zarządzające aktywami zwiększyły pozycje netto długie zarówno na kontraktach na 5-letnie, jak i 10-letnie obligacje skarbowe USA. Pozycja netto długa na 10-letnich kontraktach wzrosła o około 31 tysięcy, a na 5-letnich o około 43 tysiące.
Jednak na kontraktach na 2-letnie obligacje skarbowe USA pozycja netto długa firm zarządzających aktywami spadła o około 60 tysięcy, co oznacza, że zmiany w portfelach nie wykazują jednolitego trendu wzrostowego we wszystkich terminach zapadalności.
W porównaniu do zmian w pozycjach firm zarządzających aktywami, fundusze lewarowane i inne środki spekulacyjne jeszcze bardziej zwiększyły pozycje netto krótkie na części kontraktów terminowych na długoterminowe amerykańskie obligacje skarbowe.
Ogólnie rzecz biorąc, przed ogłoszeniem przez Departament Skarbu rozszerzenia operacji odkupu, rynek amerykańskich obligacji skarbowych już wykazywał rozbieżność: długoterminowy kapitał zwiększał pozycje na niektórych długoterminowych kontraktach, podczas gdy fundusze spekulacyjne przyjmowały pozycje nastawione na spadki.
Departament Skarbu USA ogłosił 19 sierpnia, że co najmniej podwoi skalę operacji wspierających płynność w zakresie odkupu nominalnych obligacji skarbowych o zapadalności od 10 do 30 lat, podnosząc limit każdej operacji z 200 milionów USD do co najmniej 400 milionów USD; planowana realizacja w terminie od 9 września do 4 listopada.
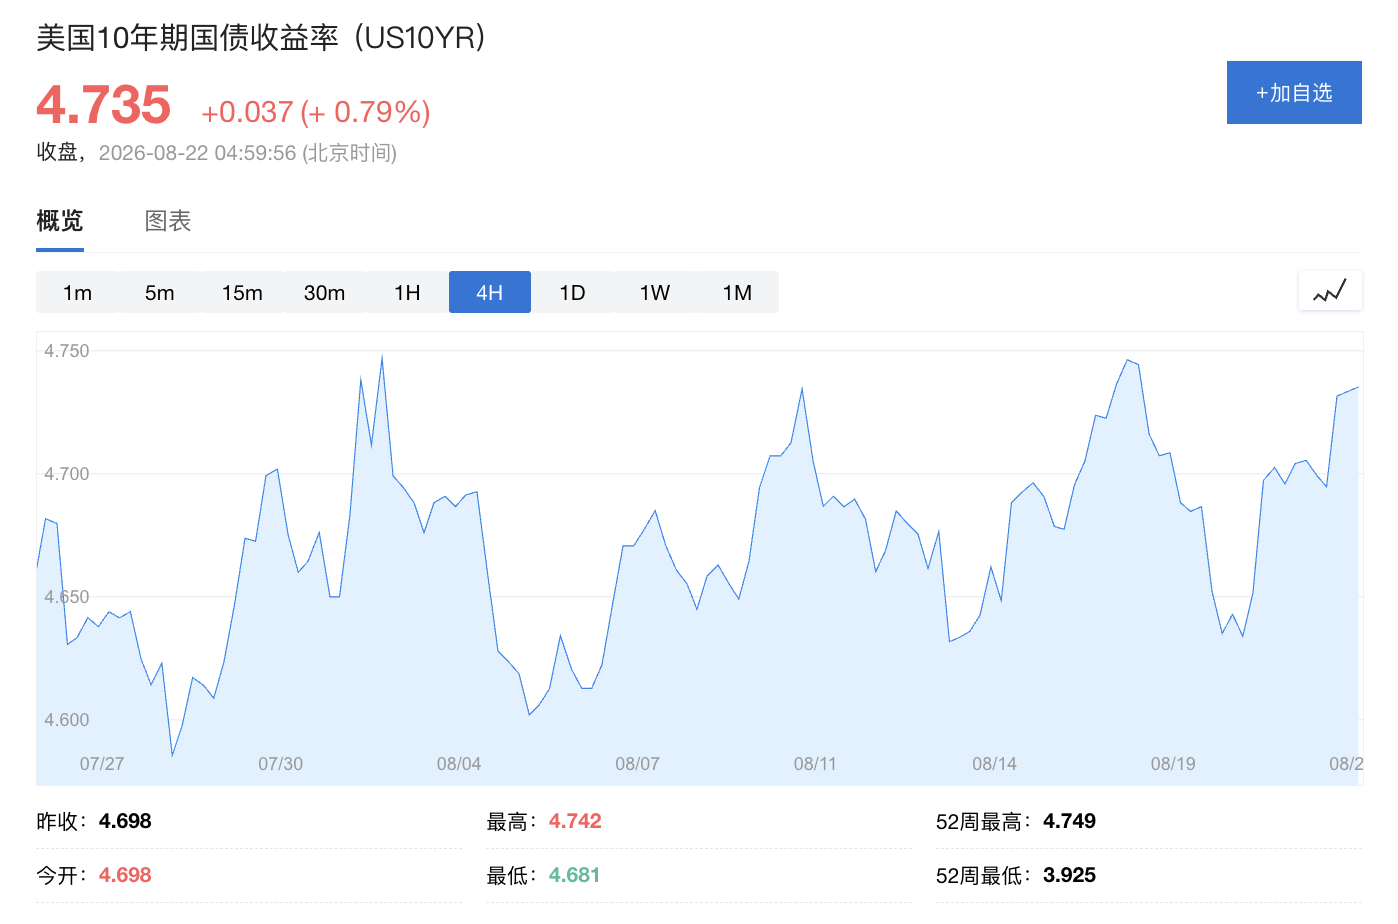
To niespodziewane zwiększenie odkupu przez Departament Skarbu miało miejsce w kontekście stale rosnącej rentowności długoterminowych obligacji skarbowych. Do 19 sierpnia rentowność 30-letnich obligacji skarbowych USA wzrosła chwilowo do 5,34%, osiągając najwyższy poziom od 2007 roku. Po ogłoszeniu rozszerzenia odkupu rentowność na długim końcu wyraźnie spadła, lecz następnie ponownie wzrosła, co wskazuje, że rynek wciąż ma wątpliwości, czy działania odkupu będą w stanie trwale złagodzić presję podażowo-popytową na rynku amerykańskiego długu.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
BUZZ - Akcje Moderna gwałtownie rosną po włączeniu do indeksu Nasdaq 100; Bank of America podnosi cenę docelową
9 października – Moderna MRNA.O odnotowała wzrost kursu akcji o około 12% do 220 USD w piątek, osiągając najwyższy poziom od stycznia 2022 roku, po tym jak firma została włączona do indeksu Nasdaq 100 .NDX. Bank of America podwyższył cenę docelową akcji z 170 USD do 200 USD. Cena zamknięcia w czwartek wyniosła 197 USD. Analitycy Bank of America utrzymali neutralną rekomendację, wskazując, że podwyższenie ceny docelowej wynika z niewielkiej korekty przewidywanych przychodów z amerykańskiej działalności covidowej, zrekompensowanej wzrostem sprzedaży szczepionek przeciw grypie do 2027 roku oraz uwzględnia prognozę wyższej ceny intismeran, jak również oczekiwany wzrost sprzedaży leku w kolejnych latach. Intismeran jest szczepionką przeciwnowotworową rozwijaną wspólnie z Merck MRK.N. Jednak analitycy zaznaczyli, że większość wartości intismeran została już odzwierciedlona w kursie akcji, zwłaszcza przed konferencją European Society for Medical Oncology (ESMO) oraz publikacją nowych danych. Ponieważ raport finansowy za trzeci kwartał zostanie przedstawiony dopiero po prezentacji podczas konferencji ESMO 24 października, Bank of America ocenia, że dane kwartalne mają mniejsze znaczenie. Bank wyraził jednak oczekiwanie, że firma zrealizuje prognozę wzrostu przychodów do 2026 roku o 10% i saldo gotówki na koniec roku między 4.7 a 5.2 miliarda USD. Prognoza Bank of America dotycząca przychodów ze szczepionek prewencyjnych za trzeci kwartał — 812 milionów USD — jest poniżej konsensusu rynkowego, podobnie jak całkowite przychody na poziomie 848 milionów USD. Od 18 sierpnia cena akcji mRNA rosła w sposób ciągły, po opublikowaniu pozytywnych danych z późnego etapu badań klinicznych intismeran (link), co skłoniło wielu inwestorów do zakupu akcji. Moderna została dodana do indeksu Nasdaq 100 (link), zastępując Warner Bros Discovery, która ma się połączyć z Paramount Skydance. Akcje Moderny od początku roku wzrosły o około 650%, co stanowi największy roczny wzrost w historii i czyni ją najszybciej rosnącą spółką w indeksie S&P 500 .SPX w tym roku. Dla porównania, indeks S&P 500 Healthcare .SPXHC wzrósł tylko o 10.3% od początku 2026 roku.
Notowania na amerykańskim rynku akcji | Amerykańska firma biofarmaceutyczna w fazie klinicznej, Retension Pharmaceuticals (RTSN.US), zadebiutowała na rynku amerykańskim, a jej akcje spadły o ponad 10% po otwarciu.
Na moment pisania tej wiadomości, akcje spadły o ponad 10%, notując 10.77 USD.
Zmiana na rynku amerykańskim | Trex Bio (TRXB.US) debiutuje na amerykańskiej giełdzie, po otwarciu kurs spada o ponad 1,3%
Na moment publikacji, cena akcji spadła o ponad 1.3%, do poziomu 13.805 USD.
BUZZ - Opinie brokerów: Analitycy mają wątpliwości co do przejęcia Starbucks przez Chipotle
Najnowsze wiadomości z 9 października - Financial Times poinformował w czwartek, że Starbucks (SBUX.O) rozważał potencjalne przejęcie Chipotle (CMG.N), co pozwoliłoby dyrektorowi generalnemu, Brianowi Niccolowi, powrócić do meksykańskiej sieci burrito, którą wcześniej kierował. Starbucks odmówił komentarza, zaznaczając, że firma pozostaje „w pełni skoncentrowana” na restrukturyzacji działalności. W piątek akcje Chipotle spadły o około 4% do poziomu 31,32 USD, po tym jak dzień wcześniej wzrosły o 6,2%. Ograniczona racjonalność strategiczna BTIG wyraził „bardzo dużo wątpliwości”, stwierdzając, że transakcja byłaby operacyjnie „nieracjonalna”, powodowałaby znaczące rozwodnienie udziałów akcjonariuszy Starbucks i dezorganizowała zarządzanie. „Przez lata słyszeliśmy wiele doniesień o przejęciach wielomarkowych... ale niewiele z nich doszło do skutku, a jeszcze mniej zakończyło się sukcesem” – BTIG. William Blair zwrócił uwagę, że na czerwiec netto zadłużenie Starbucks wynosiło 9.4 miliarda USD, co utrudniłoby finansowanie przejęcia i mogłoby podnieść wskaźnik dźwigni w połączonej firmie do około 6-krotności – co jest wysokim poziomem w branży gastronomicznej. D.A. Davidson ocenił, że ze względu na znaczne różnice między markami i niewielkie oczywiste efekty synergii, prawdopodobieństwo sukcesu transakcji wynosi 20% lub mniej. Raymond James zauważył, że z uwagi na niską korelację menu, efekty usprawnień w łańcuchu dostaw mogą być ograniczone, a wyniki platform gastronomicznych z wieloma markami są niewyrównane. Susie David-Kanian z eMarketer podkreśliła, że znajomość rynku przez Niccola może zmniejszyć ryzyko realizacji, ale inwestorzy nadal mogą uznać tę transakcję za „kosztowną przeszkodę” w procesie transformacji Starbucks. (Dla wygody osób nieangielskich, Reuters automatycznie przetłumaczył ten raport na kilka innych języków. Ponieważ automatyczne tłumaczenie może być błędne lub nie uwzględniać potrzebnego kontekstu, Reuters nie gwarantuje dokładności tekstów przetłumaczonych automatycznie i udostępnia je wyłącznie dla wygody czytelników. Reuters nie ponosi odpowiedzialności za jakiekolwiek szkody lub straty spowodowane korzystaniem z funkcji automatycznego tłumaczenia.)
Ceny krypto
Więcej


