
Zapowiedź wyników finansowych Nvidia za drugi kwartał: przy wysokich oczekiwaniach, odporność Blackwell, postępy Rubin oraz odpowiedzialność za finansowanie mogą okazać się kluczowymi zmiennymi dla ceny akcji!
 2026/08/24 02:49
1. Kluczowe punkty inwestycyjne
Nvidia (NVDA.US) planuje opublikować wyniki za drugi kwartał roku fiskalnego 2027 (zakończonego w lipcu) po zamknięciu rynku 26 sierpnia 2026 r. Konsensus Wall Street zakłada przychody w wysokości około 91,9 mld USD (niemal podwojenie rok do roku), przy czym poprzednie prognozy spółki wskazywały średnią około 91,0 mld USD (±2%). Jefferies jest jeszcze bardziej optymistyczny, spodziewając się przychodów na poziomie 95,0 mld USD, oraz wyższego niż konsensus wskazania na październikowy kwartał do około 108,0 mld USD (konsensus to 103,7 mld USD); Morgan Stanley podchodzi ostrożniej, przewidując około 91,2 mld USD, ale zgadza się, że przyrost kwartał do kwartału może nadal wynieść około 10 mld USD. Rynek przyzwyczaił się już do "przewyższenia oczekiwań + podniesienia prognoz", lecz kluczowa elastyczność ceny akcji zależy od trzech długoterminowych kwestii: czy Rubin sprawnie przejmie rolę po Blackwell, czy popyt na AI będzie nadal zdecydowanie przewyższać podaż oraz jakie zobowiązania finansowe i bilansowe musi ponieść spółka w celu zabezpieczenia przyszłych zamówień.
2. Cztery główne tematy uwagi
Temat 1: Wytrzymałość popytu na Blackwell i jakość wzrostu centrów danych
Krótkoterminowo prowadzi Blackwell. Microsoft i Amazon odnotowały widoczną poprawę w segmencie chmurowym w tym kwartale, a długoterminowe zobowiązania obliczeniowe ze strony OpenAI, SpaceX i innych nadal budują pewność przychodów z centrów danych. Nawet jeśli Rubin jeszcze nie wnosi istotnego wkładu, obecny wzrost jest bardzo silny, a jeszcze większe przyspieszenie może nastąpić po styczniowym kwartale przyszłego roku. Rynek skupi się na analizie wkładu od klientów typu hyperscale oraz AI cloud/enterprise, a także, czy udział biznesu sieciowego nadal rośnie.
Temat 2: Tempo wspinaczki Rubin i zmiana narracji wyceny
Rubin to najważniejsze hasło tej telekonferencji. Jefferies uważa, że jego wdrażanie może być znacząco szybsze niż w przypadku początków Blackwell, dzięki zachowaniu formatu rack 72-GPU Oberon NVL72, co umożliwia ponowne wykorzystanie infrastruktury chłodzenia cieczą i doświadczeń produkcyjnych z GB200/GB300; nowy design tnie czas manualnego okablowania, a montaż tacek komputerowych może skrócić się z około 2 godzin do 5 minut, co umożliwi transformację chipów AI w skalowalne "systemy fabryk AI". Przewiduje się, że VR/R200 osiągnie około 12% udziału w przychodach GPU w trzecim kwartale roku fiskalnego 2027, a w czwartym kwartale przekroczy 40% i stanie się dominujący w pierwszym kwartale roku fiskalnego 2028. Jeśli tempo zostanie zachowane, logika wyceny przesunie się z "jak długo potrwa Blackwell" na "czy Rubin otworzy wyższą bazę wzrostu".
Temat 3: Trwałość równowagi podaży i popytu na AI
Główna dyskusja rynkowa przesuwa się z wyników kwartalnych na to, czy krzywa wzrostu 2027-2028 może nadal wzrastać. Po stronie popytu nadal wspierają ją klienci hyperscale, suwerenne AI i przedsiębiorstwa, lecz ograniczenia łańcucha dostaw (szczególnie HBM i zaawansowane pakowanie), zużycie energii i ograniczenia infrastruktury energetycznej, a także to, czy inwestycje klientów rzeczywiście przełożą się na weryfikowalne przychody, będą głównymi zmiennymi wpływającymi na nastroje.
Temat 4: Cykliczne finansowanie i zobowiązania bilansowe
Aby zabezpieczyć przyszły popyt, spółka angażuje ponad 500 mld USD z zewnętrznych platform kapitałowych na wsparcie infrastruktury AI oraz udziela gwarancji wartości rezydualnej na projekty związane z OpenAI (maksymalnie 105 mld USD – odpowiadające kilku GW mocy obliczeniowej i potencjalnym przychodom sięgającym dziesiątek miliardów USD). To otwiera możliwości wzrostu popytu, ale jednocześnie podnosi ryzyko kredytowe, niepewność wykorzystania i wartości rezydualnej; wypowiedzi zarządu na temat struktury finansowania, ekspozycji ryzyka i priorytetów zwrotu dla akcjonariuszy wpłyną bezpośrednio na nastroje rynkowe.
3. Ryzyko i szanse idą w parze
Czynniki wzrostowe:
- Przychody znacząco przewyższające konsensus (zbliżone lub przekraczające prognozy Jefferies 95 mld USD) oraz silna prognoza na październikowy kwartał.
- Zarząd potwierdza sprawne wdrożenie i masową produkcję Rubin, komunikując pozytywną perspektywę na lata 2027–2028.
- Dalsze wzmocnienie popytu na centra danych i zobowiązań klienta, a ustalenia finansowe są postrzegane przez rynek jako wydłużające cykl, a nie jako ryzyko.
Ryzyka spadkowe:
- Tylko zgodność lub minimalne przekroczenie prognoz, bez istotnej korekty perspektyw, w połączeniu z presją wysokiej wyceny, wywołuje realizację zysków.
- Tempo wdrażania Rubin lub implementacja przez klientów poniżej oczekiwań, co utrudnia zmianę narracji.
- Szczegóły finansowania i gwarancji budzą obawy o cykliczne finansowanie lub obciążenie bilansu, tłumiąc nastroje.
4. Rekomendacje dotyczące strategii handlowej
Logiczny scenariusz wzrostowy: Jeśli przychody i prognozy znacząco przewyższają oczekiwania, a zarząd zdecydowanie potwierdzi płynne przejęcie przez Rubin i trwałość popytu, może to wzmocnić narrację "wyższej bazy wzrostu" i wspierać odbudowę wyceny. Ryzyko spadku: Jeśli dane są jedynie zgodne z oczekiwaniami lub prognozy są ostrożne, a odpowiedzialność finansowa zostanie potraktowana jako zagrożenie, może to wywołać krótkoterminową korektę w niestabilnym otoczeniu akcji technologicznych.
Kluczowe dane:
- Całkowite przychody oraz roczny/kwartalny wzrost
- Przychody z centrów danych i szczegółowa struktura klienta
- Wyniki marży brutto (prognoza około 75%)
- Prognoza przychodów na kolejny kwartał oraz perspektywa całoroczna/średnioterminowa
- Dane dotyczące wysyłek i postępu Rubin
Zalecenia operacyjne: Jeśli wyniki i prognozy są wybitne, a długoterminowa narracja się umacnia, warto rozważyć pozycjonowanie po korekcie; jeśli dane są przeciętne lub szczegóły finansowania budzą obawy, należy uważać na ryzyko krótkoterminowych wahań i unikać kupowania na szczytach. Poziom pozycji i stop-loss powinny być elastycznie dostosowywane do indywidualnej tolerancji ryzyka.
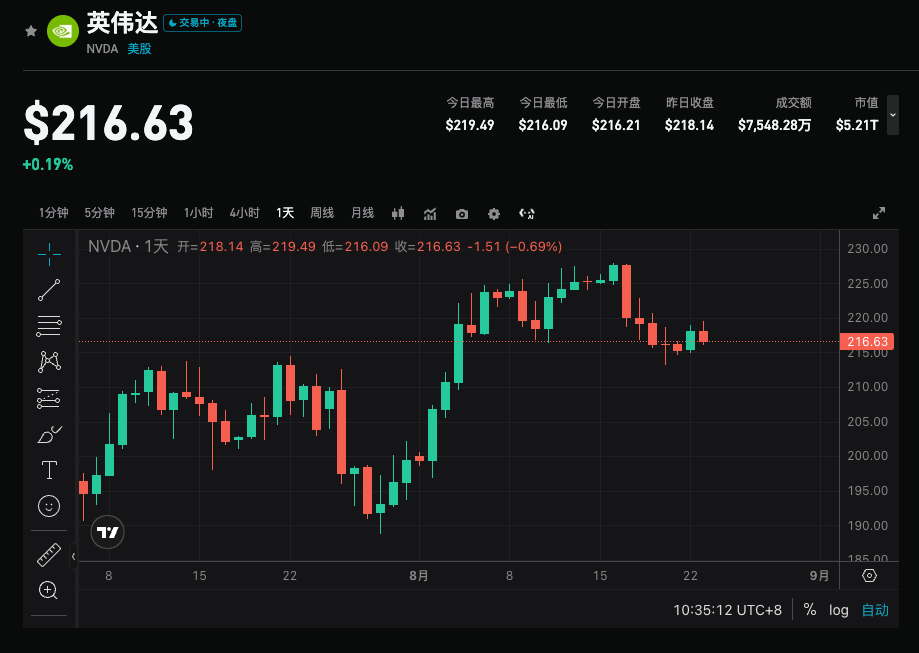
Referencyjne poziomy handlowe (na podstawie zamknięcia 21 sierpnia ok. 214,72 USD):
- Opór: 220–222, 225–228, 232–236 USD
- Wsparcie: 212–214, 208–210, 200, 190–195 USD
- Przewyższenie oczekiwań: po przebiciu 220–222, cel 225–230; przy spadku do 215–218, możliwość zakupów przy korekcie
- Niespełnienie oczekiwań: spadek poniżej 212–214 może sięgnąć 208–210, dalsza uwaga na poziomy 200 lub 190
Promocja na akcje trwa:8Nowa promocja dla użytkowników w sierpniu: Kup akcje amerykańskie i otrzymaj akcje Nvidia gratis Teraz trading bardziej opłacalny! Teraz trading bardziej opłacalny!
Jesteś początkującym jeśli chodzi o rtoken i dopiero zaczynasz handel akcjami spot? Te edukacyjne wideo wyjaśnią wszystko za jednym zamachem!
„Czym jest trading akcjami spot – czym różni się od tradycyjnych amerykańskich akcji”
„Akcje spot vs kontrakty na akcje vs tradycyjne amerykańskie akcje: kompleksowe porównanie zalet, własności i dźwigni”
„Jak wybrać najlepsze tokeny akcji lub ETF na UEX? Dwa kluczowe wskaźniki pozwolą uniknąć pułapek”
Zastrzeżenie: Powyższe treści mają charakter wyłącznie informacyjny i nie stanowią rekomendacji inwestycyjnej.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Anthropic bliżej wejścia na giełdę: według doniesień, firma dąży do IPO z wyceną 2 bilionów juanów przed Świętem Dziękczynienia, dzień inwestora zaplanowany na 14 października
Według doniesień, Anthropic może rozpocząć roadshow już w listopadzie, starając się zakończyć transakcję giełdową przed Świętem Dziękczynienia w USA, które przypada 26 listopada. 14 października firma zorganizuje dzień inwestora Pre-IPO z potencjalnymi inwestorami i wysłała już zaproszenia do części instytucjonalnych inwestorów. Niektórzy z potencjalnych inwestorów uważają, że uzasadniona wycena firmy może osiągnąć od 1,8 do 2 bilionów dolarów.

Wysokie rentowności obligacji USA wywierają presję, indeks akcji banków pogrążony w strefie korekty, Citigroup spada w trakcie sesji prawie o 5%
W czwartek w trakcie sesji indeks bankowy KBW osiągnął najniższy poziom od czterech miesięcy, spadając o 14% w porównaniu ze szczytem z połowy sierpnia. Analitycy zauważają, że we wrześniu tego roku sektor finansowy radził sobie najgorzej względem innych branż od 1990 roku w tym samym okresie. Inni analitycy zwracają uwagę, że obawy rynku dotyczące zagrożeń ze strony agentów AI, potencjalnego wpływu amerykańskich wyborów oraz rosnących stóp procentowych są przesadzone. 13 października rozpoczyna się sezon sprawozdań finansowych głównych banków, a wyniki finansowe będą kluczowym sprawdzianem.
JP Morgan: Ukryte zagrożenia na amerykańskim rynku akcji: dźwignia finansowa powraca
Ceny krypto
Więcej


