
Euro: ile jeszcze może wzrosnąć?

Morning FX
W zeszłym tygodniu euro prezentowało się znakomicie, przebijając kluczowy opór przy 1,16 i osiągając poziom powyżej 1,17, po czym w piątek wieczorem lekko spadło. Po otwarciu w poniedziałek euro kontynuowało spadki – czy to przerwa w połowie meczu, czy też wzrost już dobiegł końca?
1. Czynniki napędzające ostatni wzrost euro
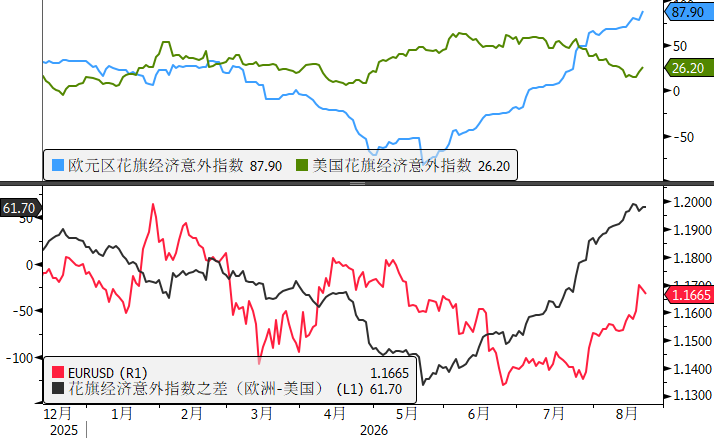
Po pierwsze, różnice w oczekiwaniach gospodarczych między Europą a USA nadal się powiększają, co stanowi fundament wsparcia dla euro. Gospodarka strefy euro odnotowała w sierpniu pełne ożywienie danych: wstępny PMI dla przemysłu wzrósł do 52,8, osiągając najwyższy poziom od maja 2022; PMI dla usług utrzymuje się na poziomie 51,7; PMI zbiorczy wyniósł 52,1, bijąc dziewięciomiesięczne maksimum. Dla porównania, w USA, kluczowe dane gospodarcze – zatrudnienie poza rolnictwem i sprzedaż detaliczna – stale słabną, a różnica pomiędzy Citi Economic Surprise Index dla Europy i USA rośnie.
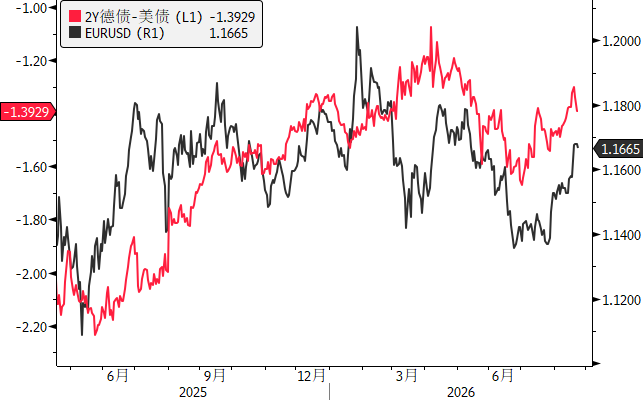
Po drugie, różnice w stopach procentowych między Europą a USA sprzyjają euro – od lipca dwuletennia różnica między niemieckimi a amerykańskimi obligacjami rośnie o 30 pb, co napędza wzrost EURUSD. Rynek wycenia prawdopodobieństwo podwyżki stóp przez Europejski Bank Centralny we wrześniu na 95%, co oznacza praktycznie pewną podwyżkę. Tymczasem szansa na podwyżkę stóp przez Fed we wrześniu wynosi tylko 35%, a dodatkowo amerykańskie dane gospodarcze wciąż się pogarszają – prawdopodobieństwo zatrzymania podwyżek we wrześniu jest wysokie. W związku ze zbliżającymi się wyborami śródokresowymi,jeśli Fed nie podniesie stóp we wrześniu, mało prawdopodobne, że rozpocznie cykl podwyżek w październiku – historycznie Fed nigdy nie rozpoczynał cyklu podwyżek na pierwszym posiedzeniu tuż przed wyborami do Kongresu.
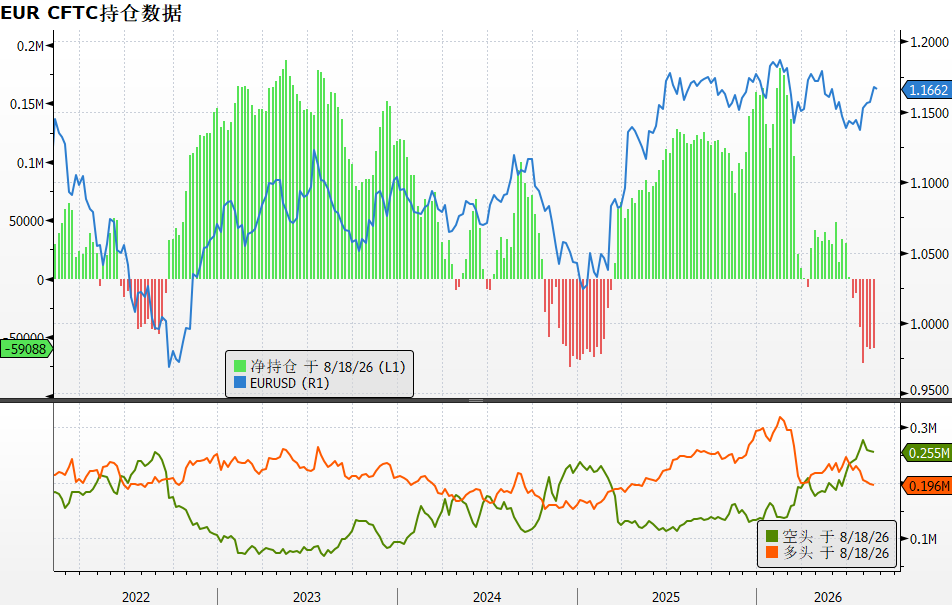
Po trzecie, narastają obawy o wiarygodność dolara, a pozycje długie na USD są coraz częściej zamykane. Głównym powodem przebicia przez euro 200-dniowej średniej kroczącej była decyzja Departamentu Skarbu USA o podwojeniu skali wykupu długoterminowych obligacji. To wzbudziło obawy rynku dotyczące zagrożeń związanych z długiem USA i systemem wiarygodności dolara – nastąpiło masowe zamykanie pozycji krótkich na euro.
2. Czy wzrost euro może być kontynuowany?
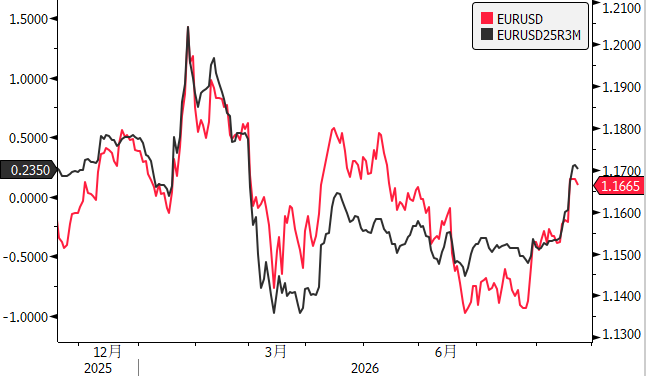
Wymienione czynniki wspierające euro nadal powinny wspierać jego wzrost w średnim i długim terminie. Sądząc po wycenach na rynku opcji, EURUSD RR rośnie, a 3M 25D RR osiąga poziom niewidziany od marca tego roku, co sygnalizuje, że rynek wciąż jest pozytywnie nastawiony do euro.
Jednak w krótkim terminie ryzyko korekty euro wzrasta, a czynniki ograniczające dalszy wzrost obejmują:
Po pierwsze, wysokie ceny energii mają negatywny wpływ na warunki handlowe strefy euro. Obecnie cena ropy Brent pozostaje powyżej 90 dolarów, a ceny gazu w Europie utrzymują się na wysokim poziomie. Nie można wykluczyć dalszego wzrostu ryzyka, jeśli sytuacja w Iranie zaostrzy się przed wyborami śródokresowymi.
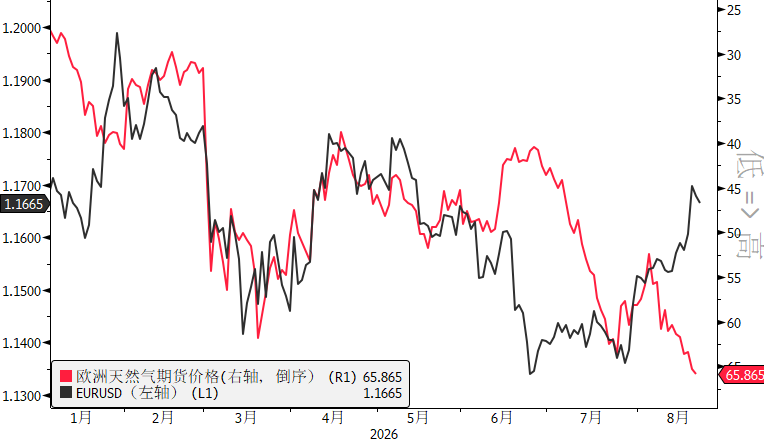
Po drugie, niepewność polityczna w Niemczech ogranicza przestrzeń do wzrostów. W Niemczech we wrześniu odbędą się wybory regionalne jesienią, jeśli AfD osiągnie lepszy wynik niż oczekiwano, wzrośnie ryzyko polityczne w Europie, co negatywnie wpłynie na euro.
3. Podsumowanie
1. Choć argumenty przemawiające za euro w średnim terminie nie uległy zmianie (lepsza niż oczekiwano gospodarka europejska, podwyżka stóp przez EBC oraz obawy o wiarygodność dolara z powodu problemów z długiem USA), to krótkoterminowo te czynniki mogą być już w dużej mierze uwzględnione w cenie – euro może potrzebować dodatkowego impulsu, aby przebić 1,18 jednostronnie.
2. Utrzymujące się wysokie ceny energii tworzą presję na górę dla euro – technicznie EURUSD może najpierw przetestować okolice 1,16–1,1630, dlatego zaleca się poczekać na korektę przed otwieraniem pozycji długich.
3. W tym tygodniu kluczowym wydarzeniem będzie konferencja Jackson Hole, której tematem jest „Innowacje finansowe: wpływ na płatności i politykę”. Przewodniczący Fed, Wosh (wystąpienie o 22:00 czasu UTC+8, 28 sierpnia), raczej nie da wskazówek dotyczących spotkania we wrześniu – zmienność rynku może być ograniczona, więc w tym tygodniu można spodziewać się kontynuacji niskiej zmienności.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Zmiana na amerykańskim rynku akcji | Akcje związane ze złotem, srebrem i metalami kolorowymi notują spadki, Harmony Gold (HMY.US) traci 6%.
W poniedziałek akcje związane ze złotem, srebrem i metalami nieżelaznymi spadły. Harmony Gold (HMY.US) straciło 6%.

Na amerykańskim rynku akcji odnotowano zmienność: akcje spółek chipowych przeważnie spadały, a Intel (INTC.US) stracił ponad 7%.
W poniedziałek akcje spółek z branży chipów spadły, Intel (INTC.US) stracił ponad 7%, SK Hynix (SKHY.US) i SanDisk (SNDK.US) również spadły o 7%.

Anthropic współpracuje z powiązaną z Trumpem firmą RUM Group (RUM.US)! Kontrakt na moc obliczeniową o wartości 13,7 miliarda dolarów budzi obawy o konflikt interesów
Anthropic podpisał sześcioletni kontrakt o wartości 13.7 milliards dolarów na moc obliczeniową z RUM Group. Bliskie relacje tej ostatniej z Trumpem wzbudziły obawy o potencjalny konflikt interesów.

Dane historyczne pokazują: pojedyncze podwyższenie stóp procentowych nie wystarcza, aby zakończyć hossę; dopiero pełny cykl zacieśniania monetarnego stanowi prawdziwe zagrożenie.
Od 1945 roku indeks S&P500 doświadczył 12 rynków niedźwiedzia z spadkiem przekraczającym 20% oraz 4 głębokich korekt między 18% a 20%. Sześć z nich miało miejsce bezpośrednio po cyklach podwyżek stóp procentowych prowadzących do recesji, a dwa nie były związane ani z podwyżkami, ani z recesją. Goldman Sachs uważa, że rynek już zdyskontował wiele oczekiwań dotyczących podwyżek. Morgan Stanley ostrzega, że wzrost rentowności może wywołać korektę. JPMorgan skupia się natomiast bardziej na cenach ropy oraz wynikach finansowych.
Ceny krypto
Więcej


