
Czy złoto ma szanse na odbicie?

Golden Ten Data, 1 września—— Po gwałtownej wyprzedaży złoto obecnie stara się znaleźć wsparcie cenowe, próbując ustabilizować swoją pozycję. Siła dolara i zmiany rentowności obligacji amerykańskich będą bezpośrednio wpływać na dalszy los rynku złota spot, a synergia tych dwóch czynników będzie dominować nad korektą lub odbiciem cen złota w najbliższym czasie.
Po gwałtownej wyprzedaży złoto obecnie stara się znaleźć wsparcie cenowe, próbując utrzymać swoją pozycję. Siła dolara i zmiany rentowności obligacji amerykańskich będą bezpośrednio wpływać na dalszy kierunek rynku złota spot, a połączenie tych dwóch zmiennych wyznaczy przyszłe korekty lub odbicia cen złota.
Indeks dolara zakończył sierpień spadkiem po raz drugi z rzędu. Mimo że Kevin Walsh podczas światowego sympozjum banków centralnych w Jackson Hole wygłosił jastrzębią opinię, co chwilowo wsparło dolara pod koniec lata, to przez szereg czynników — w tym zamierzone obniżenie rentowności długoterminowych obligacji przez Departament Skarbu USA, stopniowy spadek inflacji, osłabienie rynku pracy oraz mniejsze oczekiwania na dalsze zacieśnianie polityki monetarnej przez Fed — indeks dolara przez cały sierpień wykazywał tendencję spadkową.
Na przełomie sierpnia i września prawdopodobieństwo podwyżki federalnych stóp procentowych podczas najbliższego posiedzenia FOMC wzrosło do ponad 60%, co spowodowało, że indeks dolara odzyskał część wcześniejszych strat. Pojawiły się opinie, że wystąpienie Walsha w Jackson Hole nie tylko skorygowało wcześniejsze błędy komunikacyjne, lecz także pomogło odbudować zaufanie do polityki. Wraz z realizacją tych deklaracji i ukierunkowaniem polityki Skarbu USA na kontrolę rentowności obligacji, fundament dla „handlu deprecjacją waluty” został położony — a to stało się istotnym makro tłem dla rynku metali szlachetnych.
Dzięki spadkowi zainteresowania inwestorów obligacjami i walutami fiducjarnymi, złoto w sierpniu zyskało blisko 10%, notując najlepszy miesięczny wynik od stycznia tego roku. Jednak wzrost nie był bezproblemowy: jastrzębie przemówienie Walsha oraz eskalacja konfliktu na Bliskim Wschodzie sprawiły, że ceny złota chwilowo cofnęły się o ponad 3%. Kolejna konfrontacja militarna między USA a Iranem spowodowała, że cena ropy Brent przekroczyła 90 dolarów za baryłkę, wywołując obawy o wzrost inflacji i możliwe ponowne zacieśnienie polityki przez Fed, co dodatkowo utrudniało wzrost cen złota.
Mimo że złoto w sierpniu wykazało się imponującą dynamiką, nadal istnieje ryzyko korekty na rynku spot, a kluczowy czynnik to zmiana zaufania rynku do stanowiska szefa Fed. Trump publicznie stwierdził, że Walsh ostatecznie wdroży działania zgodne z oczekiwaniami; z kolei Scott Besant uważa, że Departament Skarbu USA i Fed współpracują i skłania się ku decyzji Fed o utrzymaniu stóp bez zmian na kolejnej sesji FOMC, bez podwyżki — te dwa zupełnie różne poglądy dodatkowo zwiększają niepewność cen złota.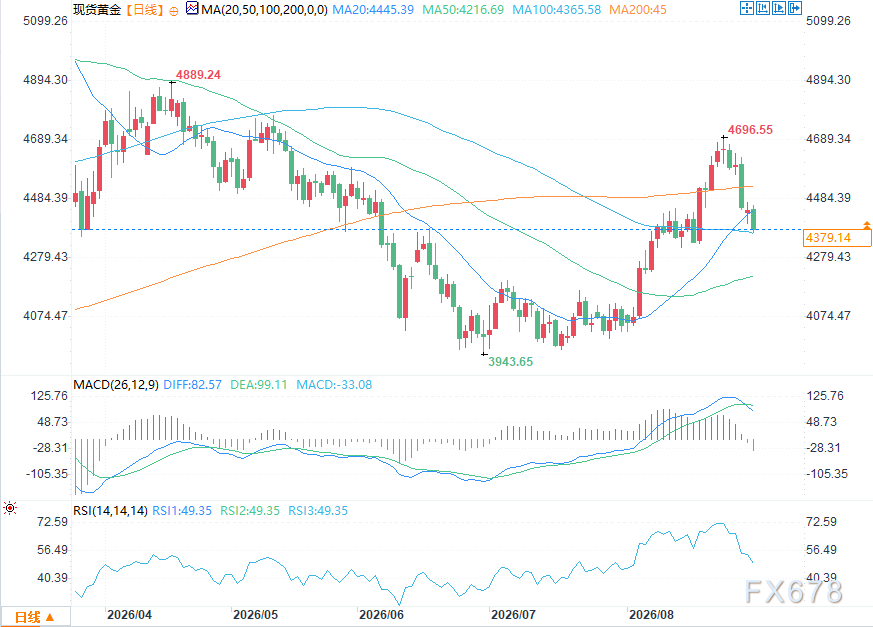
(Dzienne wykresy złota spot. Źródło: easyForex)
Wells Fargo ocenia, że jeśli Fed nie zrealizuje oczekiwań rynku dotyczących podwyżek stóp, dolar najprawdopodobniej osłabi się przed końcem września. Jeśli Fed zdecyduje się nie zacieśniać polityki, to trend wzrostowy złota będzie mógł się utrzymać i otworzyć kolejną przestrzeń do wzrostu cen.
Jednak jednocześnie metale szlachetne nadal napotykają znaczącą presję. Rentowności globalnych obligacji wróciły do poziomów najwyższych od czasów kryzysu finansowego w 2008, a 10-letnie obligacje USA osiągnęły rekordowe, najwyższe od 19 lat poziomy. Złoto samo nie generuje dochodu z odsetek, więc gdy stopy rynkowe rosną, aktywa przynoszące odsetki, jak amerykańskie obligacje, przyciągają znaczną część kapitału, a atrakcyjność alokacji złota słabnie — to realna przeszkoda dla odbicia cen złota. Wysokie rentowności krótkoterminowych obligacji USA i perspektywa słabnącego dolara w dłuższym horyzoncie ścierają się ze sobą; w najbliższym czasie złoto będzie negocjować pozycję pomiędzy tymi siłami, a ciągły monitoring sygnałów polityki Fed oraz ewolucji napięć geopolitycznych pozostanie kluczowy dla analizy przyszłych nastrojów na rynku.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
BUZZ - Opinie brokerów: strategia wzrostu PepsiCo w Stanach Zjednoczonych nadal wymaga dostosowania
Gigant przekąsek i napojów gazowanych PepsiCo (PEP.O) ostrzegł w czwartek, że odbudowa wzrostu i marży w jego kluczowym rynku północnoamerykańskim potrwa dłużej niż planowano, oraz zapowiedział dalsze cięcia kosztów, aby zrównoważyć słaby popyt na przekąski i napoje. Średnia ocena 25 analityków dla akcji wynosi „trzymać”; mediana ceny docelowej to 145 USD — dane zebrane przez LSEG. JPMorgan („neutralnie”, cena docelowa: 137 USD) wskazuje, że działalność międzynarodowa firmy pozostaje silna, ale popyt na przekąski i napoje w Ameryce Północnej jest nadal słaby i niewiele wskazuje na szybkie poprawy. Deutsche Bank („trzymać”, cena docelowa: 132 USD) podkreśla, że północnoamerykański segment napojów PepsiCo (PBNA) pozostaje w tyle za konkurencją z powodu słabych marż; chociaż firma planuje zwiększyć inwestycje w markę i usprawnić zarządzanie, droga do trwałej poprawy pozostaje niejasna. Piper Sandler („zwiększyć udział”, cena docelowa: 140 USD) zwraca uwagę, że firma mierzy się ze słabym popytem w USA i presją kosztową; choć nowe produkty białkowe i nawadniające mogą wesprzeć wzrost, perspektywy tego wzrostu nie zostały jeszcze potwierdzone. RBC Capital Markets („wynik zgodny z rynkiem”, cena docelowa: 150 USD) wskazuje, że północnoamerykańska działalność napojowa pozostaje głównym wyzwaniem, a ponowna autoryzacja franczyzy może poprawić długoterminowy wzrost. (Tekst został automatycznie przetłumaczony przez Reuters dla wygody czytelników niebędących rodzimymi użytkownikami języka angielskiego. Tłumaczenie automatyczne może zawierać błędy lub nie uwzględniać potrzebnego kontekstu. Reuters nie gwarantuje dokładności automatycznego tłumaczenia, które jest oferowane jedynie dla wygody czytelników. Reuters nie ponosi odpowiedzialności za jakiekolwiek szkody lub straty wynikłe z użycia funkcji automatycznego tłumaczenia.)
BUZZ – „Opinie brokerów”: Analitycy sceptycznie odnoszą się do doniesień o przejęciu Chipotle przez Starbucks
9 października – Financial Times poinformował w czwartek, że Starbucks SBUX.O rozważał potencjalne przejęcie Chipotle CMG.N, co oznaczałoby powrót dyrektora generalnego Briana Niccola do marki meksykańskich burrito, którą wcześniej zarządzał. Starbucks odmówił komentarza, podkreślając, że firma pozostaje „skoncentrowana” na restrukturyzacji własnego biznesu. Ograniczona racjonalność strategiczna BTIG wyraził „wysokie wątpliwości”, twierdząc, że z perspektywy łańcucha dostaw i operacji transakcja „nie ma sensu”, przyniosłaby poważne rozcieńczenie akcjonariuszom Starbucks i zakłóciłaby zarządzanie obiema markami. Analityk BTIG, Peter Saleh, zauważył: „Przez lata słyszeliśmy wiele o przejęciach wielomarkowych... ale niewiele z nich doszło do skutku, a jeszcze mniej okazało się sukcesem.” Analityk William Blair, Sharon Zackfia, uznała, że różnice w łańcuchach dostaw obu firm sprawiają, iż transakcja nie daje oczywistych synergii przychodowych, a korzyści zakupowe są bardzo ograniczone. Zaznaczyła, że netto dług Starbucks wynoszący 9,4 miliardów dolarów na czerwiec sprawia, iż finansowanie przejęcia jest „trudne do obliczenia”, a połączony wskaźnik dźwigni finansowej mógłby wzrosnąć do ok. 6-krotności, co jest relatywnie wysokie dla firm restauracyjnych notowanych na giełdzie. D.A. Davidson stwierdził, że ze względu na znaczące różnice marek i ograniczone synergie transakcja ma szanse sukcesu na poziomie 20% lub niższym. Analityk EMarketer, Suzy Davidkhanian, zauważyła, że znajomość Chipotle przez Niccola może obniżyć ryzyko realizacji transakcji, jednak inwestorzy Starbucks mogą uznać to za „kosztowne i rozpraszające” w kontekście próby wyjścia firmy z problemów finansowych. (Dla wygody osób nieposługujących się angielskim Reuters automatycznie przetłumaczył ten raport na kilka innych języków. Ze względu na możliwość błędów lub brak pełnego kontekstu Reuters nie gwarantuje dokładności tłumaczonego tekstu i udostępnia go wyłącznie dla wygody czytelników. Reuters nie ponosi odpowiedzialności za szkody lub straty wynikające z użycia tej funkcji automatycznego tłumaczenia.)
Jefferies obniża cenę docelową AppLovin do 375 dolarów
BUZZ - Cena akcji Humana rośnie po poprawie oceny programu "Medicare Advantage"
9 października - ** Akcje Humana Inc (HUM.N) wzrosły o 14,4% w handlu przed sesją do 443 dolarów ** Dane rządowe USA pokazują, że 95% członków HUM uczestniczących w „Federal Medicare Advantage Plan” uzyskało ocenę czterech gwiazdek lub wyższą w rankingach na rok 2027 ** Wyższe oceny są kluczowe dla firm ubezpieczeniowych, ponieważ przekładają się na rządowe premie i wzrost liczby uczestników planu ** Analitycy z Oppenheimer szacują, że poprawa ocen może zwiększyć przychody spółki o 3,6 miliarda dolarów ** Dla porównania, według Oppenheimer, średnie oceny konkurentów UnitedHealth Group (UNH.N) i CVS Health (CVS.N) spadły o 15% w stosunku do poprzedniego roku, a także nastąpił spadek ocen dla Elevance (ELV.N) i Centene (CNC.N) ** Na koniec ostatniej sesji handlowej, HUM wzrosło w tym roku o 51%, podczas gdy UNH, CVS i ELV zanotowały wzrosty w zakresie od 10% do 14,4%, a CNC wzrosło o 57% (W celu ułatwienia osobom nieposługującym się językiem angielskim, Reuters oferuje automatyczne tłumaczenia swoich materiałów na inne języki. Ponieważ tłumaczenia automatyczne mogą zawierać błędy lub nie oddawać odpowiedniego kontekstu, Reuters nie gwarantuje dokładności tekstów tłumaczonych automatycznie i udostępnia je wyłącznie w celach informacyjnych. Reuters nie ponosi odpowiedzialności za jakiekolwiek szkody lub straty wynikające z korzystania z funkcji automatycznego tłumaczenia.)
Ceny krypto
Więcej


