
Dlaczego niebezpieczeństwo zadłużenia amerykańskich obligacji nie zdołało obalić dolara? Europejski kryzys obligacji staje się największym obciążeniem dla ceny złota

Walutowy Portal Informacyjny 6 października—— Ostatnie trwałe wzrosty realnych stóp procentowych oraz gwałtowny wzrost indeksu dolara spowodowany kryzysem obligacji europejskich są głównymi przyczynami hamowania odbicia cen złota
We wtorek (6 października) podczas sesji azjatycko-europejskiej, międzynarodowa cena złota pozostaje pod presją i obecnie handluje się w okolicach 4139. Ostatnie trwałe wzrosty realnych stóp procentowych oraz kryzys obligacji europejskich prowadzący do gwałtownego wzrostu indeksu dolara są głównymi przyczynami hamowania odbicia cen złota. W artykule podsumowano kluczową logikę wpływającą na ruch cen złota w ostatnim czasie.
Ostatnia fazowa korekta globalnych cen ropy powoduje ochłodzenie ogólnych oczekiwań inflacyjnych
Jednocześnie amerykańskie tempo wzrostu płac poza rolnictwem spowalnia, przegrzanie rynku pracy ulega złagodzeniu, co dalej osłabia podstawy trwałego wzrostu inflacji, a spadek presji inflacyjnej zmienia sposób wyceny polityki monetarnej przez rynek względem Federal Reserve.
Zgodnie z danymi CME dotyczących bieżącej obserwacji Federal Reserve, prawdopodobieństwo utrzymania stóp procentowych bez zmian w październiku wynosi aż 77,3%, a prawdopodobieństwo podwyżki o 25 punktów bazowych to zaledwie 22,7%. Patrząc na grudzień, możliwość pozostawienia stóp bez zmian to 13,4%, podwyżki o 25 punktów bazowych - 67,8%, a o 50 punktów bazowych - 18,8%.
Ogólnie, ochłodzenie danych dotyczących inflacji i zatrudnienia sprawia, że presja na zacieśnianie polityki przez Federal Reserve jest chwilowo łagodniejsza, co potencjalnie wspiera ceny złota od strony polityki monetarnej.
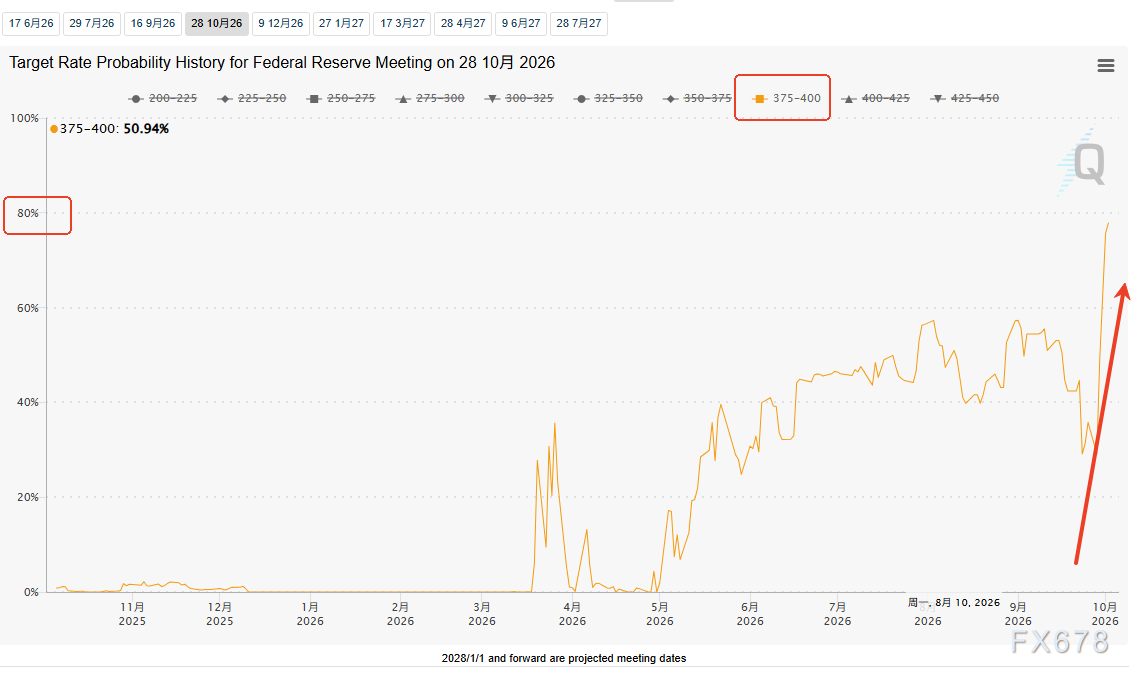
(Narzędzie FedWatch do analizy stóp procentowych, źródło: CME Chicago Mercantile Exchange)
Całkowicie zneutralizowane korzyści: rentowności amerykańskich obligacji i realne stopy procentowe rosną bez przerwy
Mimo że oczekiwania na podwyżki stóp procentowych uległy ochłodzeniu, co jest korzystne dla złota, te pozytywne czynniki zostały w pełni zneutralizowane przez nieprzerwane wzrosty rentowności amerykańskich obligacji i realnych stóp procentowych, będąc obecnie kluczowym czynnikiem hamującym ceny złota.
Obecna fala wzrostów rentowności amerykańskich obligacji nie jest napędzana przez panikę inflacyjną, lecz fundamentalną siłą napędową pochodzącą z niezwykłej odporności gospodarki USA.
Nohshad Shah, dyrektor ds. sprzedaży instrumentów dłużnych dla Europy, Bliskiego Wschodu i Afryki w Castle Securities, wskazał w raporcie dla klientów, że we wrześniu wzrost rentowności 10-letnich amerykańskich obligacji pochodził niemal wyłącznie ze wzrostu realnych rentowności, podczas gdy oczekiwania inflacyjne pozostały względnie stabilne.
Za wzrostem realnych rentowności kryje się luźna polityka fiskalna USA, łagodniejsze warunki finansowe i ogromne inwestycje w dziedzinie AI, co intensyfikuje konkurencję kapitałową. Rynek ponownie ocenia trwałość wzrostu gospodarczego, a inwestorzy wymagają wyższych realnych zysków po uwzględnieniu inflacji, a nie tylko ochrony przed nią.
Jednocześnie BMO Asset Management ostrzega, że przebicie przez rentowność 30-letnich obligacji USA poziomu 6% jest niemal nieuniknione i może nastąpić już w październiku, a zmienność rynku obligacji tworzy samonapędzającą się spiralę dalszych wzrostów rentowności.
Złoto jako aktywo bez dochodu, przy wzroście realnych stóp procentowych nadal rośnie koszt alternatywny trzymania złota, ograniczając przestrzeń dla odbicia cen.
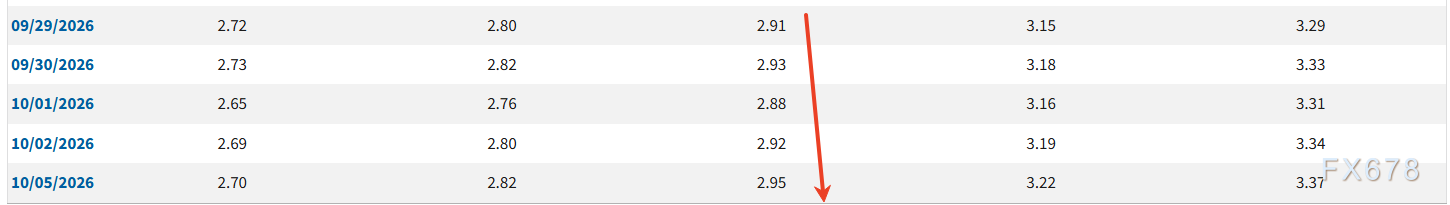
(Rentowność 10-letnich TIPS, źródło: Federal Reserve)
Zamiana kluczowej logiki wyceny: siła indeksu dolara głównym wyznacznikiem cen złota, neutralizując ryzyko związane z amerykańskim długiem
Złoto jest wyceniane głównie w dolarach, a rynek od dawna trzyma się reguły, że "im silniejszy dolar, tym słabsze ceny złota" – to również jest najważniejszym czynnikiem hamującym ostatnie odbicia złota.
Obecne trwałe wzrosty rentowności amerykańskich obligacji kryją w sobie ryzyko dalszego pogorszenia długu rządowego USA w warunkach wysokich stóp procentowych, zgodnie z typową logiką rynkową wzrost ryzyka długu USA powinien osłabić wiarygodność dolara i być korzystny dla złota, dostarczając silne wsparcie w postaci "bezpiecznej przystani".
Jednak ten pozytywny czynnik został w pełni zneutralizowany przez ryzyko rynku europejskiego.
W porównaniu z ryzykiem długu USA, obecny kryzys w Europie wybuchł wcześniej i jest bardziej wyrazisty, stając się głównym ogniskiem globalnej ucieczki kapitału w stronę bezpiecznych aktywów.
Wśród nich, japońscy inwestorzy będący posiadaczami dużej ilości francuskich obligacji stali się główną siłą wyprzedaży; nadmiernie rozłożone francuskie obligacje w portfelach zagranicznych Japonii są podatne na ryzyko masowych redukcji, a stała wyprzedaż europejskich obligacji bezpośrednio osłabia kurs euro, który wobec dolara spadł do najniższego poziomu od 17 miesięcy, stosunkowo znacznie tracąc na wartości wobec USD.
Na tle porównania ryzyk pomiędzy głównymi gospodarkami świata, wpływ kryzysu europejskiego znacznie przewyższa skrywane ryzyko związane z długiem USA, zmuszając globalny kapitał do gwałtownego napływu na amerykańskie aktywa, napędzając trwały wzrost indeksu dolara.
W rezultacie negatywny wpływ problemów długu USA został całkowicie zamaskowany, a silny dolar hamuje ceny złota, tym samym odbierając złotu potencjalne korzyści z tytułu "bezpiecznej przystani" – kluczowy czynnik obecnej presji na cenę złota.
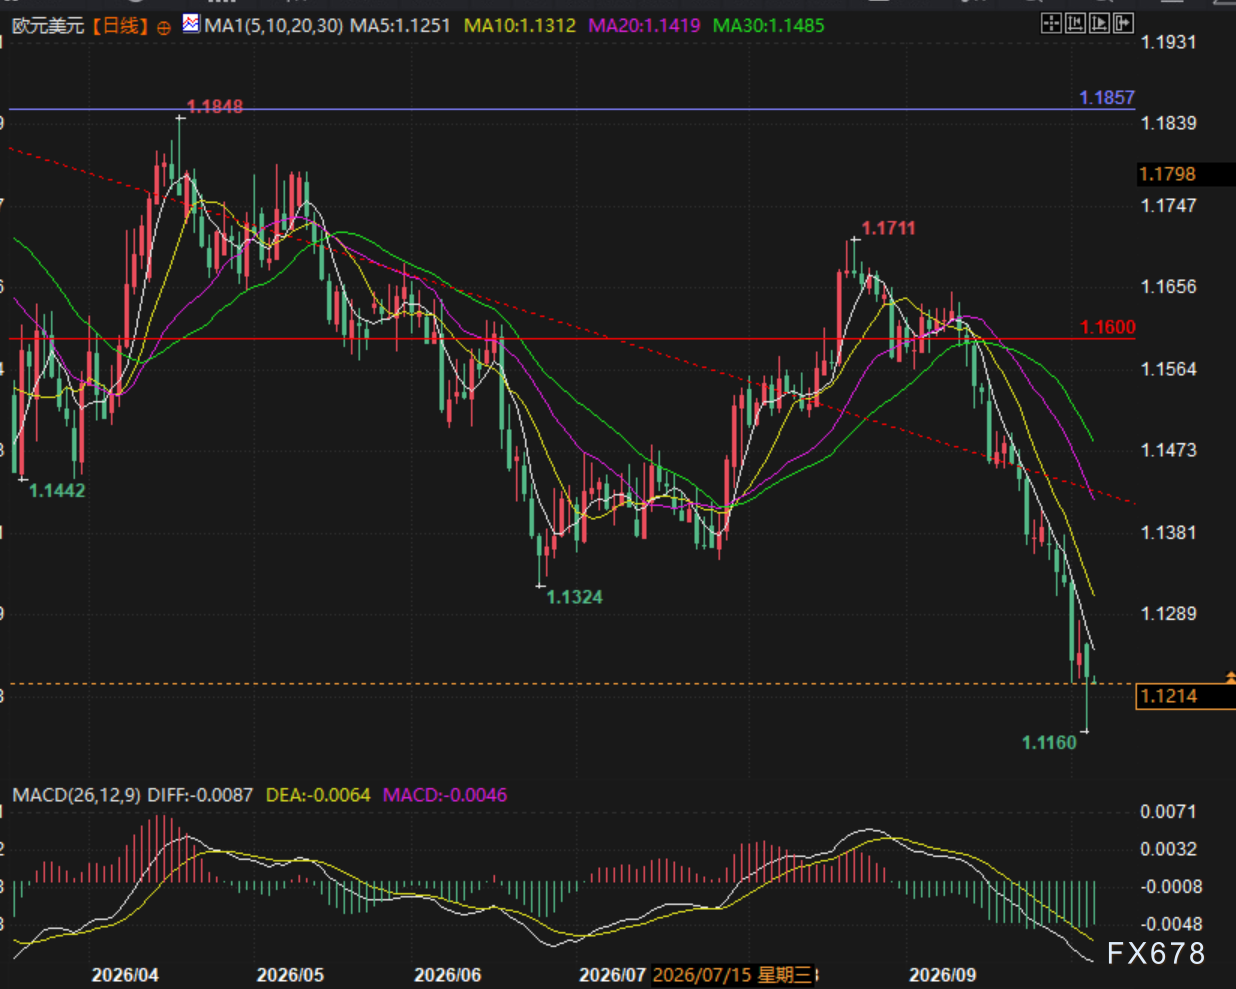
(Dzienny wykres euro względem dolara, źródło: Easy Exchange)
Podział w zakupach złota przez banki centralne: zaostrzona gra popytu i podaży w obliczu kryzysu energetycznego
Na tle makroekonomicznego przeciągania liny, globalne zakupy złota przez banki centralne wyraźnie się podzieliły, tworząc dolne wsparcie dla ceny złota, jednak bez wpływu na jednoznaczny kierunek rynku. Z jednej strony, globalna sytuacja energetyczna jest napięta, ceny ropy pozostają wysokie, a niektóre kraje z niskim poziomem rezerw walutowych, w celu zdobycia dolarów niezbędnych do zakupu ropy, w pewnych okresach wyprzedają złoto na rynku, co wywiera krótkoterminową presję sprzedażową na cenę złota.
Z drugiej strony, większość państw suwerennych pozostaje przy długoterminowych, strategicznych zakupach złota, kontynuując znaczące zwiększanie rezerw.
Ministerstwo Finansów Rosji ogłosiło znaczące zwiększenie zakupów walut i złota; od 7 października do 6 listopada ich wielkość wzrosła pięciokrotnie względem września, wykorzystując dodatkowe dochody z ropy i gazu do wzmocnienia funduszu dobrobytu narodowego, a stałe zakupy złota przez państwo budują długoterminowe dolne wsparcie dla ceny złota.
Ostrożność kapitału detalicznego: ETF-y wchodzą powoli, wyraźna presja techniczna
Reprezentujące kapitał detaliczny i krótkoterminowy spekulacyjny złote ETF-y, obecnie wykazują wyjątkową ostrożność w handlu.
Obecny techniczny obraz złota jest w układzie niedźwiedzim, apetyt rynku na wzrosty jest niewielki, wejście środków do ETF-ów jest bardzo powolne, brakuje zwiększonych krótkoterminowych środków napędzających wzrost cen złota.
Przy braku środków detalicznych i jedynie wsparciu ze strony banków centralnych, cena złota ma trudności z wejściem na trendowy szlak wzrostowy i całościowo pozostaje pod presją i w ruchu bocznym.
Podsumowanie rynku i kluczowe linie obserwacji
Obecnie rynek złota znajduje się w układzie przeciągania liny wielu makroekonomicznych czynników, korzystne czynniki (ochłodzenie inflacji, wycena niższych podwyżek stóp, zakupy złota przez banki centralne) i negatywne (skok realnych stóp procentowych, silny dolar, słabe zaangażowanie kapitału detalicznego) wzajemnie się kompensują, co powoduje brak wyraźnego kierunku na rynku.
Dalszy przebieg rynku zależy od trzech kluczowych zmiennych: po pierwsze, dane dotyczące inflacji w USA, rynku pracy oraz wyniki kwartalne firm technologicznych, co zdecyduje o sile gospodarki USA i zwrocie w wzroście realnych stóp procentowych;
Po drugie, sytuacja energetyczna w Zatoce, konflikt geopolityczny USA-Iran, wpływające bezpośrednio na ceny ropy i globalne oczekiwania inflacyjne, a pośrednio na ścieżkę polityki Federal Reserve;
Po trzecie, punkt zwrotny nastrojów na rynku obligacji europejskich – stabilizacja wyprzedaży francuskich obligacji zadecyduje o tempie spadku euro i sile indeksu dolara.
W obecnym etapie, z powodu dominującego ryzyka długu europejskiego, wpływ indeksu dolara na ceny złota znacząco wzrasta, a w silnym okresie dolara, przestrzeń odbicia cen złota będzie nadal ograniczona, ogólny rynek pozostanie pod dwoma głównymi presjami: realnych stóp procentowych i dolara.
Techniczna analiza: cena złota pozostaje w makro układzie przeciągania liny pomiędzy poprzednimi świecami wzrostowymi a bieżącymi świecami spadkowymi, przy jednoczesnym niedźwiedzim układzie średnich kroczących; rynek czeka na korektę średnich.
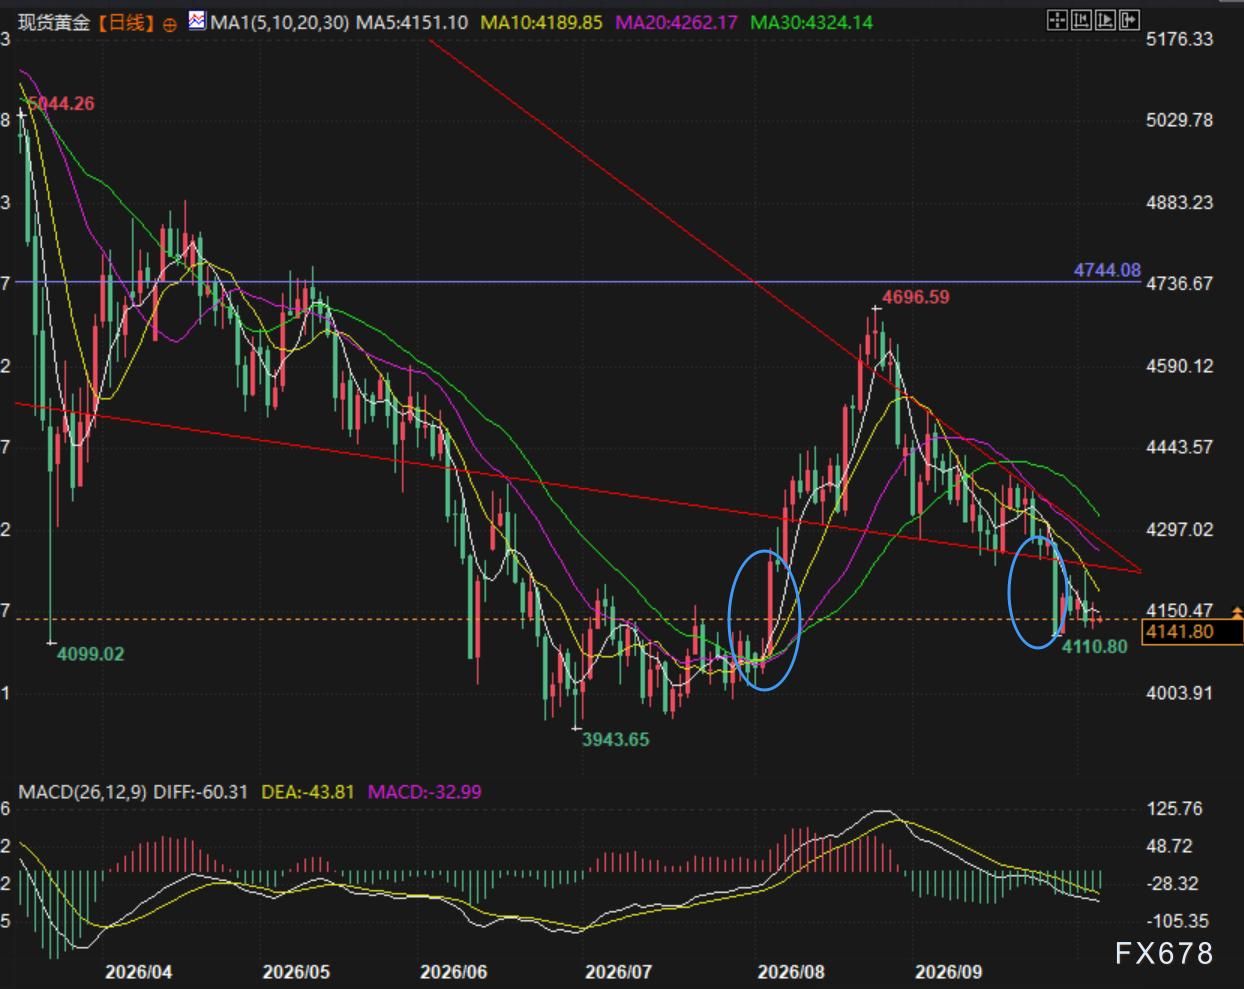
(Dzienny wykres spot ceny złota, źródło: Easy Exchange)
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Ceny krypto
Więcej


