
Gdy rynek obligacji przejmuje narrację o ropie: rentowność 10-letnich obligacji USA i WTI Oil wzrastają do najwyższego poziomu od 35 lat

Na tle trwającej od siedmiu miesięcy wojny, która wielokrotnie zagroziła najważniejszemu globalnemu szlakowi transportu ropy, rynek opcji na ropę wysyła nietypowy sygnał – jego logika wyceny już nie koncentruje się na zagrożeniach związanych z dostawami, lecz na bólu rynku obligacji.
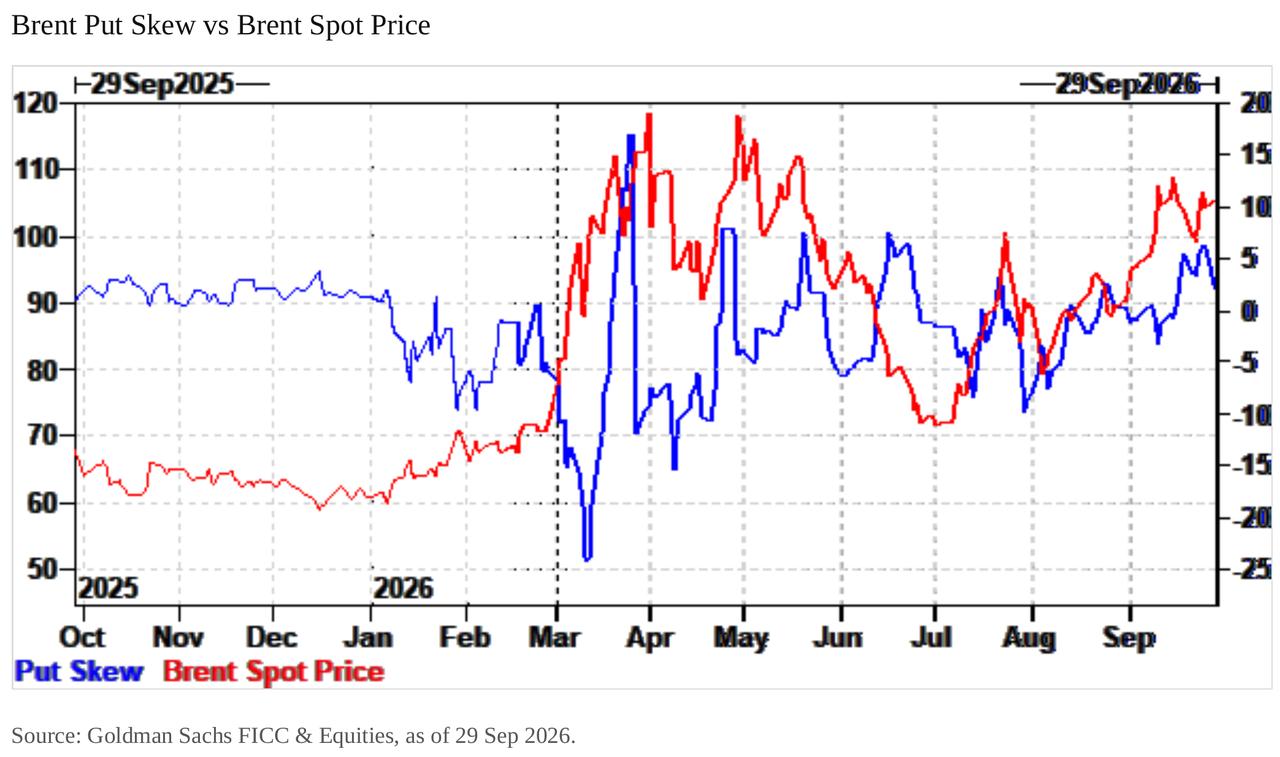
Według najnowszego raportu Isabell Blaze, analityczki zespołu FICC i akcji surowcowych z Goldman Sachs, na rynku opcji Brent doszło do wyraźnego „rozjazdu”: nachylenie opcji put gwałtownie wzrosło, podczas gdy nachylenie opcji call spadło poniżej poziomów sprzed wojny – wyceny obu skrzydeł są ze sobą silnie sprzeczne.
Równocześnie, inny trader z Goldman Sachs wskazuje, że korelacja między ropą WTI a rentownością 10-letnich amerykańskich obligacji skarbowych wzrosła do najwyższego poziomu od 35 lat, natomiast korelacja między akcjami a rentownościami spadła do najbardziej ujemnego poziomu od 1960 roku. Ten nowy układ powiązań przebudowuje ramy rozumienia kształtowania się cen ropy.
Bezpośrednie znaczenie tej strukturalnej zmiany dla rynku jest takie: ryzyko wzrostu ceny ropy praktycznie nie jest obecnie zabezpieczane, a ekspozycja makroportfeli na zmienność stóp procentowych jest przekazywana pośrednio przez pozycje na ropę. Jeśli dojdzie do kolejnej eskalacji geopolitycznej, ceny ropy i rynek obligacji zaczną wpływać na siebie wzajemnie, podczas gdy rentowność 10-letnich amerykańskich obligacji skarbowych już sięga wysokiego poziomu 5,32%, a indeks MOVE powrócił do wartości z początku wojny.
Obie strony powinny być kupowane, ale tylko jedna jest wyceniana
Z perspektywy rynku fizycznego, napięcia na rynku dostaw wyraźnie się zmniejszyły od szczytu z początku września. Według raportu Goldman Sachs, więcej tankowców przechodzi przez Cieśninę Ormuz, rurociągi na wschód i zachód powróciły do wydajności sprzed ataków, eksport z Yanbu został wznowiony, a rynek wchodzi w sezonowy dołek popytu. Czynniki te powinny sprzyjać spadkowi cen i przynieść zbilansowaną, dwukierunkową krzywą zmienności.
Jednakże rynek opcji pokazuje zupełnie inną rzeczywistość. Według danych Goldman Sachs, nachylenie opcji put Brent powróciło do letnich szczytów, zaś wskaźnik risk reversals 25-delta spadł praktycznie do zera (na dzień 29 września wynosił 0,012), co odpowiada spokojnemu okresowi przed wojną jesienią 2025 roku. Innymi słowy, w wycenie jest zawarta premia za konflikt, podczas gdy wycena opcji wzrostowych powróciła do poziomów sprzed wojny – te dwa elementy są ze sobą sprzeczne.
Motorem nie są cząsteczki, tylko rynek obligacji
Inwestorzy finansowi kupują ekspozycję kierunkową na ropę, a motorem tego działania nie jest obawa o szoki podażowe, lecz straty portfeli spowodowane zmiennością stóp procentowych.
Goldman Sachs pisze w raporcie: „Nasza ocena jest taka, że ten nowy napływ kapitału wynika z bólu portfeli wywołanego zmiennością stóp procentowych. Wiele makroportfeli jest skonstruowanych tak, by zyskiwać w łagodnych warunkach, lecz przy cenie ropy 130 dolarów ponoszą duże straty – de facto są krótkie na ryzyko skoku ceny ropy. Ostatnia gwałtowna zmienność stóp procentowych sprawiła, że ten ból przeniósł się na aktywa związane z ropą – niezależnie czy są to pokrycie krótkich pozycji czy nowe zakupy ochronne, zachowanie cen jest teraz znacznie silniej powiązane ze stopami procentowymi.”
Ten mechanizm można uprościć do: typowe rachunki makro trzymają długie pozycje na obligacjach i zakładają pokój, a jednocześnie mają ukrytą krótką ekspozycję na ryzyko ceny ropy 130 dolarów. Kiedy rentowności gwałtownie rosną, zabezpieczeniem pozycji staje się zakup ropy. Wykres Goldman Sachs pokazuje, że od lipca Brent i 10-letnie rentowności niemal poruszają się synchronicznie.
"Mini szok stóp procentowych" z 23 września doprowadził ten mechanizm sprzężenia zwrotnego do ekstremum. Według raportu strategów kredytowych Bank of America, tego dnia rentowność 5-letnich amerykańskich obligacji wystrzeliła o 17 punktów bazowych – największy jednodniowy wzrost od dwóch lat, podczas gdy Brent wzrósł o 4%. Stało się to tydzień po ogłoszeniu przez szefa FED Warsha pierwszej podwyżki stóp od lipca 2023, która następnego dnia wyniosła rentowność na wieloletni szczyt.
Korelacja pęka, lecz makropozycje nie znikają
Warto zauważyć, że od 18 września WTI spadła z ok. 100 dolarów o około 9% do 90,80 dolarów, podczas gdy rentowność 10-letnich amerykańskich obligacji skarbowych wzrosła z ok. 5,00% do 5,32%, co zerwało synchronizację obserwowaną od końca sierpnia.
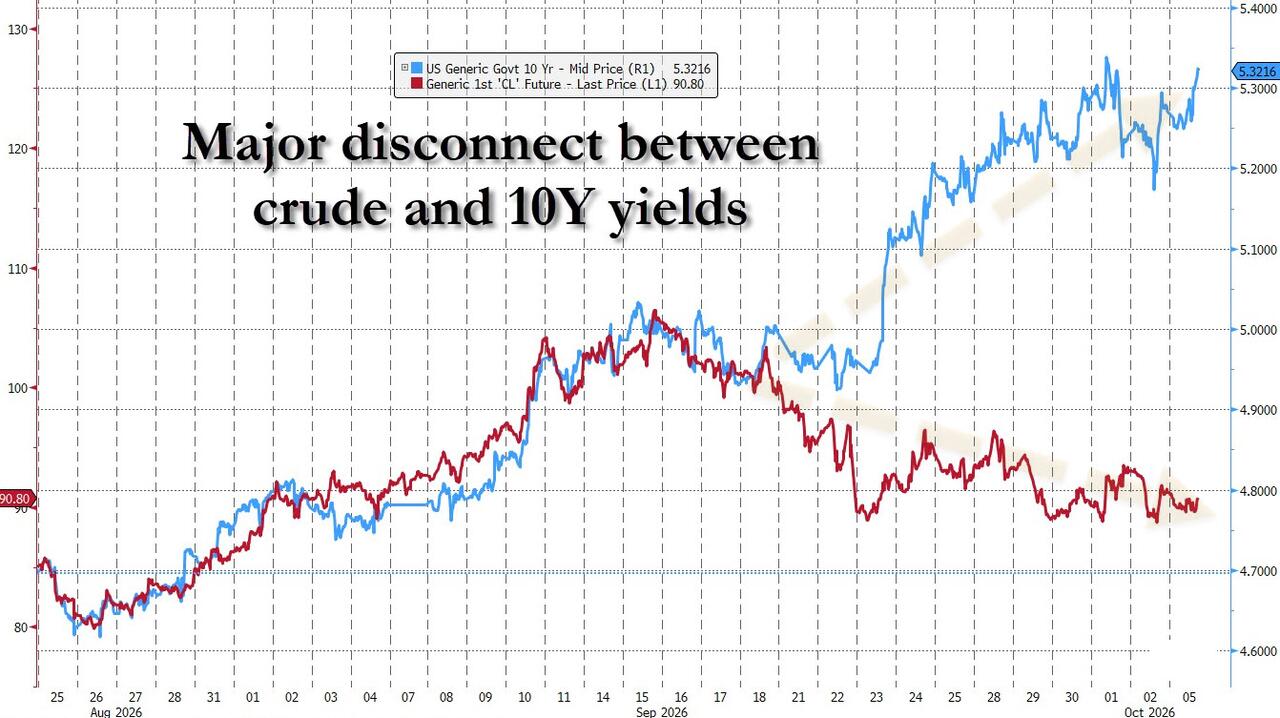
Pozornie ten rozjazd wydaje się zagrażać analizie Goldman Sachs, jednak w rzeczywistości tak nie jest. Goldman Sachs wskazuje, że synchroniczny ruch od sierpnia do połowy września zbudował rekordową korelację, a makro kapitał, który dla zabezpieczenia bólu stóp procentowych kupował ropę, nadal utrzymuje pozycje. Zmiana polega na tym, że dalsze wzrosty stóp odbywają się już bez udziału wzrostu cen ropy.
Zespół ds. stóp procentowych Bank of America, z Markiem Cabaną na czele, również zaobserwował taki rozjazd i zwraca uwagę, że „korelacja między zmiennością stóp a surowcami osłabła, ponieważ szerszy wpływ rynkowy rośnie”, wspominając o rozrastających się spreadach obligacji francuskich, peryferyjnych strefy euro oraz amerykańskich obligacji wysokorentownych. Innymi słowy, rynek obligacji awansował z roli „drugiego planu” ropy do roli głównej.
Traderzy shortują opcje put, zmienność zapada w letarg
Trzecie zniekształcenie wynika z samej struktury rynku. Goldman Sachs zauważa, że mimo utrzymania wysokiego poziomu ceny spot ropy, zmienność implikowana pozostaje słaba, a nachylenie wróciło na niższe poziomy.
W raporcie czytamy: „Opcje put drożeją, opcje call tanieją, obie spadły poniżej poziomów sprzed wojny. Rynek praktycznie nie wykazuje popytu na wzrost zmienności. Jedynym realnym przepływem kapitału jest niezwykle duża fala zakupów opcji put, przez co traderzy strukturalnie shortują opcje put, naprzeciwko nich stoi skupiona makroekspozycja kierunkowa. Takie strukturalne shorty generują negatywny efekt vanna – przy wzroście cen traderzy skracają shorty, zmienność implikowana spada; przy spadku cen shorty rosną, zmienność implikowana wzrasta. Netto oznacza to, że mimo trwającego kryzysu geopolitycznego, rynek został zepchnięty z powrotem w negatywną korelację ruchu spot–zmienność.”
Prościej mówiąc, ropą handluje się teraz jak indeksem S&P 500: przy spadkach ceny wzrasta zmienność, przy wzrostach ceny zmienność jest tłumiona. To zupełnie na odwrót niż typowe zachowanie rynku pod presją szoków podażowych. Dane Goldman Sachs pokazują, że implikowana zmienność at-the-money obecnie pozostaje w przedziale ponad 50, czyli około jednej trzeciej wartości z połowy marca (ok. 150), podczas gdy cena Brent różni się niewiele od wiosennych szczytów.
Zmienność ropy jako nowy „śpiący VIX”
Kluczowa ocena drugiego tradera Goldman Sachs jest taka: zmienność ropy odgrywa rolę „śpiącego VIX”, podczas gdy indeks MOVE wystrzelił, przez co wzrost ceny ropy staje się niezabezpieczonym ryzykiem ogona.
Według danych Bank of America, we wrześniu indeks MOVE wzrósł do 100, najwyższego poziomu od wybuchu wojny w Iranie w marcu, a miesięczna implikowana zmienność stóp na 10 lat po szoku z 23 września też skoczyła na najwyższy poziom od marca.
To ma kluczowe znaczenie dla rynku ropy: jeśli makro konta – jak pisze Goldman Sachs – strukturalnie shortują ryzyko ogona przy cenie ropy 130 dolarów, a „wyzwalaczem bólu” są stopy procentowe, nie tankowce, to przy ponownej eskalacji sytuacji pojawi się podwójny cios: szok cenowy na ropie plus wywołana tym wyprzedaż obligacji. Na taką ochronę nikt dziś nie chce płacić.
Zastrzeżenie: Treść tego artykułu odzwierciedla wyłącznie opinię autora i nie reprezentuje platformy w żadnym charakterze. Niniejszy artykuł nie ma służyć jako punkt odniesienia przy podejmowaniu decyzji inwestycyjnych.
Może Ci się również spodobać
Po ujawnieniu wiadomości o rozszerzeniu produkcji HDD przez Toshiba, Morgan Stanley jest jeszcze bardziej optymistyczny, a nie pesymistyczny
Badania Morgan Stanley wykazują, że rynek znacznie przecenił skalę rozbudowy mocy produkcyjnych Toshiba – zdolność produkcyjna fabryki na Filipinach zostanie podwojona w ciągu dwóch lat, co odpowiada rocznemu tempu wzrostu około 30%, podobnemu do ogólnej dynamiki podaży w branży i znacznie niższemu niż tempo wzrostu popytu. Co ważniejsze, weryfikacja kanałów sprzedaży pokazuje, że ani Seagate, ani Western Digital nie zamierzają zwiększać produkcji, a na rynku nie widać również żadnych oznak złagodzenia polityki cenowej w branży.
Po dwumiesięcznym spadku SOX o 11%, Goldman Sachs zmienia zdanie: Czy nadchodzi „złoty dołek” dla sektora półprzewodników?
Goldman Sachs twierdzi, że po dwumiesięcznym spadku indeksu Philadelphia Semiconductor o 11%, perspektywy na kwartalne wyniki stały się bardziej pozytywne. Bank preferuje sektory: urządzenia, pamięci i układy analogowe, przyznając rekomendację kupna 12 spółkom, w tym AMD. Jest natomiast negatywnie nastawiony wobec Arm oraz Texas Instruments.

Przed ogłoszeniem wyników TSM, Goldman Sachs pozytywnie ocenia spółkę: silny popyt na AI będzie wspierać tendencję wzrostową aż do 2027 roku, a cena akcji może wzrosnąć jeszcze o około 40%.
Goldman Sachs w niedawno opublikowanym raporcie analitycznym wskazał, że silny wzrost wyników TSMC ma szansę utrzymać się do 2027 roku, a nakłady inwestycyjne będą stopniowo zwiększane, aby wspierać długoterminowy popyt.

Ceny krypto
Więcej


