
A alocação de 3% do TGE da Meteora para stakers de JUP é uma jogada inteligente de liquidez?

A proposta de TGE da Meteora visa recompensar os stakers de JUP com NFTs de LP em vez de tokens, impulsionando a liquidez, mas gerando debates sobre a justiça dessa medida.
Meteora está agitando a comunidade Solana com uma proposta controversa: alocar 3% do fundo do TGE para os stakers de JUP, não em tokens regulares, mas em NFTs de Posição de Liquidez.
Essa abordagem inovadora promete impulsionar uma liquidez profunda para MET desde o primeiro dia, mas levanta questões sobre justiça e risco de concentração. Será esse um movimento inteligente para unir as duas comunidades, ou irá desencadear um debate prolongado?
Alocação de 3% para Stakers de JUP
Como reportado pela BeInCrypto, Meteora está se preparando para um TGE em outubro. A plataforma apresentou uma das propostas mais notáveis da comunidade antes do TGE do MET.
Segundo o plano, o projeto pretende alocar 3% do fundo do TGE para os stakers de JUP da Jupiter como NFTs de Posição de Liquidez. Especificamente, Meteora usaria os 3% para fornecer liquidez MET em um pool Single-Sided DAMM V2, depois alocaria as posições aos stakers da Jupiter com base no staking ponderado pelo tempo, quantidade e atividade de votação.
O objetivo é criar liquidez MET/USDC na listagem sem adicionar imediatamente mais MET ao fornecimento circulante. A proposta também enfatiza que “nenhum token adicional em circulação será adicionado devido a esta proposta.” Esta é uma abordagem “liquidez em primeiro lugar” em vez de um pagamento direto em tokens.
O Co-Líder da Meteora, Soju, publicou um cálculo público para visualizar a escala. Segundo Soju, cerca de 600 milhões de JUP estão atualmente em staking. Uma alocação de 3% equivaleria a 30 milhões de tokens MET. Isso resulta em cerca de 0,05 MET por JUP em staking.
“Acho que é razoável”, compartilhou Soju.
Um usuário no X fez alguns cálculos rápidos e produziu um valor semelhante de ~0,05035 MET/JUP dependendo das suposições de FDV. A recompensa por JUP é pequena, mas agregada em escala, pode servir como um incentivo significativo para converter usuários em provedores de liquidez MET.
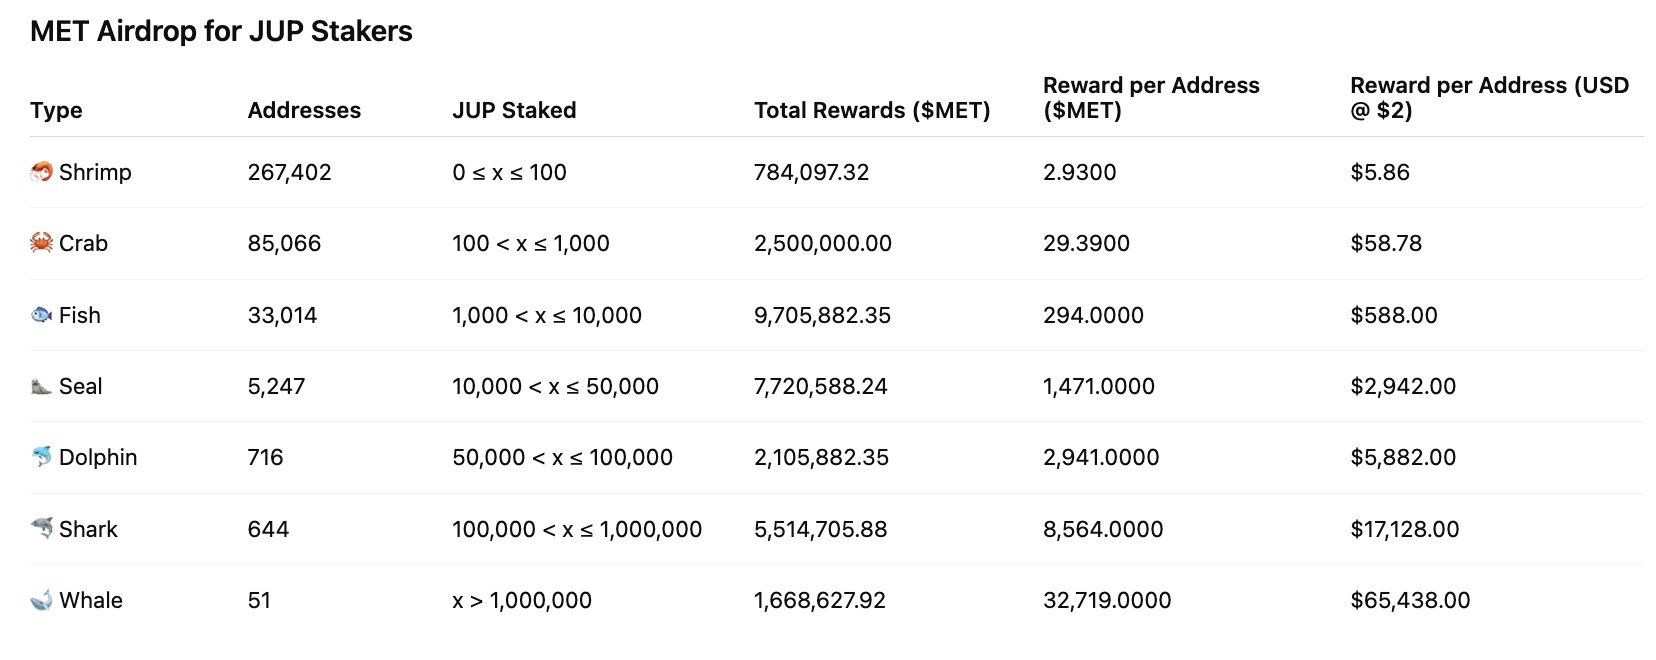 Airdrop de MET para stakers de JUP. Fonte: fabiano
Prós & Contras
A proposta da Meteora apresenta vantagens claras em comparação com outros projetos que recompensam usuários via airdrops. Ela reconhece explicitamente o papel da Jupiter no ecossistema Solana, ajuda a impulsionar a liquidez MET/USDC no TGE e reduz a pressão de venda imediata, pois a recompensa inicial é uma posição de liquidez em vez de tokens livremente negociáveis. Com uma engenharia cuidadosa (distribuição ponderada pelo tempo, vesting atrelado aos NFTs, restrições de saque), isso pode ser uma ponte eficaz entre as duas comunidades.
No entanto, riscos significativos permanecem. A comunidade levantou preocupações sobre justiça: por que os stakers de JUP deveriam receber uma grande fatia? Um “LP Army” ou grandes carteiras poderiam capturar uma parcela desproporcional das recompensas? Qual será o fornecimento circulante imediatamente no TGE? Rascunhos anteriores de alocação mencionaram até 25% reservados para liquidez/reserva do TGE, então o fornecimento circulante inicial total permanece uma questão relevante de transparência.
“Difícil debater sobre ‘justiça’ quando JUP cedeu 5% para Meteora (via stakeholders mercuriais). O LP army merece mais -> O LP Army capturará uma fatia significativa de todas as futuras emissões (recompensas LM contínuas), e ainda possuirá 20% (8% + 5% + 2% + 3% + 2%) do fornecimento total no TGE,” observou Soju.
Com base em eventos anteriores de airdrop, a equipe da Meteora deve ser transparente sobre a tokenomics, divulgar claramente as mecânicas de resgate/vesting dos NFTs de LP, definir limites por endereço e considerar incentivos adicionais para holders de MET. Se executado de forma inadequada, a distribuição concentrada e a pressão de venda subsequente podem corroer o valor do TGE.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Grande redução de 100 milhões de barris? Reportagens afirmam que a União Europeia acredita que o plano de liberação das reservas de petróleo é principalmente para cumprir compromissos anteriores, não para adicionar novos volumes
Na última sexta-feira, os países membros do G7 concordaram em liberar até 100 milhões de barris de reservas de petróleo bruto e diesel. Em março, a Agência Internacional de Energia (AIE) havia anunciado um plano de liberação de 400 milhões de barris, dos quais, até a última sexta-feira, cerca de 75 milhões ainda não haviam sido liberados. Os membros da União Europeia acreditam, em geral, que esta ação é apenas a implementação de compromissos anteriores e não uma nova liberação adicional. Quanto à ênfase especial do acordo do G7 na liberação antecipada de estoques de diesel, os membros da União Europeia consideram viável, mas a escala pode ser limitada.
Autoridades iranianas afirmam que "nunca abrirão mão" do direito ao enriquecimento de urânio; sem negociações entre Irã e EUA, Irã está prestes a fechar a "rota marítima ilegal" de Ormuz.
Segundo relatos, uma autoridade iraniana afirmou nesta quarta-feira que, antes de discutir a questão nuclear, os Estados Unidos devem primeiro atender às condições colocadas pelo Irã, pois a proposta apresentada atualmente pelos americanos em relação ao programa nuclear diverge das exigências iranianas; o plano recentemente sugerido por Vance representa apenas as demandas dos EUA. Na segunda-feira, Vance declarou que o Irã deve “reduzir substancialmente” sua capacidade de enriquecimento de urânio para atender às exigências americanas. Nesta quarta-feira, o preço do barril do petróleo Brent ultrapassou os US$ 102 em determinado momento.
A resiliência da economia dos Estados Unidos impulsiona as perspectivas das ações de pequenas empresas, e Wall Street prevê uma oportunidade de recuperação.
O Bank of America destacou que, para ações de pequenas empresas altamente dependentes da economia doméstica dos EUA, o setor manufatureiro é o indicador macroeconômico mais importante para seu desempenho relativo. Os dados mais recentes mostram que a manufatura dos EUA já está em expansão há nove meses consecutivos, sendo o ciclo de expansão mais longo desde 2022.
Prévia do mercado de ações dos EUA | Os futuros dos três principais índices caem, o Brent supera novamente US$ 100, o rendimento dos títulos do Tesouro de 30 anos atinge o maior nível desde 2002
Os futuros dos três principais índices do mercado de ações dos EUA estão em queda.
Preços de criptomoedas
Mais


