
Aquisição da Oasis Pro pela Ondo Expande Alcance nos EUA e Gera Expectativas de Alta para ONDO

A aquisição da Oasis Pro pela Ondo Finance marca uma mudança crucial em direção à conformidade regulatória e à tokenização de RWA em nível institucional. Enquanto o preço do ONDO ganha impulso, sua valorização a longo prazo depende de uma integração perfeita e da confiança contínua dos investidores.
Ondo Finance chamou grande atenção após concluir a aquisição da Oasis Pro, uma empresa que possui várias licenças registradas na SEC.
Essa movimentação marca um marco estratégico para a Ondo no setor de Real World Assets (RWA), que cresce rapidamente, mas a principal questão permanece: ONDO tem força para romper e subir?
Do DeFi ao TradFi: O Salto Estratégico com a Oasis Pro
Ondo Finance (ONDO) concluiu oficialmente a aquisição da Oasis Pro, incluindo suas licenças de corretora, Sistema Alternativo de Negociação (ATS) e Agente de Transferência (TA), que foram aprovadas pela Securities and Exchange Commission (SEC) dos EUA.
“Esta aquisição permite que a Ondo amplie o acesso à medida que o mercado de valores mobiliários tokenizados acelera rapidamente, com previsão de superar US$ 18 trilhões até 2033”, destacou o anúncio.
A aquisição representa um passo fundamental que permite à Ondo aprofundar sua presença no espaço de ativos digitais regulados, conectando efetivamente o setor financeiro tradicional (TradFi) ao blockchain. O que antes era um protocolo DeFi emitindo tokens RWA agora está evoluindo para um player de infraestrutura que pode operar legalmente dentro dos marcos financeiros dos EUA, um pré-requisito para atrair investidores institucionais para ativos on-chain.
Dentro do ecossistema DeFi, o Total Value Locked (TVL) da Ondo atingiu recentemente o recorde histórico de US$ 1,74 bilhão, com receita e taxas no terceiro trimestre totalizando cerca de US$ 13,7 milhões.
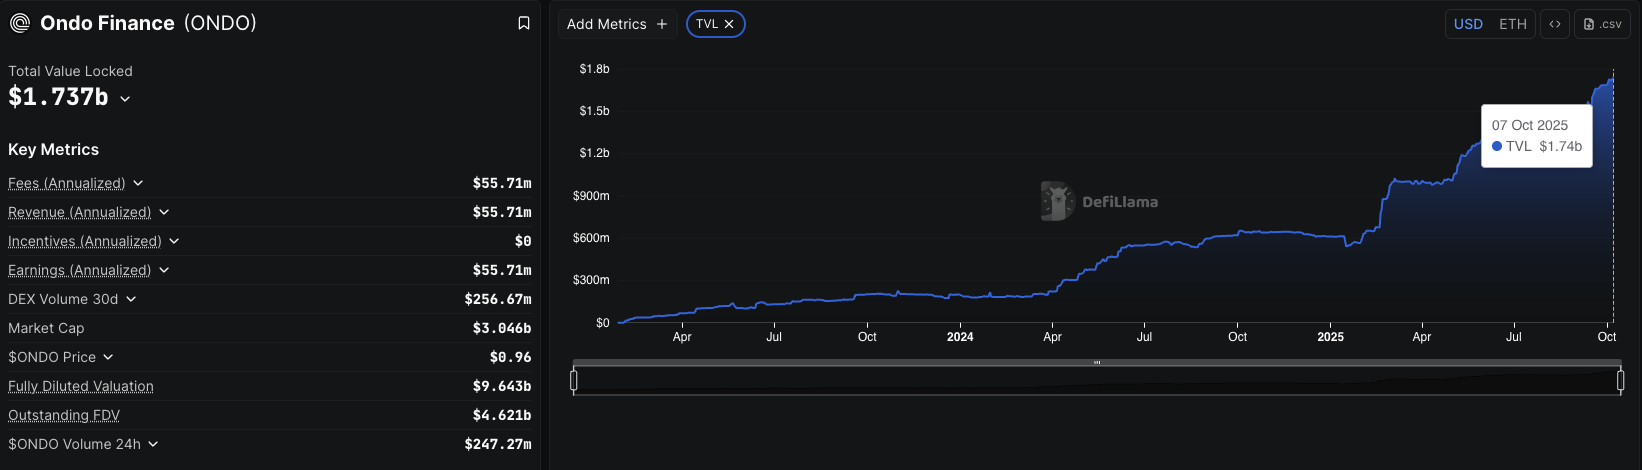 TVL da Ondo. Fonte: DefiLlama
Ao mesmo tempo, a BeInCrypto relatou que a Ondo Global Markets ultrapassou US$ 300 milhões em ativos tokenizados, refletindo fortes entradas em títulos tokenizados, ações e stablecoins.
Essa tendência mostra a crescente demanda por produtos on-chain do mundo real, à medida que investidores buscam alternativas relativamente seguras e que geram rendimento em meio a taxas de juros reais persistentemente altas.
Sinais Técnicos que Merecem Atenção
No momento da redação, dados da BeInCrypto mostram que ONDO está sendo negociado a US$ 0,94, uma alta de 2,84% nas últimas 24 horas. Do ponto de vista técnico, o analista de cripto Ali destaca uma sólida zona de suporte em torno de US$ 0,86, com o próximo alvo de alta em US$ 1,12 caso o momentum de alta continue.
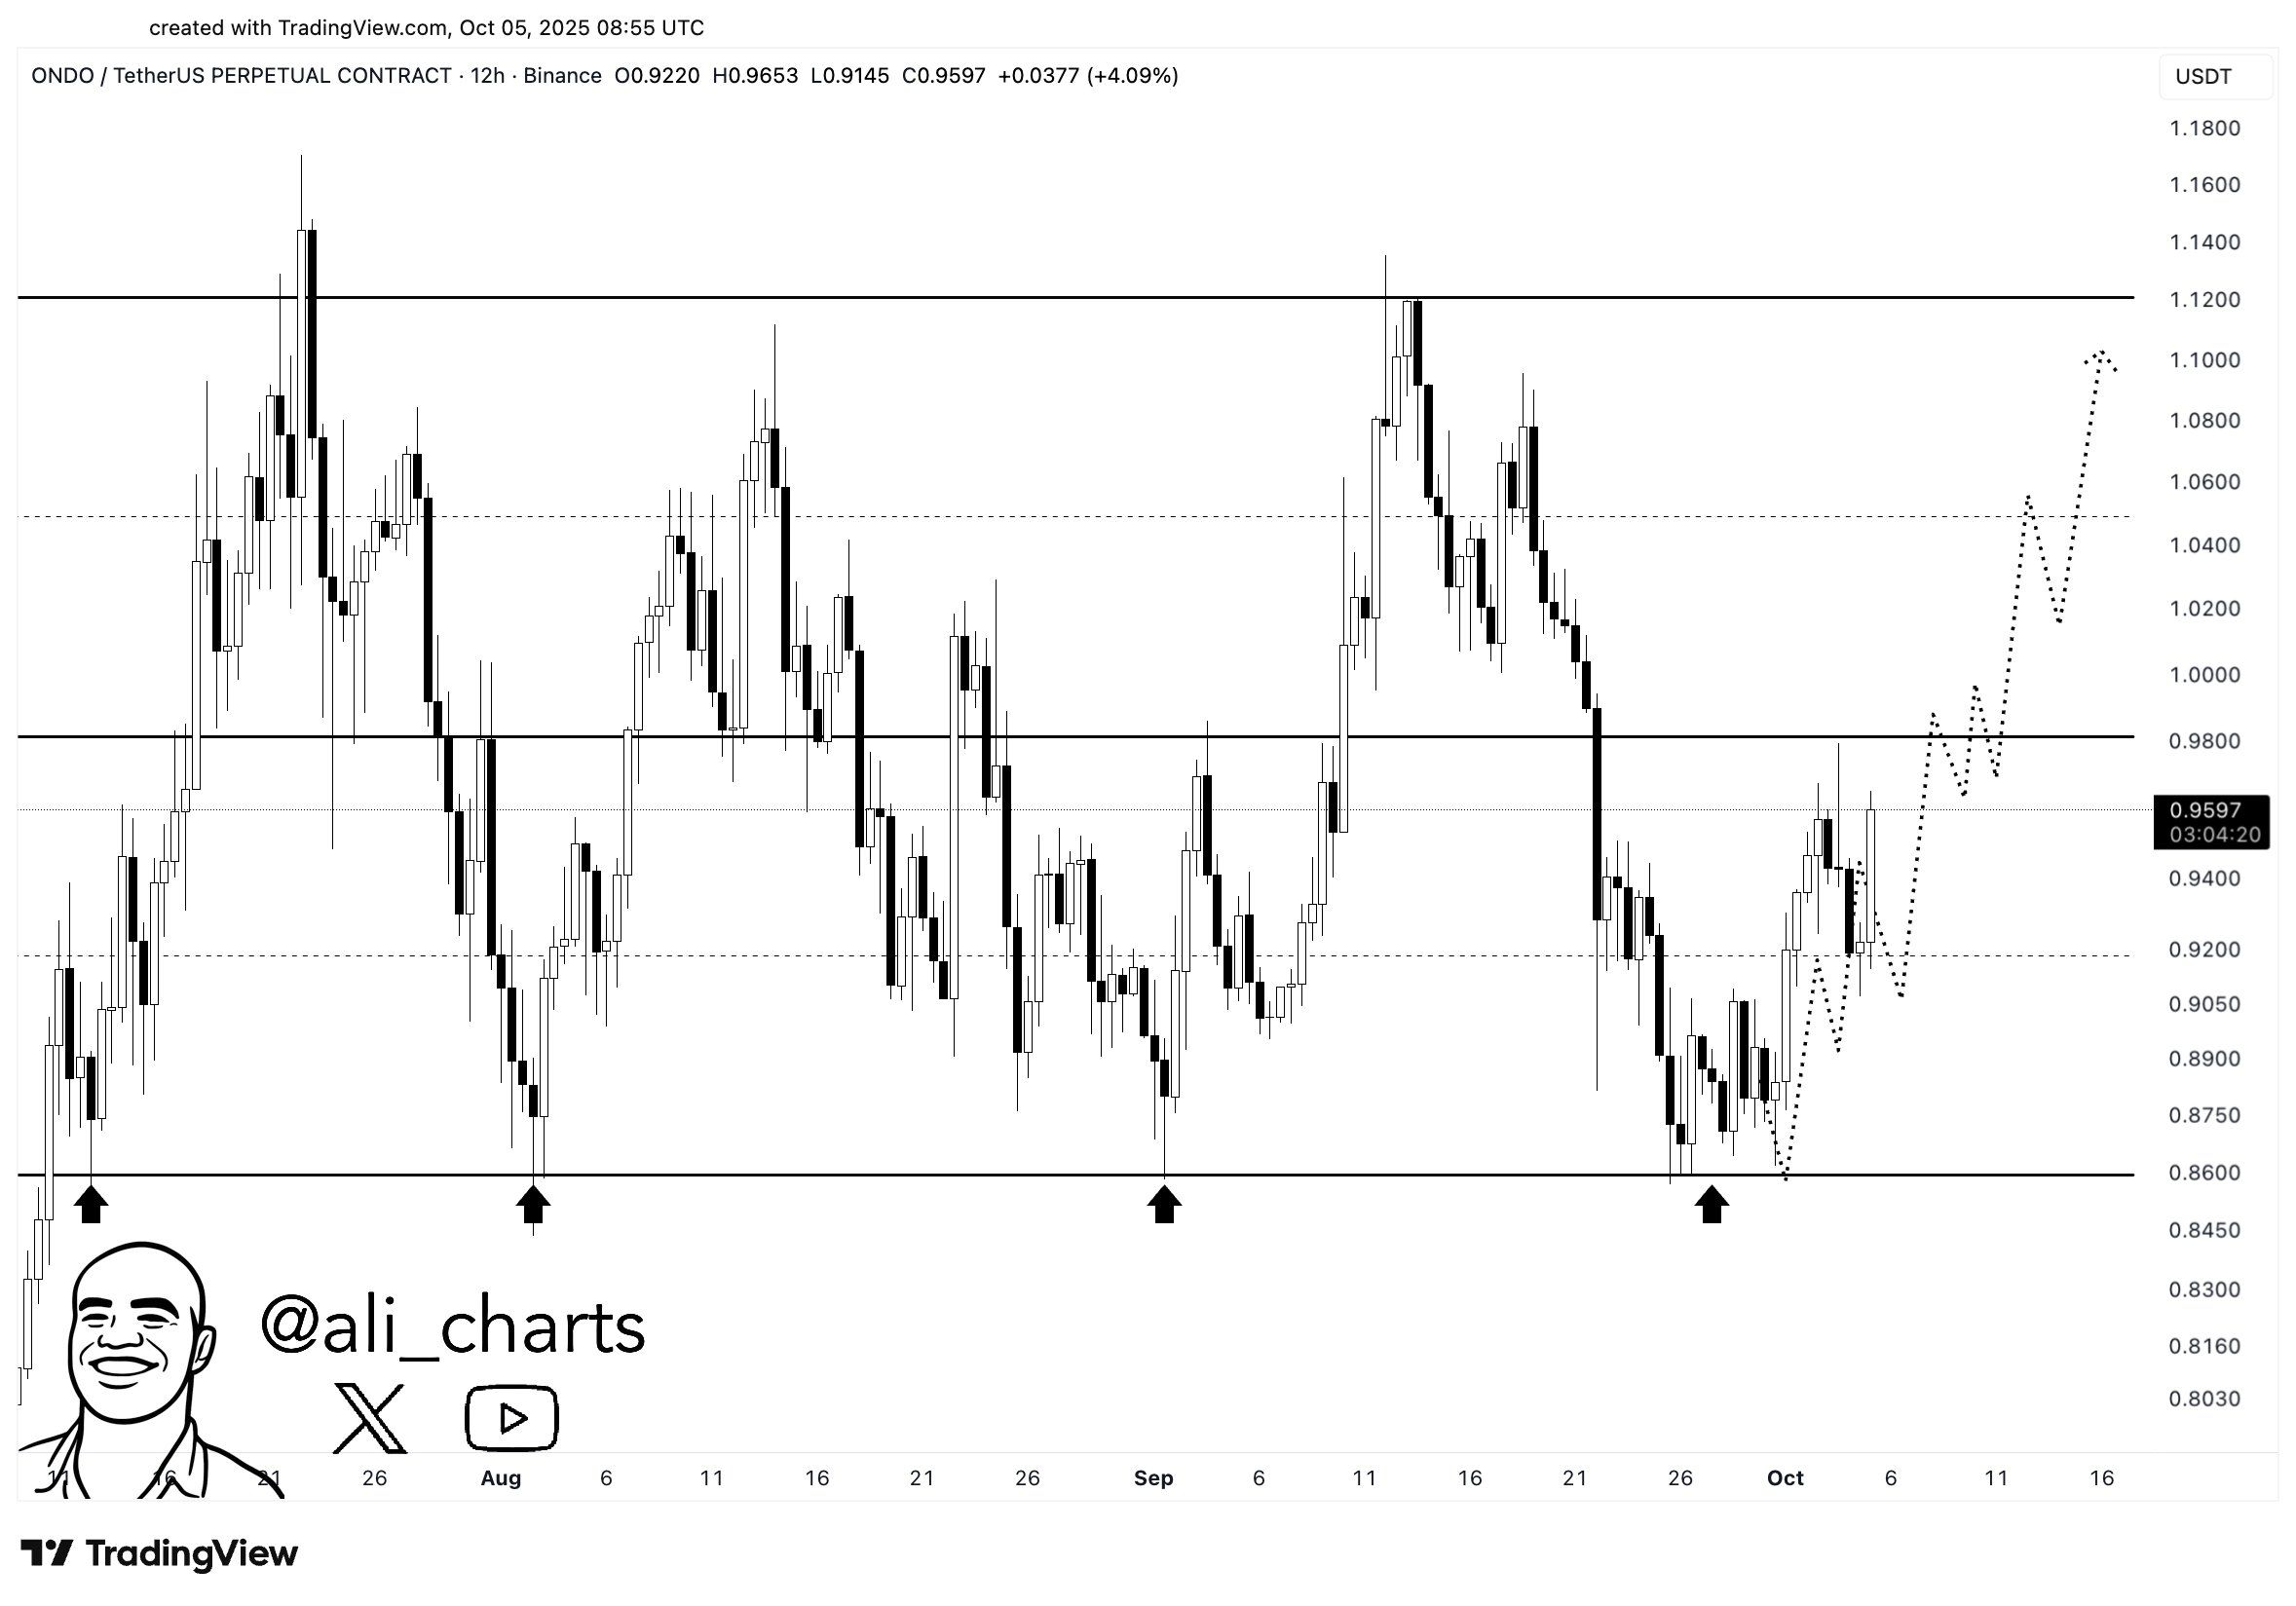 Gráfico ONDO/USDT 12H. Fonte: Ali no X
Métricas on-chain adicionam ainda mais contexto. O indicador ONDO Short Term Bubble Risk (STBR), a razão entre o preço e a média móvel simples de 20 semanas (20W SMA), ajuda a identificar níveis de sobre-extensão.
Um valor STBR abaixo de 1 sinaliza uma fase de baixa, enquanto leituras entre 1,25 e 1,5 indicam momentum crescente, e acima de 1,75 sugerem alto risco de bolha. Quando a razão ultrapassa 2,0, isso implica que o ativo está sendo negociado ao dobro de sua 20W SMA — um nível historicamente seguido por correções.
Os dados mostram que ONDO já completou um ciclo de mercado completo, do topo da bolha até uma fase de capitulação, e estabilizou. No final de setembro de 2025, o mercado parece equilibrado, mas analistas alertam para um possível superaquecimento caso o volume aumente ainda mais.
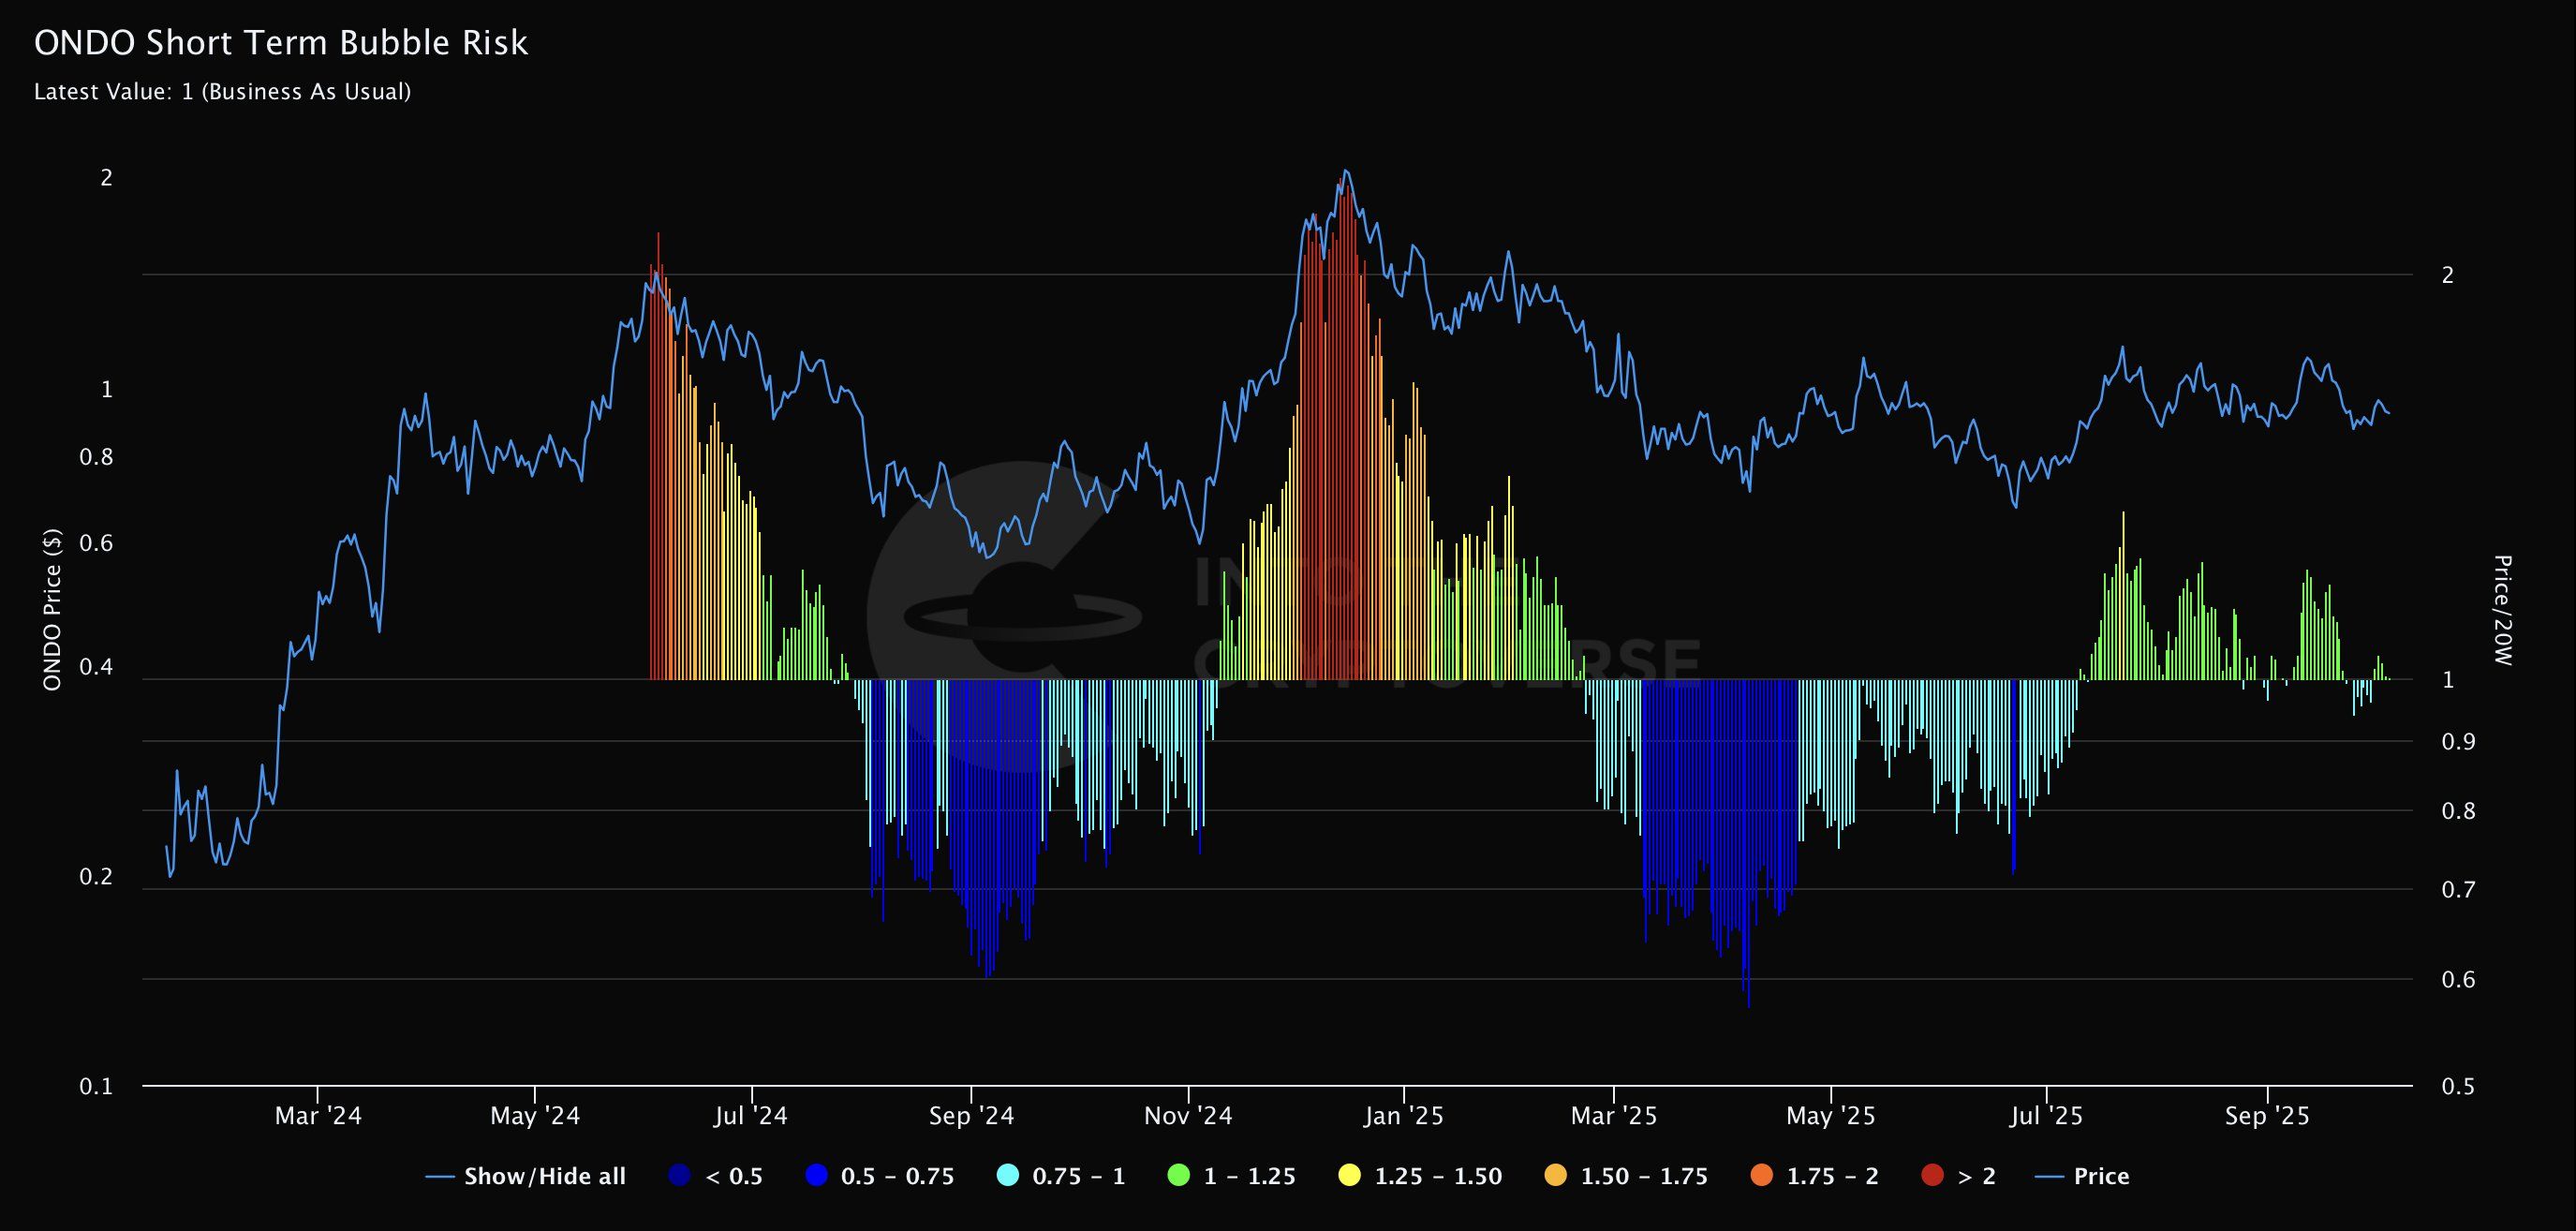 ONDO Short Term Bubble Risk (STBR). Fonte: Into The Cryptoverse
Do ponto de vista fundamental, a licença da SEC é o verdadeiro catalisador — legitimando o modelo de tokenização da Ondo dentro do marco regulatório dos EUA. Isso reduz riscos de conformidade e abre portas para capital institucional, que historicamente evitou protocolos DeFi não regulados.
No entanto, para que ONDO alcance uma alta sustentável, três condições-chave precisam se alinhar: integração bem-sucedida da infraestrutura da Oasis Pro, continuidade dos fluxos de capital para produtos tokenizados e estabilidade entre grandes detentores (baleias) para evitar pressão de venda.
Se esses fatores falharem, a alta pode ser de curta duração antes de retornar à consolidação.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Delta Air Lines reduz previsão de lucro devido ao aumento do custo do combustível acima do aumento das tarifas aéreas
A Delta Air Lines reduz previsão anual de lucro devido ao aumento de US$ 6 bilhões nos custos de combustível, e o forte aumento nos preços das passagens testa a capacidade de resistência dos passageiros. O negócio de refino deve gerar US$ 700 milhões em lucros, ajudando a aliviar o impacto do custo do combustível. Rajesh Kumar Singh, Reuters Chicago, 9 de outubro – A Delta Air Lines reduziu na sexta-feira o valor médio de sua previsão de lucro anual em quase um quarto, pois o aumento vertiginoso no custo do combustível compensou os efeitos positivos da forte demanda por viagens e dos preços mais altos das passagens. A revisão destaca o desafio crescente enfrentado pelas companhias aéreas dos EUA: caso os preços do combustível permaneçam elevados, os passageiros continuarão aceitando novos aumentos nos preços das passagens? As companhias aéreas já elevaram significativamente os preços este ano, e analistas alertam que novos aumentos podem testar a disposição dos clientes em continuar viajando. A companhia, com sede em Atlanta, prevê que seu gasto anual com combustível aumente cerca de US$ 6 bilhões em relação ao ano passado. Houve salto de 62% nos custos com combustível no terceiro trimestre, totalizando US$ 4,1 bilhões, mais de US$ 500 milhões acima do previsto em julho. Ao comentar sobre os motivos da revisão, o diretor financeiro Erik Snell respondeu que se deve “totalmente ao combustível”, e ressaltou que desde o verão tanto o preço do petróleo bruto quanto o do combustível de aviação processado aumentaram. A Delta agora projeta lucro anual ajustado por ação entre US$ 5,10 e US$ 5,60, abaixo da previsão de julho de US$ 6,50 a US$ 7,50. Segundo dados da London Stock Exchange Group (LSEG), a nova mediana de US$ 5,35 está abaixo da média de US$ 5,46 esperada por analistas. A empresa estima um lucro antes de impostos ajustado de US$ 4,5 bilhões para 2026. De acordo com a LSEG, o lucro ajustado por ação no terceiro trimestre foi de US$ 1,72, pouco abaixo da expectativa média dos analistas de US$ 1,76. A margem operacional ajustada caiu de 11,1% para 9,4%. Dentre as grandes companhias americanas, a Delta foi a primeira a divulgar os resultados do terceiro trimestre; suas concorrentes United Airlines, American Airlines e Southwest Airlines devem apresentar resultados ainda este mês. Aumento das passagens Segundo o Bureau de Estatísticas de Transporte dos EUA, nos primeiros oito meses de 2026, as companhias aéreas americanas gastaram US$ 42,9 bilhões em combustível para voos regulares, aumento de quase US$ 13,2 bilhões em relação ao mesmo período do ano anterior, apesar do consumo ter caído levemente. Demanda robusta e crescimento limitado de assentos ajudaram as companhias a repassar os custos mais altos de combustível aos passageiros. Segundo o índice de preços ao consumidor do Bureau of Labor Statistics, entre abril e agosto, o preço médio das passagens aéreas nos EUA subiu cerca de 25% em relação ao ano anterior. Diante da persistência dos preços elevados e dos planos do setor para aumentar a oferta de voos no quarto trimestre, analistas acompanham de perto se empresas como a Delta poderão repassar ainda mais custos sem prejudicar a demanda por viagens. Analistas do Deutsche Bank esperam que a proporção de custos de combustível recuperada via aumento de receita caia no quarto trimestre, prevendo recuperação completa só no início de 2027. A Delta afirma que a demanda continua forte. Snell afirma que, com uma taxa de reservas para o quarto trimestre já próxima de 60%, a expectativa é de crescimento de cerca de 20% na receita em relação ao ano anterior. Segundo dados da LSEG, a empresa prevê para o quarto trimestre lucro ajustado por ação entre US$ 1,15 e US$ 1,65, com mediana de US$ 1,40, em linha com a média dos analistas de US$ 1,39. Vantagem em refino A Delta tem uma vantagem sobre outras grandes aéreas dos EUA: é proprietária de uma refinaria nos arredores de Filadélfia, que Snell espera gerar US$ 700 milhões em lucro este ano. “Temos uma refinaria e isso nos dá uma proteção — uma proteção parcial — contra o preço do combustível, algo que nenhuma outra empresa possui”, afirmou. A Monroe Refinery, adquirida em 2012, processa petróleo bruto em combustível para aviação e outros produtos. A Delta ainda paga o combustível para seu setor aéreo a preço de mercado, mas o lucro do refino permanece na empresa. Quando a diferença de preço entre o petróleo bruto e o produto refinado aumenta, isso alivia a pressão sobre custos das companhias aéreas que compram combustível de fornecedores externos. No entanto, a proteção depende das margens de refino; se elas caem, a refinaria pode dar prejuízo. E mesmo assim, essa vantagem só compensa parte do impacto do aumento dos preços dos combustíveis. Ainda que se espere um ganho de US$ 0,40 por galão graças à refinaria, a Delta prevê um aumento no custo de combustível de US$ 3,61 por galão no terceiro trimestre para US$ 4,25 por galão no quarto trimestre. Snell di
Teoria do “fim do SaaS” em colapso? Autodesk (ADSK.US) e Intuit (INTU.US) lideram a alta contra a tendência, enquanto Wall Street reprecifica a narrativa de “IA devorando softwares”.
Nesta semana, Autodesk e Intuit têm potencial para registrar o maior ganho semanal em meses, destacando-se contra a pressão geral sobre o setor de tecnologia. Isso sinaliza um renovado otimismo do mercado em relação às perspectivas de crescimento da indústria SaaS (Software como Serviço).
Starlink mira o mercado de telecomunicações móvel dos EUA, SpaceX (SPCX.US) abre novo espaço para crescimento: Wall Street foca na reestruturação do setor de telecomunicações
Combinando a capacidade existente dos satélites, a SpaceX está aprimorando os recursos necessários para que o serviço passe de “conexão emergencial ocasional” para “serviço móvel de uso diário”. A rede de satélites oferece cobertura ampla e complementa áreas de sombra da rede terrestre, enquanto as redes terrestres de baixa frequência melhoram a conexão dentro de edifícios e em ambientes complexos com obstruções, formando uma solução complementar.

Preços de criptomoedas
Mais


