
Trader diz | Por que ocorreu esta queda épica no mercado e quando é o momento certo para comprar na baixa?

11 de outubro de 2025, esta data será gravada na história das criptomoedas. Impactado pelo anúncio do presidente dos Estados Unidos, Trump, de reiniciar a guerra comercial, o mercado global entrou instantaneamente em modo de pânico. A partir das 5h da manhã, o Bitcoin iniciou uma queda abrupta quase sem suporte, com reações em cadeia se espalhando rapidamente por todo o mercado cripto.
De acordo com dados da Coinglass, nas últimas 24 horas, o valor total de liquidações em toda a rede atingiu o máximo de 19.1 bilhões de dólares, com mais de 1.6 milhão de pessoas liquidadas — tanto em valor quanto em número de pessoas, ambos renovaram o recorde histórico de liquidações em contratos de criptomoedas nos últimos dez anos. Alguns passaram a noite sem dormir, outros perderam tudo em uma noite, e o mundo cripto mais uma vez encenou um "reinício do apocalipse" em meio à tempestade.
No entanto, por que desta vez as liquidações foram tão intensas? Já atingimos o fundo do mercado? O BlockBeats compilou as opiniões de vários traders de mercado e KOLs conhecidos, analisando esta liquidação épica sob as perspectivas de ambiente macro, liquidez e sentimento de mercado, apenas para referência.
CZ: Comprar na baixa
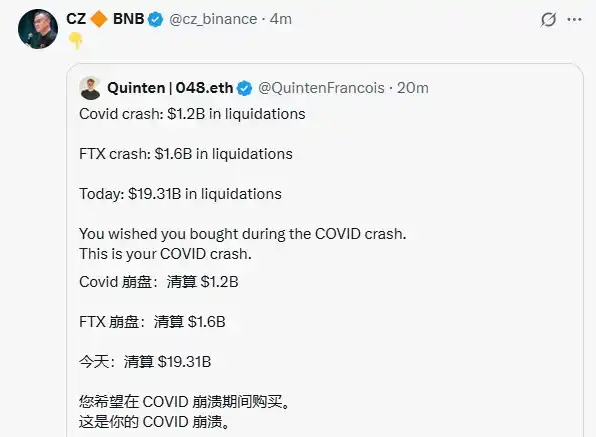
Em 11 de outubro, CZ compartilhou nas redes sociais a opinião de Quinten, cofundador da weRate:
"Durante a pandemia, a liquidação foi de 1.2 bilhões de dólares, no colapso da FTX foi de 1.6 bilhões de dólares, hoje foram liquidados 19.31 bilhões de dólares. As pessoas gostariam de ter comprado durante o colapso da pandemia, e desta vez é o novo colapso da pandemia."
Yili Hua (Fundador da Liquid Capital)
Em 11 de outubro, Yili Hua, fundador da Liquid Capital (anteriormente LD Capital), afirmou que a instituição ainda não comprou na baixa, sendo necessário aguardar pacientemente até que a situação fique clara, pois a queda desta vez superou em muito as expectativas anteriores. Esta foi a primeira vez desde o chamado de compra em ETH que ele liquidou tudo (transparente on-chain), antes apenas utilizava alavancagem de empréstimo. Alguns motivos que podem ser mencionados:
· Primeiro, o Bitcoin atingiu um nível de resistência em nova máxima, sem grandes notícias positivas para romper, era esperado um recuo
· Segundo, as ações americanas em nova máxima, empresas de IA e semicondutores brincando com esquemas de capital, sem sustentação duradoura
· Terceiro, com a iminente troca de primeiro-ministro no Japão, o risco de aumento de juros cresce e as taxas continuam subindo
· Quarto, as altcoins no mercado cripto vêm caindo lentamente, o frenesi dos MEMEs drenou a liquidez
Link original
Vida (Fundador da Formula News)
Em 11 de outubro, Vida, fundador da Formula News, publicou nas redes sociais: "Há algum tempo, um amigo me disse que havia uma oportunidade de arbitragem garantida, que era fazer empréstimos circulares com USDE na Binance, com uma taxa anualizada de cerca de 26%. Um amigo institucional dele usou 100 milhões de USDT como capital para circular até 500 milhões de USDE na plataforma Binance para arbitragem."
Vida explicou que esta liquidação em larga escala provavelmente ocorreu em um cenário de queda acentuada do mercado com baixa liquidez:
· As posições de empréstimo circular dos arbitradores de USDE foram liquidadas à força
· Isso levou o preço do USDE para baixo
· Resultando na diminuição da capacidade de colateralização do USDE como garantia de conta unificada
· Provocando mais liquidações forçadas das posições dos market makers que usavam USDE como margem
· Ativos financeiros como BNSOL e WBETH também atingiram o limite de liquidação forçada.
Ativos como BNSOL e WBETH, embora tenham alta taxa de colateralização, seu valor é totalmente determinado pelo book de ofertas, e sob aquelas condições ninguém sustentou o preço para manter o peg, levando ao colapso dos preços e mais liquidações forçadas. É provável que algumas contas unificadas usadas por market makers também tenham sido liquidadas, por isso muitos tokens pequenos tiveram preços extremamente voláteis.
Link original
Kyle (Pesquisador da DeFiance Capital)
Em 11 de outubro, Kyle, pesquisador da DeFiance Capital, publicou nas redes sociais que, considerando o sentimento atual do mercado, a última vez que algo assim aconteceu foi no colapso da FTX ou Celsius. Esta queda pode ser considerada um "evento de fim de ciclo", mas desta vez BTC e ETH permaneceram surpreendentemente estáveis. A evolução do complexo da indústria cripto é realmente impressionante, mas as altcoins claramente continuam repetindo a mesma tragédia — apesar dos meus repetidos alertas nos últimos meses, não imaginei que seria tão brutal.
Em resumo, agora não é o "melhor" momento para comprar na baixa, mas definitivamente é o momento em que "deveria" se comprar. O pânico extremo já foi liberado, o mercado está construindo um fundo, embora ainda possa haver espaço para mais quedas. Olhando de longe, estamos certamente mais próximos do fundo do que do topo. A escolha de ativos agora é crucial, muitos projetos podem nunca mais se recuperar.
Link original
Benson Sun (KOL de cripto, ex-parceiro da comunidade FTX)
Em 11 de outubro, o KOL de cripto e ex-parceiro da comunidade FTX, Benson Sun, publicou nas redes sociais que, na madrugada de hoje, muitas altcoins caíram mais de 60%. Em liquidações extremas anteriores, o valor era de cerca de 1 a 2 bilhões de dólares, mas desta vez o valor foi dez vezes maior. A queda das ações americanas levando o mercado cripto a cair é razoável, mas a evaporação tão grande do valor de mercado das altcoins em tão pouco tempo é incomum, não parece ser apenas resultado de alavancagem excessiva.
Parece mais uma retirada ativa de liquidez por grandes market makers, levando o mercado a um vácuo profundo instantâneo. A queda das altcoins foi ainda mais severa do que nos eventos de 12 de março e 19 de maio. Esta rodada de desalavancagem pode ser considerada a mais completa do ciclo. A bolha do mercado foi completamente espremida, o risco da alavancagem voltou a zero. Ainda estou otimista para o desempenho do quarto trimestre, e pretendo executar uma estratégia de compras programadas ao longo de cerca de um mês.
Link original
@ali_charts (Analista de cripto)
Em 11 de outubro, o analista de cripto @ali_charts publicou uma análise de mercado dizendo que hoje testemunhamos o maior evento de liquidação da história das criptomoedas, só pode ser descrito como um colapso total. Em um único dia, cerca de 19.3 bilhões de dólares em posições foram liquidados, afetando cerca de 1.66 milhão de traders. Muitos ativos caíram drasticamente durante o dia, seguidos por algum repique, mas a escala desta venda levantou sérias dúvidas sobre a posição do mercado no ciclo mais amplo.
Analisando dados históricos, o evento mais semelhante recente foi no final do bull market de 2021, quando o Bitcoin atingiu o pico de 69.200 dólares. O flash crash de dezembro de 2021 apagou mais de 24% do valor de mercado em um único candle diário, evento que depois se provou ser o início do bear market subsequente. O candle diário do Bitcoin hoje mostra uma queda máxima de cerca de 17%, semelhante em escala e contexto ao colapso do final do bull market de 2021. As semelhanças entre os dois eventos — mercado em alta local, onda de posições long alavancadas e liquidações em cadeia — são difíceis de ignorar para os traders. Embora este repique possa ser visto como uma oportunidade de compra, a cautela é essencial. Liquidações em larga escala como esta geralmente marcam uma mudança na estrutura do mercado, e não apenas uma queda temporária. Este evento pode representar o topo do mercado, seguido de uma correção mais profunda. Se você mantém posições long, uma gestão de risco rigorosa é necessária, e os traders devem garantir que ordens de stop loss estejam ativas e o tamanho das posições sob controle.
Link original
Mindao (Fundador do protocolo DeFi dForce)
Em 11 de outubro, Mindao, fundador do protocolo DeFi dForce, publicou nas redes sociais que esta queda é semelhante ao colapso da Luna, pois ambos ocorreram quando grandes exchanges começaram a aceitar stablecoins não autorizadas como colateral de alto LTV, fazendo o risco se espalhar entre as plataformas. Naquela época era UST, hoje é USDe, a "estabilidade" + alta taxa de colateralização confundiu a maioria das pessoas.
Ao introduzir ativos estáveis não autorizados como colateral, a pior combinação é usar o preço de mercado como referência e permitir alta taxa de colateralização; além disso, as CEX não oferecem um ambiente de arbitragem totalmente aberto, a eficiência de arbitragem é baixa e o risco é ainda maior. Ativos do tipo LSD enfrentam o mesmo problema. Esses ativos são, na verdade, ativos voláteis disfarçados de "estáveis".
Link original
Haotian (Pesquisador de cripto)
Para ser sincero, este evento cisne negro de 11/10 me fez, um observador otimista da indústria, sentir um certo desespero.
Antes, eu achava que entendia o cenário de "três reinos" da indústria cripto, pensando que os grandes brigavam e os pequenos investidores pegavam as sobras, mas após este banho de sangue, ao analisar a lógica subjacente, percebi que não era bem assim.
Falando claramente, eu pensava que os técnicos estavam inovando, as exchanges buscando fluxo, Wall Street alocando capital, cada um jogando seu próprio jogo, e nós, pequenos investidores, só precisávamos aproveitar as inovações técnicas, surfar nas tendências e entrar quando o capital chegasse, sempre sobraria algo para nós.
Mas, após este banho de sangue de 11/10, percebi de repente que talvez esses três lados não estejam competindo de forma ordenada, mas sim sugando toda a liquidez do mercado?
Primeira força: Exchanges monopolistas, vampiros com o fluxo e pools de liquidez nas mãos.
Para ser honesto, sempre achei que as exchanges queriam ser grandes plataformas, grandes ecossistemas, ganhar dinheiro com taxas, mas o caso do USDe sendo liquidado em cadeia por margem cruzada expôs a impotência dos pequenos investidores diante das regras das exchanges. O aumento da alavancagem e os controles de risco obscuros, sob o pretexto de melhorar a experiência do usuário, são armadilhas para os pequenos investidores.
Diversas promoções de cashback, lançamentos de Alpha e MEME, empréstimos circulares, contratos de alta alavancagem, tudo parece dar mais oportunidades de lucro aos pequenos investidores, mas se a exchange não conseguir segurar o risco das liquidações em cadeia do DeFi on-chain, os pequenos investidores também serão arrastados junto, é a vida.
O mais assustador é que as 10 maiores exchanges tiveram um volume de negociação de 21.6 trilhões de dólares no segundo trimestre, mas a liquidez geral do mercado continua caindo. Para onde foi o dinheiro? Além das taxas, também para as liquidações. Quem está drenando a liquidez?
Segunda força: Capital de Wall Street, entrando disfarçado de compliance
Eu realmente esperava que Wall Street entrasse, achando que o capital institucional traria mais estabilidade ao mercado, já que são jogadores de longo prazo e poderiam injetar liquidez, aproveitando os benefícios da fusão do Crypto com o TradFi.
Mas antes desta queda, surgiram notícias de baleias lucrando com vendas a descoberto precisas, várias carteiras suspeitas de Wall Street abrindo grandes posições short antes da queda, lucrando bilhões. Muitas notícias assim, parecem insider trading, mas em momentos de pânico como este, é difícil não suspeitar: por que as instituições sempre conseguem vantagem em eventos cisne negro?
Essas instituições do TradFi, sob o pretexto de compliance e aporte de capital, o que realmente fazem? Amarram o DeFi ao blockchain de stablecoins, controlam o fluxo de capital via ETF, usam diversos instrumentos financeiros para abocanhar o poder de decisão do mercado? Dizem que é para o desenvolvimento do setor, mas na prática? Nem vou comentar sobre as teorias da conspiração envolvendo a família Trump lucrando com isso.
Terceira força: Técnicos nativos + desenvolvedores pequenos investidores, a carne de canhão encurralada.
Acho que este é o verdadeiro motivo de desespero para a maioria dos pequenos investidores e desenvolvedores, os chamados builders. Desde o ano passado, muitos tokens alternativos já estavam em baixa, mas desta vez muitos foram a zero, mostrando que a liquidez de muitos altcoins praticamente secou.
O problema é que há uma dívida técnica enorme em infra, as aplicações não entregam o esperado, os desenvolvedores trabalham duro para construir, mas o mercado não responde.
Portanto, não consigo ver como o mercado de altcoins vai se recuperar, não entendo como esses projetos vão disputar liquidez com as exchanges, ou competir com Wall Street na força de puxar preços. Se o mercado não comprar mais narrativas, se restar apenas a aposta dos MEMEs, para o mercado de altcoins será uma limpeza e reestruturação definitiva, com desenvolvedores fugindo e os profissionais do setor sendo reestruturados. Será que o mercado vai acabar em nada? É difícil!
Então.....
Falar demais só traz lágrimas. Se o cenário de "três reinos" continuar, com exchanges monopolizando e drenando, Wall Street colhendo com precisão, e os técnicos pequenos investidores sendo duplamente atingidos, isso será um desastre para o modelo cíclico do Crypto.
Com o tempo, o mercado só deixará poucos vencedores de curto prazo e todos os perdedores de longo prazo.
Link original
Clique para saber mais sobre as vagas abertas no BlockBeats
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Delta Air Lines reduz previsão de lucro devido ao aumento do custo do combustível acima do aumento das tarifas aéreas
A Delta Air Lines reduz previsão anual de lucro devido ao aumento de US$ 6 bilhões nos custos de combustível, e o forte aumento nos preços das passagens testa a capacidade de resistência dos passageiros. O negócio de refino deve gerar US$ 700 milhões em lucros, ajudando a aliviar o impacto do custo do combustível. Rajesh Kumar Singh, Reuters Chicago, 9 de outubro – A Delta Air Lines reduziu na sexta-feira o valor médio de sua previsão de lucro anual em quase um quarto, pois o aumento vertiginoso no custo do combustível compensou os efeitos positivos da forte demanda por viagens e dos preços mais altos das passagens. A revisão destaca o desafio crescente enfrentado pelas companhias aéreas dos EUA: caso os preços do combustível permaneçam elevados, os passageiros continuarão aceitando novos aumentos nos preços das passagens? As companhias aéreas já elevaram significativamente os preços este ano, e analistas alertam que novos aumentos podem testar a disposição dos clientes em continuar viajando. A companhia, com sede em Atlanta, prevê que seu gasto anual com combustível aumente cerca de US$ 6 bilhões em relação ao ano passado. Houve salto de 62% nos custos com combustível no terceiro trimestre, totalizando US$ 4,1 bilhões, mais de US$ 500 milhões acima do previsto em julho. Ao comentar sobre os motivos da revisão, o diretor financeiro Erik Snell respondeu que se deve “totalmente ao combustível”, e ressaltou que desde o verão tanto o preço do petróleo bruto quanto o do combustível de aviação processado aumentaram. A Delta agora projeta lucro anual ajustado por ação entre US$ 5,10 e US$ 5,60, abaixo da previsão de julho de US$ 6,50 a US$ 7,50. Segundo dados da London Stock Exchange Group (LSEG), a nova mediana de US$ 5,35 está abaixo da média de US$ 5,46 esperada por analistas. A empresa estima um lucro antes de impostos ajustado de US$ 4,5 bilhões para 2026. De acordo com a LSEG, o lucro ajustado por ação no terceiro trimestre foi de US$ 1,72, pouco abaixo da expectativa média dos analistas de US$ 1,76. A margem operacional ajustada caiu de 11,1% para 9,4%. Dentre as grandes companhias americanas, a Delta foi a primeira a divulgar os resultados do terceiro trimestre; suas concorrentes United Airlines, American Airlines e Southwest Airlines devem apresentar resultados ainda este mês. Aumento das passagens Segundo o Bureau de Estatísticas de Transporte dos EUA, nos primeiros oito meses de 2026, as companhias aéreas americanas gastaram US$ 42,9 bilhões em combustível para voos regulares, aumento de quase US$ 13,2 bilhões em relação ao mesmo período do ano anterior, apesar do consumo ter caído levemente. Demanda robusta e crescimento limitado de assentos ajudaram as companhias a repassar os custos mais altos de combustível aos passageiros. Segundo o índice de preços ao consumidor do Bureau of Labor Statistics, entre abril e agosto, o preço médio das passagens aéreas nos EUA subiu cerca de 25% em relação ao ano anterior. Diante da persistência dos preços elevados e dos planos do setor para aumentar a oferta de voos no quarto trimestre, analistas acompanham de perto se empresas como a Delta poderão repassar ainda mais custos sem prejudicar a demanda por viagens. Analistas do Deutsche Bank esperam que a proporção de custos de combustível recuperada via aumento de receita caia no quarto trimestre, prevendo recuperação completa só no início de 2027. A Delta afirma que a demanda continua forte. Snell afirma que, com uma taxa de reservas para o quarto trimestre já próxima de 60%, a expectativa é de crescimento de cerca de 20% na receita em relação ao ano anterior. Segundo dados da LSEG, a empresa prevê para o quarto trimestre lucro ajustado por ação entre US$ 1,15 e US$ 1,65, com mediana de US$ 1,40, em linha com a média dos analistas de US$ 1,39. Vantagem em refino A Delta tem uma vantagem sobre outras grandes aéreas dos EUA: é proprietária de uma refinaria nos arredores de Filadélfia, que Snell espera gerar US$ 700 milhões em lucro este ano. “Temos uma refinaria e isso nos dá uma proteção — uma proteção parcial — contra o preço do combustível, algo que nenhuma outra empresa possui”, afirmou. A Monroe Refinery, adquirida em 2012, processa petróleo bruto em combustível para aviação e outros produtos. A Delta ainda paga o combustível para seu setor aéreo a preço de mercado, mas o lucro do refino permanece na empresa. Quando a diferença de preço entre o petróleo bruto e o produto refinado aumenta, isso alivia a pressão sobre custos das companhias aéreas que compram combustível de fornecedores externos. No entanto, a proteção depende das margens de refino; se elas caem, a refinaria pode dar prejuízo. E mesmo assim, essa vantagem só compensa parte do impacto do aumento dos preços dos combustíveis. Ainda que se espere um ganho de US$ 0,40 por galão graças à refinaria, a Delta prevê um aumento no custo de combustível de US$ 3,61 por galão no terceiro trimestre para US$ 4,25 por galão no quarto trimestre. Snell di
Teoria do “fim do SaaS” em colapso? Autodesk (ADSK.US) e Intuit (INTU.US) lideram a alta contra a tendência, enquanto Wall Street reprecifica a narrativa de “IA devorando softwares”.
Nesta semana, Autodesk e Intuit têm potencial para registrar o maior ganho semanal em meses, destacando-se contra a pressão geral sobre o setor de tecnologia. Isso sinaliza um renovado otimismo do mercado em relação às perspectivas de crescimento da indústria SaaS (Software como Serviço).
Starlink mira o mercado de telecomunicações móvel dos EUA, SpaceX (SPCX.US) abre novo espaço para crescimento: Wall Street foca na reestruturação do setor de telecomunicações
Combinando a capacidade existente dos satélites, a SpaceX está aprimorando os recursos necessários para que o serviço passe de “conexão emergencial ocasional” para “serviço móvel de uso diário”. A rede de satélites oferece cobertura ampla e complementa áreas de sombra da rede terrestre, enquanto as redes terrestres de baixa frequência melhoram a conexão dentro de edifícios e em ambientes complexos com obstruções, formando uma solução complementar.

Preços de criptomoedas
Mais


