
Principais detentores despejam futuros de Solana — O que os movimentos das baleias sinalizam para o preço de SOL

Baleias e grandes detentores estão se retirando dos futuros de Solana, indicando cautela e possível queda adicional para SOL. Com a pressão de venda aumentando e indicadores-chave tornando-se pessimistas, a perspectiva de curto prazo do token continua frágil.
A queda no preço da Solana de máximas próximas a US$ 230 para cerca de US$ 195 entre 7 e 14 de outubro diminuiu a confiança entre alguns de seus principais detentores.
Dados on-chain mostram que, na última semana, o SOL registrou uma queda significativa no número de posições em futuros perpétuos mantidas por seus principais investidores, aumentando o risco de uma pressão descendente adicional sobre a moeda no curto prazo.
Sentimento em relação ao SOL torna-se cauteloso à medida que grandes detentores recuam
De acordo com a Nansen, baleias que negociam futuros perpétuos de Solana reduziram suas posições líquidas em 103% na última semana. Isso sinaliza que alguns dos maiores participantes do mercado estão encerrando posições em vez de reforçá-las.
Para TA de tokens e atualizações de mercado: Quer mais insights de tokens como este? Inscreva-se no Daily Crypto Newsletter do Editor Harsh Notariya
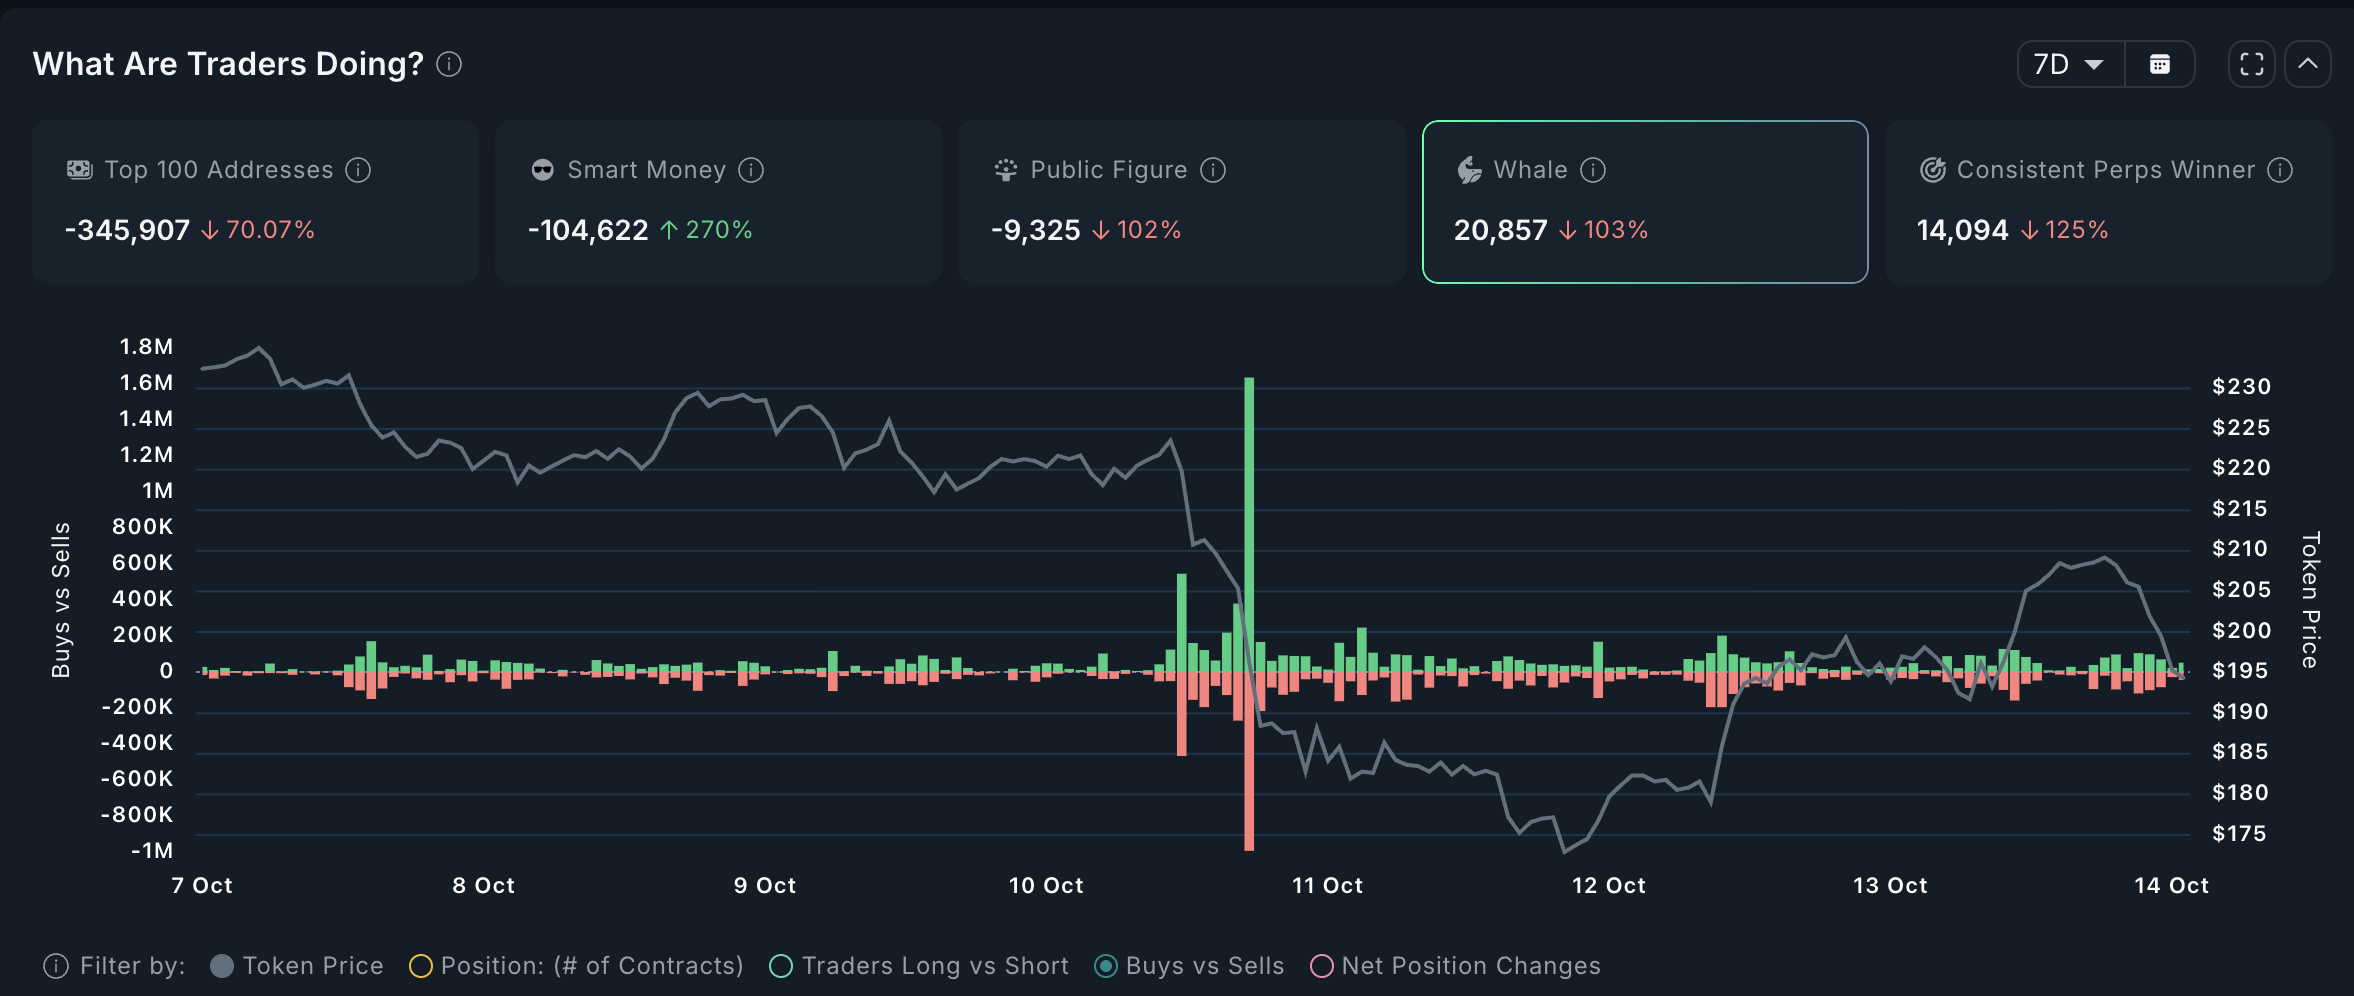 Atividade das baleias de Solana. Fonte: Nansen
Segundo o provedor de dados, estes são grandes investidores que detêm moedas no valor de mais de US$ 1 milhão. Reduzir suas posições líquidas dessa forma sinaliza enfraquecimento da confiança e pode pressionar o mercado, já que sua atividade frequentemente influencia detentores menores.
Além disso, os 100 principais endereços de Solana reduziram sua exposição em futuros perpétuos, com as posições caindo 70,07% na última semana.
Esse declínio destaca uma mudança de sentimento entre os principais participantes, que parecem estar reduzindo o risco após as oscilações voláteis de preço da moeda e o evento de liquidação mais amplo do mercado no último fim de semana.
Essas tendências sugerem que grandes detentores de SOL e traders de alto valor estão agindo com cautela em meio ao enfraquecimento do momentum de alta no mercado de criptomoedas.
Vendedores de SOL ganham força no gráfico diário
No gráfico diário, o Balance of Power negativo do SOL reforça essa perspectiva baixista. No momento da redação, o indicador de momentum está em tendência de baixa em -0,65.
O indicador BoP mede a força dos compradores em relação aos vendedores no mercado, ajudando a identificar mudanças de momentum. Quando seu valor é positivo, os compradores dominam o mercado sobre os vendedores e impulsionam novos ganhos de preço.
Por outro lado, leituras negativas do BoP sinalizam que os vendedores dominam o mercado e estão pressionando os preços para baixo.
Se os vendedores de SOL ganharem mais força, podem provocar uma queda abaixo do nível de preço de US$ 195 em direção a US$ 171,88.
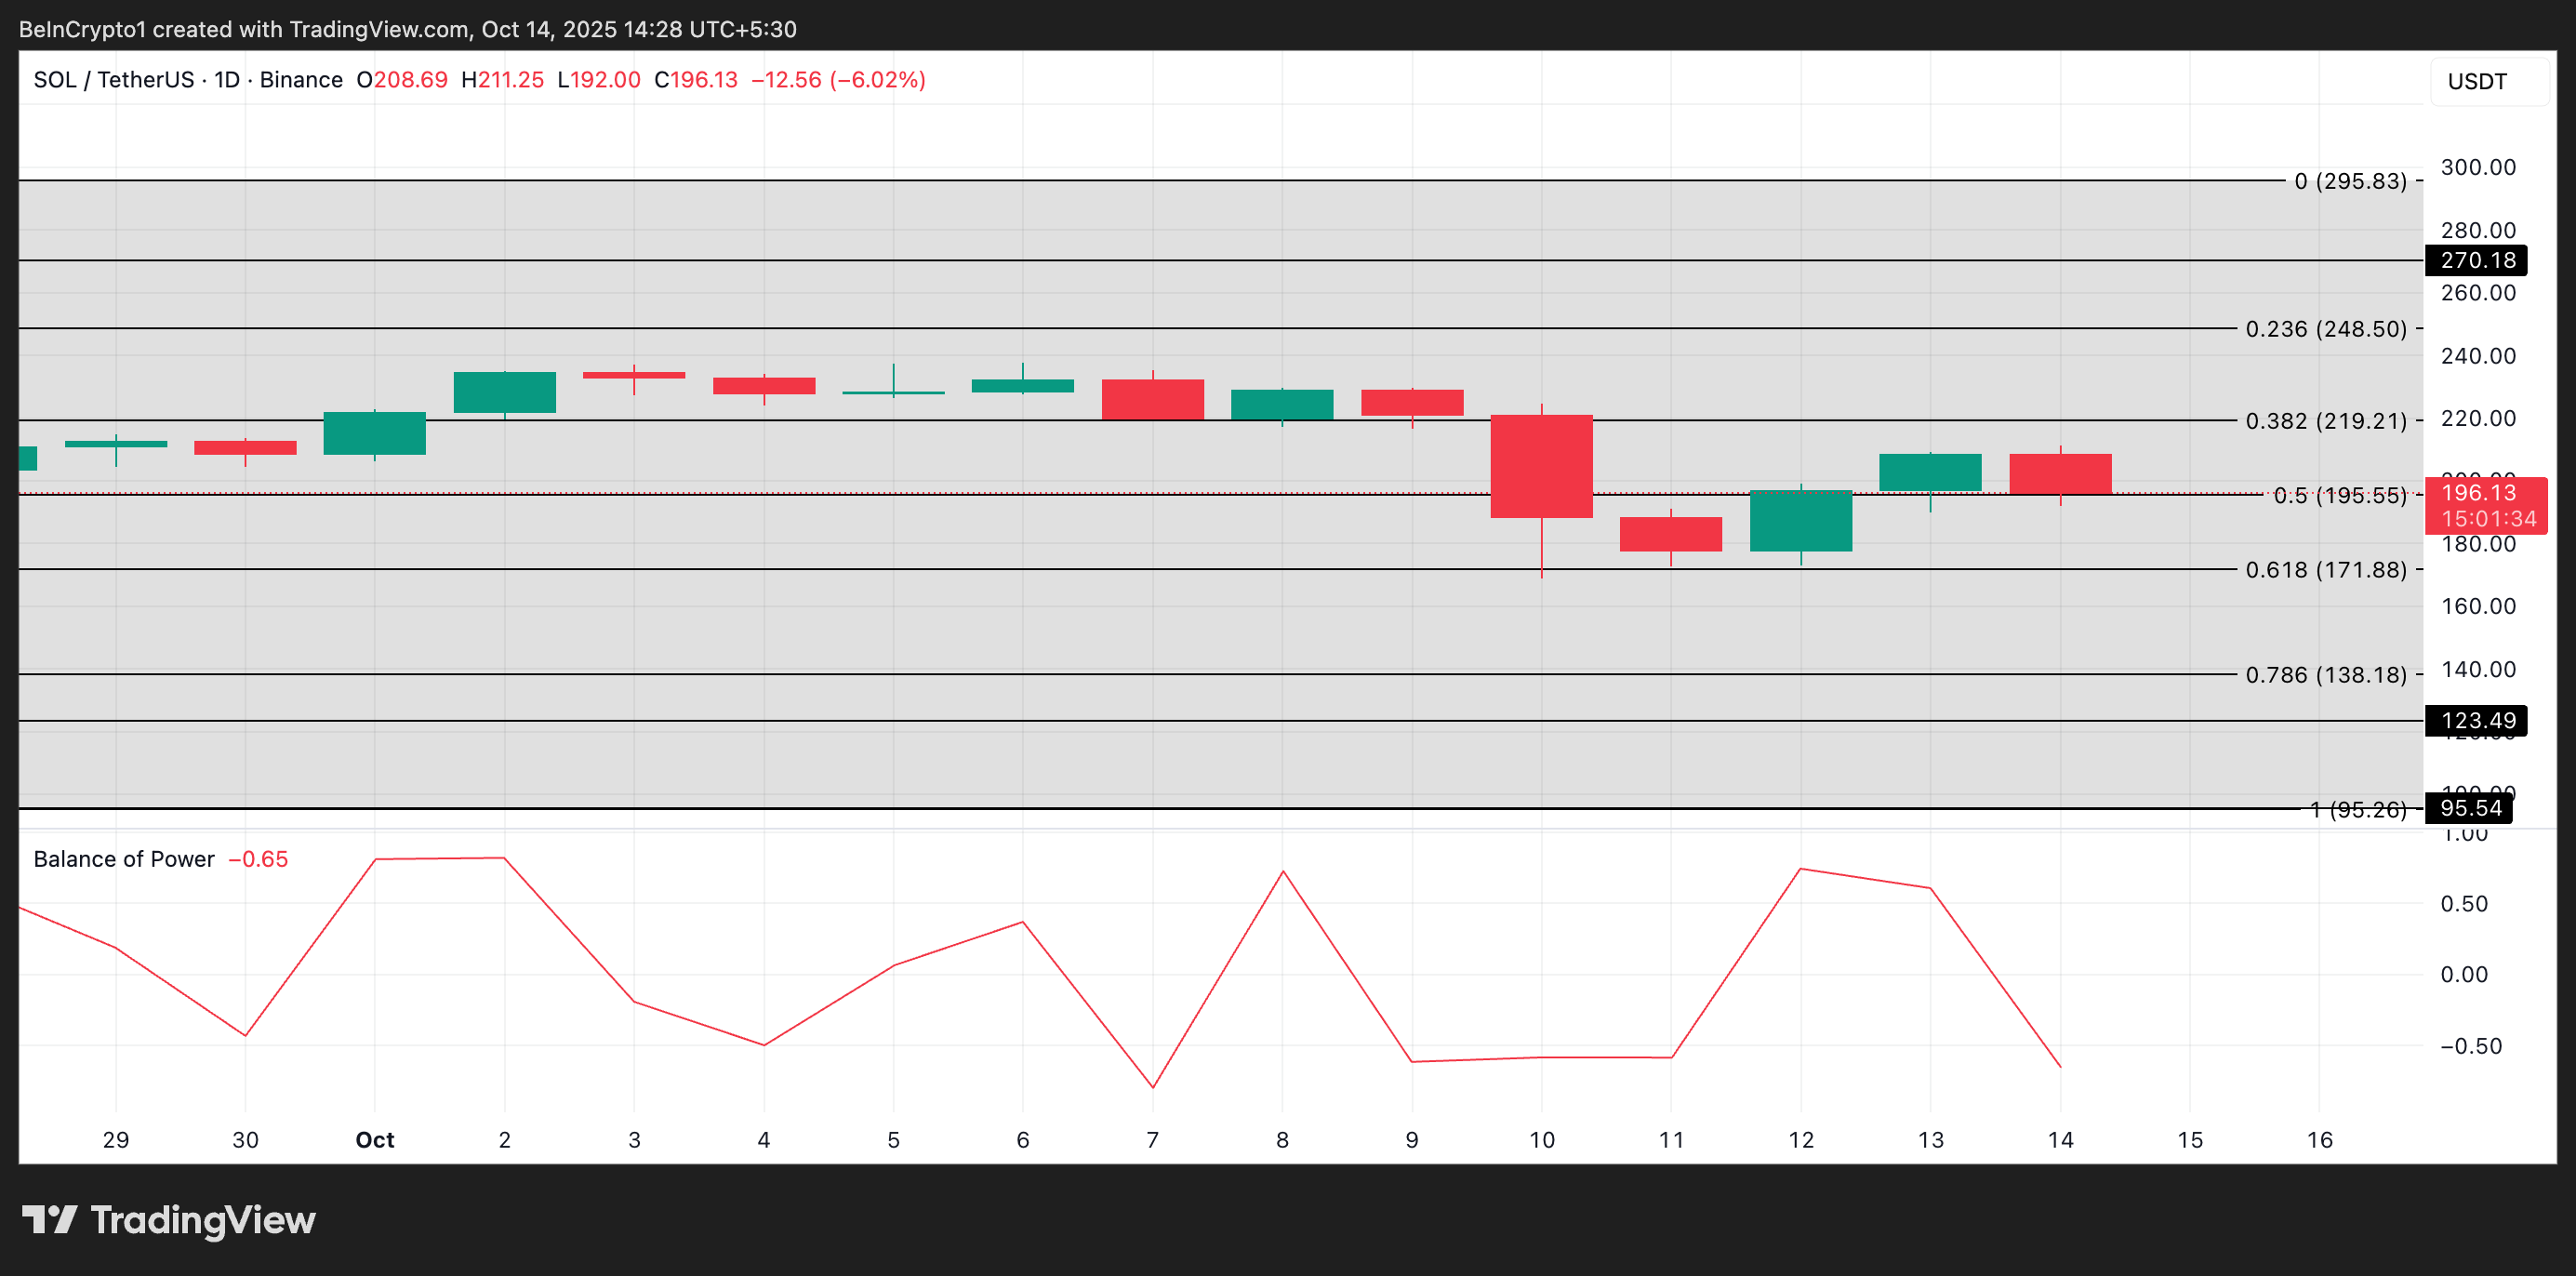 Análise de preço do SOL. Fonte: TradingView
Por outro lado, um renovado interesse dos compradores pode estabilizar o mercado de SOL e provocar uma recuperação para US$ 219,21.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Delta Air Lines (DAL.US) revela relatório financeiro e expõe como o setor aéreo "consome energia e reduz lucros"! Receita do terceiro trimestre atinge novo recorde, mas preços elevados do petróleo pressionam perspectivas de lucro
Os gastos ajustados com combustível da Delta Airlines no terceiro trimestre aumentaram 62% em comparação ao ano anterior, e a margem operacional ajustada caiu de 11,1% para 9,4%. Portanto, este relatório de desempenho e perspectivas futuras mostra a resiliência operacional desta gigante aérea diante dos altos preços do petróleo, mas ainda não sinaliza uma retomada na expansão da margem de lucro.
Morgan Stanley está otimista com SpaceX: o potencial do “Tera’Merica” está subestimado, expansão da IA corporativa e do poder computacional abre espaço para crescimento
Morgan Stanley acredita que a lógica de crescimento da SpaceX está se estendendo da exploração espacial e comunicação via satélite para a inteligência artificial corporativa e infraestrutura de poder computacional, enquanto a reconstrução da indústria avançada nos Estados Unidos pode abrir um espaço ainda mais amplo a longo prazo. A comercialização da IA corporativa e a expansão do poder computacional oferecem suporte direto ao crescimento, e as oportunidades representadas pelo setor manufatureiro em “Tera’Merica” trazem um potencial adicional de crescimento de longo prazo para a empresa.
Delta Air Lines reduz previsão de lucro devido ao aumento do custo do combustível acima do aumento das tarifas aéreas
A Delta Air Lines reduz previsão anual de lucro devido ao aumento de US$ 6 bilhões nos custos de combustível, e o forte aumento nos preços das passagens testa a capacidade de resistência dos passageiros. O negócio de refino deve gerar US$ 700 milhões em lucros, ajudando a aliviar o impacto do custo do combustível. Rajesh Kumar Singh, Reuters Chicago, 9 de outubro – A Delta Air Lines reduziu na sexta-feira o valor médio de sua previsão de lucro anual em quase um quarto, pois o aumento vertiginoso no custo do combustível compensou os efeitos positivos da forte demanda por viagens e dos preços mais altos das passagens. A revisão destaca o desafio crescente enfrentado pelas companhias aéreas dos EUA: caso os preços do combustível permaneçam elevados, os passageiros continuarão aceitando novos aumentos nos preços das passagens? As companhias aéreas já elevaram significativamente os preços este ano, e analistas alertam que novos aumentos podem testar a disposição dos clientes em continuar viajando. A companhia, com sede em Atlanta, prevê que seu gasto anual com combustível aumente cerca de US$ 6 bilhões em relação ao ano passado. Houve salto de 62% nos custos com combustível no terceiro trimestre, totalizando US$ 4,1 bilhões, mais de US$ 500 milhões acima do previsto em julho. Ao comentar sobre os motivos da revisão, o diretor financeiro Erik Snell respondeu que se deve “totalmente ao combustível”, e ressaltou que desde o verão tanto o preço do petróleo bruto quanto o do combustível de aviação processado aumentaram. A Delta agora projeta lucro anual ajustado por ação entre US$ 5,10 e US$ 5,60, abaixo da previsão de julho de US$ 6,50 a US$ 7,50. Segundo dados da London Stock Exchange Group (LSEG), a nova mediana de US$ 5,35 está abaixo da média de US$ 5,46 esperada por analistas. A empresa estima um lucro antes de impostos ajustado de US$ 4,5 bilhões para 2026. De acordo com a LSEG, o lucro ajustado por ação no terceiro trimestre foi de US$ 1,72, pouco abaixo da expectativa média dos analistas de US$ 1,76. A margem operacional ajustada caiu de 11,1% para 9,4%. Dentre as grandes companhias americanas, a Delta foi a primeira a divulgar os resultados do terceiro trimestre; suas concorrentes United Airlines, American Airlines e Southwest Airlines devem apresentar resultados ainda este mês. Aumento das passagens Segundo o Bureau de Estatísticas de Transporte dos EUA, nos primeiros oito meses de 2026, as companhias aéreas americanas gastaram US$ 42,9 bilhões em combustível para voos regulares, aumento de quase US$ 13,2 bilhões em relação ao mesmo período do ano anterior, apesar do consumo ter caído levemente. Demanda robusta e crescimento limitado de assentos ajudaram as companhias a repassar os custos mais altos de combustível aos passageiros. Segundo o índice de preços ao consumidor do Bureau of Labor Statistics, entre abril e agosto, o preço médio das passagens aéreas nos EUA subiu cerca de 25% em relação ao ano anterior. Diante da persistência dos preços elevados e dos planos do setor para aumentar a oferta de voos no quarto trimestre, analistas acompanham de perto se empresas como a Delta poderão repassar ainda mais custos sem prejudicar a demanda por viagens. Analistas do Deutsche Bank esperam que a proporção de custos de combustível recuperada via aumento de receita caia no quarto trimestre, prevendo recuperação completa só no início de 2027. A Delta afirma que a demanda continua forte. Snell afirma que, com uma taxa de reservas para o quarto trimestre já próxima de 60%, a expectativa é de crescimento de cerca de 20% na receita em relação ao ano anterior. Segundo dados da LSEG, a empresa prevê para o quarto trimestre lucro ajustado por ação entre US$ 1,15 e US$ 1,65, com mediana de US$ 1,40, em linha com a média dos analistas de US$ 1,39. Vantagem em refino A Delta tem uma vantagem sobre outras grandes aéreas dos EUA: é proprietária de uma refinaria nos arredores de Filadélfia, que Snell espera gerar US$ 700 milhões em lucro este ano. “Temos uma refinaria e isso nos dá uma proteção — uma proteção parcial — contra o preço do combustível, algo que nenhuma outra empresa possui”, afirmou. A Monroe Refinery, adquirida em 2012, processa petróleo bruto em combustível para aviação e outros produtos. A Delta ainda paga o combustível para seu setor aéreo a preço de mercado, mas o lucro do refino permanece na empresa. Quando a diferença de preço entre o petróleo bruto e o produto refinado aumenta, isso alivia a pressão sobre custos das companhias aéreas que compram combustível de fornecedores externos. No entanto, a proteção depende das margens de refino; se elas caem, a refinaria pode dar prejuízo. E mesmo assim, essa vantagem só compensa parte do impacto do aumento dos preços dos combustíveis. Ainda que se espere um ganho de US$ 0,40 por galão graças à refinaria, a Delta prevê um aumento no custo de combustível de US$ 3,61 por galão no terceiro trimestre para US$ 4,25 por galão no quarto trimestre. Snell di
Teoria do “fim do SaaS” em colapso? Autodesk (ADSK.US) e Intuit (INTU.US) lideram a alta contra a tendência, enquanto Wall Street reprecifica a narrativa de “IA devorando softwares”.
Nesta semana, Autodesk e Intuit têm potencial para registrar o maior ganho semanal em meses, destacando-se contra a pressão geral sobre o setor de tecnologia. Isso sinaliza um renovado otimismo do mercado em relação às perspectivas de crescimento da indústria SaaS (Software como Serviço).
Preços de criptomoedas
Mais


