
Recompra não salva o DeFi

2025 não foi um ano fácil para os projetos DeFi, mas eles realmente aprenderam uma lição de Wall Street: usar recompra para demonstrar confiança.
De acordo com um relatório do formador de mercado cripto Keyrock, os 12 principais protocolos DeFi gastaram cerca de 800 milhões de dólares em recompras e dividendos em 2025, um aumento de 400% em relação ao início de 2024.
O analista do relatório, Amir Hajian, escreveu: “Assim como empresas listadas usam recompras para transmitir compromisso de longo prazo, as equipes DeFi também querem provar que são lucrativas, têm fluxo de caixa e um futuro.”
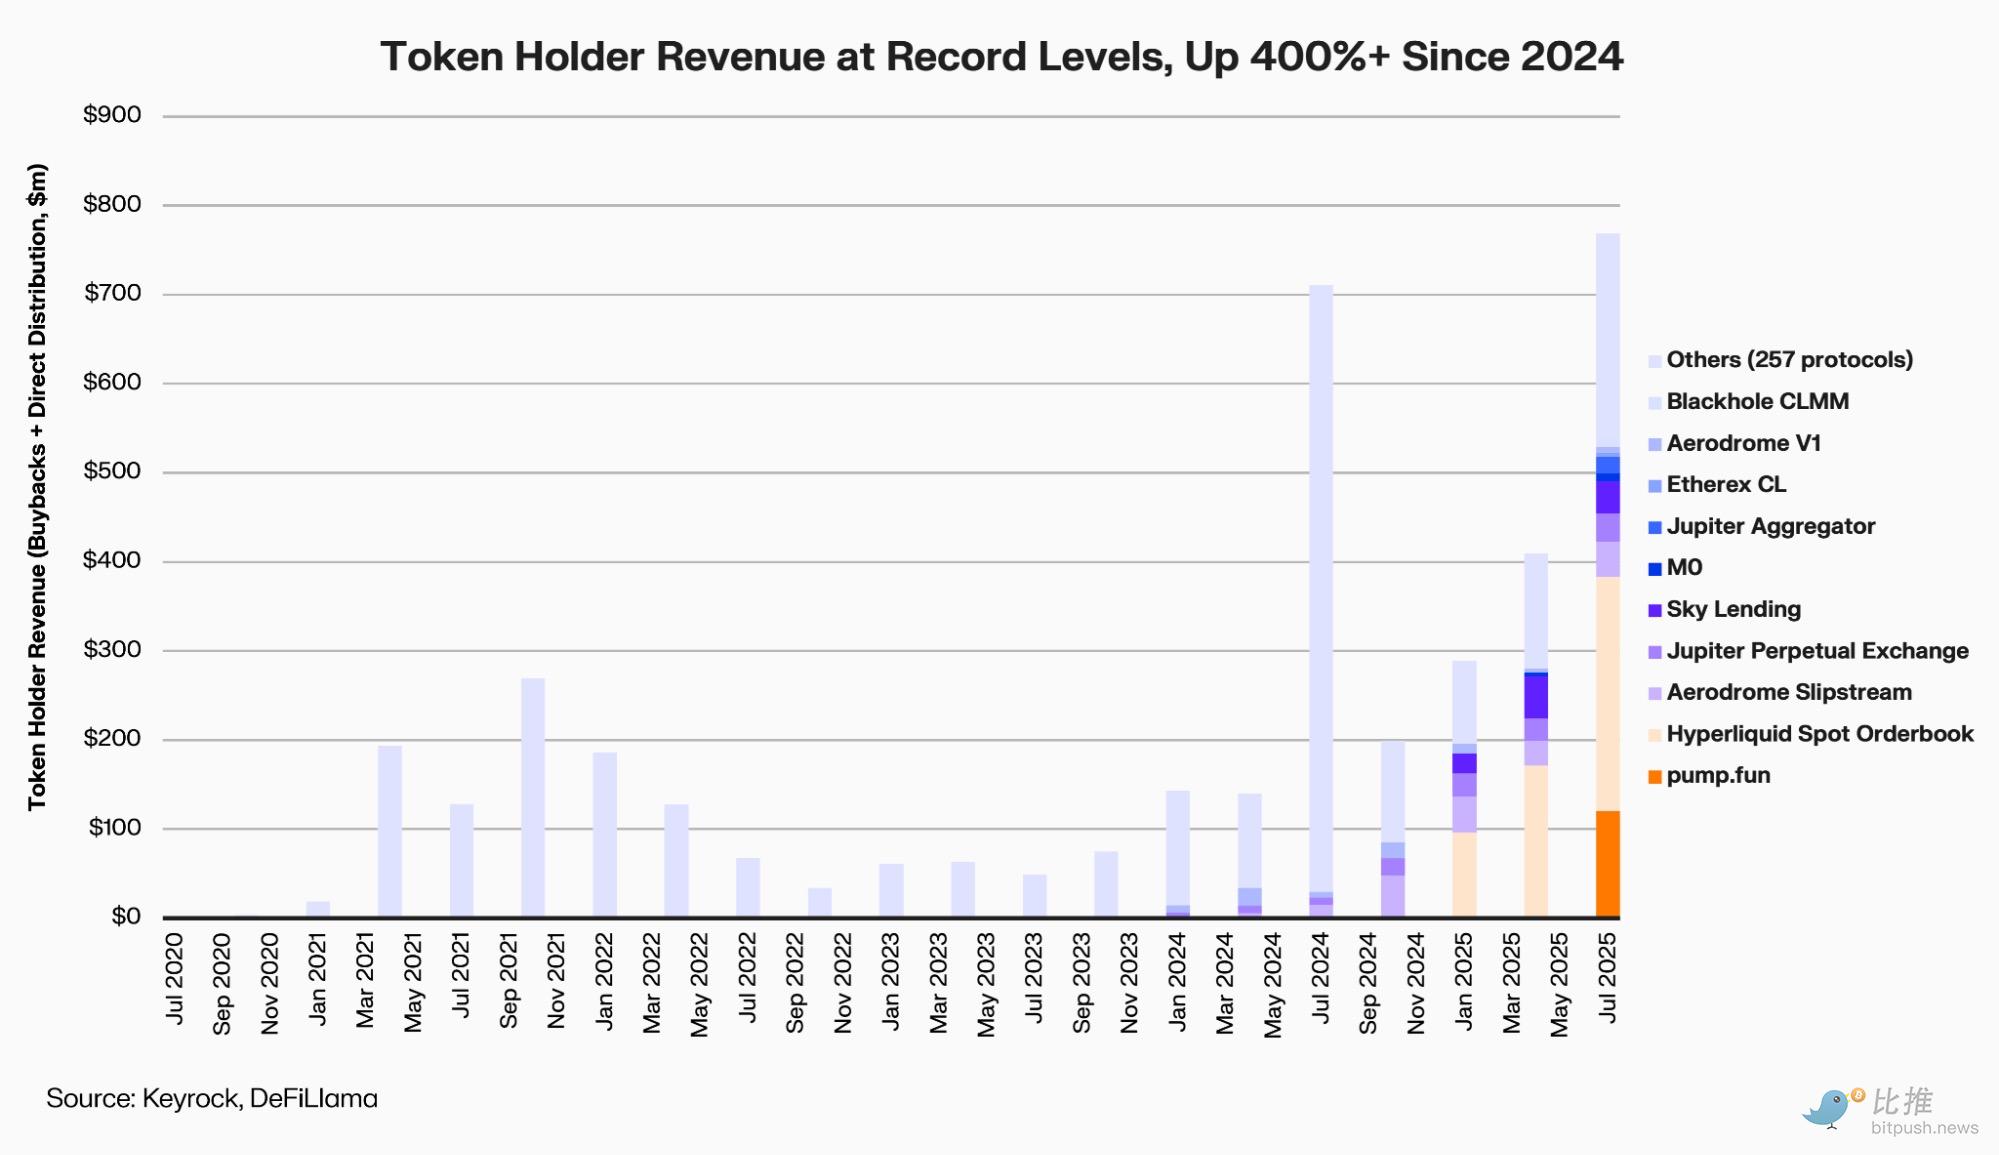
No entanto, em um mercado com pouca liquidez e baixa tolerância ao risco, essas ações de “retorno aos detentores de tokens” são realmente uma recuperação de valor ou apenas queima de dinheiro em vão?
Quem está surfando a onda das recompras?
Esta onda de recompras começou no início do ano com Aave e MakerDAO, e continuou com PancakeSwap, Synthetix, Hyperliquid eEther.fi — abrangendo praticamente todos os principais setores do DeFi.
Aave (AAVE) foi um dos primeiros projetos de destaque a iniciar recompras sistemáticas.
Desde abril de 2025, a Aave DAO usa a receita do protocolo para recomprar cerca de 1 milhão de dólares em AAVE por semana, e em outubro discutiu tornar o mecanismo “normalizado”, com orçamento anual de até 50 milhões de dólares.
No dia em que a proposta foi aprovada, o AAVE subiu brevemente 13%, mas após seis meses de teste piloto, o lucro contábil foi negativo.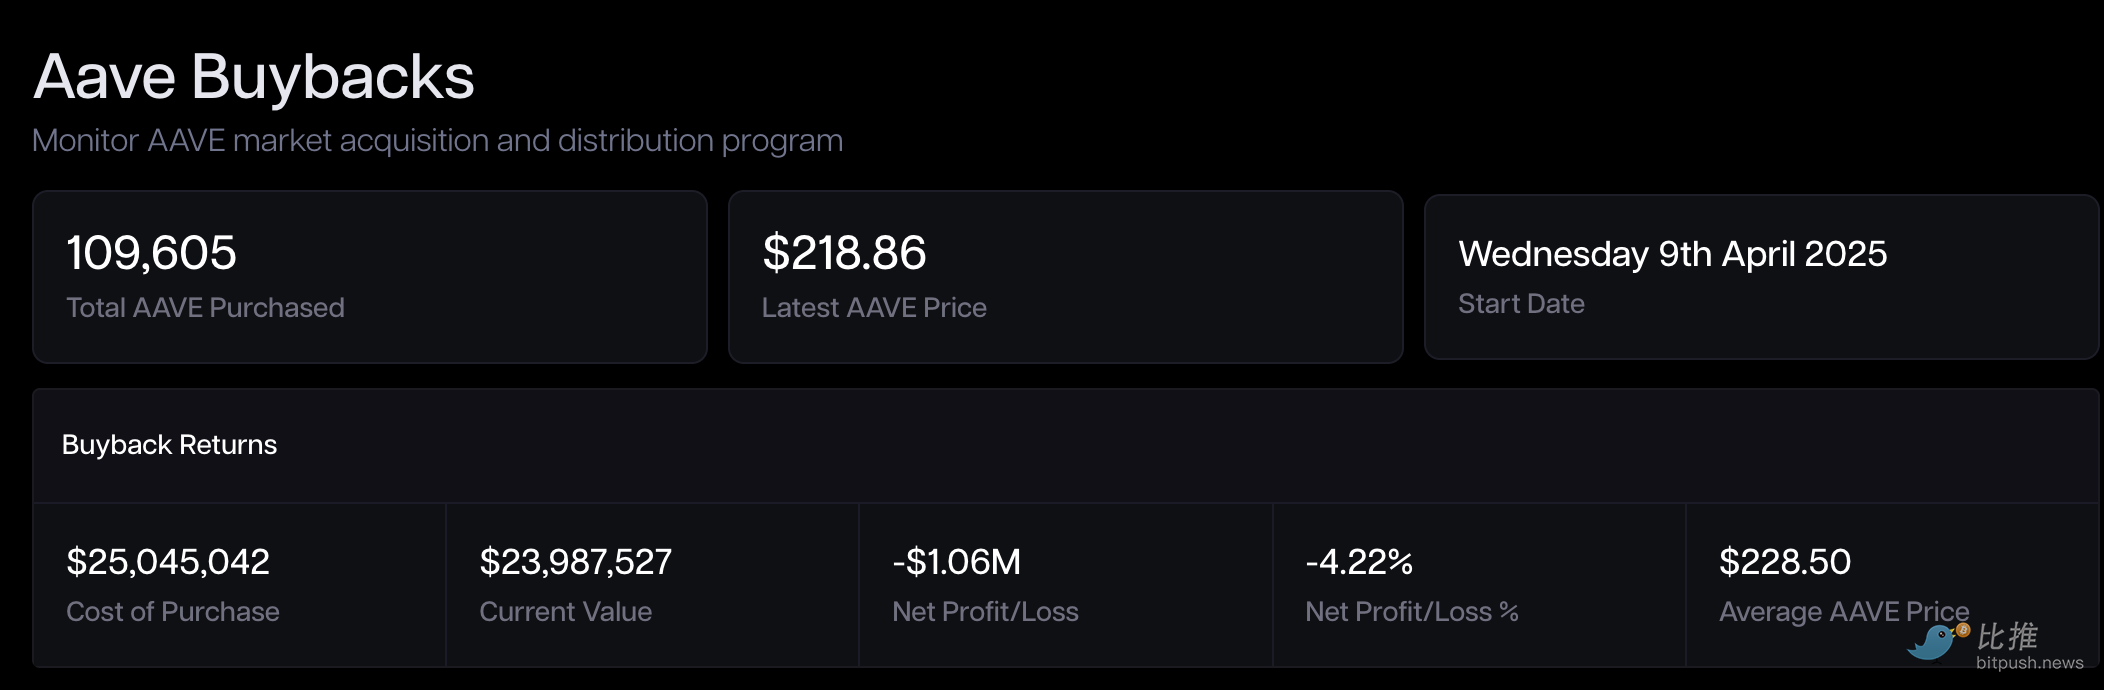
MakerDAO (MKR) lançou em 2023 o Smart Burn Engine, usando excedentes de DAI para recomprar e queimar MKR periodicamente. Na primeira semana do mecanismo, o MKR subiu 28%, sendo considerado um exemplo de “fluxo de caixa retornando aos detentores de tokens”.
No entanto, um ano depois, o mercado apresenta um paradoxo de “confiança restaurada, valorização atrasada”.
Apesar dos fundamentos sólidos (MakerDAO aumentando continuamente os rendimentos das reservas de DAI por meio de ativos do mundo real - RWA), o preço do MKR (até o final de outubro de 2025, oscilando em torno de US$ 1.800) ainda é apenas um terço do pico histórico do bull market de 2021 (cerca de US$ 6.292).
O protocolo de staking líquido de Ethereum, Ether.fi (ETHFI), apresentou recentemente uma proposta que, sem dúvida, é a “grande jogada” mais comentada do momento. A DAO autorizou até 50 milhões de dólares para recomprar ETHFI em lotes abaixo de 3 dólares, com votação rápida via Snapshot, visando “estabilizar o preço do token e restaurar a confiança”.
No entanto, o mercado também está cauteloso: se os fundos vierem principalmente das reservas do tesouro, e não de receitas sustentáveis, esse tipo de “recompra para segurar o preço” pode não ser sustentável.
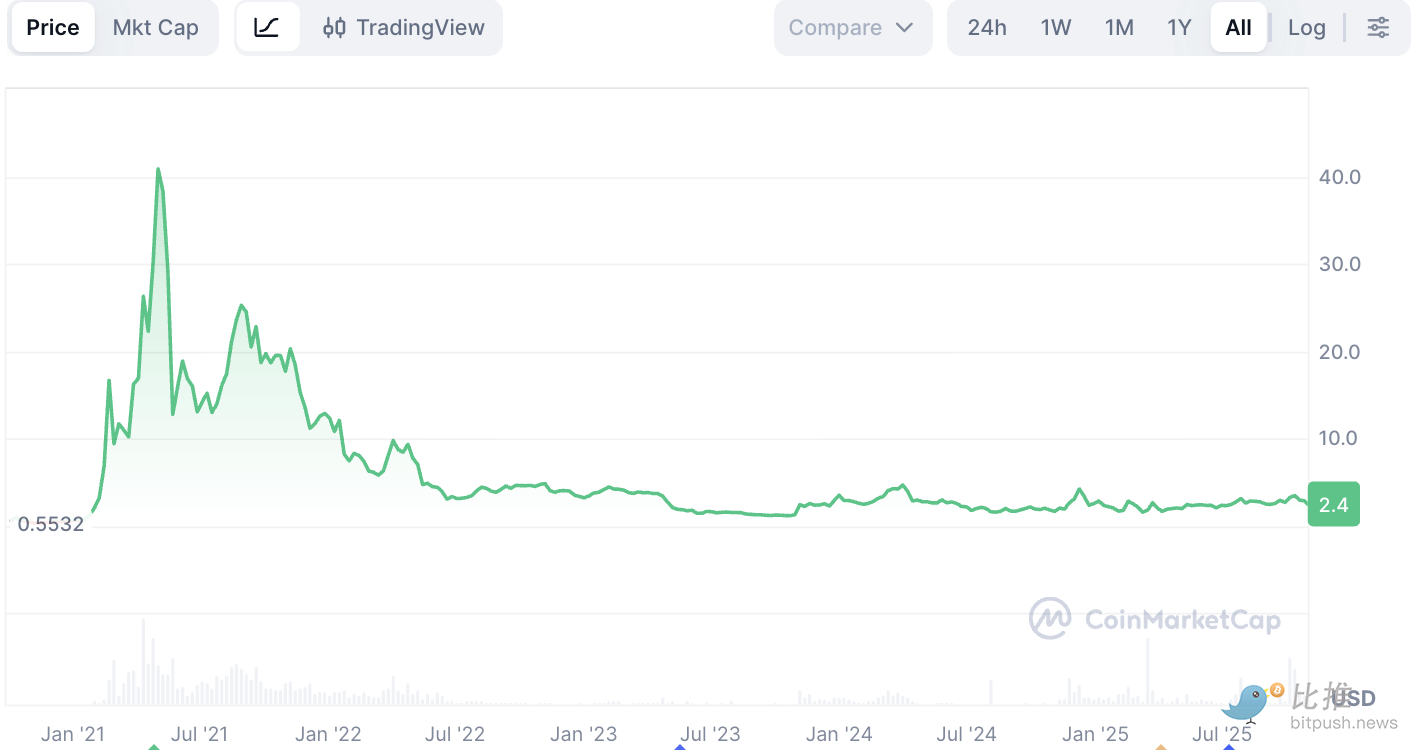
PancakeSwap (CAKE) escolheu o caminho mais programático. Seu mecanismo “Buyback & Burn” já está integrado ao modelo do token, divulgando mensalmente dados de inflação líquida. Em abril de 2025, a oferta líquida de CAKE foi reduzida em 0,61%, entrando em um estado de deflação contínua.
No entanto, o preço ainda gira em torno de 2 dólares, bem abaixo do pico de 44 dólares em 2021 — a melhora na oferta trouxe estabilidade, mas não valorização.
Synthetix (SNX) e GMX também utilizam taxas do protocolo para recomprar e queimar tokens.
Synthetix incluiu o módulo de recompra na atualização de 2024, enquanto GMX direciona automaticamente parte das taxas de negociação para o pool de recompra.
Ambos conseguiram uma valorização de 30% a 40% durante o pico das recompras em 2024, mas quando as stablecoins perderam paridade e as taxas caíram, suspenderam as recompras e redirecionaram fundos para reservas de risco.
O verdadeiro “vencedor fora da curva” é a plataforma de contratos perpétuos Hyperliquid (HYPE).
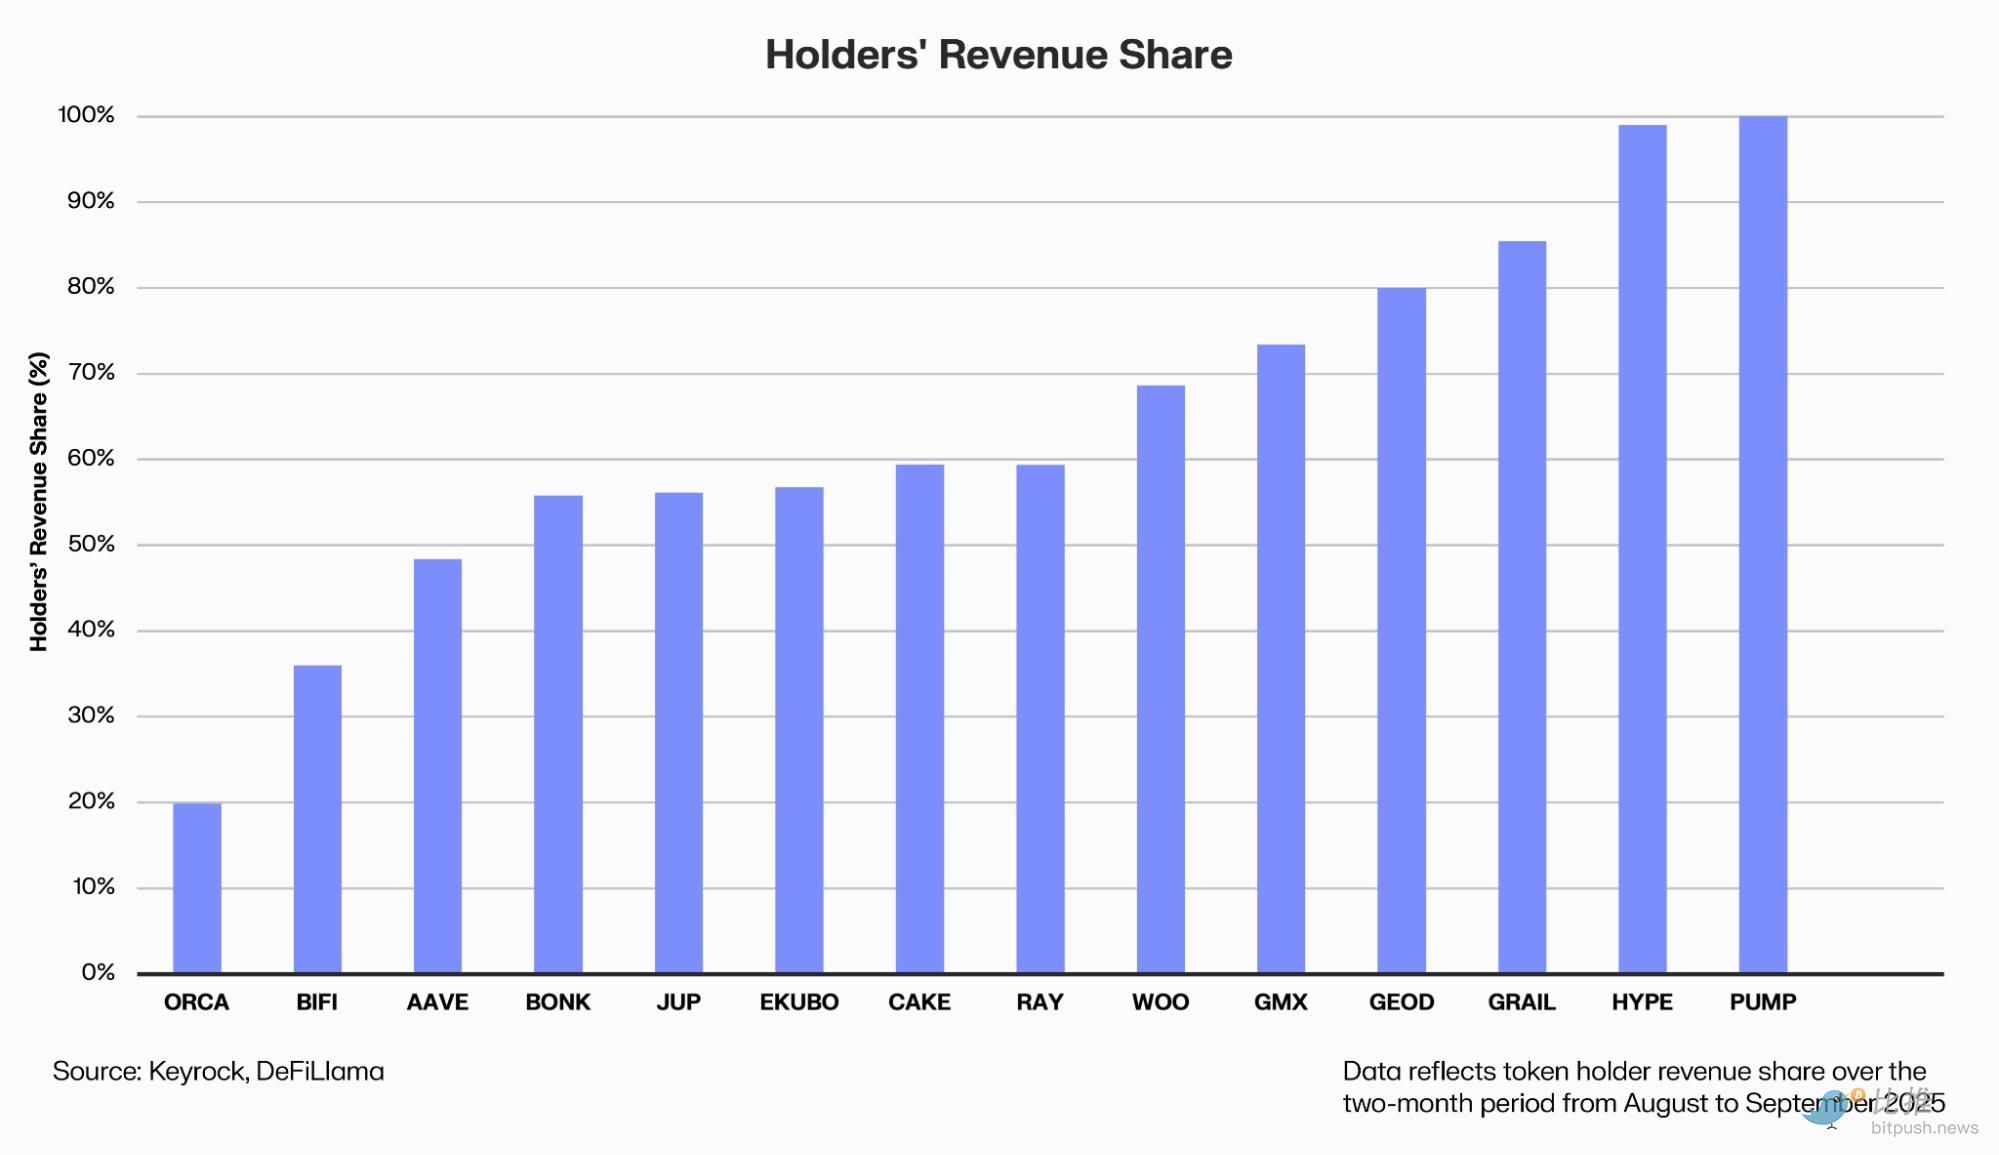
Ela transformou a recompra em parte da sua narrativa de negócios: uma parte da receita do protocolo entra automaticamente no pool de compra do mercado secundário.
Dados da Dune mostram que, no último ano, a Hyperliquid investiu um total de 645 milhões de dólares, representando 46% de todo o setor, e seu token HYPE subiu 500% desde o lançamento em novembro de 2024.
Mas o sucesso do HYPE não se deve apenas à pressão de compra, mas também ao crescimento de receita e usuários — o volume diário de negociações triplicou em um ano.
Por que as recompras muitas vezes “não funcionam”
Do ponto de vista da lógica financeira tradicional, as recompras são populares principalmente por três motivos:
Primeiro, prometem aumentar a participação no valor. O protocolo usa dinheiro real para recomprar e queimar tokens, reduzindo a circulação e aumentando o direito de participação nos lucros futuros de cada token.
Segundo, transmitem confiança na governança. Ao iniciar recompras, o protocolo demonstra capacidade de lucro, folga financeira e eficiência de governança. Isso é visto como um marco na transição do DeFi de “subsídio” para “dividendo operacional”.
Além disso, criam expectativa de escassez. Se combinadas com mecanismos de bloqueio e redução de emissão, as recompras podem gerar efeito deflacionário do lado da oferta, otimizando o modelo econômico do token.
No entanto, teoria perfeita não significa viabilidade prática.
Primeiro, o timing muitas vezes é contraproducente. A maioria das DAOs é generosa nas recompras durante o bull market, mas reduz fundos no bear market, criando a situação desconfortável de “comprar no topo, esperar no fundo”, o oposto do investimento em valor.
A origem dos fundos também é uma preocupação. Muitos projetos usam reservas do tesouro em vez de lucros recorrentes; quando a receita cai, a recompra se torna insustentável, apenas para “fazer de conta”.
Há ainda o custo de oportunidade. Cada dólar gasto em recompra é um dólar a menos para investir em desenvolvimento de produto e construção do ecossistema. O formador de mercado Keyrock alertou em outubro: “Recomprar em excesso pode ser uma das formas menos eficientes de alocação de capital.”
Mesmo quando executadas, as recompras podem ter seu efeito diluído por desbloqueios contínuos e novas emissões de tokens; se a pressão do lado da oferta não diminuir, recompras limitadas são como “uma gota no oceano”.
O pesquisador da Messari, Sunny Shi, aponta:
“Não encontramos evidências de que o mercado aumente continuamente a valorização devido às recompras; o preço ainda é determinado pelo crescimento e pela narrativa.”
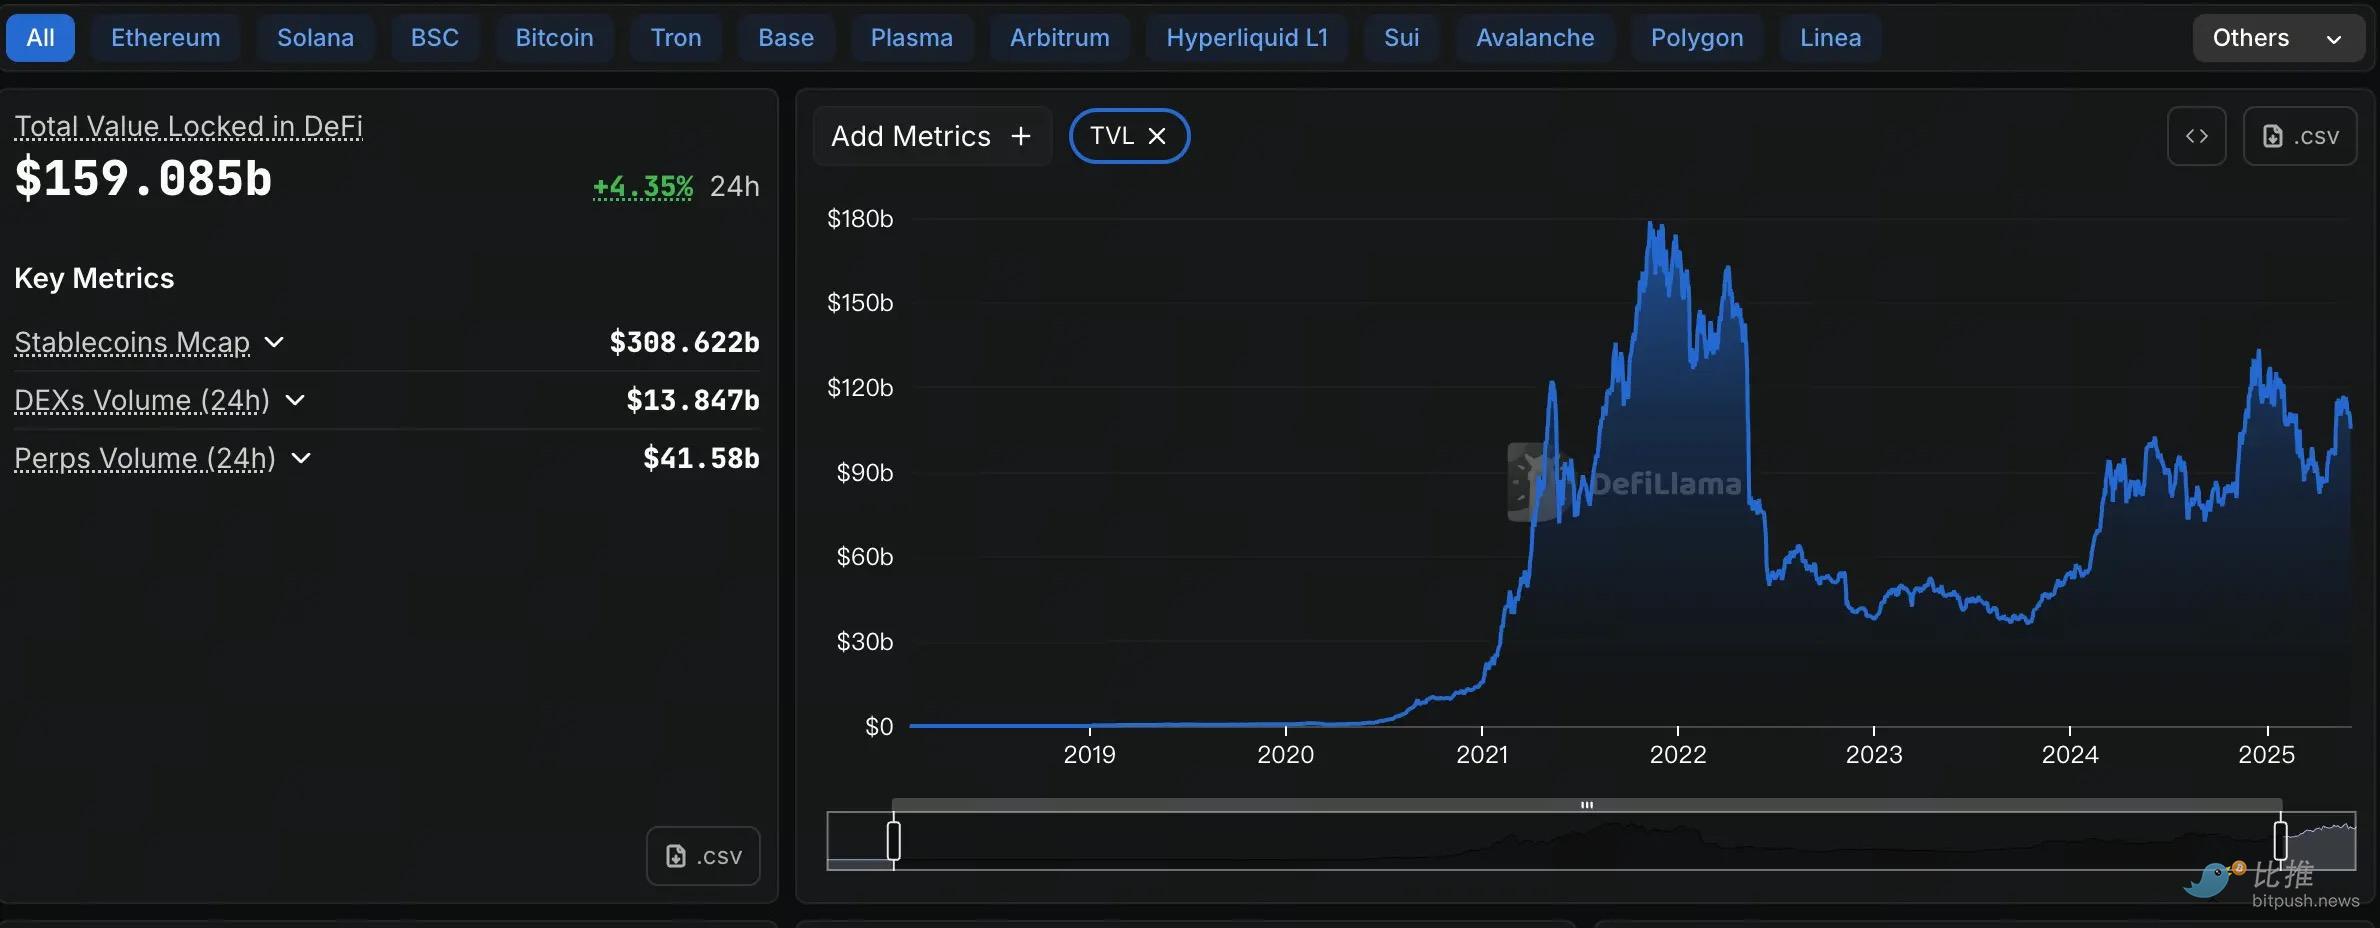
Além disso, toda a estrutura macro de liquidez do mercado DeFi mudou. Embora o valor total bloqueado (TVL) tenha se recuperado fortemente para o maior nível em três anos (cerca de 160 bilhões de dólares), ainda há uma lacuna em relação ao pico histórico do bull market de 2021 (cerca de 180 bilhões de dólares). Mais importante, embora a receita dos protocolos e a taxa de utilização de capital estejam altas, o volume de negociação no mercado secundário e a entrada de capital especulativo ainda precisam de tempo para voltar ao estado de “euforia” do ciclo anterior.
Em um ambiente de restrição de capital, mesmo as recompras mais generosas dificilmente compensam o problema estrutural da falta de demanda.
A confiança pode ser comprada por um momento, mas apenas a entrada real de capital e um novo ciclo de crescimento podem permitir que o DeFi “gere sangue novo” novamente.
Autor: OXStill
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Delta Air Lines reduz previsão de lucro devido ao aumento do custo do combustível acima do aumento das tarifas aéreas
A Delta Air Lines reduz previsão anual de lucro devido ao aumento de US$ 6 bilhões nos custos de combustível, e o forte aumento nos preços das passagens testa a capacidade de resistência dos passageiros. O negócio de refino deve gerar US$ 700 milhões em lucros, ajudando a aliviar o impacto do custo do combustível. Rajesh Kumar Singh, Reuters Chicago, 9 de outubro – A Delta Air Lines reduziu na sexta-feira o valor médio de sua previsão de lucro anual em quase um quarto, pois o aumento vertiginoso no custo do combustível compensou os efeitos positivos da forte demanda por viagens e dos preços mais altos das passagens. A revisão destaca o desafio crescente enfrentado pelas companhias aéreas dos EUA: caso os preços do combustível permaneçam elevados, os passageiros continuarão aceitando novos aumentos nos preços das passagens? As companhias aéreas já elevaram significativamente os preços este ano, e analistas alertam que novos aumentos podem testar a disposição dos clientes em continuar viajando. A companhia, com sede em Atlanta, prevê que seu gasto anual com combustível aumente cerca de US$ 6 bilhões em relação ao ano passado. Houve salto de 62% nos custos com combustível no terceiro trimestre, totalizando US$ 4,1 bilhões, mais de US$ 500 milhões acima do previsto em julho. Ao comentar sobre os motivos da revisão, o diretor financeiro Erik Snell respondeu que se deve “totalmente ao combustível”, e ressaltou que desde o verão tanto o preço do petróleo bruto quanto o do combustível de aviação processado aumentaram. A Delta agora projeta lucro anual ajustado por ação entre US$ 5,10 e US$ 5,60, abaixo da previsão de julho de US$ 6,50 a US$ 7,50. Segundo dados da London Stock Exchange Group (LSEG), a nova mediana de US$ 5,35 está abaixo da média de US$ 5,46 esperada por analistas. A empresa estima um lucro antes de impostos ajustado de US$ 4,5 bilhões para 2026. De acordo com a LSEG, o lucro ajustado por ação no terceiro trimestre foi de US$ 1,72, pouco abaixo da expectativa média dos analistas de US$ 1,76. A margem operacional ajustada caiu de 11,1% para 9,4%. Dentre as grandes companhias americanas, a Delta foi a primeira a divulgar os resultados do terceiro trimestre; suas concorrentes United Airlines, American Airlines e Southwest Airlines devem apresentar resultados ainda este mês. Aumento das passagens Segundo o Bureau de Estatísticas de Transporte dos EUA, nos primeiros oito meses de 2026, as companhias aéreas americanas gastaram US$ 42,9 bilhões em combustível para voos regulares, aumento de quase US$ 13,2 bilhões em relação ao mesmo período do ano anterior, apesar do consumo ter caído levemente. Demanda robusta e crescimento limitado de assentos ajudaram as companhias a repassar os custos mais altos de combustível aos passageiros. Segundo o índice de preços ao consumidor do Bureau of Labor Statistics, entre abril e agosto, o preço médio das passagens aéreas nos EUA subiu cerca de 25% em relação ao ano anterior. Diante da persistência dos preços elevados e dos planos do setor para aumentar a oferta de voos no quarto trimestre, analistas acompanham de perto se empresas como a Delta poderão repassar ainda mais custos sem prejudicar a demanda por viagens. Analistas do Deutsche Bank esperam que a proporção de custos de combustível recuperada via aumento de receita caia no quarto trimestre, prevendo recuperação completa só no início de 2027. A Delta afirma que a demanda continua forte. Snell afirma que, com uma taxa de reservas para o quarto trimestre já próxima de 60%, a expectativa é de crescimento de cerca de 20% na receita em relação ao ano anterior. Segundo dados da LSEG, a empresa prevê para o quarto trimestre lucro ajustado por ação entre US$ 1,15 e US$ 1,65, com mediana de US$ 1,40, em linha com a média dos analistas de US$ 1,39. Vantagem em refino A Delta tem uma vantagem sobre outras grandes aéreas dos EUA: é proprietária de uma refinaria nos arredores de Filadélfia, que Snell espera gerar US$ 700 milhões em lucro este ano. “Temos uma refinaria e isso nos dá uma proteção — uma proteção parcial — contra o preço do combustível, algo que nenhuma outra empresa possui”, afirmou. A Monroe Refinery, adquirida em 2012, processa petróleo bruto em combustível para aviação e outros produtos. A Delta ainda paga o combustível para seu setor aéreo a preço de mercado, mas o lucro do refino permanece na empresa. Quando a diferença de preço entre o petróleo bruto e o produto refinado aumenta, isso alivia a pressão sobre custos das companhias aéreas que compram combustível de fornecedores externos. No entanto, a proteção depende das margens de refino; se elas caem, a refinaria pode dar prejuízo. E mesmo assim, essa vantagem só compensa parte do impacto do aumento dos preços dos combustíveis. Ainda que se espere um ganho de US$ 0,40 por galão graças à refinaria, a Delta prevê um aumento no custo de combustível de US$ 3,61 por galão no terceiro trimestre para US$ 4,25 por galão no quarto trimestre. Snell di
Teoria do “fim do SaaS” em colapso? Autodesk (ADSK.US) e Intuit (INTU.US) lideram a alta contra a tendência, enquanto Wall Street reprecifica a narrativa de “IA devorando softwares”.
Nesta semana, Autodesk e Intuit têm potencial para registrar o maior ganho semanal em meses, destacando-se contra a pressão geral sobre o setor de tecnologia. Isso sinaliza um renovado otimismo do mercado em relação às perspectivas de crescimento da indústria SaaS (Software como Serviço).
Starlink mira o mercado de telecomunicações móvel dos EUA, SpaceX (SPCX.US) abre novo espaço para crescimento: Wall Street foca na reestruturação do setor de telecomunicações
Combinando a capacidade existente dos satélites, a SpaceX está aprimorando os recursos necessários para que o serviço passe de “conexão emergencial ocasional” para “serviço móvel de uso diário”. A rede de satélites oferece cobertura ampla e complementa áreas de sombra da rede terrestre, enquanto as redes terrestres de baixa frequência melhoram a conexão dentro de edifícios e em ambientes complexos com obstruções, formando uma solução complementar.

Preços de criptomoedas
Mais


