

A dependência do ecossistema Ethereum em stablecoins centralizadas está forçando-o a enfrentar uma questão fundamental.
Vitalik Buterin, cofundador da rede, questionou as estratégias populares de stablecoins no setor bancário descentralizado. Ele acredita que muitos dos produtos atualmente no mercado não funcionam como o DeFi deveria funcionar. Em seus comentários no X, deixou claro que o setor se desviou de seu objetivo principal de distribuir riscos, em vez de apenas obter lucros a partir de ativos centralizados.
Buterin estava certo de que o DeFi precisava mudar a forma como o risco era distribuído e gerenciado. Não apenas gerar renda a partir de tokens pertencentes a empresas tradicionais, mas também fornecer a gestão descentralizada de riscos para a qual o DeFi foi criado.
Ele criticou especificamente os produtos “USDC yield”, dizendo que confiam excessivamente em emissores centralizados e não reduzem adequadamente os perigos de ter uma única empresa no comando. Ele observou que esses modelos de empréstimo não oferecem a gestão descentralizada de riscos que o DeFi pretendia, embora não tenha mencionado nenhuma plataforma específica.
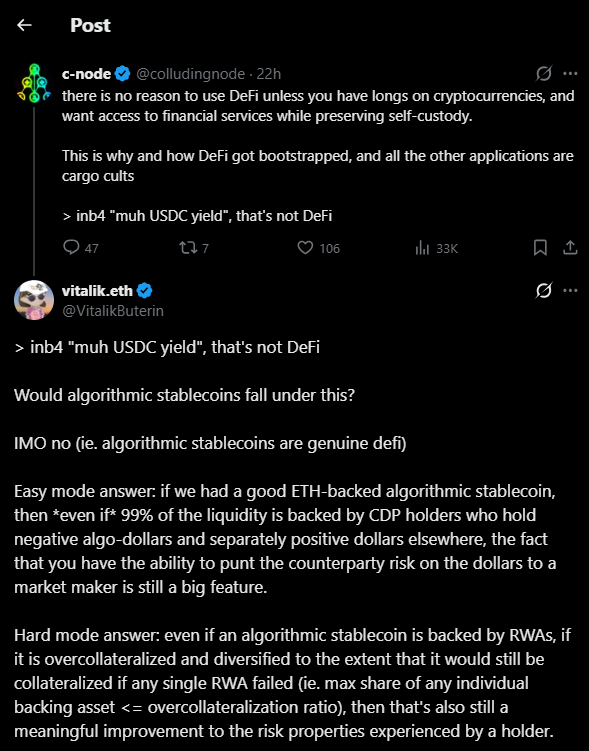 Fonte: @VitalikButerin
Modelos alternativos para o design de stablecoins
O cocriador do Ethereum não descartou completamente as stablecoins. Ele descreveu duas abordagens diferentes que considera mais alinhadas ao propósito original do DeFi. A primeira é uma stablecoin lastreada por Ether utilizando algoritmos. A segunda é uma stablecoin lastreada por ativos do mundo real, mas com garantia extra para protegê-la.
Buterin esclareceu que a maioria das pessoas pode adquirir a stablecoin tomando empréstimos com base em seus ativos de criptomoedas com uma alternativa lastreada em ETH. Transferir o risco de um único emissor para mercados abertos é crucial. “O fato de você poder repassar o risco de contraparte dos dólares para um formador de mercado ainda é um grande diferencial”, afirmou. Isso deposita mais confiança nos mercados abertos do que em uma única empresa.
No entanto, Buterin afirmou que, se forem construídas adequadamente, stablecoins que utilizam ativos do mundo real ainda podem funcionar. Um investimento malsucedido não desestabilizaria todo o sistema quando essas moedas tiverem suporte adicional suficiente e distribuírem suas reservas amplamente. Os detentores estão menos expostos ao risco. Ele está mais preocupado em garantir que estejam protegidos por uma rede de segurança robusta e descentralizada do que em utilizar qualquer recurso externo.
Principais plataformas fortemente dependentes de USDC
Os números demonstram a extensão do uso de stablecoins centralizadas nos empréstimos atuais. Atualmente, há mais de US$ 4,1 bilhões em USDC no protocolo Ethereum na principal plataforma Ethereum da Aave. O mercado está avaliado em aproximadamente US$ 36,4 bilhões no total, dos quais US$ 2,77 bilhões foram emprestados, de acordo com os dados do painel do protocolo. Críticos chamam isso de “ponto único de falha”, o que vai contra os livros-razão distribuídos.
Essa mudança já está sendo testada pelo Sky Protocol (anteriormente MakerDAO), que estima que seu fornecimento de USDS chegará a US$ 21 bilhões até o final de 2026. Utilizando uma linha de receitas de vários ativos do mundo real, o Sky está tentando mostrar que modelos supercolateralizados são escaláveis o suficiente para representar uma ameaça significativa à dominância de mercado do USDC.
Agora, o DeFi está preso em uma armadilha de legado. Muitos protocolos sacrificaram a verdadeira liberdade em troca de liquidez barata na busca por crescimento rápido, tornando-se, ao final, altamente dependentes de stablecoins centralizadas. É aí que as coisas ficam um pouco complexas: é difícil chamar algo de “autônomo” quando toda a base permanece vinculada a uma sede corporativa. Se o DeFi pretende ser uma solução de longo prazo, esses componentes centralizados devem ser considerados como um suporte temporário, e não como o cimento que mantém o sistema unido.
Os comentários recentes de Buterin reforçam sua crítica anterior. Em 11 de janeiro, ele argumentou que o Ethereum precisava de stablecoins mais resilientes. Devem ser evitados planos que deem ênfase excessiva a empresas centralizadas e moedas nacionais, segundo ele.
Durante a discussão, afirmou que as stablecoins precisam resolver problemas de longo prazo, incluindo moedas instáveis e regimes em colapso. Elas também devem ser resistentes à manipulação de feeds de preços e falhas de código. Seu objetivo principal para o DeFi é desenvolver sistemas autossuficientes e autônomos. Ele espera que a comunidade enxergue além dos benefícios de curto prazo e construa algo resiliente a crises nos setores físico e digital, estimulando mecanismos de dispersão de risco.



