
Por trás do boom da SanDisk: foi a IA que remodelou o DNA do armazenamento, ou é mais uma ilusão de ciclo épico?

A Brazilian Market News reporta que, com base na lógica de que o “NAND já alcançou ‘desacoplamento de ciclo’ graças a contratos de longo prazo com gigantes da nuvem de US$ 42 bilhões”, a Sandisk (SNDK.US) registrou retorno acima de 356% desde o início do ano. O analista Louis Gérard afirma que ainda não está claro se essa alta representa uma elevação permanente do modelo de negócios ou se é apenas o pico mais extremo do ciclo já visto na indústria de memória flash.
A Sandisk será desmembrada da Western Digital (WDC.US) em fevereiro de 2025, o que elimina o “desconto de conglomerado” do negócio de HDD que ofuscava o potencial da memória flash. Desta forma, ambas companhias se tornam ativos puros no superciclo de IA.
O relatório financeiro mais recente mostra que, no terceiro trimestre do ano fiscal de 2026, a receita da Sandisk chegou a US$ 5,95 bilhões, um aumento de 252,1% ano a ano, com lucro por ação (não GAAP) de US$ 23,41, superando em muito as expectativas. No entanto, isso ocorreu principalmente devido ao poder de precificação e à otimização do portfólio, pois o volume de remessas ficou estável ano a ano e caiu no trimestre. A empresa abandonou mercados de baixo valor de consumo, focando no segmento premium de data center.
O número mais impressionante é a margem bruta (não GAAP) de 78,4%, muito acima da média do setor, de 30%-40%, sendo também a subida mais acentuada da história dos semicondutores. Porém, esse desempenho depende inteiramente do aumento de 645% ano a ano nos negócios de data center.
Limitações do “novo modelo de negócios”
O “novo modelo de negócios” (NBM) da Sandisk busca eliminar a ciclicidade por meio de contratos de longo prazo com garantias financeiras. Contudo, esses acordos têm um defeito central: a parte de longo prazo possui preços flutuantes. Isso significa que, apesar dos US$ 1,1 bilhão em garantias financeiras impedirem inadimplências dos clientes, não há proteção contra queda nos preços.
Com a entrada em operação das novas capacidades da Samsung e SK Hynix (como a tecnologia de 321 camadas) em 2026-2027, os preços flutuantes serão reajustados de acordo com o mercado à vista. Atualmente, o mercado trata o RPO de US$ 42 bilhões como receita fixa, o que pode ser um equívoco.
Valuation significativamente elevado
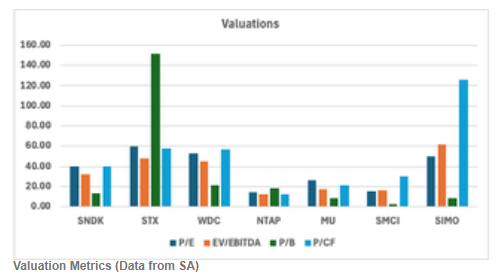
O P/L não GAAP da Sandisk está em 40,36, muito acima dos 26,30 da Micron. De acordo com o modelo de fluxo de caixa descontado (DCF), considerando a normalização dos preços após 2027, o preço-alvo implícito é de apenas US$ 372,42, indicando potencial de queda de cerca de 70% em relação ao preço atual. Cenários ponderados por probabilidade também apontam para retorno negativo. O prêmio de valuation em relação à Micron atualmente não tem suporte nos fundamentos.
Riscos e conclusão
O risco para a Sandisk reside na possibilidade de o descompasso entre oferta e demanda persistir, já que fornecedores priorizam lucros e a transferência de capacidade para HBM limita a oferta de NAND; as garantias financeiras de US$ 1,1 bilhão também reforçam o vínculo dos contratos.
O analista Louis Gérard acredita que a disparada da ação da Sandisk de US$ 33 para US$ 1.406 em um ano, sustentada pela narrativa de IA e restrição de oferta, já soa absurda. Considerando que a margem bruta de 78% é insustentável em um mercado de commodities e que esse ciclo registrou expansão recorde de margens, o potencial de correção no futuro pode ser igualmente acentuado. A recomendação para a empresa é “venda”.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste

Avaliação cai para o menor nível em dez anos! Jensen Huang afirma que Nvidia é "a primeira ação de crescimento de valor global", mas os investidores parecem não concordar
O índice preço/lucro da Nvidia já caiu para menos de 17 vezes, cerca de metade do nível estimado para 2025. Apesar das previsões de crescimento de 90% na receita e 99% no lucro líquido para o ano fiscal de 2027, o preço das ações da empresa aumentou apenas cerca de 20% este ano, ficando muito atrás do índice Philadelphia Semiconductor. Ao mesmo tempo, espera-se que a margem bruta caia de 75% no segundo trimestre para menos de 72% no quarto trimestre, devido ao aumento do custo de memória e à pressão contínua de clientes desenvolvendo seus próprios chips. A continuidade dos investimentos de capital em IA também se tornou um ponto-chave para o mercado reavaliar a avaliação da empresa.
As expectativas de lucro do setor de luxo são "excessivamente otimistas"! Diversos grandes bancos se tornaram pessimistas em um mês, e as ações do setor de luxo caminham para o pior ano desde 2008.
O RBC rebaixou a classificação da LVMH e Burberry para "em linha com o mercado", afirmando que as expectativas de lucro do setor de luxo são excessivamente otimistas; o segmento já caiu 15% no ano, sendo o pior desempenho desde 2008.

Preços de criptomoedas
Mais


