
O PMI da indústria de manufatura da zona do euro atingiu a maior alta em 52 meses em setembro, com a recuperação da demanda trazendo de volta a pressão inflacionária.

O impulso de recuperação do setor manufatureiro da zona euro continua a se fortalecer, mas a pressão inflacionária que acompanha está tornando mais complexa a avaliação do mercado sobre o caminho da política monetária do Banco Central Europeu.
Na quinta-feira, o índice de gerentes de compras (PMI) do setor manufatureiro da zona euro para setembro, divulgado pela S&P Global, subiu para 52,9, o nível mais alto desde maio de 2022, marcando o terceiro mês consecutivo de alta e acima do valor preliminar anterior de 52,7.
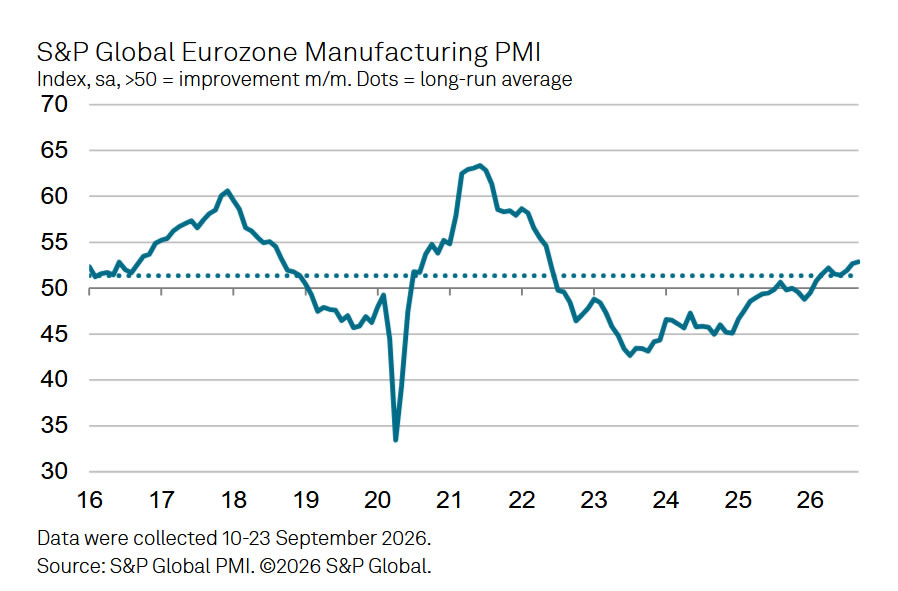
O crescimento dos novos pedidos atingiu o ritmo mais rápido desde março de 2022, e as encomendas de exportação expandiram por dois meses consecutivos, marcando a primeira recuperação sustentada da demanda externa em mais de quatro anos e meio. Ao mesmo tempo, tanto a inflação dos custos de insumos quanto dos preços de saída aceleraram pela primeira vez desde maio. Os dados oficiais deverão mostrar que a taxa de inflação da zona euro subiu para 3,6% em setembro, o valor mais alto desde setembro de 2023.
O ressurgimento da pressão nos preços já deixou uma marca evidente nas expectativas de taxa de juros. Atualmente, o mercado prevê que o Banco Central Europeu aumentará as taxas de juros três vezes até meados de 2027. Chris Williamson, economista-chefe executivo da S&P Global, afirmou que a demanda por bens de consumo continua diminuindo e o aumento do custo de vida ainda pesa sobre os gastos das famílias. "Nesse cenário, a aceleração dos custos de insumos e dos preços de saída é preocupante, pois pode reforçar ainda mais as especulações de que o Banco Central Europeu fará novos aumentos de juros."
Recuperação acelera em toda a linha, índice de produção atinge máxima em 55 meses
O subíndice de produção do PMI industrial de setembro subiu de 53,3 para 53,6, atingindo o maior nível em 55 meses e demonstrando fortalecimento da expansão na produção.
A abrangência geográfica desta recuperação também se expandiu de forma significativa. Todas as oito economias da zona euro cobertas pela pesquisa apresentaram leituras acima de 50, marcando a primeira expansão generalizada em mais de quatro anos. Os Países Baixos lideraram, seguidos de perto pela Irlanda e Áustria; Alemanha e Grécia também registraram expansão robusta; Espanha, França e Itália tiveram um crescimento mais moderado.
A confiança das empresas se fortaleceu em consequência disso, com o índice de confiança empresarial atingindo o maior patamar em sete meses. As encomendas em atraso aumentaram pela primeira vez desde abril, as atividades de compras aceleraram, o tempo de entrega dos fornecedores foi prolongado, mas o grau de atraso foi o menor desde fevereiro.
Demanda por bens de investimento lidera, gastos em IA e defesa são principais motores
Chris Williamson destacou que o principal motor desta expansão industrial é a demanda por bens de investimento, especialmente produtos de máquinas e equipamentos, cujo crescimento de produção atingiu o nível mais alto desde a recuperação pós-pandemia.
Ele afirmou que esta tendência reflete principalmente o aumento da demanda por equipamentos ligados a inteligência artificial e defesa. Em contraste, a demanda por bens de consumo permanece fraca, com o custo de vida elevado ainda reprimindo o apetite de consumo das famílias.
O mercado de trabalho também apresentou mudanças positivas. Após mais de três anos consecutivos de cortes, o emprego industrial voltou a crescer em agosto e teve nova leve expansão em setembro, indicando que a recuperação está se estendendo da produção para contratações e expansão de capacidade.
Pressão inflacionária retorna, expectativa de alta de juros no BCE aumenta
Embora o quadro de recuperação esteja se tornando mais abrangente, o retorno dos riscos inflacionários tornou-se a principal variável de atenção do mercado. Em setembro, a inflação dos custos de insumos e dos preços de saída acelerou, pela primeira vez desde maio, embora o ritmo de alta ainda seja inferior ao pico registrado mais cedo no ano.
Os dados oficiais de inflação devem ser divulgados na sexta-feira, com o mercado esperando que a taxa de inflação da zona euro suba de 3,2% em agosto para 3,6% em setembro. Se confirmado, será o maior patamar desde setembro de 2023.
As expectativas do mercado quanto ao caminho de política do Banco Central Europeu foram ajustadas, e atualmente espera-se três aumentos de juros até meados de 2027. O cenário de recuperação industrial em paralelo ao aumento da pressão inflacionária faz com que o BCE enfrente uma decisão de política ainda mais delicada.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Oscilação nas ações dos EUA | A empresa biofarmacêutica em fase clínica Retension Pharmaceuticals (RTSN.US) estreia no mercado de ações dos EUA e as ações caem mais de 10% após a abertura
No momento da publicação, as ações caíram mais de 10%, sendo negociadas a 10,77 dólares.
Ações dos EUA em movimento | Trex Bio (TRXB.US) estreia no mercado de ações dos EUA e cai mais de 1,3% após a abertura
Até o momento da publicação, a ação caiu mais de 1,3%, sendo negociada a US$ 13,805.
Opinião dos corretores: Analistas estão céticos em relação à aquisição da Starbucks pela Chipotle
Últimas notícias, 9 de outubro – O Financial Times informou na quinta-feira que a Starbucks (SBUX.O) considerou a possível aquisição da Chipotle (Chipotle CMG.N), o que permitiria ao CEO Brian Niccol retornar à famosa rede de burritos mexicanos que já comandou. A Starbucks recusou comentários, afirmando que a empresa permanece “totalmente focada” na reestruturação do negócio. As ações da Chipotle caíram cerca de 4% na sexta-feira para US$ 31,32, após terem subido 6,2% na sessão anterior. Racionalidade estratégica limitada – A BTIG demonstrou “altíssima dúvida”, afirmando que o negócio não faz sentido operacionalmente, causaria forte diluição para os acionistas da Starbucks e prejudicaria a gestão. “Durante anos ouvimos muitos rumores sobre aquisições de múltiplas marcas… mas poucas realmente aconteceram e ainda menos tiveram sucesso”, destacou a BTIG. William Blair observou que, até junho, o endividamento líquido da Starbucks era de US$ 9,4 bilhões, tornando difícil financiar uma aquisição e podendo elevar a alavancagem pós-fusão para cerca de 6 vezes, considerado um nível alto para o setor de alimentos e bebidas. D.A. Davidson afirmou que, devido às diferenças significativas entre as marcas e à pouca sinergia perceptível, a probabilidade de sucesso dessa operação é de 20% ou menos. Raymond James apontou que, devido à baixa sobreposição de menus, os benefícios na cadeia de suprimentos seriam limitados e plataformas de alimentação com múltiplas marcas apresentam desempenho irregular. Suzy Davidkhanian, da eMarketer, comentou que a familiaridade de Niccol com a Chipotle pode reduzir riscos de execução, mas investidores ainda veem o negócio como uma “distração cara” durante o processo de transformação da Starbucks. (Para facilitar a compreensão de leitores que não falam inglês, a Reuters fornece traduções automáticas de suas reportagens em vários idiomas. Como essas traduções automáticas podem conter erros ou não captar todos os contextos necessários, a Reuters não garante a precisão dos textos traduzidos automaticamente, tratando-os apenas como ferramenta de conveniência para leitores. A Reuters não se responsabiliza por eventuais danos ou perdas causados pelo uso da tradução automática.)
BUZZ - UBS eleva o preço-alvo devido aos catalisadores do pipeline de pesquisa avançada da Biogen; ações em alta
9 de outubro - ** As ações da Biogen (BIIB.O), empresa farmacêutica, subiram 2,4%, sendo negociadas a US$223,71 ** O UBS elevou o preço-alvo de US$240 para US$270 e reafirmou a classificação “compra” ** A expectativa é de que a receita do terceiro trimestre alcance US$2.69 bilhões, com lucro por ação (EPS) de US$2,11, ambos ligeiramente acima do consenso do mercado ** Prevê-se que as vendas do medicamento Leqembi para Alzheimer atinjam US$200 milhões no terceiro trimestre, em linha com o consenso, e destaca que a recente formulação subcutânea lançada pode se tornar um importante motor de crescimento a partir de 2027 ** Aponta uma perspectiva mais otimista para o medicamento oftalmológico Syfovre em comparação com a época da aquisição da Apellis, além de estar aprimorando a estratégia de lançamento ** Destaca que os dados clínicos de fase avançada do medicamento para lúpus, litifilimab, previstos para o fim deste ano, e os dados para lúpus cutâneo no primeiro semestre de 2027, serão catalisadores-chave ** Ademais, espera-se que os resultados clínicos de fase avançada do medicamento para doença renal, felzartamab, previstos para o primeiro semestre de 2027, possam elevar as projeções, e que os ensaios clínicos da Eli Lilly (LLY.N) para Alzheimer em fase assintomática possam gerar efeitos positivos colaterais ** Considerando as oscilações intradiárias, as ações já acumulam alta de 26,3% desde o início do ano
Preços de criptomoedas
Mais


