
Após a inclusão de compromissos fora do balanço de US$ 628 bilhões na avaliação, as ações da Meta ficaram 35% mais "caras"?

Cerca de US$ 628 bilhões em passivos fora do balanço da Meta ficaram por muito tempo ocultos nas notas de rodapé dos relatórios financeiros; quando esse valor é considerado no cálculo do valor da empresa, todo o arcabouço de avaliação das big techs de hiperescala está passando por uma reestruturação.
A analista Laura Martin, do banco de investimentos Needham, publicou um relatório em 2 de outubro destacando que se os compromissos fora do balanço da Meta forem incluídos no valor da empresa (EV), seu múltiplo de avaliação será elevado em 35%, tornando a ação muito mais cara para os acionistas do que os indicadores tradicionais mostram.
Posteriormente, Martin declarou publicamente na CNBC: "A dívida e os arrendamentos dentro do balanço da Meta somam cerca de US$ 100 bilhões, mas os passivos fora do balanço chegam a US$ 600 bilhões. Se você não incluir esses US$ 600 bilhões no EV, sua avaliação está subestimada em 35%." Esse entendimento impacta diretamente a lógica de precificação da Meta no mercado.
Mais relevante ainda, quando o método da Needham é aplicado de forma consistente à Alphabet, as conclusões se invertem dramaticamente: o múltiplo EV/Receita FY27E ajustado do Google chega a 9,0x, acima dos 8,3x da Meta – isso significa que, após plena divulgação dos passivos fora do balanço, o Google se torna a empresa com avaliação mais cara. Paralelamente, só em julho, a Meta firmou cerca de US$ 68 bilhões em novos contratos de locação de data centers, evidenciando que a expansão dos compromissos fora do balanço segue acelerada. Se o mercado está precificando adequadamente essa alavancagem implícita, tornou-se questão central para investidores de big techs de hiperescala.
A diferença de 5,6 vezes entre passivos dentro e fora do balanço da Meta
A análise da Needham parte de princípios contábeis básicos. Segundo o banco, "o valor do patrimônio (equity) é o valor residual pertencente aos acionistas após o pagamento das dívidas e obrigações contratuais"; portanto, independentemente da abordagem contábil, as obrigações e compromissos crescentes funcionam como um obstáculo à valorização da ação, devendo ser incluídos no cálculo do EV.
Especificamente na Meta, até 30 de junho de 2026, a dívida e arrendamentos dentro do balanço somam cerca de US$ 112 bilhões, enquanto os dois principais passivos fora do balanço chegam a aproximadamente US$ 628 bilhões, uma proporção de 5,6 vezes – ou seja, para cada US$ 1 de alavancagem divulgada no balanço, há outros US$ 5,60 “escondidos” nas notas.
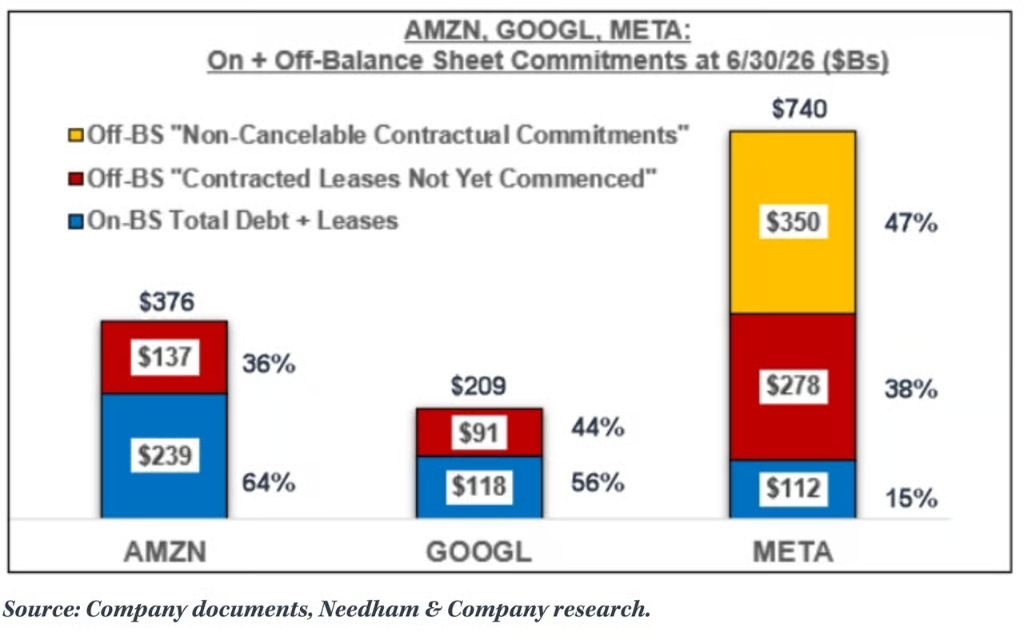
A composição desses dois passivos fora do balanço está claramente detalhada na nota 9 do relatório trimestral (10-Q) do segundo trimestre da Meta: primeiro, cerca de US$ 279 bilhões em obrigações de arrendamento operacional e financeiro ainda não iniciados, abrangendo data centers, instalações de hospedagem e parte da infraestrutura de rede, com prazos de 2026 a 2036, chegando a até 30 anos; segundo, cerca de US$ 349,3 bilhões em compromissos contratuais irrevogáveis, relacionados principalmente a arranjos de capacidade em nuvem de terceiros, investimentos em servidores e infraestrutura de rede, construção de data centers e produtos de hardware para consumidores da Reality Labs, sendo que os prazos de vencimento em 2026 e 2027 são, respectivamente, de cerca de US$ 53,5 bilhões e US$ 81,7 bilhões. Além disso, a Meta possui até US$ 14,7 bilhões em obrigações contingentes de contratação de capacidade em nuvem.
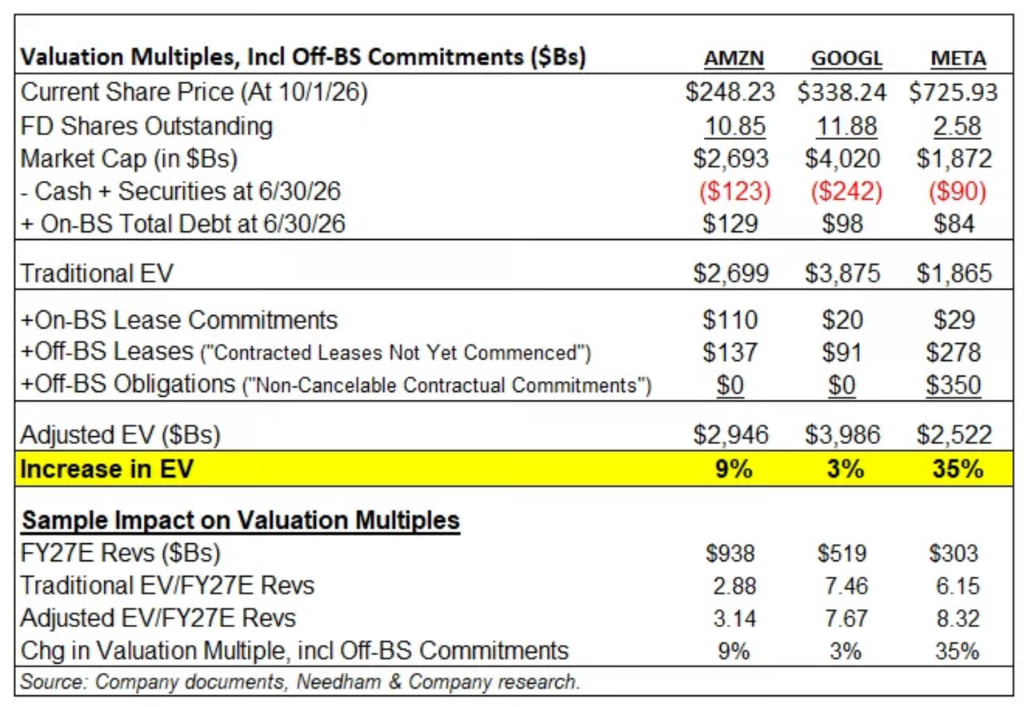
Incluindo esses passivos fora do balanço no EV, o múltiplo EV/Receita FY27E da Meta salta de 6,15x para 8,32x, um aumento de 35%.
O ritmo acelerado dos compromissos com infraestrutura de IA
Os números acima nem refletem as dinâmicas mais recentes. No 10-Q do segundo trimestre, a Meta revelou que em julho de 2026 – ou seja, após o encerramento do trimestre – a empresa firmou aproximadamente US$ 68 bilhões adicionais em obrigações de locação de data centers.
Esse valor equivale a quase 80% de toda a dívida dentro do balanço na Meta ao final de junho (cerca de US$ 84 bilhões) sendo adicionado em apenas um mês, expandindo o “balde” relativo aos arrendamentos “ainda não iniciados” em mais de 10% antes mesmo do fim do terceiro trimestre. Segundo a Needham, isso indica um “crescimento acelerado” das obrigações fora do balanço na Meta ao longo do terceiro trimestre.
De acordo com Amanda Lynam, estrategista de crédito do Goldman Sachs, em pesquisa publicada em agosto, ao fim do segundo trimestre, as big techs de hiperescala já somavam US$ 1,5 trilhão em compromissos de arrendamento, dos quais US$ 1 trilhão referiam-se a contratos “não iniciados”. Devido ao tratamento contábil específico da norma GAAP dos EUA para arrendamentos, essa parte dos compromissos “não iniciados” não é refletida nos balanços, mas resultará em obrigações de pagamento reais nos próximos anos. Lynam aponta que tal metodologia “pode subestimar o nível de alavancagem e a necessidade futura de liquidez”, além de prever que “emissores ligados à IA continuarão sujeitos a um prêmio extra de risco no spread de crédito”.
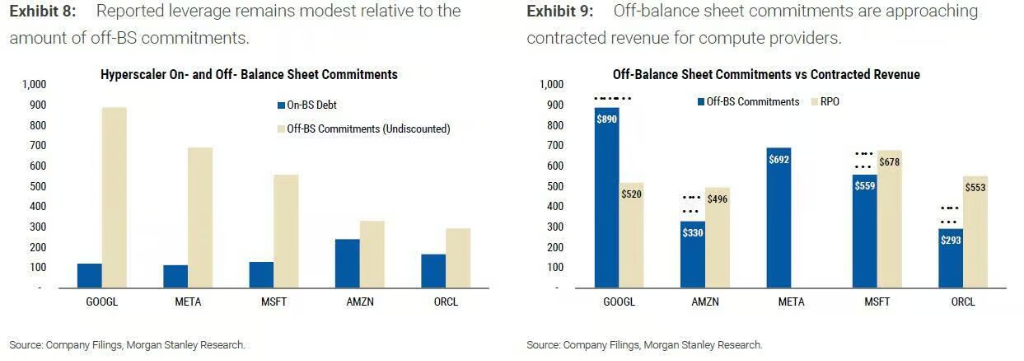
A equipe de contabilidade do Morgan Stanley (Todd Castagno et al.), no fim de agosto, expandiu o escopo da análise para incluir Nvidia, Broadcom e diversos tipos de garantias e backstops, chegando a mais de US$ 3,1 trilhões em compromissos fora do balanço. Segundo levantamento da ZeroHedge, até 30 de setembro os passivos fora do balanço das big techs de hiperescala já atingiam US$ 3,8 trilhões, um aumento de cerca de US$ 700 bilhões desde o fim de junho.
Google é a “mais cara”: correção de consistência do método Needham
O relatório original da Needham possui uma falha metodológica importante: sua tabela atribui “zero” aos compromissos contratuais irrevogáveis da Amazon e da Alphabet (controladora do Google), mas as divulgações financeiras das empresas mostram o contrário.
No 10-Q do segundo trimestre, a Alphabet revelou US$ 707 bilhões em compromissos de compra de longo prazo – número condizente com o considerado pelo Morgan Stanley; a Amazon divulgou US$ 130 bilhões em obrigações incondicionais de compra. Esses compromissos são da mesma natureza que os reconhecidos para a Meta pela Needham.
Aplicando o método da Needham de forma consistente para as três empresas, as conclusões mudam substancialmente:
-
Alphabet: aumento do EV de 3% (relatório original da Needham) para 21%, levando o múltiplo EV/Receita FY27E ajustado a 9,0x, acima dos 8,3x da Meta;
-
Amazon: o ajuste do EV sobe de 9% para 14%;
-
Meta: incluindo ainda os US$ 68 bilhões em novos contratos de julho, exposições garantidas dos projetos de data centers Hyperion (US$ 46 bilhões) e El Paso (US$ 13 bilhões de exposição máxima), além dos US$ 14,7 bilhões em obrigações contingentes de compra de nuvem, o ajuste real alcança cerca de 42%.
Em outras palavras, a alavancagem fora do balanço da Meta segue sendo a maior, sustentando a principal conclusão da Needham; contudo, o contraste original “35% contra 3%” subestimava seriamente o volume dos passivos fora do balanço do Google. Após os devidos ajustes, o Google é quem passa a ostentar o múltiplo EV/Receita mais alto.
O mercado já precificou essa alavancagem oculta?
Segundo os apoiadores, compromissos de compra não são uma dívida tradicional – são contratos de servidores, capacidade em nuvem e chips que a Meta espera converter em receita. Agências de risco costumam tratar passivos de arrendamento como dívida, mas não aplicam o mesmo critério a obrigações de compra. Ademais, o valor de US$ 628 bilhões dos passivos fora do balanço divulgados pela Meta é nominal, e, se considerado em valor presente, o impacto sobre o EV seria menor.
Porém, o argumento contrário é igualmente forte. O Morgan Stanley alerta: “Esses contratos têm valor estratégico em momentos de escassez de oferta, mas, se oferta e demanda normalizarem antes do esperado, as empresas podem ter que pagar por capacidade excessiva ou renegociar termos.” Ou seja, a premissa de que o compromisso de compra “não é dívida” depende da empresa precisar de tudo o que está comprometido.
O fluxo de caixa livre já dá sinais de pressão. Segundo o Morgan Stanley, no segundo trimestre, o fluxo de caixa livre de Amazon e Google ficou negativo, e a expectativa é que a Meta também registre valor negativo no trimestre seguinte.
No mercado de dívidas, dados do Goldman Sachs mostram que as big techs de hiperescala emitiram US$ 250 bilhões em títulos este ano, diante dos menos de US$ 20 bilhões em 2024; a previsão para 2027 é de US$ 420 bilhões emitidos, sem levar em conta financiamentos de data centers via entidades especiais (SPV) – exatamente o núcleo da estrutura fora do balanço destacada pelo Morgan Stanley.
A Needham mantém a classificação “manter” para a Meta, e sua preocupação vai além da contabilidade. Laura Martin destaca que a Meta toca múltiplas frentes simultâneas: chips personalizados, data centers, IA corporativa, agentes comerciais, APIs de modelos, vendas de capacidade computacional, óculos inteligentes, entre outras. “O foco da gestão, talentos de engenharia e capital dos acionistas estão dispersos em muitos projetos”, e, diante dos US$ 628 bilhões em compromissos, a margem para erro diminuiu drasticamente.
O relatório 10-Q do terceiro trimestre da Meta deve ser publicado no fim de outubro. Dado que os US$ 68 bilhões em novos arrendamentos de julho já estão sacramentados, o mercado aguarda atento o desdobramento dessas notas de rodapé.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Atualização 4 - Delta Air Lines alerta que, com o impacto dos preços dos combustíveis nos lucros, a capacidade do setor aéreo será ainda mais reduzida
A Delta Airlines reduziu sua previsão de lucro anual devido ao aumento do custo do combustível, que deve chegar a 60 bilhões de dólares. O CEO afirmou que as tarifas de voos subiram cerca de 20% este ano e que a resistência dos passageiros tem sido limitada. Analistas alertam que manter tarifas altas em 2027 será crucial para aumentar as margens de lucro. O texto inclui comentários feitos durante a teleconferência de resultados financeiros e análises de especialistas. Segundo Rajesh Kumar Singh/Shivansh Tiwary da Reuters Chicago em 9 de outubro, a Delta Airlines (DAL.N) afirmou nesta sexta-feira que, apesar da forte demanda por viagens e do aumento do preço dos bilhetes, foi obrigada a reduzir a expectativa de lucro para 2026 em quase um quarto devido ao aumento dos custos de combustível. Com isso, o setor aéreo pode ter que limitar ainda mais o crescimento de voos no próximo ano, para garantir a lucratividade. Esse alerta mostra os desafios cada vez maiores enfrentados pelas companhias aéreas dos EUA. Embora a demanda forte e o crescimento limitado de assentos tenham permitido aumentar significativamente as tarifas para compensar o combustível mais caro, multiplicar voos para captar mais clientes pode intensificar a disputa por passageiros, dificultando a manutenção das tarifas elevadas e proteção dos lucros. A companhia, sediada em Atlanta, prevê que sua despesa anual com combustível aumentará cerca de 60 bilhões de dólares em comparação ao ano passado, 20 bilhões a mais do que a estimativa de julho, devido à escalada nos preços mundiais do combustível de aviação provocada pela guerra do Irã. Companhias aéreas globais estão se preparando para um choque de combustível de longa duração. Michael O’Leary, CEO do Grupo Ryanair RYA.I, declarou na quinta-feira que o preço elevado do combustível de aviação pode durar mais 12 a 18 meses, pressionando as empresas a aumentar tarifas e controlar custos. “Em um ambiente de custos altos, crescimento sozinho não resolve”, afirmou Ed Bastian, CEO da Delta Airlines, na teleconferência sobre os resultados e perspectivas da empresa. Ele disse que o setor já está limitando a capacidade, mas novas medidas serão necessárias em 2025 para melhorar a rentabilidade. Bastian disse que a Delta aumentou o preço das passagens em cerca de 20% este ano, e que houve pouca resistência dos clientes. Ele confia que essas tarifas elevadas podem ser mantidas mesmo que o preço do combustível caia. A Delta reduziu a previsão de lucro anual ajustado por ação de 6,50-7,50 dólares para 5,10-5,60 dólares; o ponto médio está abaixo da média dos analistas, de 5,46 dólares, conforme dados da LSEG. O lucro ajustado por ação no terceiro trimestre foi de 1,72 dólares, 4 centavos abaixo da média dos analistas. No período da tarde, as ações da Delta caíram 1,7%, United Airlines UAL.O 1,4%, American Airlines AAL.O e Southwest Airlines LUV.N cerca de 1%. A Delta conseguiu mitigar parcialmente o impacto do custo do combustível por possuir uma refinaria nos arredores de Filadélfia, prevista para gerar mais de 700 milhões de dólares em ganhos este ano. Mesmo assim, a empresa projeta que o custo do combustível por galão passará de 3,61 dólares no terceiro trimestre para 4,25 dólares no quarto trimestre. A previsão de lucro ajustado por ação no quarto trimestre varia entre 1,15 e 1,65 dólares, com mediana de 1,40, em linha com a média dos analistas, de 1,39 dólares. Aumento das tarifas Dados do governo mostram que nos oito primeiros meses de 2026, as companhias aéreas americanas gastaram 42,9 bilhões de dólares com combustível, um aumento de 13,2 bilhões em relação ao mesmo período do ano anterior, mesmo com leve queda no consumo. Segundo o Bureau of Labor Statistics dos EUA, forte demanda e crescimento limitado de assentos impulsionaram uma alta média de 25% nas tarifas das companhias aéreas entre abril e agosto. Segundo analistas da Melius Research, apesar da alta do combustível, a capacidade da Delta de aumentar tarifas ajudou a manter o lucro estável no segundo semestre. Eles alertam, contudo, que as margens da empresa têm sido difíceis de melhorar por anos. No relatório, escrevem: “Manter ou elevar tarifas em 2027 é essencial para aumentar as margens”. Com o crescimento da capacidade do setor previsto para acelerar no quarto trimestre, essa tarefa será ainda mais difícil. Analistas do Deutsche Bank preveem que a proporção dos custos de combustível recuperados pelas receitas será menor no quarto trimestre, e que a recuperação total só virá no início de 2027. Bastian destacou que o baixo retorno de todo o setor é outro motivo para limitar o crescimento da capacidade. Ele afirmou que, até que haja mais clareza sobre os preços do combustível, a Delta adotará uma postura cautelosa em relação à capacidade para 2027, indicando que a expansão internacional pode superar a doméstica. No momento, a Delta afirma que suas cabines premium e o segmento corporativo continuam fortes, enquanto a classe ec
Os grandes bancos de Wall Street divulgarão seus resultados financeiros na próxima semana: a receita com negociações de ações deve se aproximar de 19 bilhões de dólares, e o cenário em que "todos são vencedores" pode ficar no passado.
De acordo com as previsões de analistas compiladas pela Bloomberg, a receita combinada das negociações de ações dos cinco principais bancos dos EUA no terceiro trimestre deve chegar a quase US$19 bilhões, mas a receita das negociações de renda fixa deve cair para o ponto mais baixo do ano e as atividades de fusões e aquisições também estão esfriando. Ao mesmo tempo, ferramentas de otimização de caixa impulsionadas por IA podem causar perdas de depósitos, gerando preocupações no mercado sobre as ações dos bancos. Analistas acreditam que, apesar da possível maior diferenciação no desempenho dos lucros entre os bancos, as preocupações do mercado com o impacto da IA podem já estar exageradas.
Delta Air Lines (DAL.US) revela relatório financeiro e expõe como o setor aéreo "consome energia e reduz lucros"! Receita do terceiro trimestre atinge novo recorde, mas preços elevados do petróleo pressionam perspectivas de lucro
Os gastos ajustados com combustível da Delta Airlines no terceiro trimestre aumentaram 62% em comparação ao ano anterior, e a margem operacional ajustada caiu de 11,1% para 9,4%. Portanto, este relatório de desempenho e perspectivas futuras mostra a resiliência operacional desta gigante aérea diante dos altos preços do petróleo, mas ainda não sinaliza uma retomada na expansão da margem de lucro.
Preços de criptomoedas
Mais


