
Marvell: Projeções futuras disparam, é realmente “confiança” ou apenas “promessas vazias”?

A Marvell realizou ontem à noite (horário do Leste dos EUA, 6 de outubro de 2026) seu Dia do Investidor em Nova York, conduzido pelo presidente e CEO Matt Murphy juntamente com a equipe executiva. Este foi o primeiro update completo de diretrizes de longo prazo após o cancelamento do Dia do Investidor de 2025, sendo também a primeira vez que a empresa apresenta metas para o ano fiscal de 2031.
Principais informações do Dia do Investidor da Marvell:
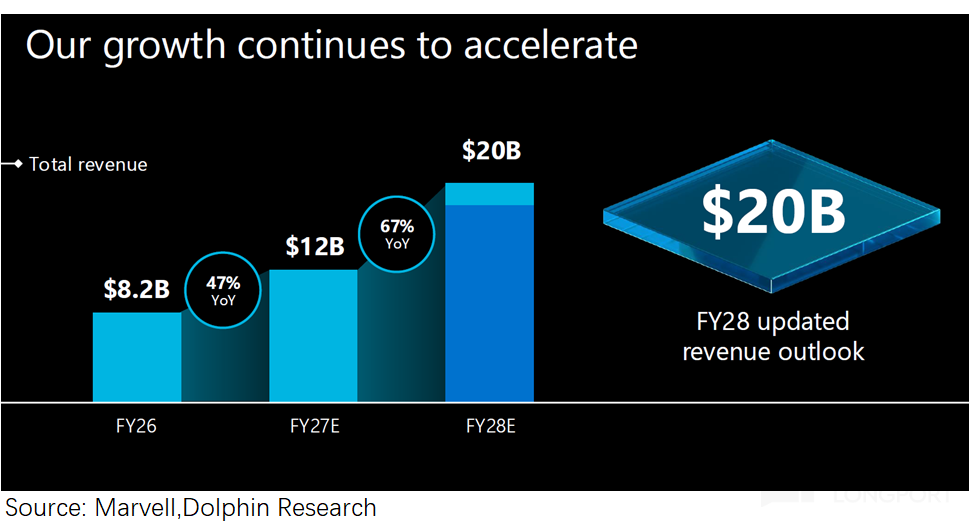
1. Diretrizes de receita revisadas para cima: Receita total projetada para o FY2027 de cerca de US$12 bilhões (mantida); Meta de receita total para o FY2028 aumentada de US$18 bilhões para US$20 bilhões, acima da expectativa de mercado (US$18-19 bilhões), dos quais cerca de US$18 bilhões virão de data centers.
Os US$2 bilhões adicionais são principalmente impulsionados por produtos de conectividade para data center, incluindo interconexão, óptica scale-up e switches, e não ASIC customizados,o que significa que a contribuição da parceria estratégica com o Google só será refletida substancialmente a partir do FY29.
No Dia do Investidor, a Marvell apresentou pela primeira vez a perspectiva de receita para o FY2031, projetando um intervalo de US$70-90 bilhões (expectativa de mercado US$47-50 bilhões), meta de margem bruta de 56-59% (expectativa de mercado 55-56%), meta de EPS Non-GAAP superior a US$30 (expectativa do mercado US$20).
Compromisso da empresa comretorno ao acionista: Com o passar do tempo, a alocação de capital ainda priorizará o crescimento, mascom o compromisso de devolver aos acionistas, em média, mais de 50% do fluxo de caixa livre no longo prazo.
A expectativa era que o crescimento da empresa desacelerasse acentuadamente após 2028, maso guidance bem acima do esperado indica grande confiança da empresa em um crescimento acelerado contínuo entre 2028-2030.
2. Perspectivas para Data Centers de IA
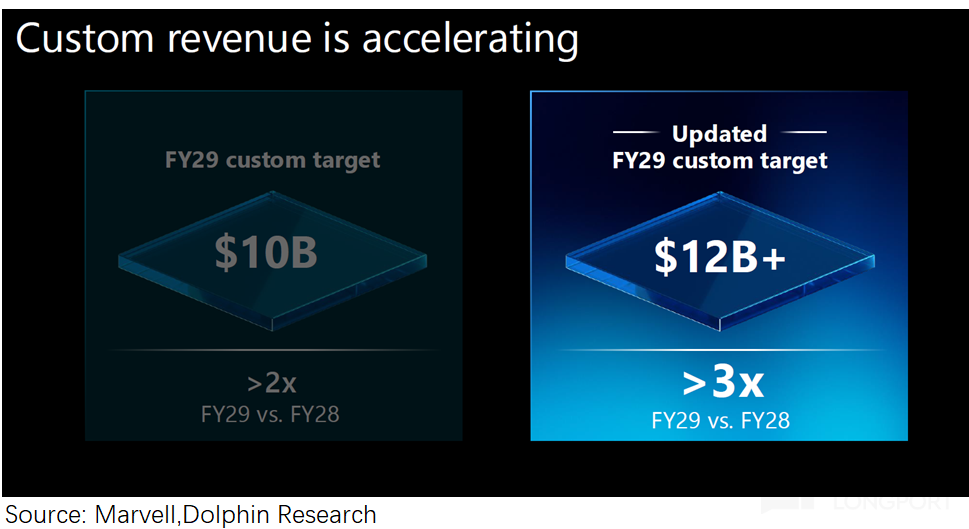
1) Receita com ASIC: O "mistério" deixado pela Marvell após o último relatório de resultados foi finalmente revelado. Após o último resultado, a empresa reafirmou a diretriz de "mais do que dobrar a receita" para o FY2028, mas não atualizou para o FY2029.
No Dia do Investidor, a empresa aumentou a previsão de receita com ASIC no FY2029 para cima de US$12 bilhões, mais que o triplo do FY2028. O guidance anterior era US$8-10 bilhões (abril de 2024) -> US$10 bilhões (junho de 2025).
A revisão para cima se deve principalmente às oportunidades comXPU attach (produtos semicustomizados para rede, armazenamento, segurança e aceleração de inferência de aceleradores de IA), incluindo a contribuição do acordo estratégico com o Google firmado em agosto.
2) Perspectiva de longo prazo em IA: O guidance para FY2031, bem acima da expectativa,é resultado principalmente do upgrade na perspectiva de longo prazo para o negócio de data centers de IA.
Analisando a média para FY2031, a empresa esperacerca de US$37,5 bilhões em receita com conectividade, cerca de US$30 bilhões com ASIC customizados, US$10 bilhões com switches e armazenamento, US$2,5 bilhões com comunicações e outros, sendo conectividade e ASIC customizados os maiores segmentos.
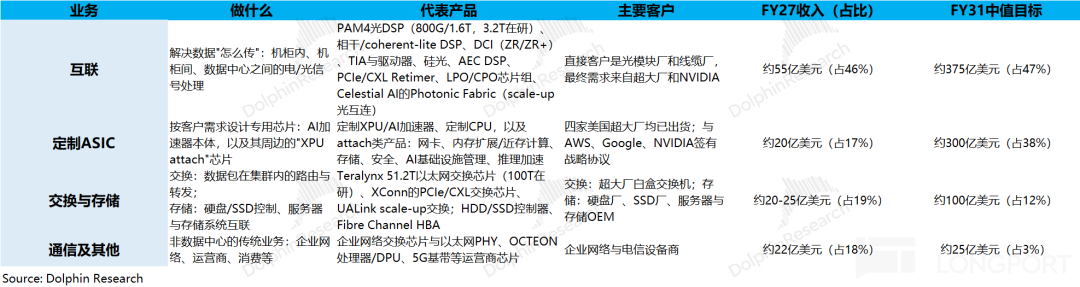
① O segmento de maior crescimento é o de ASIC customizados,para o qual a empresa projeta um CAGR de 75-85% entre FY2026 e FY2031, superior ao crescimento total da receita da companhia, elevando a participação de ASIC customizados de 17% para 38%.
Como a empresa já forneceu guidance para FY2029 de US$12 bilhões em receita de ASIC customizado (US$2 bilhões a mais que antes),isso significa um incremento de US$18 bilhões entre FY2029 e FY2031 (com CAGR ainda de 55% por dois anos), demonstrando que os efeitos dos acordos estratégicos com empresas como o Google só se materializarão após o FY2029.
Vale destacar que, ao considerar aestimativa de TAM do mercado de ASIC customizados até 2030 (correspondente a FY2031) em cerca de US$235 bilhões, a participação da Marvell (US$30 bilhões) seria de cerca de 13%, abaixo da meta anterior da empresa de 20%.
Isso significa que a empresa elevou significativamente suas expectativas para o mercado total de ASIC customizados. Na conferência de IA de junho de 2025, estimava-se que o mercado de ASIC customizados atingisse US$55,4 bilhões até 2028.
Mas, pela atual projeção do mercado de ASIC (CAGR de 55% em 5 anos), o espaço do mercado de ASIC customizado em 2028 superará os US$120 bilhões, mais que o dobro do previsto anteriormente, o que é um sinal positivo para toda a cadeia de ASIC.
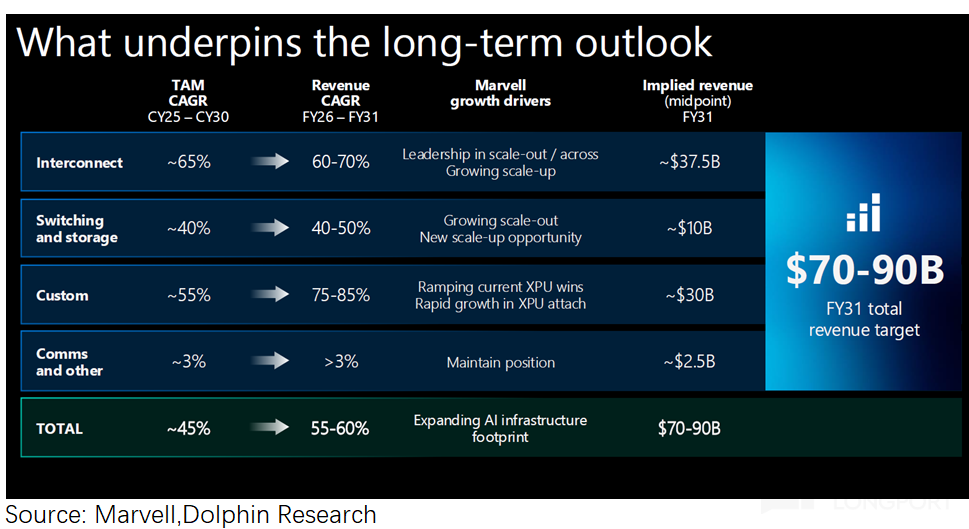
② Negócio de conectividade: É o core da empresa e atualmente a principal fonte de alto crescimento.Os US$2 bilhões revisados para cima no guidance de FY2028 vêm basicamente do segmento de conectividade.
Com a expectativa da empresa de que oTAM de conectividade alcance US$65 bilhões até 2030, os US$37,5 bilhões esperados para FY2031 (correspondente a 2030) representam cerca de 58% de market share. Como atualmente a empresa já tem cerca de 60% de participação, o CAGR projetado de 5 anos do segmento está alinhado ao do mercado total de conectividade, em torno de 65%.
A conectividade contribuirá com o principal incremento de curto prazo para a empresa e é a principal garantia para um CAGR total de receita superior a 50% em 5 anos.
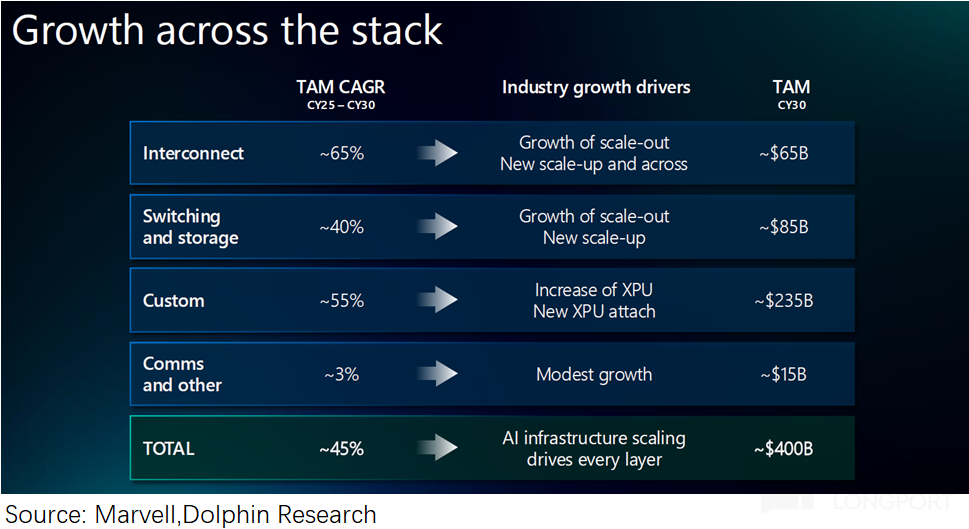
De acordo com as projeções da Marvell, até 2030 (correspondendo ao FY2031), a empresa terá 58% de participação no segmento de conectividade; já para switches, armazenamento e ASIC customizados, esse número é de 12-13%.
Isso demonstra o posicionamento da empresa: nosegmento de conectividade, possui posição "monopolista", enquanto nossegmentos de switches e ASIC customizados, atua como "desafiante".
Para manter sua "posição monopolista", com 60% de fatia em conectividade, a empresa aposta em dois pontos: 1) DSP continuará superando a Broadcom no ciclo 1.6T/3.2T; 2) quando a óptica entrar no rack, migrando para NPO/CPO, o valor não será absorvido integralmente pelos fabricantes de wafers, switches ou GPUs.
3. Opinião geral
A diretoria da Marvell, ao apresentar projeções já para FY2031, mostrou confiança no forte crescimento dos data centers de IA.Especialmente ao indicar que os principais segmentos — conectividade e ASIC customizados — devem ter CAGR de 60-70% e 75-85% em cinco anos. Antes, o mercado previa forte desaceleração após FY2029, mas a empresa deixou claro que vê "crescimento acelerado sustentado".
Com base nessa visão positiva, a empresa merece uma reavaliação de valor. Considerando as incertezas, aplicandotaxa de desconto de 14% e crescimento perpétuo de 3%, o valor de mercado da Marvell chegaria a US$400 bilhões, ou US$450/ação, segundo DCF.
No entanto, a realização desse valor pelo DCF depende da concretização das projeções fornecidas pela empresa.Afinal, até o FY2031 (correspondente a 2030) ainda faltam 4 anos, tempo amplo para eventos incertos, como uma pausa no ciclo de IA ou incidentes macroeconômicos.
Em uma janela mais curta de 2 anos, as novidades do Dia do Investidor da Marvell se resumem a:
① Guidance para FY2028 revisto para cima em US$2 bilhões, quase tudo vindos de conectividade;
② Guidance para FY2029 em ASIC customizado aumentado em US$2 bilhões, totalizando US$12 bilhões, com grandes incrementos e a "operação em larga escala com o Google" apenas no período após FY2029.
Em resumo, a Marvell realmente apresentou uma visão positiva no Dia do Investidor,mas o upgrade relevante no guidance fica para depois de FY2029; para o período FY2027-FY2029, o crescimento revisado é modesto, concentrando-se principalmente após 2029.
Devido às incertezas após FY2029, o mercado ainda prefere esperar para ver as projeções para FY2031, dando mais credibilidade aos números para 2028-2029.
Em resumo, no Dia do Investidor, a Marvell transmitiu claramente confiança por parte da diretoria, mas a maior parte do upgrade está focada no segundo quinquênio, entre FY2026 e FY2031.
Quanto mais longo o prazo, mais fatores de incerteza existem. Para o biênio FY2027-2029, as revisões são pequenas e é justamente esse período em que o mercado tende a acreditar mais.
Ou seja, diante do Dia do Investidor da Marvell, o mercado dá mais credibilidade ao guidance até FY2029, enquanto o "grande sonho de FY2031" ainda gera dúvidas.
- FIM -
O artigo deu trabalho, clique em“compartilhar” para me apoiar~
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
Prévia do mercado de ações dos EUA | Futuros dos três principais índices caem, preço do petróleo sobe mais de 4%, SpaceX, Broadcom e Oracle avançam simultaneamente no financiamento de chips
Em 8 de outubro (quinta-feira), antes da abertura dos mercados dos EUA, os futuros dos três principais índices das ações americanas caíram juntos.
Deutsche Bank está otimista com o mercado de ações dos EUA para o final do ano: o crescimento dos lucros no terceiro trimestre deve manter-se em 34%, com IA e crescimento cíclico ainda fortes.
O Deutsche Bank prevê que o crescimento dos lucros do S&P 500 no terceiro trimestre se manterá no nível recorde de 34%, mostrando otimismo em relação à temporada de resultados e a uma recuperação no final do ano.
O desempenho excepcional da Samsung e da TSMC não conseguiu incendiar a empolgação da IA! O rendimento dos títulos do Tesouro dos EUA atinge o maior nível em 24 anos, e o mercado em alta de IA enfrenta o grande teste do retorno em caixa do poder computacional
O lucro operacional trimestral da Samsung Electronics aumentou quase nove vezes, e as vendas da TSMC cresceram 51%, refletindo o retorno dos investimentos contínuos em infraestrutura de inteligência artificial. No entanto, investidores começam a questionar por quanto tempo os gastos no setor de inteligência artificial poderão se sustentar, especialmente diante do aumento global dos custos de empréstimo, que coloca pressão sobre os planos de grandes despesas de capital das empresas.

O Nasdaq atinge uma nova máxima histórica e impulsiona expectativas para a temporada de balanços das ações americanas! Citi prevê que quase 90% das ações de tecnologia terão "surpresas positivas" nos lucros, com Nvidia e AMD liderando a lista de resultados acima do esperado.
A mais recente pesquisa quantitativa sobre a temporada de resultados publicada pelo grupo Citi fornece uma base concreta para essa linha de rentabilidade: o modelo prevê que 66,2% das ações que compõem o índice Russell 1000 terão surpresas positivas nos lucros (ou seja, lucros acima das expectativas do mercado) e trajetórias positivas de retorno das ações relacionadas (o modelo do Citi também prevê que a direção do retorno das ações será positiva), superando claramente os já sólidos 60,9% do trimestre anterior e atingindo o nível mais alto desde o quarto trimestre de 2021.

Preços de criptomoedas
Mais


