
Prévia do relatório financeiro do terceiro trimestre da Bloom Energy (BE): Validação de alto crescimento impulsionado por centros de dados de IA e volatilidade das opções
 2026/10/22 06:30
🔥 Radar de Destaques das Ações Americanas já está disponível! 3 principais setores das ações americanas + 6 ações selecionadas + 7 eventos importantes no calendário. Quais são as oportunidades do mercado de ações dos EUA nesta semana? Clique aqui para ver todos os 22 direcionamentos de trading em um só gráfico→
1. Principais pontos de investimento - Resumo
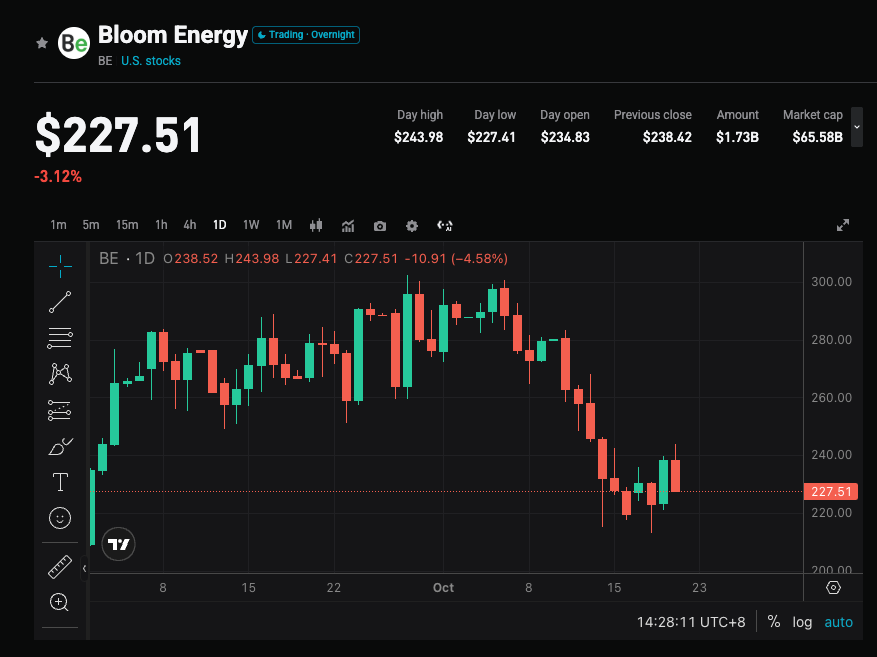
Bloom Energy irá divulgar os resultados do terceiro trimestre do ano fiscal de 2026 em 22 de outubro de 2026, após o fechamento do mercado americano. O consenso de Wall Street espera uma receita de aproximadamente US$ 1,07 bilhão (cerca de +106% A/A, em comparação com US$ 519 milhões no mesmo período do ano anterior) e um lucro ajustado por ação de cerca de US$ 0,69 (cerca de +360% A/A, em comparação aos US$ 0,15 anteriores). O mercado de opções está precificando uma volatilidade implícita de cerca de 10,7% (com base no preço de fechamento recente de cerca de US$ 222, faixa aproximada entre US$ 197 e US$ 248). As ações da empresa acumularam uma alta de cerca de 166% no ano, com grande foco do mercado se a demanda por células de combustível de óxido sólido (SOFC) para datacenters de IA pode continuar impulsionando receita e lucro, bem como novas revisões para cima no guidance anual.
2. Quatro grandes pontos de atenção
Ponto 1: Demanda por datacenters de IA e conquista de clientes em larga escala
O surto do poder computacional de IA impõe gargalos na entrega de energia e turbinas de gás, tornando as células de combustível no local da Bloom uma solução alternativa de rápida implantação. A empresa já foi validada por grandes provedores de cloud nos EUA e está avançando com parcerias de gigawatts com clientes como Oracle, além de ter expandido a estrutura de financiamento da Brookfield para até US$ 25 bilhões. O mercado observará de perto o ritmo dos pedidos e entregas deste trimestre, bem como a contribuição dos clientes de grande porte, para avaliar se a demanda está passando de um “tema” para monetização em escala.
Ponto 2: Expansão de capacidade e aumento do preço médio
A empresa está avançando para uma capacidade anual de produção de 2GW (aproximadamente dobrando), e conteúdos mais sofisticados dos sites podem resultar em elevação do preço médio. Instituições como Truist preveem uma forte demanda ano a ano dando suporte à receita e aos lucros, enquanto a Baird é ainda mais otimista, considerando um potencial de longo prazo para expansão de capacidade a 6GW, 8GW ou até 10GW. O relatório financeiro avaliará se o aumento da capacidade está ocorrendo de forma ordenada e o impacto da otimização do mix de produtos na margem bruta.
Ponto 3: Rentabilidade e tendência de “superação das expectativas + revisão para cima do guidance”
A empresa já superou expectativas de receita e EPS em vários trimestres consecutivos; no 2º trimestre, a receita foi de cerca de US$ 1,07 bilhão (um grande aumento ano a ano) e o EPS ajustado de cerca de US$ 0,78. O guidance anual já foi elevado para receita de US$ 3,9-4,2 bilhões e EPS ajustado de US$ 2,55-2,85. O mercado acompanha se, neste trimestre, haverá nova superação significativa das expectativas e revisão para cima das projeções anuais, confirmando se o alto crescimento é sustentável e não apenas um pico pontual de entrega.
Ponto 4: Absorção de valuation e volatilidade implícita das opções
Após forte alta das ações no ano, o valuation está elevado, com preço-alvo consenso Moderate Buy de cerca de US$ 297 (implicando potencial de alta de cerca de 28-33%). Após os últimos quatro relatórios de resultados, a volatilidade absoluta média foi de 12,95% (em três deles com alta). A volatilidade de 10,7% precificada nas opções sugere possíveis oscilações significativas de curto prazo em ambos os sentidos, sendo crucial a comunicação da gestão sobre entregas e capacidade para o segundo semestre.
3. Riscos e oportunidades coexistem
Catalisadores para alta:
- Receita e EPS ajustado superando claramente o consenso (principalmente se a receita se aproximar ou superar US$ 1,1 bilhão), e revisão para cima do guidance anual.
- Detalhes de novos pedidos ou projetos em escala de gigawatts vindos de clientes de maior porte superando expectativas, com calendário de expansão de capacidade mais agressivo.
- Margem bruta permanecendo em patamar médio-alto (anteriormente, margem bruta não-GAAP em cerca de 30%+), mostrando efeito de escala e controle de custos contínuo.
Riscos de baixa:
- Resultados apenas em linha ou ligeiramente abaixo das expectativas, guidance anual mantido ou comunicado de forma cautelosa, podendo provocar realização de lucros devido ao alto valuation.
- Alta concentração de clientes (historicamente, um único cliente representou parcela expressiva da receita), ritmo de entregas desacelerando ou conversão de pedidos ficando aquém das expectativas.
- Problemas para acelerar o aumento de capacidade ou gargalos na cadeia de suprimentos impactando as entregas, somados à volatilidade ampliada das ações de tecnologia.
4. Recomendações de estratégia de trading
Lógica para posições compradas: Se receita e lucro superarem significativamente as expectativas, com a gestão revisando para cima o guidance anual e sinalizando progresso positivo em capacidade e clientes, pode haver reforço da percepção de Bloom como fornecedor central de soluções de energia para IA, sustentando uma nova valorização das ações.
Riscos para posições vendidas: Caso os dados venham apenas em linha com o consenso, o guidance seja cauteloso ou faltem detalhes sobre conquistas de clientes, somados ao valuation elevado e à volatilidade das opções, pode ocorrer venda forte de curto prazo, especialmente após o recente avanço expressivo das ações.
Dados-chave:
- Receita total e taxas de crescimento anual/trimestral
- Desempenho do EPS ajustado e margem bruta
- Revisão do guidance anual de receita e EPS
- Progresso de expansão de capacidade, contribuição de grandes clientes e tendência de pedidos
Recomendações operacionais: Quando os resultados superarem as expectativas e o guidance for positivo, fique atento a oportunidades de posicionamento após correções; caso os dados sejam mornos ou o guidance fraco, observe o risco de volatilidade de curto prazo e evite perseguir preços muito altos. Com a volatilidade implícita das opções elevada, ajuste alocação e stop de acordo com sua tolerância ao risco.
Aviso legal: O conteúdo acima é apenas para referência e não constitui recomendação de investimento.
Aviso Legal: o conteúdo deste artigo reflete exclusivamente a opinião do autor e não representa a plataforma. Este artigo não deve servir como referência para a tomada de decisões de investimento.
Talvez também goste
A arquitetura 800VDC da Nvidia desencadeia uma nova era para equipamentos elétricos! Legrand e Siemens são destacados pelo Goldman Sachs
Em um relatório recente, Goldman Sachs destacou que as discussões entre investidores estão cada vez mais concentradas na arquitetura 800VDC da Nvidia, além dos avanços das principais fabricantes de equipamentos elétricos (OEM) na corrida para desenvolver portfólios de produtos relacionados.
A venda de AI aumenta a demanda por ativos de proteção, impulsionando a alta dos títulos japoneses e do iene.
Devido a preocupações com inteligência artificial, a demanda por ativos seguros aumentou, o rendimento dos títulos do governo japonês caiu e o iene atingiu o maior nível em um mês.
Morgan Stanley apoia SpaceX (SPCX.US): MARS e PIE abrem nova narrativa; o voo do Starship 15 torna-se um catalisador chave
O Morgan Stanley manteve a classificação "overweight" para SpaceX (SPCX.US) em seu mais recente relatório de pesquisa, com preço-alvo de US$ 300.
Preços de criptomoedas
Mais


