
SMR против BWXT: какую акцию малых модульных реакторов стоит купить сейчас?

NuScale Power SMR и BWX Technologies BWXT — обе являются важными компаниями в ядерной энергетике. NuScale Power специализируется на строительстве малых модульных реакторов для проектов чистой энергии. BWX Technologies занимается поставкой ядерных компонентов и топлива для правительства США, включая морские реакторы, а также разрабатывает собственные технологии малых реакторов для оборонных и коммерческих целей.
Согласно отчету Fortune Business Insights, мировой рынок малых модульных реакторов был оценен в 5,96 млрд долларов в 2025 году. Ожидается, что к 2034 году этот показатель достигнет 8,77 млрд долларов, увеличившись с 6,13 млрд долларов в 2026 году, при среднем ежегодном темпе роста (CAGR) около 4,59%. И NuScale Power, и BWX Technologies хорошо позиционированы для получения выгоды от этого роста, поскольку их технологии могут удовлетворить растущий спрос на безопасную, надежную и безуглеродную ядерную энергию.
С точки зрения инвестиций, одна акция в настоящее время предлагает более благоприятные перспективы, чем другая. Давайте рассмотрим их фундаментальные показатели, перспективы роста, рыночные вызовы и оценку, чтобы определить, какая из акций представляет собой более привлекательный инвестиционный вариант.
Аргументы в пользу акций SMR
NuScale Power активно продвигается на рынке малых модульных реакторов. Компания по-прежнему является единственным поставщиком малых модульных реакторов с утвержденным проектом от Комиссии по ядерному регулированию США (NRC), что дает ей явное преимущество перед другими участниками. NuScale Power также получила одобрение на увеличение мощности до 77 МВт, что укрепляет ее продукт и важно для клиентов, которым требуется более надежная энергия.
Ключевым событием стало объявление ENTRA1 и Tennessee Valley Authority (TVA) о плане на 6 ГВт. Это крупнейшая программа малых модульных реакторов, объявленная в США, и она предусматривает 72 модуля на шести электростанциях. NuScale Power заявила, что уже выпустила 12 модулей для первого проекта. Руководство TVA также публично выразило заинтересованность в строительстве новых ядерных мощностей.
Тем не менее, компания сталкивается с рядом рисков. Доходы NuScale Power по-прежнему очень малы: за третий квартал 2025 года было зафиксировано всего 8,2 млн долларов. Компания также выплатила 128,5 млн долларов ENTRA1 в третьем квартале в рамках соглашения о ключевых этапах. Руководство заявило, что общая сумма платежей по всем шести проектам TVA может достичь нескольких миллиардов долларов до того, как NuScale Power получит заказы на оборудование.
Еще одним ключевым риском является то, что соглашение с TVA пока не является обязательным Соглашением о покупке энергии (PPA), и задержки с подписанием таких соглашений могут отложить заказы и доходы. Кроме того, сроки реализации проектов длительные: первая станция ожидается примерно в 2030 году, что говорит о том, что значимых доходов ждать еще несколько лет.
Аргументы в пользу акций BWXT
BWX Technologies демонстрирует стабильный прогресс как в государственных, так и в коммерческих ядерных направлениях. В третьем квартале 2025 года портфель заказов BWXT вырос до 7,4 млрд долларов, что на 119% больше по сравнению с аналогичным периодом прошлого года и указывает на высокий долгосрочный спрос на ядерную продукцию и услуги компании. Доходы за третий квартал выросли на 29% по сравнению с прошлым годом и составили 866 млн долларов.
Компания добавила несколько новых крупных программ национальной безопасности. BWXT получила контракт на 1,5 млрд долларов на создание отечественных мощностей по обогащению урана для оборонных целей, а также контракт на 1,6 млрд долларов на поставку высокочистого обедненного урана в течение 10 лет. Эти новые контракты обеспечивают стабильные многолетние доходы и укрепляют роль BWXT в национальной безопасности США.
Доходы от государственного сегмента выросли на 10% в третьем квартале благодаря увеличению работ в области морской энергетики, долгосрочных материалов и специальных материалов. BWXT успешно реализует проект Pele — программу микрореактора, поставка по которому запланирована на 2027 год. Коммерческое направление BWXT также показывает хорошие результаты: доходы от коммерческих операций выросли на 122% в третьем квартале, чему способствовало приобретение Kinectrics и высокий спрос на ядерные компоненты и работы по продлению срока службы на объектах в Канаде.
BWXT сотрудничает с несколькими компаниями, разрабатывающими малые модульные реакторы, такими как GE Hitachi, TerraPower и Rolls-Royce. В третьем квартале 2025 года BWXT подписала контракт на проектирование парогенераторов для интеллектуального модульного реактора Rolls-Royce, а также заключила соглашение о будущем производстве, что благоприятно сказывается на перспективах компании в ближайшие кварталы.
Как сравниваются прогнозы прибыли для SMR и BWXT?
У BWXT более стабильные перспективы роста прибыли по сравнению с NuScale Power.
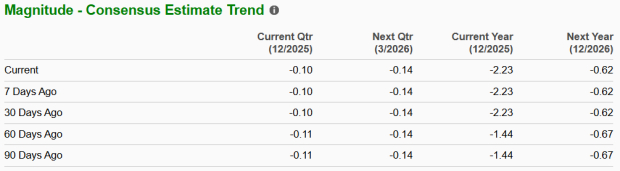
Консенсус-прогноз Zacks для чистого дохода NuScale Power в 2026 году составляет убыток в 62 цента на акцию. Текущий прогноз был улучшен по сравнению с убытком в 67 центов на акцию, ожидавшимся 60 дней назад. Прогнозы показывают значительное улучшение по сравнению с ожидаемым убытком в 2,23 доллара на акцию в 2025 году.
Источник изображения: Zacks Investment Research
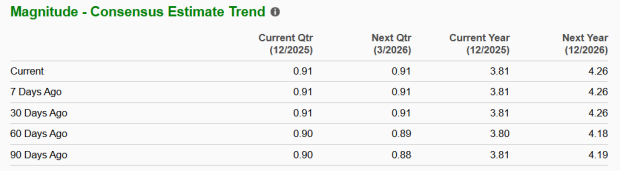
Консенсус-прогноз Zacks для прибыли BWXT в 2026 году составляет 4,26 доллара на акцию. Текущий прогноз был пересмотрен в сторону повышения по сравнению с предыдущей оценкой в 4,18 доллара, ожидавшейся в течение последних 60 дней. Прогнозы свидетельствуют о существенном улучшении по сравнению с ожидаемой прибылью в 3,81 доллара на акцию в 2025 году.
Источник изображения: Zacks Investment Research
SMR против BWXT: динамика цен и оценка
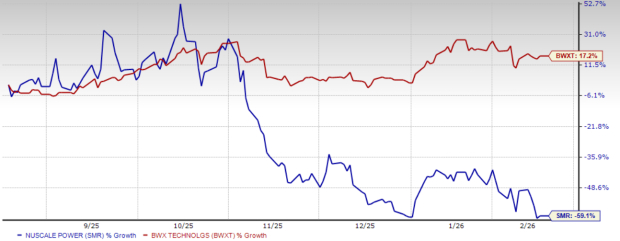
За последние шесть месяцев акции NuScale Power упали на 59,1%, а акции BWX Technologies выросли на 17,2%.
Доходность за 6 месяцев
Источник изображения: Zacks Investment Research
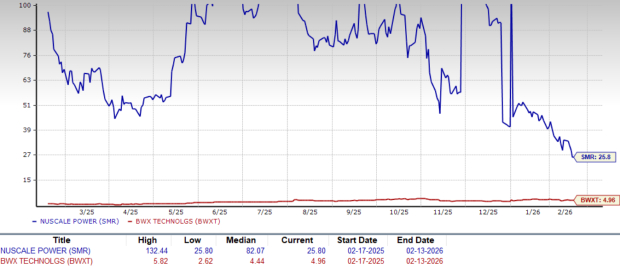
В настоящее время NuScale Power торгуется с форвардным мультипликатором выручки 25,8X, что выше, чем у BWX Technologies — 4,96X. Разумная оценка BWX Technologies делает ее более привлекательной для инвесторов, ищущих ценность и стабильность.
Форвардное соотношение P/S на 12 месяцев
Источник изображения: Zacks Investment Research
Вывод: покупать BWXT, продавать SMR прямо сейчас
И NuScale Power, и BWX Technologies готовы извлечь выгоду из бума ядерной энергетики. NuScale Power обладает важными технологическими преимуществами и объявляет о крупных долгосрочных проектах, но ее доходы остаются очень малыми, сроки реализации проектов долгие, а ключевые соглашения пока не закреплены.
BWX Technologies, похоже, имеет преимущество благодаря более высоким перспективам прибыли, устойчивым государственным контрактам и диверсифицированной ядерной деятельности. Разумная оценка BWXT также обеспечивает защиту от снижения, делая ее лучшим выбором для инвесторов, ищущих стабильность и устойчивый рост.
BWX Technologies имеет рейтинг Zacks #2 (Покупать), что делает ее явным победителем по сравнению с NuScale Power, которая в настоящее время имеет рейтинг Zacks #5 (Активно продавать).
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Отчет DAL.US раскрывает, как энергетика поглощает прибыль авиасектора! Доходы за третий квартал достигли рекордного уровня, но высокая цена на нефть уменьшает перспективы прибыли
Скорректированные расходы на топливо Delta Air Lines в третьем квартале выросли на 62% по сравнению с прошлым годом, а скорректированная операционная маржа снизилась с 11,1% до 9,4%. Таким образом, этот отчет о прибыли и перспективах демонстрирует устойчивость управления этого авиационного гиганта в условиях высоких цен на нефть, но пока не дает сигнала о повторном расширении маржи.
Morgan Stanley позитивно оценивает SpaceX: потенциал "Tera’Merica" недооценен, корпоративный искусственный интеллект и расширение вычислительных мощностей открывают возможности для роста
Morgan Stanley считает, что логика роста SpaceX сейчас выходит за рамки космических технологий и спутниковой связи и распространяется на корпоративный AI и инфраструктуру вычислительных мощностей. Восстановление передовой американской производственной отрасли также может открыть более широкие долгосрочные перспективы. Коммерциализация корпоративного AI и расширение вычислительных мощностей обеспечивают прямую поддержку роста, а производственные возможности, обозначаемые как “Tera’Merica”, предоставляют компании дополнительный долгосрочный потенциал развития.
Delta Airlines снизила прогноз прибыли из-за роста стоимости топлива, который превысил рост стоимости билетов
Delta Airlines снизила прогноз годовой прибыли почти на четверть из-за роста затрат на топливо, которые увеличились на 6 миллиардов долларов, несмотря на высокий спрос на авиаперелёты и повышение цен на билеты. Это подчёркивает проблемы авиакомпаний США: если стоимость топлива останется высокой, будут ли пассажиры готовы платить ещё больше за билеты? В этом году компании уже значительно подняли цены, и аналитики предупреждают, что дальнейший рост может ослабить желание пассажиров летать. Delta прогнозирует расходы на топливо в 2023 году примерно на 6 миллиардов долларов выше, чем в прошлом году. В третьем квартале затраты выросли на 62% и достигли 4,1 миллиарда долларов, что более чем на 500 миллионов долларов превышает июльские ожидания. Главный финансовый директор Delta Airlines Эрик Снелл заявил, что «всё дело в топливе», отмечая рост цен на сырье и авиационный керосин с лета. Теперь ожидается скорректированная годовая прибыль в диапазоне 5,10–5,60 долларов на акцию против июльского прогноза 6,50–7,50 долларов. По данным LSEG, новый медианный прогноз — 5,35 доллара против среднего ожидания аналитиков — 5,46 доллара. Компания планирует получить скорректированную прибыль до налогообложения в 2026 году — 4,5 миллиарда долларов. В третьем квартале скорректированная прибыль на акцию составила 1,72 доллара, немного меньше ожидаемых 1,76 доллара. Операционная маржа снизилась с 11,1% до 9,4%. Delta стала первой крупной американской авиакомпанией, опубликовавшей отчет за третий квартал. Её конкуренты — United Airlines, American Airlines и Southwest Airlines — отчитаются позже в этом месяце. Рост цен на билеты По данным Бюро транспортной статистики США, в первые восемь месяцев 2026 года расходы американских авиакомпаний на топливо для регулярных рейсов составили 42,9 миллиарда долларов, что почти на 13,2 миллиарда долларов больше, чем годом ранее, хотя объёмы потребления немного снизились. Сильный спрос и ограниченный рост количества мест позволили авиакомпаниям компенсировать рост затрат на топливо за счёт пассажиров. Согласно индексу потребительских цен Бюро трудовой статистики США, за пять месяцев до августа средняя цена авиабилета выросла примерно на 25% по сравнению с аналогичным периодом прошлого года. Аналитики внимательно следят за тем, смогут ли авиакомпании, включая Delta, и дальше повышать цены, не снижая спрос, поскольку стоимость топлива остаётся высокой, а планы по увеличению провозных мощностей ускоряются в четвёртом квартале. Аналитики Deutsche Bank ожидают, что в четвёртом квартале доля компенсированных расходов на топливо снизится и полностью восстановится только к началу 2027 года. Delta Airlines заявляет, что спрос остаётся сильным. По словам Снелла, предзаказ билетов на четвёртый квартал достиг почти 60%, и компания ожидает рост выручки примерно на 20% по сравнению с прошлым годом. По прогнозу LSEG, скорректированная прибыль на акцию в четвёртом квартале составит 1,15–1,65 доллара, медианное значение — 1,40 доллара, что примерно соответствует ожиданиям аналитиков — 1,39 доллара. Преимущество работы в нефтепереработке Delta Airlines имеет преимущество перед другими крупными американскими авиакомпаниями: в её собственности находится нефтеперерабатывающий завод в пригороде Филадельфии, который, как ожидает Снелл, принесёт прибыль 700 миллионов долларов в этом году. «Наш завод даёт нам частичное хеджирование топливных цен — такого преимущества нет ни у одной другой авиакомпании», — отметил он. Monroe Energy Refinery был приобретён в 2012 году и перерабатывает нефть в авиационный керосин и другие продукты. Хотя Delta всё равно платит рыночную цену за топливо своему авиационному подразделению, прибыль от переработки остаётся внутри компании. Если разница между ценой сырой нефти и готового топлива увеличивается, это помогает снизить издержки на закупку топлива у внешних поставщиков. Однако такой эффект зависит от маржи переработки, и при её снижении завод может приносить убытки. Тем не менее, нефтеперерабатывающий завод способен лишь частично компенсировать снижение прибыли из-за роста цен на топливо. Даже если ожидается прибыль в 40 центов на галлон, Delta прогнозирует повышение стоимости топлива с 3,61 доллара за галлон в третьем квартале до 4,25 доллара в четвёртом квартале. Снелл отметил, что топливные затраты останутся высокими в ближайшее время. «В конечном итоге цены снизятся, но когда это произойдёт — неизвестно», — сказал он.
Цены на крипто
Далее


