
Финансовые результаты USANA (NYSE:USNA) за 4 квартал 2025 года: доход соответствует ожиданиям

Компания по производству товаров для здоровья и хорошего самочувствия USANA Health Sciences (NYSE:USNA)
Основные моменты отчета USANA (USNA) за 4 квартал 2025 года:
- Выручка: $226,2 млн против оценки аналитиков $226 млн (рост 5,9% в годовом выражении, соответствует ожиданиям)
- Скорректированная прибыль на акцию (EPS): $0,60 против оценки аналитиков $0,41 (превышение на 46,3%)
- Скорректированный показатель EBITDA: $28,47 млн против оценки аналитиков $25,31 млн (маржа 12,6%, превышение на 12,5%)
- Прогноз скорректированной EPS на следующий финансовый год 2026 составляет $2,12 (среднее значение), что на 15,2% выше оценки аналитиков
- Прогноз EBITDA на следующий финансовый год 2026 составляет $105,3 млн (среднее значение), что соответствует ожиданиям аналитиков
- Операционная маржа: 1,7%, снижение по сравнению с 3,8% за тот же квартал прошлого года
- Рыночная капитализация: $382,1 млн
«USANA показала чистые продажи за четвертый квартал в соответствии с предварительными результатами, объявленными 12 января 2026 года», — сказал Кевин Гест, председатель совета директоров и главный исполнительный директор.
Обзор компании
Выйдя на рынок с моделью прямых продаж, а не через традиционных ритейлеров, USANA Health Sciences (NYSE:USNA) производит и реализует продукты для питания, личной гигиены и ухода за кожей.
Рост выручки
Анализ долгосрочных показателей компании может дать представление о ее качестве. Любой бизнес может добиться краткосрочного успеха, но лучшие компании растут на протяжении многих лет.
С выручкой в $925,3 млн за последние 12 месяцев USANA является небольшой компанией в секторе товаров массового спроса, что иногда влечет за собой недостатки по сравнению с более крупными конкурентами, пользующимися эффектом масштаба и преимуществами при переговорах с ритейлерами.
Как видно ниже, спрос на продукцию USANA был слабым за последние три года. Продажи снижались на 2,5% ежегодно, что является плохой отправной точкой для нашего анализа.
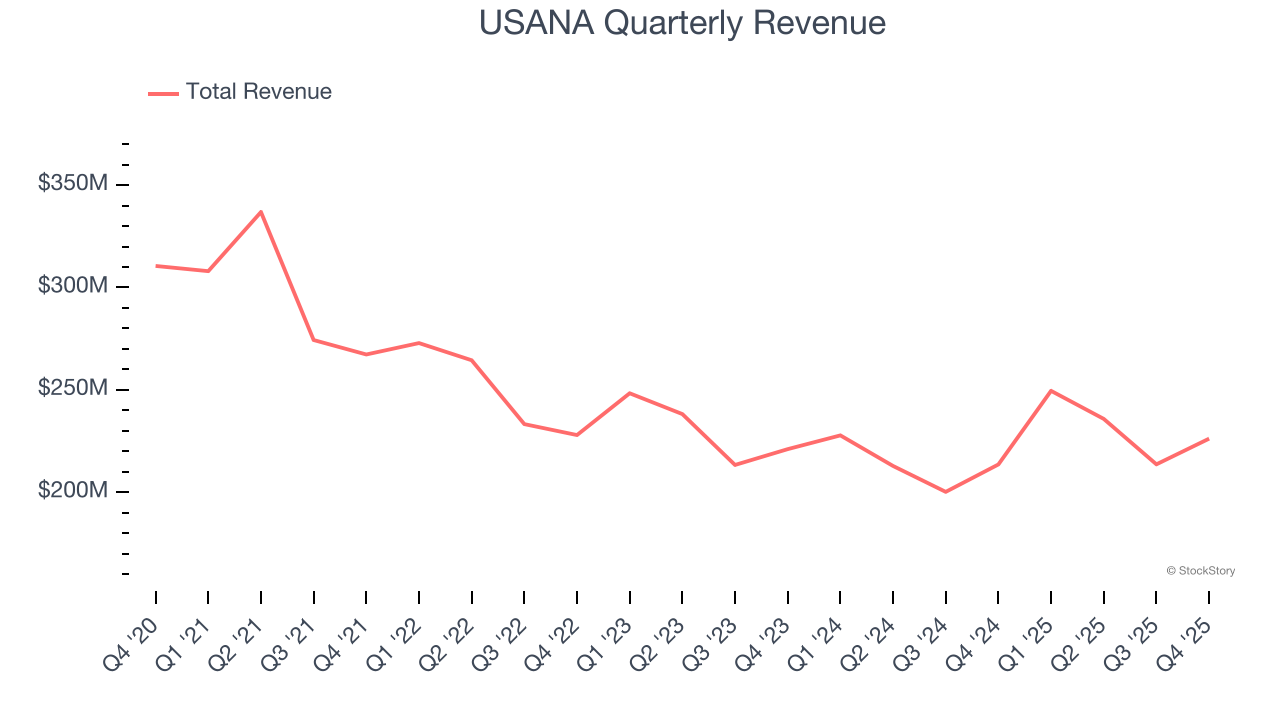
В этом квартале USANA увеличила выручку на 5,9% в годовом выражении, а показатель $226,2 млн соответствовал ожиданиям Уолл-стрит.
Смотрящие вперед аналитики ожидают роста выручки на 3,3% в течение следующих 12 месяцев. Хотя этот прогноз предполагает, что новые продукты будут способствовать улучшению динамики выручки, он все же ниже среднего показателя по сектору.
Программное обеспечение захватывает мир, и практически не осталось отраслей, которых бы оно не коснулось. Это приводит к росту спроса на инструменты, помогающие разработчикам ПО выполнять свою работу — будь то мониторинг критически важной облачной инфраструктуры, интеграция аудио- и видеофункций или обеспечение бесперебойной потоковой передачи контента.
Денежные средства — важнее всего
Хотя прибыль безусловно важна для оценки деятельности компании, мы считаем, что главную роль играют денежные потоки, поскольку бухгалтерскую прибыль нельзя использовать для оплаты счетов.
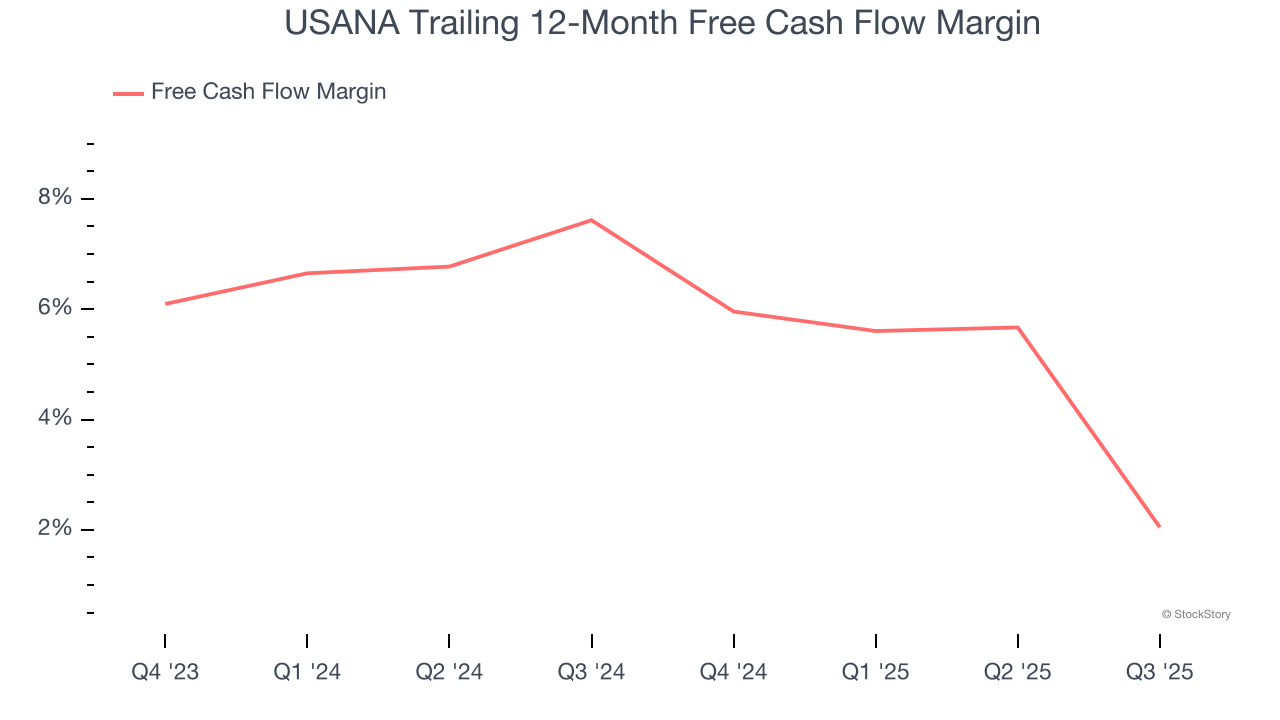
За последние два года USANA демонстрировала посредственные показатели по денежным потокам, что ограничивало возможности компании по возврату капитала акционерам. Средняя маржа свободного денежного потока составила 4,2%, что является слабым результатом для бизнеса в сфере товаров массового спроса.
Основные выводы из результатов USANA за 4 квартал
Было приятно увидеть, что USANA превзошла ожидания аналитиков по прибыли на акцию в этом квартале. Также радует, что показатель EBITDA значительно превысил оценки Уолл-стрит. В целом, мы считаем, что это был неплохой квартал, с ключевыми метриками выше ожиданий. Акции остались без изменений на уровне $20,65 сразу после публикации отчета.
Действительно, USANA показала очень сильные квартальные результаты, но является ли эта акция хорошей инвестицией сейчас? При принятии решения стоит учитывать общую картину: оценку компании, ее бизнес-качества, а также последние финансовые показатели.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Morgan Stanley: К 2029 году современные китайские технологии упаковки достигнут ста миллиардов, производители оборудования предпочтительнее компаний по тестированию и упаковке, первоочередная рекомендация — ACM Research (ACMR.US)
Morgan Stanley выпустила аналитический отчет, в котором говорится, что передовые упаковочные технологии в Китае по-прежнему остаются долгосрочным направлением роста, обусловленным развитием AI, однако между ростом масштабов отрасли и увеличением прибыли предприятий по упаковке и тестированию существует различие.

«Ренессанс CPU» уже происходит! Arm (ARM.US) более уверена в достижении прогноза в 2 миллиарда долларов, искусственные интеллект-агенты вызывают огромный спрос на CPU
Генеральный директор Arm Holdings заявил в среду, что он все больше уверен в том, что эта компания по проектированию чипов сможет обеспечить достаточные поставки для удовлетворения клиентского спроса на сумму 2 миллиарда долларов или даже больше.

Процентные ставки повышены! Федеральная резервная система может возобновить цикл ужесточения монетарной политики, и глобальные рынки рискуют столкнуться с цепными потрясениями
ФРС ужесточает денежно-кредитную политику, и ее последствия, скорее всего, будут значительно выходить за пределы территории США.

Цены на крипто
Далее


