
Быки Ether нацелены на $2,5K на фоне запуска стейкинг-ETF и роста рыночной капитализации RWA

Ключевые выводы:
Институциональные настроения смещаются в сторону ETH, так как ведущие фонды перераспределяют капитал из Bitcoin в Ether ETF.
ETH ETF от BlackRock сочетает безопасный стейкинг с низкой комиссией 0,25%, что становится значительным достижением для массового доступа к криптовалютам.
Доминирование в секторе токенизированных реальных активов на 20 миллиардов долларов доказывает, что крупный капитал ставит безопасность сети выше низких комиссий за транзакции.
Ether (ETH) с 31 января не может вернуться к уровню в $2,500, что заставляет трейдеров задуматься, что может стать катализатором устойчивого бычьего импульса. Инвесторы ожидают явных признаков смены настроений в позитивную сторону; между тем, три различных события могут сигнализировать о завершении медвежьего цикла, достигшего дна на уровне $1,744 6 февраля.
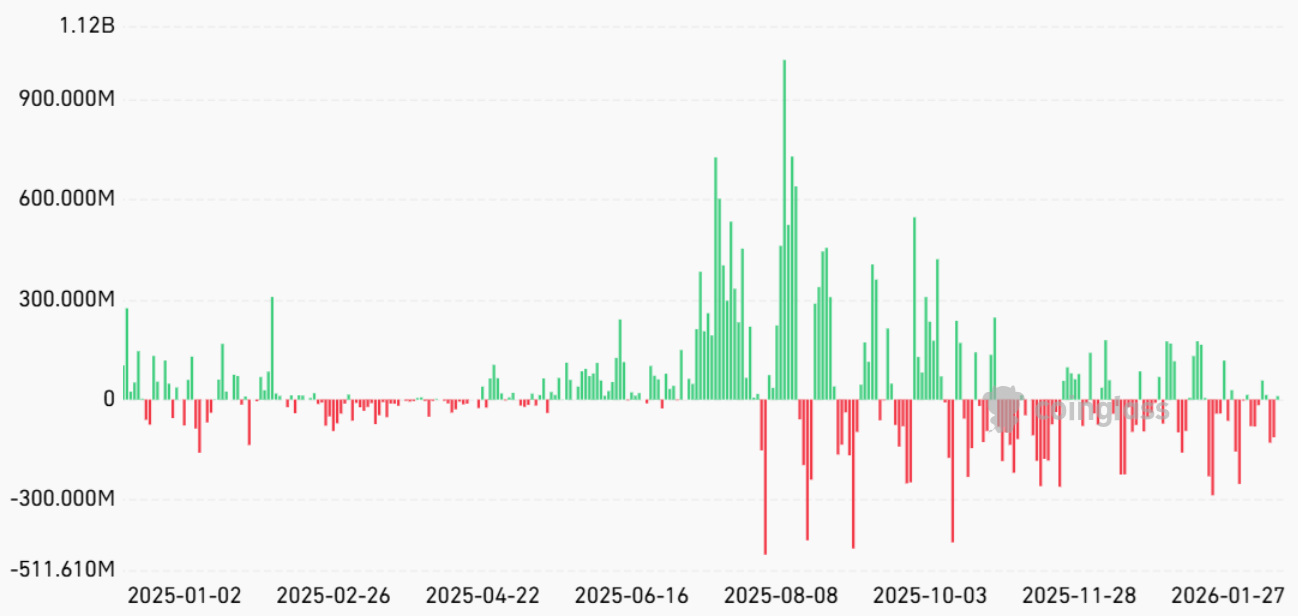 Дневные чистые потоки средств в спотовые Ether ETF, USD. Источник: CoinGlass
На первый взгляд чистый отток в $327 млн из спотовых ETF на Ether в феврале вызывает определённую обеспокоенность. Явное отсутствие спроса со стороны институциональных инвесторов, пока ETH торгуется на 60% ниже своего исторического максимума, может восприниматься как отсутствие уверенности в поддержке на уровне $1,800. Однако эти оттоки составляют менее 3% от общего объёма активов под управлением Ether ETF.
Недавние рубежи Ether ETF могут поддержать цену ETH
Хотя инвесторы сейчас почти полностью сосредоточены на краткосрочных потоках, масштаб последних событий вокруг Ether ETF в конечном итоге положительно скажется на цене ETH. На медвежьем рынке положительные новости часто игнорируются или преуменьшаются, но стратегические шаги крупнейших мировых управляющих активами могут быстро изменить восприятие риска инвесторами.
Последние документы, поданные в Комиссию по ценным бумагам и биржам США, показали в понедельник, что эндаумент-фонд Гарварда сформировал позицию на $87 млн в iShares Ethereum Trust от BlackRock в последнем квартале 2025 года. Примечательно, что этот вотум доверия был выражен на фоне сокращения доли в iShares Bitcoin Trust до $266 млн с $443 млн в сентябре 2025 года.
 Последние заметные изменения в портфеле ETF iShares Ethereum Trust. Источник: Marketbeat
Параллельно BlackRock во вторник внесла изменения в заявку на запуск Staked Ethereum ETF, добавив удержание 18% от общего вознаграждения за стейкинг в качестве сервисной комиссии. Хотя некоторые участники рынка раскритиковали высокую комиссию, эмитент ETF обязан компенсировать услуги посредников, таких как Coinbase, за стейкинг. Кроме того, относительно низкое соотношение расходов — 0,25% — остаётся чистым плюсом для индустрии.
Последним подтверждением растущего институционального интереса служит токенизация реальных активов (RWA), сегмент, который превысил $20 млрд в активах. Ethereum является абсолютным лидером, предоставляя площадку для предложений от BlackRock, JPMorgan, Fidelity и Franklin Templeton. Это пересечение блокчейн-приложений и традиционных финансов может спровоцировать устойчивый спрос на ETH.
 Совокупная ончейн-капитализация RWA, USD. Источник: DefiLlama
Почти половина из $13 млрд депозитов RWA в Ethereum приходится на токенизированное золото, однако инвестиции в казначейские облигации США, бонды и фонды денежного рынка выросли до впечатляющих $5,2 млрд. Для сравнения, совокупные листинги RWA на BNB Chain и Solana составляют $4,2 млрд — это яркий индикатор того, что институциональные инвесторы меньше заботятся о комиссиях и больше — о безопасности.
Связано:
Даже если сейчас эмитенты RWA сосредоточены на закрытых системах с использованием эксклюзивных DeFi-пулов или собственных сетей второго уровня, посредники в конечном итоге найдут способы интеграции с более широкой экосистемой Ethereum. Последние сигналы венчурной криптовалютной фирмы Dragonfly Capital говорят о высоком спросе на токенизированные акции и предложения частного кредитования.
Вместо поддержки блокчейнов первого уровня и приложений, ориентированных на потребителей, инвесторы направляют капитал в инфраструктуру RWA, институциональное хранение и торговые платформы — это явный признак зрелости рынка. Хотя предсказать, сколько времени займут эти изменения, сложно, данные события ясно показывают, что возврат к $2,500 в ближайшее время вполне возможен.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Delta Airlines снизила прогноз прибыли из-за роста стоимости топлива, который превысил рост стоимости билетов
Delta Airlines снизила прогноз годовой прибыли почти на четверть из-за роста затрат на топливо, которые увеличились на 6 миллиардов долларов, несмотря на высокий спрос на авиаперелёты и повышение цен на билеты. Это подчёркивает проблемы авиакомпаний США: если стоимость топлива останется высокой, будут ли пассажиры готовы платить ещё больше за билеты? В этом году компании уже значительно подняли цены, и аналитики предупреждают, что дальнейший рост может ослабить желание пассажиров летать. Delta прогнозирует расходы на топливо в 2023 году примерно на 6 миллиардов долларов выше, чем в прошлом году. В третьем квартале затраты выросли на 62% и достигли 4,1 миллиарда долларов, что более чем на 500 миллионов долларов превышает июльские ожидания. Главный финансовый директор Delta Airlines Эрик Снелл заявил, что «всё дело в топливе», отмечая рост цен на сырье и авиационный керосин с лета. Теперь ожидается скорректированная годовая прибыль в диапазоне 5,10–5,60 долларов на акцию против июльского прогноза 6,50–7,50 долларов. По данным LSEG, новый медианный прогноз — 5,35 доллара против среднего ожидания аналитиков — 5,46 доллара. Компания планирует получить скорректированную прибыль до налогообложения в 2026 году — 4,5 миллиарда долларов. В третьем квартале скорректированная прибыль на акцию составила 1,72 доллара, немного меньше ожидаемых 1,76 доллара. Операционная маржа снизилась с 11,1% до 9,4%. Delta стала первой крупной американской авиакомпанией, опубликовавшей отчет за третий квартал. Её конкуренты — United Airlines, American Airlines и Southwest Airlines — отчитаются позже в этом месяце. Рост цен на билеты По данным Бюро транспортной статистики США, в первые восемь месяцев 2026 года расходы американских авиакомпаний на топливо для регулярных рейсов составили 42,9 миллиарда долларов, что почти на 13,2 миллиарда долларов больше, чем годом ранее, хотя объёмы потребления немного снизились. Сильный спрос и ограниченный рост количества мест позволили авиакомпаниям компенсировать рост затрат на топливо за счёт пассажиров. Согласно индексу потребительских цен Бюро трудовой статистики США, за пять месяцев до августа средняя цена авиабилета выросла примерно на 25% по сравнению с аналогичным периодом прошлого года. Аналитики внимательно следят за тем, смогут ли авиакомпании, включая Delta, и дальше повышать цены, не снижая спрос, поскольку стоимость топлива остаётся высокой, а планы по увеличению провозных мощностей ускоряются в четвёртом квартале. Аналитики Deutsche Bank ожидают, что в четвёртом квартале доля компенсированных расходов на топливо снизится и полностью восстановится только к началу 2027 года. Delta Airlines заявляет, что спрос остаётся сильным. По словам Снелла, предзаказ билетов на четвёртый квартал достиг почти 60%, и компания ожидает рост выручки примерно на 20% по сравнению с прошлым годом. По прогнозу LSEG, скорректированная прибыль на акцию в четвёртом квартале составит 1,15–1,65 доллара, медианное значение — 1,40 доллара, что примерно соответствует ожиданиям аналитиков — 1,39 доллара. Преимущество работы в нефтепереработке Delta Airlines имеет преимущество перед другими крупными американскими авиакомпаниями: в её собственности находится нефтеперерабатывающий завод в пригороде Филадельфии, который, как ожидает Снелл, принесёт прибыль 700 миллионов долларов в этом году. «Наш завод даёт нам частичное хеджирование топливных цен — такого преимущества нет ни у одной другой авиакомпании», — отметил он. Monroe Energy Refinery был приобретён в 2012 году и перерабатывает нефть в авиационный керосин и другие продукты. Хотя Delta всё равно платит рыночную цену за топливо своему авиационному подразделению, прибыль от переработки остаётся внутри компании. Если разница между ценой сырой нефти и готового топлива увеличивается, это помогает снизить издержки на закупку топлива у внешних поставщиков. Однако такой эффект зависит от маржи переработки, и при её снижении завод может приносить убытки. Тем не менее, нефтеперерабатывающий завод способен лишь частично компенсировать снижение прибыли из-за роста цен на топливо. Даже если ожидается прибыль в 40 центов на галлон, Delta прогнозирует повышение стоимости топлива с 3,61 доллара за галлон в третьем квартале до 4,25 доллара в четвёртом квартале. Снелл отметил, что топливные затраты останутся высокими в ближайшее время. «В конечном итоге цены снизятся, но когда это произойдёт — неизвестно», — сказал он.
«Конец эпохи SaaS» оказался мифом? Autodesk (ADSK.US) и Intuit (INTU.US) демонстрируют рост вопреки тенденциям, Уолл-стрит переоценивает нарратив «ИИ поглощает софт».
На этой неделе Autodesk и Intuit, несмотря на общее давление в технологическом секторе, демонстрируют самые сильные недельные росты за последние несколько месяцев. Это свидетельствует о том, что рынок вновь оптимистично оценивает перспективы роста отрасли SaaS (программное обеспечение как услуга).
Starlink нацелился на рынок мобильной связи США, SpaceX (SPCX.US) открывает новые возможности для роста: Уолл-Стрит концентрируется на преобразовании структуры телекоммуникационной отрасли
Учитывая существующую спутниковую емкость, SpaceX усиливает свои возможности для перехода от "временного экстренного подключения" к "ежедневному использованию мобильных услуг". Спутниковая сеть обеспечивает широкое покрытие и дополняет наземные слепые зоны, а низкочастотные наземные сети улучшают связь внутри зданий и в условиях сложных препятствий, создавая взаимодополняющую систему.

Цены на крипто
Далее


