
Прогноз финансового отчёта Nvidia за 4 квартал 2026 финансового года: смогут ли сверхкрупные клиенты с инвестициями в AI в 600 миллиардов долларов обеспечить новый рост показателей?
1. Краткий обзор инвестиционных моментов
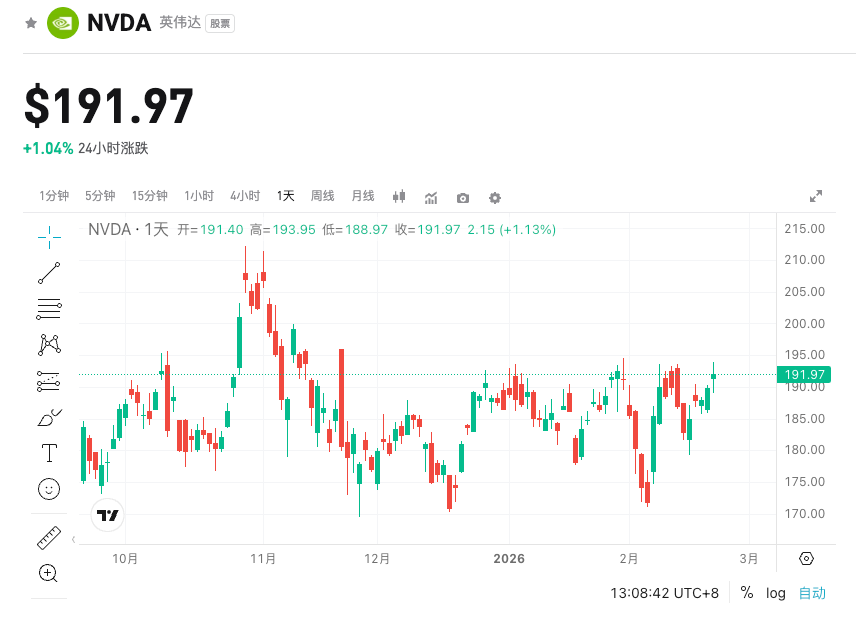
NVIDIA (NVDA.US) опубликует отчет за четвертый квартал 2026 финансового года 25 февраля (среда), после закрытия американского фондового рынка. Консенсус-прогноз Уолл-стрит по выручке составляет около 65,7 млрд долларов (+67,0% г/г), скорректированная прибыль на акцию 1,52 доллара. Несмотря на то, что в третьем квартале уже была достигнута выручка 57,01 млрд долларов (+62% г/г), EPS 1,30 доллара, цена акций с августа 2025 года в основном находится в боковом тренде. Рынок ожидает, что руководство подтвердит капитальные расходы сверхкрупных компаний на AI в 2026 году, превышающие 600 млрд долларов, а также обновит прогноз по выручке за первый квартал 2027 финансового года до диапазона 71-72 млрд долларов. Это станет ключевым катализатором, который определит, сможет ли цена акций выйти из консолидации и начать новый рост.
2. Четыре ключевых фокуса
Фокус 1: Масштаб выручки и ускорение дата-центров
Бизнес дата-центров остается основным двигателем роста, и темпы поставок платформы Blackwell напрямую определяют потолок результатов за четвертый квартал. Рынок ожидает, что выручка дата-центров в четвертом квартале приблизится к 60 млрд долларов, а если фактический вклад превысит ожидания (некоторые институты прогнозируют вклад Blackwell за квартал в 9 млрд долларов), это подтвердит, что строительство инфраструктуры AI все еще находится на стадии расширения, а не насыщения. Ключевой показатель: общая выручка 65,7 млрд долларов (+67,0% г/г), что выше медианного ориентира компании в 65 млрд долларов за третий квартал. Возможные результаты и влияние: превышение прогноза на более чем 1 млрд долларов может вызвать мгновенный рост акций на 5-8%; если результат лишь соответствует прогнозу, возможна коррекция по принципу "позитив уже учтен".
Фокус 2: Стабильность валовой маржи
Валовая маржа является ключевым сигналом качества прибыли, в третьем квартале она достигла 73,6%. Рынок ожидает, что в четвертом квартале она сохранится на уровне 73%-75%, а контроль затрат Blackwell станет ключевым фактором. Ключевой показатель: non-GAAP валовая маржа 74,0%-75,0%. Возможные результаты и влияние: если маржа стабильна или немного растет, это укрепит долгосрочную ценовую власть; если из-за роста издержек при наращивании мощностей маржа снизится ниже 73%, рынок усомнится в устойчивости прибыли, и акции окажутся под давлением.
Фокус 3: Сила прогноза на Q1 FY2027
Прогнозы важнее текущих результатов, сейчас рынок ориентируется на 71-72 млрд долларов. Если руководство решительно повысит прогноз и вновь подтвердит "спрос стабильно превышает предложение", это снимет опасения по поводу AI-пузыря. Ключевой показатель: диапазон и формулировка прогноза по выручке за первый квартал (оптимистичный/осторожный). Возможные результаты и влияние: повышение прогноза выше 73 млрд долларов может дать импульс для роста акций выше 200 долларов; если прогноз соответствует ожиданиям или чуть ниже, возможна коррекция на 5-10%.
Фокус 4: Подтверждение капитальных расходов сверхкрупных клиентов
Microsoft, Amazon, Google, Meta, Oracle — у этих пяти гигантов в 2026 году совокупные капитальные расходы ожидаются на уровне более 600 млрд долларов, причем основная часть пойдет на AI-инфраструктуру. Если на звонке руководство четко подтвердит сильный спрос, это станет мощной поддержкой для роста на весь год. Ключевой показатель: качественное описание тенденций спроса клиентов на 2026-2027 годы. Возможные результаты и влияние: позитивное подтверждение поднимет всю AI-цепочку; любые сигналы "нормализации" могут привести к коррекции по всему сектору.
3. Риски и возможности идут рука об руку
Катализаторы роста:
- Фактический объем поставок Blackwell значительно превышает прогноз, что подтверждает ослабление узких мест по мощностям;
- Руководство дает прогноз по Q1 выше 73 млрд долларов и подчеркивает видимость на весь 2026 год;
- На звонке вновь подтверждается долгосрочная целевая маржа 75%, что укрепляет уверенность в ценовой власти.
Риски снижения:
- Прогноз лишь соответствует медианному значению в 71-72 млрд долларов, формулировки осторожные;
- Внезапное снижение валовой маржи или упоминание давления со стороны конкурентов с кастомными чипами;
- Любые намеки на краткосрочное замедление спроса могут спровоцировать фиксацию прибыли по принципу "продай факт".
4. Рекомендации по торговой стратегии
Бычий сценарий: если выручка за четвертый квартал превысит 66 млрд долларов, EPS превысит 1,55 доллара, а прогноз по Q1 будет повышен + подтвержден устойчивый AI-спрос, цена акций может быстро выйти из бокового диапазона с целью выше 200 долларов.
Медвежий риск: если результаты лишь соответствуют ожиданиям или прогнозы ослаблены, при текущей высокой оценке возможна коррекция по принципу "позитив уже учтен"; поддержка — 180-185 долларов.
Ключевые данные (необходимо отслеживать):
- Выручка за Q4 (прогноз 65,7 млрд долларов)
- Скорректированный EPS (прогноз 1,52 доллара)
- Прогноз по выручке за Q1 FY2027 (прогноз 71-72 млрд долларов)
- Non-GAAP валовая маржа (прогноз 73%-75%)
Рекомендации по действиям:
- Перед отчетом можно осторожно занять позицию или держать NVDAUSDT (максимальное кредитное плечо 100x) в расчете на превышение ожиданий;
- Если прогноз сильный, покупать после отчета/на открытии следующего дня, установить стоп-лосс 5%;
- Если прогноз соответствует ожиданиям или слабый, рассмотреть частичную фиксацию прибыли на максимумах или открыть короткую позицию по фьючерсу для хеджирования. Все стратегии должны гибко корректироваться с учетом текущих объемов и волатильности, строго контролируя риски по позиции.
Отказ от ответственности: вышеизложенное предназначено только для справки и не является инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Уолл-стрит устанавливает цену на промежуточные выборы: коэффициент Демократической партии вырос на 20%, но рынок оказался в "слепой зоне"
Построенный JPMorgan "демократический фактор" с августа вырос примерно на 20%, тогда как S&P 500 за тот же период поднялся лишь на 2,6%. По данным аналитических платформ, вероятность того, что демократы займут оба дома Конгресса, выросла с 23% в августе до 64%. Исторические данные Goldman Sachs показывают, что эта вероятность в среднем снижается примерно на 5 процентных пунктов к дню голосования. Мнения крупных участников рынка разделились: JPMorgan рекомендует покупать на снижении, а Bank of America предупреждает, что победа демократов в обеих палатах может привести к падению рынка акций более чем на 10%.

Apple заявила, что спрос на iPhone Duo "необычный": предзаказы закончились за несколько минут, поставки перенесены на январь следующего года.
Предзаказ на первый складной смартфон Apple iPhone Duo был открыт, и всего через несколько минут сроки доставки были перенесены на конец января следующего года, что затронуло все цвета и конфигурации хранения. Аналитики Bloomberg Intelligence повысили прогноз продаж, полагая, что реализация может превысить 14 миллионов устройств и достичь цели в 28 миллиардов долларов. В пятницу акции Apple незначительно выросли на 0,43%.

Кредитная паника ударила по AI-трейдингу: доходность облигаций CoreWeave остается высокой, Nasdaq показывает крупнейшее недельное снижение с конца июня
Рынок продолжает испытывать растущие опасения по поводу долговых рисков компаний, работающих в области AI-инфраструктуры: доходность некоторых облигаций CoreWeave в четверг достигла 15%, а в пятницу осталась на высоком уровне. Акции CoreWeave в пятницу снова упали на 12%, а индекс Nasdaq Composite за неделю снизился примерно на 4,5%. Аналитики отмечают, что по мере роста стоимости капитала до невыносимого уровня, компании будут вынуждены сокращать инвестиции в основные средства.
Цены на крипто
Далее


