
Основные моменты финансового отчета Netflix за первый квартал 2026 года: выручка выросла на 16% и превысила ожидания, прибыль на акцию увеличилась на 86%, однако прогноз на второй квартал слабый, акции упали почти на 10% после закрытия торгов.
 Bitget2026/04/17 01:11
Ключевые идеи
Netflix (NFLX) за первый квартал 2026 года показал результаты, превысившие ожидания рынка: выручка и операционная прибыль оказались немного выше прогнозов, а прибыль на акцию значительно их превысила (благодаря разовым доходам). Тем не менее, прогноз на второй квартал оказался ниже ожиданий, и годовой целевой показатель операционной маржи не был пересмотрен в сторону повышения, что привело к падению акций на постмаркетинге примерно на 10%. Рост выручки от подписок выше плана, продолжающаяся экспансия рекламного бизнеса и двузначный рост выручки во всех регионах стали основными драйверами. Однако давление на издержки, связанные с амортизацией контента, а также скорый уход председателя совета директоров Reed Hastings вызвали у инвесторов опасения по поводу устойчивости роста.
Bitget теперь поддерживает NFLXUSDT с плечом 20X : сделки на повышение и понижение, больший доход!
Детальный разбор
- Общие показатели выручки и прибыли
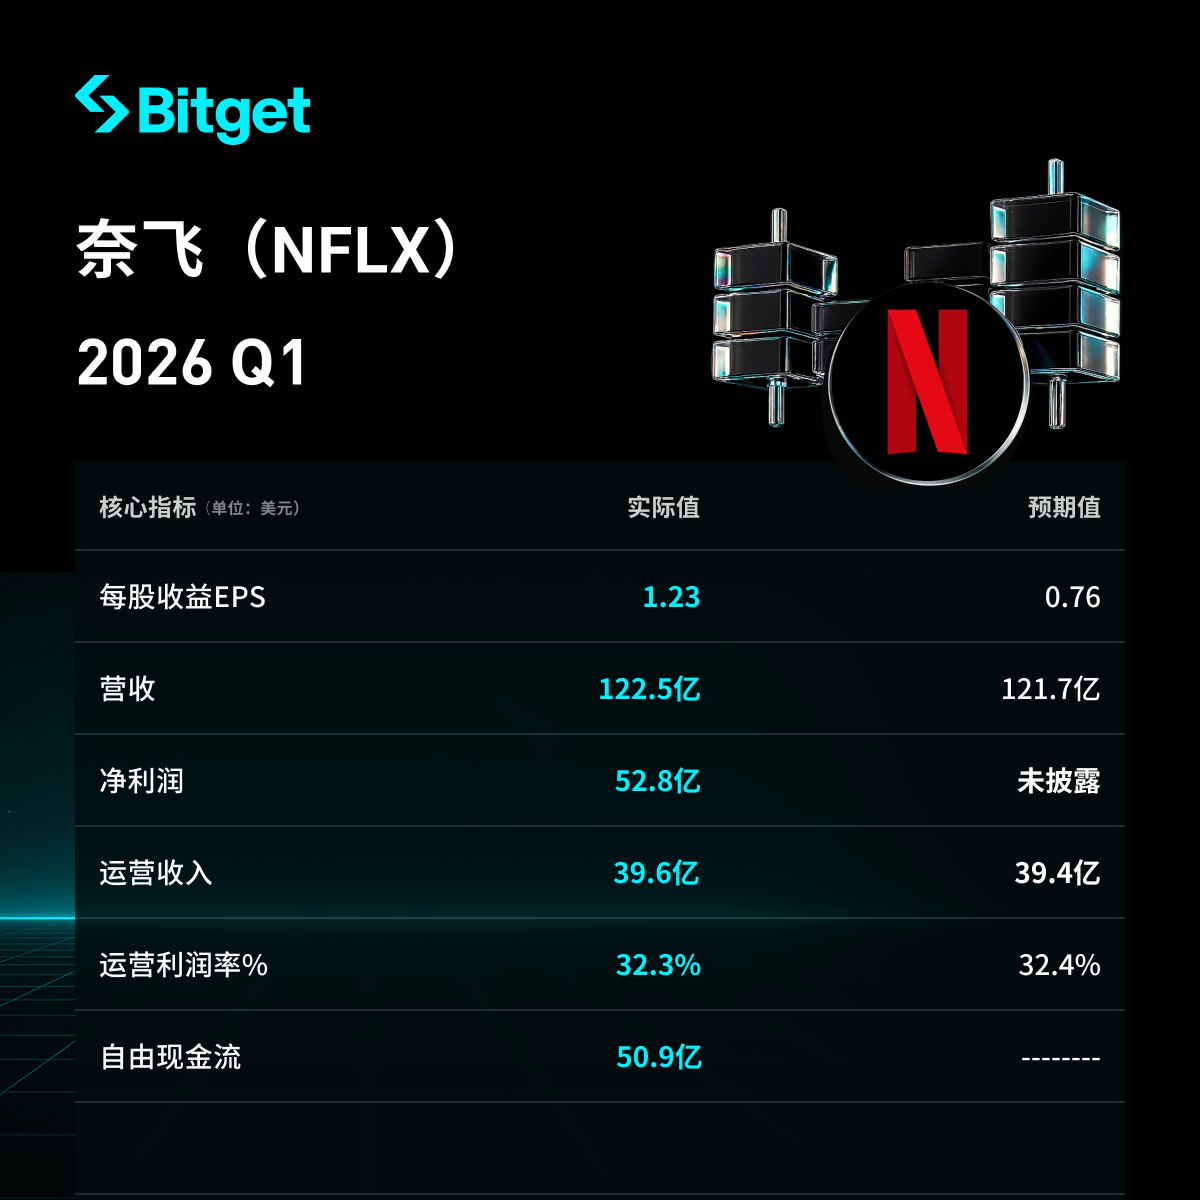
- Выручка: 12,25 млрд долларов, рост на 16% в годовом выражении (против 17,6% в Q4 2025), превысила прогноз аналитиков в 12,17 млрд долларов.
- Прибыль на акцию (EPS): 1,23 доллара, рост на 86% по сравнению с прошлым годом, что значительно выше прогноза (0,76 доллара, превышение на 61,8%).
- Чистая прибыль: 5,28 млрд долларов, рост на 81,7%; в том числе разовый доход в 285 млн долларов (включая 280 млн долларов неустойки за отказ от сделки с Warner Bros.).
- Операционная прибыль: 3,96 млрд долларов, рост на 18%, немного выше прогноза (3,94 млрд долларов).
- Операционная маржа: 32,3% (незначительный рост с 31,7% год к году, но чуть ниже ожидаемых 32,4%).
- Свободный денежный поток (FCF): 5,09 млрд долларов; операционный денежный поток: 5,29 млрд долларов.
- Другое: в первом квартале выкуплено 13,5 млн акций компании на сумму 1,3 млрд долларов; на конец квартала денежные средства и эквиваленты — 12,3 млрд долларов, общий долг — 14,4 млрд долларов, чистый долг — 2,1 млрд долларов.
- Показатели бизнеса по подписке и рекламы
- Доход от подписок: превышен план компании благодаря росту количества подписчиков, повышению цен (стандартный план без рекламы увеличен на 2 доллара до 20 долларов в месяц) и продвижению рекламного тарифа.
- Рекламный бизнес: как "вторая кривая роста" — количество рекламодателей выросло на 70% в годовом выражении, превысив 4000; в странах с запущенным рекламным тарифом более 60% новых пользователей выбирают этот вариант. Компания сохраняет годовой прогноз рекламных доходов на 2026 год — 3 млрд долларов (рост в 2 раза относительно 2025 года).
- Драйверы роста: увеличение подписчиков, корректировка цен и развитие рекламного тарифа; планы развернуть инструменты измерения и атрибуции на основе собственных данных, а также расширить спектр форматов рекламы и прямых трансляций.
- Показатели других бизнес-департаментов (подробно по регионам)
- UCAN (США + Канада): 5,245 млрд долларов, рост на 14% год к году.
- EMEA (Европа, Ближний Восток, Африка): 3,998 млрд долларов, рост на 17% (12% при постоянном курсе валют).
- LATAM (Латинская Америка): 1,497 млрд долларов, +19% (18% при постоянном курсе валют).
- APAC (Азиатско-Тихоокеанский регион): 1,509 млрд долларов, рост на 20% (19% при постоянном курсе валют); особенно выделяется Япония (рекорд по количеству регистраций за день на фоне события WBC). Во всех регионах — двузначный рост, наибольшие темпы в APAC.
- Капитальные затраты и стратегия возврата акционерам
- В первом квартале выкуплено акций на 1,3 млрд долларов, из оставшихся разрешённых к выкупу — 6,8 млрд долларов.
- Основные направления инвестиций: расширение рекламного сектора (новые инструменты, форматы рекламы), прямые трансляции (например, успех WBC в Японии), диверсификация контента и улучшение пользовательского опыта.
- Будущее давление на издержки: во втором квартале темпы роста расходов на амортизацию контента будут максимальными, во второй половине года замедлятся до среднего/высокого однозначного значения.
- Прогноз на второй квартал 2026 года
- Выручка: 12,57 млрд долларов, рост на 13,5%, ниже прогноза аналитиков — 12,64 млрд долларов.
- EPS: 0,78 доллара, ниже прогноза 0,84 доллара.
- Операционная маржа: 32,6% (снижение по сравнению с 34,1% во втором квартале 2025) — в основном из-за максимального давления на издержки по амортизации контента.
- Годовые прогнозы: целевая операционная маржа — 31,5% (без повышения, немного ниже ожиданий аналитиков — 32%), рекламная выручка — 3 млрд долларов, свободный денежный поток повышается на 13,6% до 12,5 млрд долларов.
- Рыночный фон и опасения инвесторов
- Ключевой конфликт: сильные итоги первого квартала (выручка/EPS превзошли ожидания, стабильный рост по регионам, ускорение проникновения рекламы), но сдержанный прогноз (доход и EPS во втором квартале ниже ожидаемого, без повышения маржи), разовые доходы ставят под вопрос устойчивость EPS.
- Рыночные вызовы: усиливающаяся конкуренция приводит к росту и оттоку пользователей, контроль расходов на контент, устойчивость роста после повышения цен.
- Реакция инвесторов: после публикации отчёта акции упали на 10% (затем снижение сократилось до ~9%). Основные опасения — слабый прогноз, уход Reed Hastings (29-летнего соучредителя), возможная неопределённость в стратегии и риски от "деоснователя". Несмотря на повышение свободного денежного потока и сохранившийся оптимизм по рекламному направлению, рынок больше интересует будущая динамика, чем история компании.
Сейчас проходит ограниченная акция по торговле контрактами на американские акции — "Нулевая комиссия каждую неделю, 4-й этап".
Кликните по ссылке и участвуйте прямо сейчас!
- Торговля американскими контрактами навсегда с 0 комиссией — еженедельные розыгрыши!
- Участвуя, вы получаете шанс выиграть бесплатные акции популярных американских компаний, таких как TSLA, NVDA и других!
Отказ от ответственности Данный материал предоставлен исключительно для ознакомления и не является инвестиционной рекомендацией.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Обновление 4: Delta Air Lines предупреждает, что по мере роста цен на топливо прибыль снижается, и мощность авиаперевозок будет еще больше сокращаться
Авиакомпания Delta Airlines снизила прогноз годовой прибыли из-за ожидаемого роста затрат на топливо до 6 миллиардов долларов. Генеральный директор заявил, что в этом году цены на билеты выросли примерно на 20%, а сопротивление пассажиров остается ограниченным. Аналитики предупреждают, что сохранение высоких цен на билеты к 2027 году имеет решающее значение для повышения рентабельности. В статье приведены дополнительные высказывания с телефонной конференции по финансовой отчетности и комментарии аналитиков. Чикаго, 9 октября (Рейтер) — Delta Airlines сообщила в пятницу, что из-за резкого роста стоимости топлива, несмотря на сильный спрос на путешествия и повышение цен на билеты, компания вынуждена понизить прогноз прибыли на 2026 год почти на четверть. Это означает, что авиакомпаниям, возможно, придется дополнительно ограничить рост числа рейсов в следующем году для сохранения прибыльности. Это предупреждение подчеркивает ужесточающиеся вызовы, с которыми сталкиваются американские авиаперевозчики. Хотя сильный спрос и ограниченное увеличение мест позволяют значительно повышать цены на билеты, чтобы компенсировать рост цен на топливо, чрезмерное наращивание числа рейсов в попытке захватить больший спрос может усилить конкуренцию за пассажиров, что затруднит поддержание высоких цен и защиту прибыли. Штаб-квартира компании находится в Атланте. В настоящее время Delta ожидает, что годовые расходы на топливо вырастут по сравнению с прошлым годом примерно на 6 миллиардов долларов, что превышает июльский прогноз примерно на 2 миллиарда, поскольку война Ирана вызвала резкий рост мировых цен на авиакеросин. Мировые авиакомпании готовятся к продолжительному топливному шоку. Генеральный директор Ryanair Group, Michael O’Leary, на прошлой неделе заявил, что высокие цены на авиакеросин, возможно, сохранятся еще 12-18 месяцев, что усиливает давление на компании по повышению цен и контролю над затратами. «В условиях высокой стоимости просто ростом бизнеса не решить проблему», — заявил глава Delta Ed Bastian на телефонной конференции по итогам деятельности компании. Он отметил, что отрасль уже ограничила развитие, но в следующем году потребуются дополнительные меры для увеличения прибыльности. Бастян сообщил, что Delta увеличила цены на билеты примерно на 20% в этом году, и сопротивление со стороны клиентов остается ограниченным. Он уверен, что даже если цены на топливо снизятся, эти повышенные цены на билеты сохранятся. Delta снизила скорректированный прогноз годовой прибыли на одну акцию c июльских 6,50–7,50 долларов до диапазона 5,10–5,60 долларов. По данным LSEG, медиана нового диапазона ниже средней оценки аналитиков — 5,46 доллара. Скорректированная прибыль на акцию за третий квартал составила 1,72 доллара — на 4 цента меньше средней оценки аналитиков. Днем акции Delta упали на 1,7%, акции United Airlines — на 1,4%, American Airlines и Southwest Airlines пошли вниз примерно на 1%. Delta частично защищена от роста цен на топливо благодаря владению нефтеперерабатывающим заводом в пригороде Филадельфии, который, как ожидается, принесет более 700 миллионов долларов прибыли в этом году. Тем не менее, компания прогнозирует, что в четвертом квартале расходы на топливо вырастут с 3,61 доллара за галлон в третьем квартале до 4,25 доллара. Delta прогнозирует скорректированную прибыль на акцию в четвертом квартале в диапазоне 1,15–1,65 доллара, медиана (1,40 доллара) близка к консенсусу аналитиков (1,39 доллара). Рост цен на билеты По данным правительства США, расходы американских авиакомпаний на топливо за восемь месяцев 2026 года достигли 42,9 миллиарда долларов, что на 13,2 миллиарда больше, чем за аналогичный период годом ранее, несмотря на небольшое снижение расхода. По данным Бюро трудовой статистики США, сильный спрос и ограниченное предложение привели к росту цен на авиабилеты на внутреннем рынке США за период с апреля по август в среднем на 25% в годовом выражении. Аналитики Melius Research отмечают, что, несмотря на рост затрат на топливо, способность Delta повышать цены помогает компании сохранить прибыльность во втором полугодии. Однако они предупреждают, что рентабельность Delta долгие годы не удается значительно увеличить. В своем исследовании они написали: «Сохранение или повышение цен на билеты к 2027 году — это ключ к росту рентабельности компании». По мере того как рост провозных мощностей ускорится в четвертом квартале, этот вызов только усилится. Аналитики Deutsche Bank прогнозируют, что в четвертом квартале доля топливных затрат, компенсируемая ростом доходов отрасли, снизится, и полностью отыграть этот рост удастся лишь в начале 2027 года. Бастян подчеркнул, что низкая отдача по отрасли — еще одна причина ограничивать рост мощностей. Он заметил, что Delta будет осторожна с планами увеличения провозных мощностей на 2027 год до прояснения ситуации с топливными ценами. Он добавил, что расширение возможностей компании, вероятно, будет больше сосредоточено на международных направлениях
На следующей неделе будут раскрыты финансовые отчеты крупнейших банков Уолл-стрит: доходы от торговли акциями могут приблизиться к 19 миллиардам долларов, а эпоха "все выигрывают" может остаться в прошлом.
Согласно прогнозам аналитиков, собранных Bloomberg, общий доход от операций с акциями пяти крупнейших американских банков за третий квартал приблизится к 19 миллиардам долларов, однако доход от операций с инструментами с фиксированной доходностью, вероятно, снизится до годового минимума, а активность в сфере слияний и поглощений также замедлилась. В то же время, AI-движимые инструменты оптимизации наличности могут привести к оттоку депозитов, что вызывает опасения на рынке в отношении банковских акций. Аналитики считают, что, несмотря на возможность дальнейшего расхождения в финансовых показателях банков, беспокойство рынка по поводу воздействия AI может быть уже чрезмерным.
Отчет DAL.US раскрывает, как энергетика поглощает прибыль авиасектора! Доходы за третий квартал достигли рекордного уровня, но высокая цена на нефть уменьшает перспективы прибыли
Скорректированные расходы на топливо Delta Air Lines в третьем квартале выросли на 62% по сравнению с прошлым годом, а скорректированная операционная маржа снизилась с 11,1% до 9,4%. Таким образом, этот отчет о прибыли и перспективах демонстрирует устойчивость управления этого авиационного гиганта в условиях высоких цен на нефть, но пока не дает сигнала о повторном расширении маржи.
Цены на крипто
Далее


