
Японские акции: ситуация очень похожа на 1999 год, инвесторы вынуждены участвовать в бычьем рынке, который может быть «раз в поколение»

Японский фондовый рынок переживает ситуацию, крайне схожую с пузырём доткомов: спрос покупателей сосредоточен на секторах искусственного интеллекта и полупроводников, структура факторов и динамика индекса практически идентичны 1999 году.
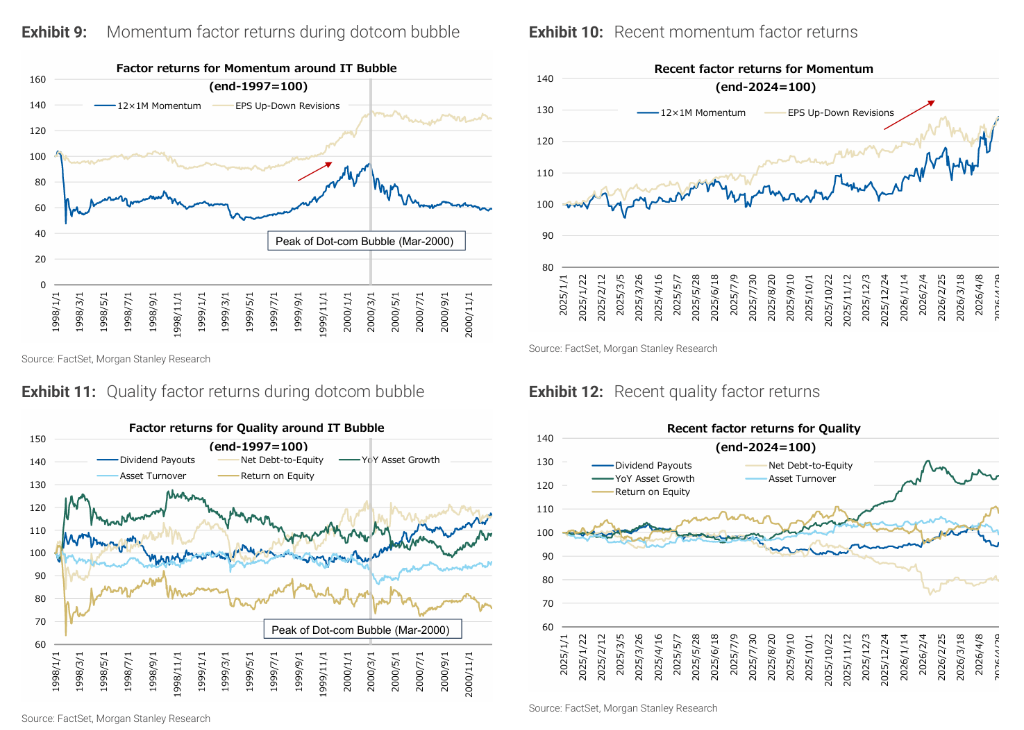
По данным "Trading Table", согласно отчёту Morgan Stanley MUFG Securities, опубликованному 14 мая, среди всех исторических периодов с 1990 года наиболее схожая с рыночной средой апреля 2026-го — это именно эпоха интернет-пузыря. Фактор стоимости отстаёт, фактор момента значительно опережает, а низковолатильные и малокапитализированные активы слабеют — эти три ключевые черты в двух периодах совпадают практически зеркально.
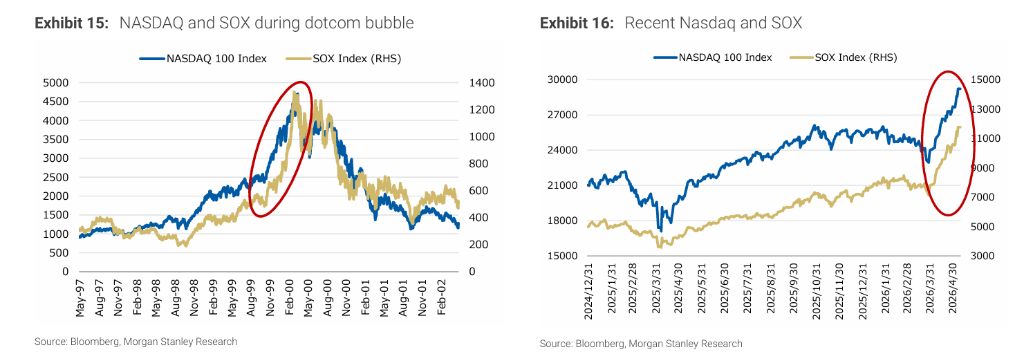
Одновременно Nasdaq 100 и индекс Филадельфийских полупроводников (SOX) с апреля 2026 года вошли в резкий восходящий канал, демонстрируя динамику, похожую на конец интернет-пузыря в 1999-2000 годах.
В докладе прямо указывается стратегическое значение для инвесторов: в силу стремительного роста цен на акции у участников "нет выбора", кроме как идти за трендом, движимым AI и полупроводниками. Одновременно аналитики предупреждают, что оценки ряда бумаг начинают демонстрировать явные признаки пузыря, советуя инвесторам, следуя тренду, сохранять настороженность к потенциальному развороту. Применяя в качестве ориентира шестимесячную продолжительность финальной фазы пузыря в 1999–2000 годах, следующие шесть месяцев могут стать важнейшим временным окном для пристального наблюдения.
Высокое совпадение факторных структур: количественные данные указывают на 1999 год
Команда Morgan Stanley использовала расстояние Махаланобиса для измерения схожести факторной доходности по месяцам с 1990 года, взяв 13 типов факторов для оценки; вывод однозначно указывает на период интернет-пузыря.
Конкретно, минимальное расстояние Махаланобиса — то есть наибольшее сходство с апрелем 2026 года, — приходится на июнь 1999 – февраль 2000 года. Если провести порог 8,0 по историческому нижнему децилю, то в пяти месяцах данного интервала значения оказалось ниже этой отметки. Для последнего времени самыми похожими точками стали октябрь 2025 года и январь 2026 года, что соответствует логике рынка, где темы AI и полупроводников доминируют с 2025-го по настоящее время.
По отдельным факторам сходства двух периодов очевидны: стоимость (12-месячная прогнозная доходность, P/B, дивидендная доходность) отстают; моментум (12×1M, рост/снижение EPS) значительно в плюсе; низковолатильные и малокапитализированные активы слабеют. Качественные факторы, ввиду различий в определениях, ведут себя более разнонаправлено и становятся одним из немногих исключений.
Концентрация рынка на историческом максимуме: спрос сузился к high-beta активам
В дополнение к факторному сходству, структурные особенности японского рынка также впечатляют.
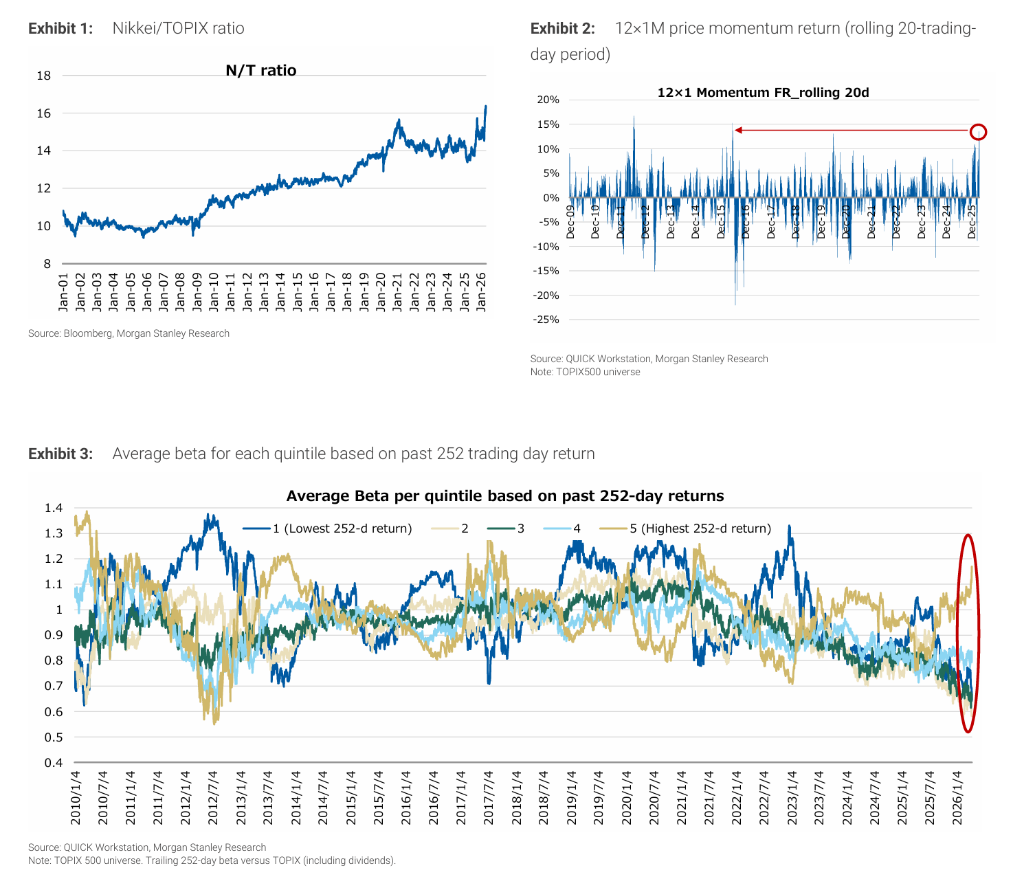
Соотношение Nikkei 225 к TOPIX впервые превысило 16 на 24 апреля 2026 года — исторический максимум. Дальнейший рост этого индикатора отражает экстремальную концентрацию спроса на ограниченное число крупных, высокобета-акций — именно на такие бумаги в индексе Nikkei 225 приходится значительно больший вес, чем в TOPIX.
Сигналы моментума также достигли экстремальных значений. На 28 апреля 12×1M фактор моментума по цене за скользящее окно 20 торговых дней достиг 14% — максимум за 10 лет. Одновременно, по ранее опубликованному Morgan Stanley отчёту о "Бета-поляризации" (Beta Polarization), коэффициент бета высокомоментных бумаг существенно вырос, а для остальных групп резко упал ниже 1. Иначе говоря, спрос почти полностью сконцентрирован на high-beta активах, в то время как остальные акции остаются вне фокуса.
Оценки индексов не перегреты, в отдельных акциях формируются пузырные тенденции
С точки зрения оценок, текущий рынок и эпоха интернет-пузыря заметно расходятся — и это одно из ключевых отличий.
На уровне индексов по состоянию на 10 мая прогнозные P/E для Nasdaq 100 и SOX составляют 24,9 и 21,5 соответственно — диапазон "не слишком высокий, но и не низкий", кардинально отличающийся от стремительного роста мультипликаторов в период пузыря. Таким образом, у индексов еще остаётся ресурс для дальнейшего роста.
Однако если смотреть на отдельные акции, картина совершенно иная. В корзине "AI Enablers", определённой экспертами Morgan Stanley, медиана и среднее прогнозных P/E непрерывно растут, значительно превышая уровни 2025 года. Это говорит о том, что давление переоценки перемещается на отдельные компании с меньшей капитализацией и более концентрированной тематикой, а риск перенасыщенности сделками возрастает.
В отчёте отмечается, что именно это расхождение в оценках является ключевым фактором для дальнейшей динамики: у индексов допустимый диапазон ещё сохраняется, но за "переполненностью" отдельных акций следует внимательно следить.
Morgan Stanley: инвесторы вынуждены участвовать, но обязаны управлять риском разворота параллельно
На основании вышеизложенного команда количественных аналитиков Morgan Stanley делает чёткий сценарный вывод и даёт стратегические рекомендации.
В докладе говорится: учитывая множество совпадений с интернет-пузырём, существует высокая вероятность, что текущий рынок продолжит повторять сценарий позднего 90-х годов. Главный глобальный экономист Morgan Stanley Сет Карпентер относит современный этап развития AI к шестой волне технологических инноваций после промышленной революции, наряду с IT-революцией 1990-х, что служит макро-обоснованием структурных аналогий.
С точки зрения стратегии отчёт прямо указывает: резкий рост котировок фактически лишил инвесторов выбора — им необходимо идти в ногу с рынком. Если нынешний этап действительно аналогичен крупнейшему за четверть века бычьему рынку с эпохи пузыря, это — уникальная возможность, которой участники не могут пренебречь.
Вместе с тем аналитики настаивают: наиболее корректной стратегией станет "следовать тренду и одновременно помнить о возможности разворота". В финальной фазе пузыря этот этап длился около полугода, поэтому Morgan Stanley определяет ближайшие шесть месяцев как критически важный мониторинговый период для оценки возможной смены рыночных тенденций.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Обзор ночных торгов на американском рынке акций | Возобновились опасения по поводу доходности AI, Nasdaq упал более чем на 1%, Micron Technology (MU.US) снизилась более чем на 4%
По итогам торгов индекс Dow Jones вырос на 52,61 пункта (0,10%) и составил 51232,48 пункта; индекс S&P 500 снизился на 36,35 пункта (0,47%) и составил 7765,42 пункта; композитный индекс Nasdaq снизился на 345,35 пункта (1,25%) и составил 27193,34 пункта.
Последние данные о доходах OpenAI вызывают опасения на рынке, акции компаний, связанных с искусственным интеллектом, падают, Nvidia (NVDA.US) снизилась почти на 3%
С учетом того, что последние финансовые данные OpenAI стали известны, рынок вновь испытывает сомнения относительно связи между ростом доходов индустрии искусственного интеллекта и огромными капитальными расходами. Акции американских компаний, связанных с AI, значительно снизились.
Отчет: Apple выпустит первый сенсорный MacBook и новый iPad mini в конце октября
Согласно сообщениям СМИ, Apple планирует выпустить свой первый сенсорный MacBook, новый iPad mini, а также 14-дюймовый MacBook Pro и iMac с чипом M6 примерно 27 октября. Ожидается, что сенсорный MacBook Pro будет оснащён OLED-экраном и поддерживать технологию Dynamic Island. На следующей неделе Apple также планирует представить центр для умного дома, новый HomePod mini и обновлённый Apple TV, продолжая расширять ассортимент аппаратных продуктов и экосистему.
Разница в 20 миллиардов! Доходы OpenAI оказались значительно ниже ожиданий, сектор AI сильно пострадал: акции Oracle упали более чем на 5%, акции Applied Optoelectronics рухнули на 13%.
Последний инвестиционный документ OpenAI показывает, что по состоянию на конец сентября годовой доход "близок к 50 миллиардам долларов", что значительно ниже ранее ожидаемых рынком 70 миллиардов долларов; разница в цифрах связана с различными методами расчёта, однако это всё же пошатнуло уверенность рынка в высокой спросе на AI. Акции Nvidia упали примерно на 3%, облачные сервисные компании Nebius и CoreWeave снизились более чем на 7%, акции Coherent, занимающейся оптической связью, упали на 7%.
Цены на крипто
Далее


