
Китайский юань: почему волатильность RR значительно растет?

Morning FX
В последнее время на рынке валютного курса юаня выделяется один важный сигнал: как на внутреннем, так и на внешнем рынках, подразумеваемая волатильность RR заметно выросла.
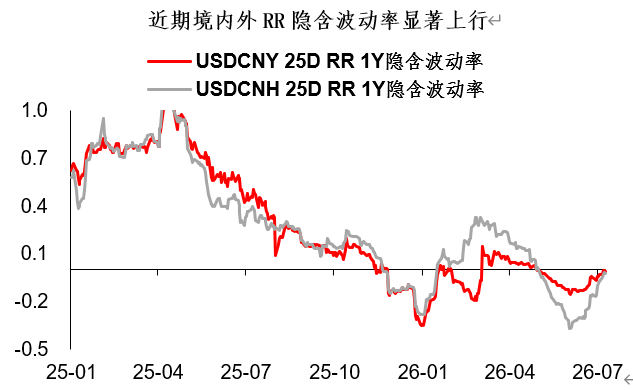
Так называемый RR (Risk Reversal, опционы с обратным риском) — это стратегия одновременной покупки опциона call вне денег и продажи опциона put вне денег. Чем выше подразумеваемая волатильность RR, тем больше рынок форекс настроен бычье по отношению к USDCNH (медвежье к юаню); наоборот, при снижении этой волатильности рынок становится больше настроен бычье к юаню (медвежье к USDCNH). Означает ли нынешний рост RR, что ожидания по укреплению юаня ушли на второй план?
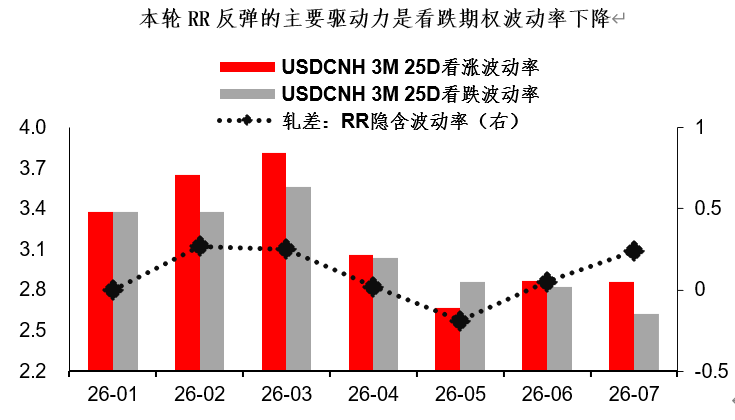
Чтобы ответить на этот вопрос, стоит разобрать структуру RR. В феврале-марте этого года RR на внутреннем и внешнем рынках уже демонстрировал рост, тогда основным драйвером было укрепление доллара, что приводило к покупке опционов call, волатильность по call росла быстрее; но текущий виток отличается — основной драйвер роста RR сейчас — это закрытие позиций по опционам put, волатильность на put снижается быстрее.
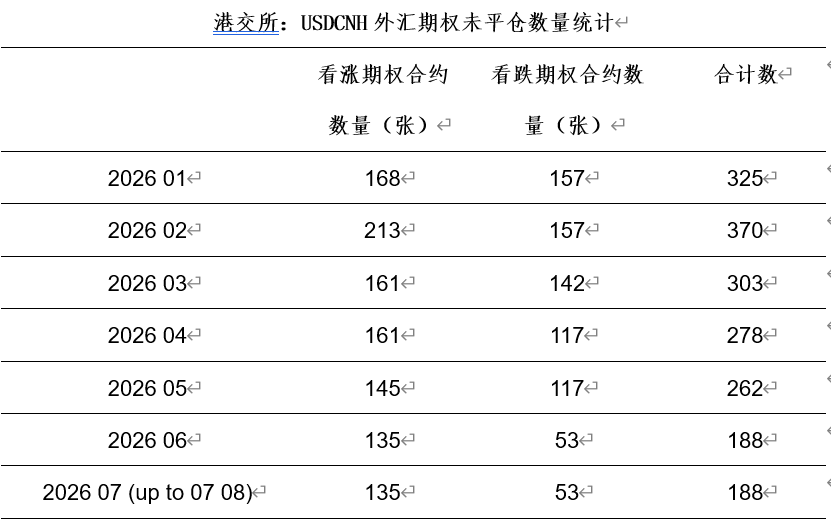
Не случайно, данные по позициям опционов на валюту на Гонконгской бирже также подтверждают это. Судя по таблице ниже, за последний месяц открытый интерес по опционам call на USDCNH на Гонконгской бирже снизился со 145 до 135 контрактов, а по put — со 117 до 53. Очевидно, количество put-опционов снижается быстрее, что демонстрирует явные признаки закрытия позиций инвесторами.
Анализируя и объёмы, и цены, становится ясно, что основным драйвером волатильности RR на внутреннем и внешнем рынках в этот раз стало закрытие коротких позиций по USDCNY/USDCNH. За этим стоит то, что к середине года рыночный взгляд на юань сменился с преимущественно бычьего на нейтральный.
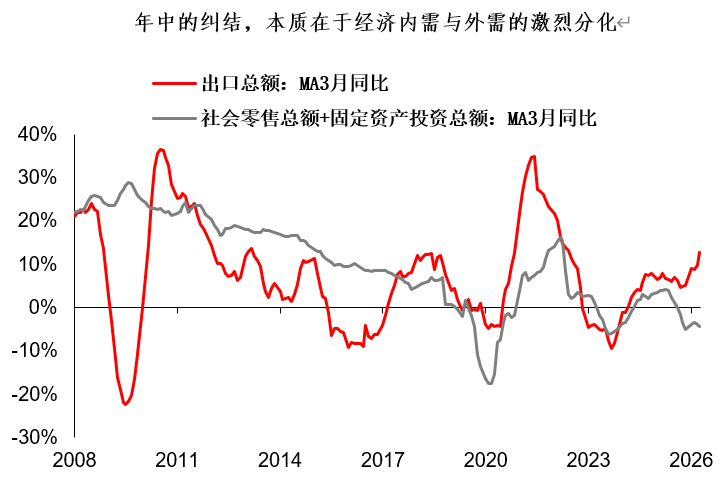
Почему же происходит сдвиг в нейтральный взгляд на юань? Причин множество, автор считает, что фундаментальная причина — в дифференциации экономики: внешний спрос очень силен, внутренний — слаб. Такая острая дифференциация исторически встречается редко и объясняет многие явления на внутренних рынках ставок и валют.. Что ждать от внутреннего спроса во втором полугодии? Будут ли новые экономические меры? Рыночные ожидания невысокие, заседание Политбюро во второй половине июля — окно для наблюдений.
Главный аргумент в пользу бычьей позиции по юаню во втором полугодии — сильный экспорт и накапливающийся “отложенный обмен”. Согласно данным Центробанка, к середине года внутренние валютные депозиты достигли 1,1 трлн долларов, из них депозиты предприятий — 620 млрд долларов, оба показателя на историческом максимуме.
Рост депонирования валюты предприятиями («отложенный обмен») набирает силу, когда будет реализован этот потенциал? Третий квартал обычно не является сезоном массового обмена валюты, все зависит от понимания и реализации стратегии “обмена на высоких уровнях”.
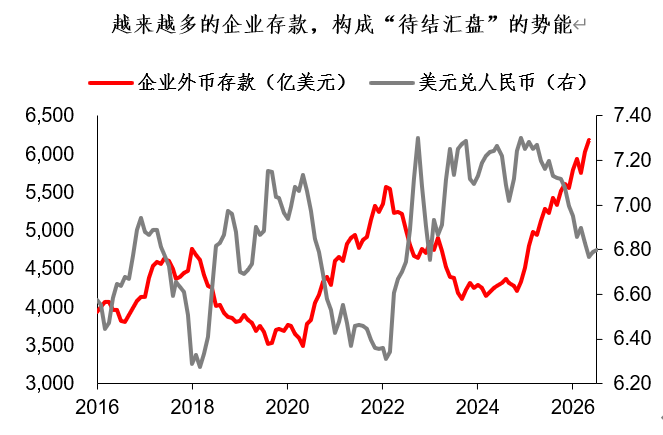
Подводя итог сегодняшнего выпуска:
1. На рынке валютного курса юаня в последнее время как внутри страны, так и за её пределами, подразумеваемая волатильность RR заметно выросла. Основным драйвером роста волатильности RR стала ликвидация коротких позиций по USDCNY/USDCNH. К середине года рыночное мнение по юаню смещается с бычьего к нейтральному;
2. Почему меняется отношение к юаню? Причин много, но фундаментальная — радикальная дифференциация экономики. Что ожидать от внутреннего спроса во втором полугодии, появятся ли новые меры? Заседание Политбюро в конце июля — ключевое событие для наблюдения;
3. Главный драйвер для бычьей позиции по юаню — сильный экспорт и накапливающаяся масса валютных депозитов (“отложенный обмен”). Но третий квартал не является пиком обмена, фокус — на реализации стратегии “обмена на высоких уровнях”.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Война или переговоры? США и Иран вступают в «ключевую неделю», а цены на нефть по-прежнему держатся выше отметки в 100 юаней.
Трамп недавно активно заявлял Ирану: "Либо подписываете соглашение, либо перестаете существовать", и три крупнейших американских авианосных ударных группировки одновременно направляются в ближневосточный регион. По сообщениям, Саудовская Аравия готовится к масштабному контрнаступлению против хуситов, пролив Баб-эль-Мандеб под угрозой. Bank of America отмечает, что цена Brent около 103 долларов находится на границе между "единичными конфликтами" и "интенсивным боевым столкновением". На этой неделе такие факторы, как решение Трампа, реакция Ирана через Qatar, и развитие ситуации в Йемене, будут определять динамику цен на нефть; границы между войной и переговорами между США и Ираном могут проясниться.
Рынок ожидает новые подсказки по политическому курсу! Протокол заседания Федеральной резервной системы в сентябре станет ключевым испытанием на этой неделе, PepsiCo и Delta Air Lines первыми публикуют финансовые отчеты.
На следующей неделе путь политики Федеральной резервной системы США останется ключевым фокусом рыночных сделок. Протокол заседания FOMC за сентябрь, который будет опубликован в среду, предоставит инвесторам дополнительные подсказки для оценки того, будет ли Федеральная резервная система повышать ставки в октябре.
Morgan Stanley снова называет Nvidia (NVDA.US) своим главным выбором среди полупроводников; узкие места в отрасли смещаются на инфраструктуру дата-центров, сотрудничество SpaceX и Amazon открывает возможности для роста.
Morgan Stanley отмечает, что текущий коэффициент цена/прибыль NVIDIA по прогнозу на 2028 финансовый год составляет всего 15, что делает оценку чрезвычайно привлекательной. Даже если коэффициент не увеличится, рост прибыли компании сможет обеспечить стабильную инвестиционную отдачу.
Цены на крипто
Далее


