
Суточное потребление восстанавливается, запасы сокращаются, цены на уголь снова выше 800 — появились ли сигналы высокого сезона в угольной отрасли?

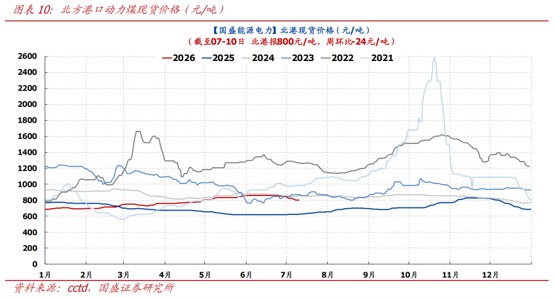
С начала июня цены на энергетический уголь оказались слабее ожиданий, что связано не с изменением логики предложения, а с временным несоответствием, вызванным поздним наступлением высоких температур, высокой выработкой гидроэлектроэнергии и перераспределением импорта. После снижения цены северного порта на уголь 5500 ккал с 863 юаней/тонна до 792 юаней/тонна, к 13 июля она уже вернулась к 800 юаней/тонна. С наступлением середины июля суточное потребление электроэнергии растет, поставки в порты сокращаются, началось снижение складских запасов, а цена на уголь переходит от «коррекции, вызванной ожиданиями» к «проверке реального баланса спроса и предложения».
I. Что произошло? — Сезонный пик задержался, а цены на уголь сначала прошли через «очистку ожиданий»
1. Несбывшиеся высокие температуры и спрос на тепловую генерацию — основная причина более низких, чем ожидалось, цен в июне:
С начала июня цена на энергетический уголь северного порта 5500 ккал снизилась с примерно 863 юаней/тонна до 792 юаней/тонна к 10 июля. Эта корректировка выглядит как отклонение от традиционного сезонного роста летом, но на самом деле она вызвана завышенными ожиданиями рынка по поводу «снижения предложения после аварий и старта сезонного спроса», в то время как реальный спрос долго не принимал эстафету.
Наиболее прямое давление на спрос было связано с погодой. В конце июня в северных и южных регионах выпало больше осадков, а температуры были ниже, чем ожидалось, что задержало рост высокотемпературных нагрузок; параллельно в первой половине года гидроэлектроэнергия показывала хорошие результаты, часть спроса на электроэнергию была поглощена ГЭС, и темпы роста генерации на ТЭС и расхода угля электростанциями снизились. При сохранении сравнительно высоких запасов на станциях их стратегия закупок сводилась к использованию долгосрочных контрактов и выжиданию на спотовом рынке — устойчивого спроса на рыночный уголь не формировалось.
Вторым переменным фактором стало временное восстановление ценового преимущества импортного угля. В июне снизились мировые цены на нефть и фрахт, зарубежные трейдеры ускорили распродажу спотовых партий, вслед за этим корректировались котировки на импортный уголь; когда цены на уголь в отечественных портах всё ещё были высокими, импорт становился более привлекательным, и часть прибрежных ТЭС и трейдеров переходили на импортные ресурсы, что дополнительно ослабляло спрос на внутренний уголь. Иначе говоря, в июне не произошло абсолютного обвала спроса, а совпало несколько факторов: ниже сезонных ожиданий спрос на ТЭС, приток импортного угля и складское давление, что сконцентрировало давление на спотовые цены внутреннего рынка.
2. Хотя цены пока явно не отскочили, появляются признаки стабилизации баланса спроса и предложения:
Последние данные показывают явное замедление снижения цен на уголь. Суточное потребление электростанций восьми прибрежных провинций поднялось до 2,08 млн тонн (UTC+8), недельный прирост составил 102 тыс. тонн, или 5,16%; несмотря на то, что запасы на электростанциях выросли примерно на 290 тыс. тонн, количество дней обеспечения запасами сократилось на 0,8 до 18,6 дней, что говорит о том, что темпы роста спроса уже превышают темпы накопления запасов. 13 июля цена на энергетический уголь Q5500 в порту Циньхуандао уже немного подросла — до 800 юаней/тонна (UTC+8).
……
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться

По сообщениям Odaily Planet Daily, Apple (AAPL.US) совместно с LG выходит на рынок умного дома: аксессуары такие как дверной звонок, термостат, камеры и другие будут выпускаться под брендом LG.
По словам осведомленных лиц, компания Apple планирует расширить свое присутствие на рынке умных домашних устройств, включая дверные звонки, термостаты и другие аксессуары. Эти продукты будут разработаны совместно Apple и LG Electronics посредством необычной формы сотрудничества.
Пересмотр - ROI - Для Министерства финансов под руководством Трампа самой сложной частью аукциона является "хвост": Маккивер
Повторение, основное содержание без изменений Джейми МакГивер, Reuters, Орландо, Флорида, 6 октября — Аукционы казначейских облигаций США обычно скучные, предсказуемые и не представляют новостной ценности. Но сейчас период необычный: администрация Трампа сталкивается с риском того, что слабые продажи казначейских облигаций станут главной новостью. Министерство финансов США планирует на этой неделе выпустить облигации на сумму почти 120 млрд долларов, впервые за две недели помимо краткосрочных векселей: во вторник — трехлетние облигации на 58 млрд долларов, в среду — десятилетние на 39 млрд долларов, в четверг — тридцатилетние на 22 млрд долларов. Обычно такие аукционы малозначимы, однако после слабого размещения с 22 по 24 сентября к ним стало проявляться повышенное внимание, особенно после пятилетнего аукциона 23 сентября, который вызвал крупнейший с апреля прошлого года скачок доходности облигаций. После этого доходности не только не снизились, а выросли до самых высоких уровней за десятилетия. Важно отметить, что вероятность "провала" аукциона казначейских облигаций США практически нулевая. Первичные дилеры — 26 банков и учреждений, аккредитованных Федеральным резервным банком Нью-Йорка, всегда участвуют в размещениях и выступают гарантами успешной продажи, обеспечивая стабильную работу крупнейшего в мире ликвидного рынка казначейских облигаций США объемом 30 трлн долларов. Это также позволяет функционировать всей мировой финансовой системе: многие триллионы долларов глобального долга, активов и производных инструментов используют казначейские облигации США как ориентир. Казначейские облигации также служат обеспечением для финансовых операций — репо, межбанковских кредитов и финансирования. Вкратце: пока казначейские облигации США остаются основой мировой финансовой системы, на аукционах всегда будут покупатели. Вопрос в цене: сейчас стоимость кредитования на вторичном рынке достигла максимумов середины 2000-х, поэтому министерство финансов США будет вынуждено платить более высокие ставки и на первичном рынке. Однако, как показали последние аукционы, все же существует риск негативных сюрпризов. "Слишком большие для рынка?" Аукцион пятилетних облигаций 23 сентября на сумму 70 млрд долларов оказался самым тревожным за последние годы. По показателю "покрытия заявок" спрос был самым низким за девять лет. Облигации были проданы с доходностью 5,033%, что на 3 базисных пункта выше рыночной доходности на момент окончания приема заявок. 3 базисных пункта могут показаться небольшими, но для пятилетних облигаций это исключительный случай. Это самая большая "разница в доходности" ("tail") с июня 2022 года. Аналитики JPMorgan отмечают, что последний раз такая ситуация возникала в 2011 году, когда кризис в связи с потолком госдолга привел к снижению кредитного рейтинга США в августе. Сейчас опасения по поводу тяжелой фискальной перспективы США увеличивают долгосрочные ставки по заимствованиям. Поэтому ожидается, что администрация Трампа будет смещать внимание к краткосрочным облигациям — более дешевым. Это и объясняет, почему пятилетний аукцион вызвал столько тревоги: 3 базисных пункта "tail" — обычное явление для долгосрочных облигаций, но не для "среднего сегмента" доходности. Если Министерство финансов будет вынуждено платить дополнительную премию за размещение этих облигаций, значит у нас проблемы. Причины крупного "tail" могут быть разные: рыночная волатильность в день аукциона или фундаментальные проблемы, которые могут подорвать спрос в будущем. Обычно сложно отличить эти динамики друг от друга, они не исключают друг друга. С более оптимистичной точки зрения, волнение пока не распространилось на краткосрочные сегменты. По крайней мере, пока. Доходность трехлетних и десятилетних облигаций выросла примерно на 50 базисных пунктов по сравнению с прошлыми аукционами месяц назад — сейчас около 4,96% и 5,32% соответственно. Доходность тридцатилетних выросла на 35 базисных пунктов до 5,65%. Казалось бы, этого уровня должно хватить, чтобы обеспечить сильный спрос и успешную продажу? Вероятно, да. Но если в итоге случится негативный сюрприз, волатильность и неопределенность могут распространиться на весь рынок. Инвесторы будут следить за ситуацией, как... орлы. (Мнение автора отражает только его личную точку зрения. Автор — обозреватель Reuters) Понравилась эта колонка? Посетите раздел "Открытые интересы" Reuters — ваш незаменимый новый источник глобальных финансовых комментариев. Следите за ROI в LinkedIn и X. Вы также можете слушать ежедневный подкаст "Morning Bid" в Apple, Spotify или приложении Reuters. Подписывайтесь, чтобы ежедневно получать глубинный анализ важных новостей о рынках и финансах от корреспондентов Reuters. US 5-year auction has biggest 'tail' since 2022 https://fingfx.thomsonreuters.com/gfx/mkt/dwpkmkzogpm/TAIL.png (Для удобства неанглоязычных читателей Reuters автоматически переводит свои материалы на другие языки. Переводы могут содержать ошибки или не учитывать нужный контекст
Отмена 20-летних государственных облигаций США может оказаться ошибкой? BNP Paribas предупреждает о возможном усилении распродаж на рынке и сохраняет прогноз по росту доходности 30-летних бумаг до 5,8%
По предупреждению банка BNP Paribas, министру финансов США Йеллен следует противостоять призывам отменить выпуск 20-летних казначейских облигаций, поскольку эта мера, на первый взгляд направленная на снижение долгосрочной стоимости заимствований, может иметь обратный эффект: не только вряд ли удастся надолго удержать доходность облигаций на низком уровне, но и может привести к росту стоимости заимствований и ослаблению рыночной ликвидности.
Цены на крипто
Далее


