
Глобальный опрос фондовых менеджеров Bank of America: доля наличных снизилась до 3,6%, перегруженность полупроводниковыми акциями составляет 82%, три контртрендовых сигнала на фоне экстремального оптимизма

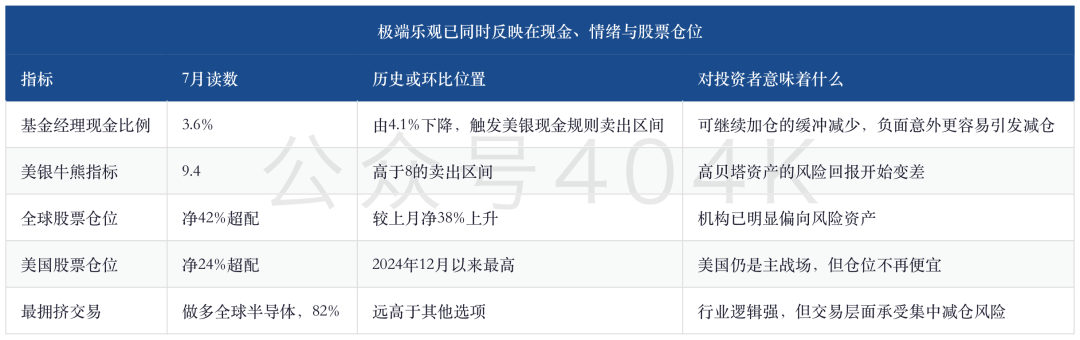
1.Коэффициенты уже ухудшились, но тренд еще не развернулся. Опрошенные управляющие фондами снизили долю наличных с 4,1% до 3,6%, бычье-медвежий индекс Bank of America вырос до 9,4 — оба показателя вошли в историческую зону продажи. Одновременно глобальная перекупленность акций достигла чистых 42%, а по американским акциям — чистых 24%. Фундаментальные показатели еще могут улучшаться, но приток новых покупок уменьшается, и любые данные ниже ожиданий с большей вероятностью приведут к коррекции позиций.
2.Макроэкономический консенсус близок к идеальной комбинации — реальный риск в том, что внутри портфеля активы конкурируют между собой. 54% опрошенных ожидают сценарий «без посадки» для мировой экономики, чистые 21% прогнозируют усиление экономики; в то же время чистые 4% ждут снижения инфляции, 83% считают, что до промежуточных выборов в США повышения ставок не будет. Фактически рынок ставит одновременно на сильный рост, замедление инфляции и мягкую политику. Потеря хотя бы одного из этих условий приведет к переоценке промышленных, банковских и высокобетовых активов.
3.Основной риск в искусственном интеллекте сменился с «есть ли спрос» на «кто возьмет на себя бремя финансирования и получения доходности». 82% респондентов считают лонги по мировым полупроводникам самой перегруженной сделкой, 45% относят пузырь вокруг искусственного интеллекта к главным хвостовым рискам; тем не менее, 61% по-прежнему не верят, что крупные провайдеры облачных услуг сократят капитальные расходы. Более стоит насторожиться, что 48% считают именно капитальные расходы в этой сфере возможной причиной следующего системного кредитного события — фокус смещается с отчета о прибылях и убытках на баланс.
4.Крайне низкие доли в защитных активах предлагают лучшие контртрендовые возможности. Доля товаров первой необходимости снизилась до чистых 32% низкой экспозиции — на 2 стандартных отклонения ниже среднего; британские акции — чистые 37% низкой экспозиции, минус 1,8 стандартного отклонения; энергетические акции — чистые 20% низкой экспозиции, минус 1,4 стандартного отклонения. Сейчас они не развивают трендовое движение, но при развороте курса ФРС в сторону ужесточения, на пике роста или ослаблении ожиданий по расходам на искусственный интеллект, у этих активов с меньшей насыщенностью позиции больший потенциал для восстановления.
5.В построении портфеля стоит переходить от «ставок на направление» к «игре на условия». В базовом сценарии можно сохранить позиции в американских акциях, здравоохранении и высококачественном росте, но не стоит без разбора гоняться за всеми полупроводниками. При ужесточении краткосрочных ставок — в приоритете товары потребления первой необходимости и золото. Если экономическая динамика пойдет на спад — увеличивается вероятность успеха долгосрочных активов, британских акций и стратегии высоких дивидендов. Важно следить за четырьмя группами переменных: наличность, капитальные расходы, инфляция и кредитные спрэды — при их общем ухудшении нужно корректировать позиции.
СодержаниеВступив в «Знание Планеты», вы получите доступ к полному тексту отчета и оригиналам аналитических обзоров
- Что на самом деле показал опрос: оптимизм — не проблема, вопрос — в опережающем изменении позиций
- 3,6% наличности: буфер рынка стал тоньше
- «Без посадки» становится мейнстримом: в идеальном макро-наборе скрывается самое уязвимое предположение
- Искусственный интеллект: перегруженность — в полупроводниках, уязвимость — в цепочке финансирования
- Ротация позиций: Америка, здравоохранение и промышленность наращиваются, Британия и защитный потребительский сектор забыты
- 6. Остальные разделы
- 7. Остальные разделы
- 8. Остальные разделы
- 9. Остальные разделы
Хорошие новости уже полностью отражены в позиционировании и сейчас это главный риск для рискованных активов. В июльском опросе формируется консенсус по росту, снижению ставок и капитальным расходам на искусственный интеллект, но низкая доля наличности, концентрация в полупроводниках и слабая защита через защитные активы снижают запас прочности при дальнейшем росте.
Что на самом деле показал опрос: оптимизм — не проблема, вопрос — в опережающем изменении позиций
Июльское глобальное исследование управляющих фондами от Bank of America охватило 210 респондентов с совокупными активами 5,55 трлн USD, из которых на глобальные вопросы отвечали 181, управляющие примерно 4,84 трлн USD. Период опроса — с 2 по 9 июля, средний взвешенный инвестиционный горизонт респондентов — всего 7,1 месяца, поэтому эта выборка скорее тактическая карта позиций, а не долгосрочная ценность на 3–5 лет вперед.
Самое заметное изменение этой карты — рост уверенности, снижение доли наличных и увеличения риск-аппетита. Сводный индекс настроений вырос с 6,0 до 7,2 — максимальное значение с февраля 2026 года; глобальные акции — чистые 42% перекупленности; американские акции — чистые 24% перекупленности, выше прошлых 17% и максимальный уровень с декабря 2024 года. Доля наличных у фондовых менеджеров снизилась с 4,1% до 3,6% — также минимальное значение с февраля 2026 года.
Любой из этих факторов по отдельности не означает неминуемое падение рынка. Насторожить должно их одновременное появление: больший оптимизм по экономике, увеличение доли акций и меньше наличности для добавления новых позиций. Рынок по-прежнему может расти на фоне увеличения прибылей, но теперь для роста нужны все более позитивные новости. Если ранее «неплохой результат» подталкивал котировки вверх, то теперь необходимы «значительно превышающие и без того высокие ожидания» отчеты для сопоставимого роста.
3,6% наличности: буфер рынка стал тоньше
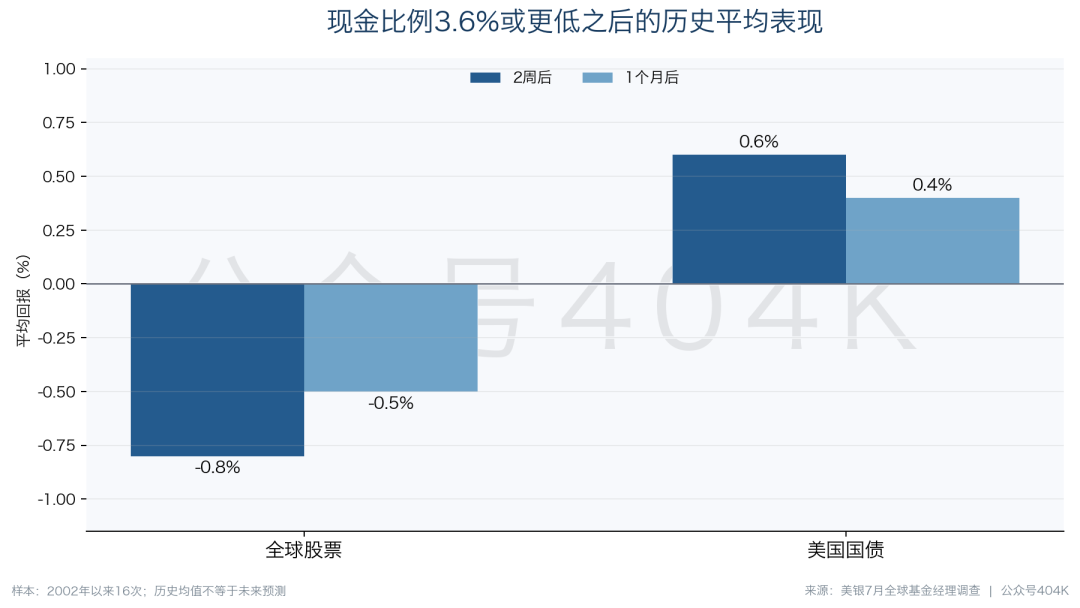
Bank of America рассматривает долю наличных у управляющих фондами не выше 4% как сигнал к продаже, а не ниже 5% — как сигнал к покупке. Значение 3,6% в июле явно в зоне первого. Исторически с 2002 года такой низкий уровень наличности наблюдался 16 раз: через две недели после этого глобальные акции в среднем падали на 0,8%, а через месяц — на 0,5%; параллельно доходность казначейских облигаций США росла на 0,6% и 0,4% соответственно. При дальнейшем снижении наличности до 3,5% среднее падение акций через месяц возрастало до 1,5%.
Эти цифры не стоит механически считать прогнозом по индексам. На 16 выборок влияли экономический цикл, переоценка и политика того времени, а средние значения скрывают большой разброс. Главный сигнал — ограниченность позиций: низкая доля наличности ограничивает возможности для новых покупок при очередной «хорошей» новости; при волатильности сопровождается необходимостью продавать текущие активы ради восстановления ликвидности. Отсюда асимметрия: положительные новости вызывают меньше новых покупок, а негативные увеличивают принудительные продажи.
Поэтому бычье-медвежий индекс 9,4 сейчас важнее, чем просто высокая оценка активов. Высокая оценка может быть оправдана ростом прибыли, но низкая наличность в сочетании с жаждой риска означает, что рынок уже вперед оплатил часть будущего роста. Достаточно чтобы прибыль замедлила рост, инфляция снова начала расти или кредитный рынок стал требовать большую премию — цены скорректируются заранее, пока фундамент не догонит реальность.
«Без посадки» становится мейнстримом: в идеальном макро-наборе скрывается самое уязвимое предположение
В июле 54% управляющих фондами ждут сценария мировой экономики «без посадки» — рекорд для опроса; мягкой посадки ожидают 39%, жесткой — лишь 2%. Чистые 21% опрошенных ожидают улучшения ситуации в мировой экономике в следующие 12 месяцев, против чистых 1% пессимистов месяц назад. Одновременно, чистые 4% ожидают снижения инфляции, месяц назад этих было чистых 45% в пользу роста инфляции; ожидания по краткосрочным ставкам с чистых 34% роста снизились до чистого 1% за рост.
Это сочетание близко к идеально комфортной для риск-активов: рост сохраняет устойчивость, инфляция снижается, ЦБ не должен преждевременно ужесточать политику. При этом 83% респондентов не ожидают, что ФРС повысит ставку до выборов в Конгресс США, а средне-ожидаемая цена нефти к концу года снизилась с $86 до $71 за баррель. Рост, инфляция, ставки и цены на энергоносители движутся в благоприятном направлении — этим объясняется укрепление позиций американских акций, промышленных компаний и банков.
Но есть нюанс: «сильный рост» и «низкая инфляция» не всегда совместимы. В матрице роста и инфляции доля выбравших сценарий «процветания» достигла 41%, максимум с февраля 2022, однако тех, кто видит «стагфляцию», все еще 47%, хотя это меньше 58% месяцем ранее. То есть, на поверхности доминирует сценарий «без посадки», но в глубине разногласия остались: часть респондентов верит в улучшение предложения, позволившее сочетать рост с замедлением инфляции, часть — по-прежнему обеспокоена, что устойчивый спрос может вновь разогнать цены.
Из этого вывод: необходимо рассматривать занятость и инфляцию во взаимосвязи. При одновременном устойчивом росте и снижении инфляции риск-экспозиция оправдана будущими прибылями; при сильном росте и возврате инфляции ужесточение политики ФРС ударит по переоцененным активам; если инфляция падает по причине слабого спроса, промышленные акции и банковский сектор могут утратить драйверы прибыли. Рынок сохраняет потенциал роста, но уже исходит из самого дружественного сценария как из базового.
Искусственный интеллект: перегруженность — в полупроводниках, уязвимость — в цепочке финансирования
Вопросы, связанные с искусственным интеллектом, показывают интересный раскол мнений. 48% респондентов не считают AI-акции пузырем, 43% считают их пузырем; 61% не ожидает, что гипермасштабные облачные провайдеры сократят капитальные расходы к 2026 году, только 28% верят в сокращение. По фундаментальному консенсусу рынок по-прежнему верит в продолжение цикла наращивания вычислительных мощностей.
Но в плане сделок 82% респондентов считают лонги по мировым полупроводникам самой перегруженной сделкой, а вторая по объему — лонги по крупным американским техгигантам (всего 7%). 45% называют пузырь в искусственном интеллекте крупнейшим хвостовым риском против 28% месяц назад. Еще важнее: при вопросе о вероятном источнике следующего системного кредитного кризиса 48% указали на капитальные расходы облачных AI-компаний — опережая частное кредитование (34%).
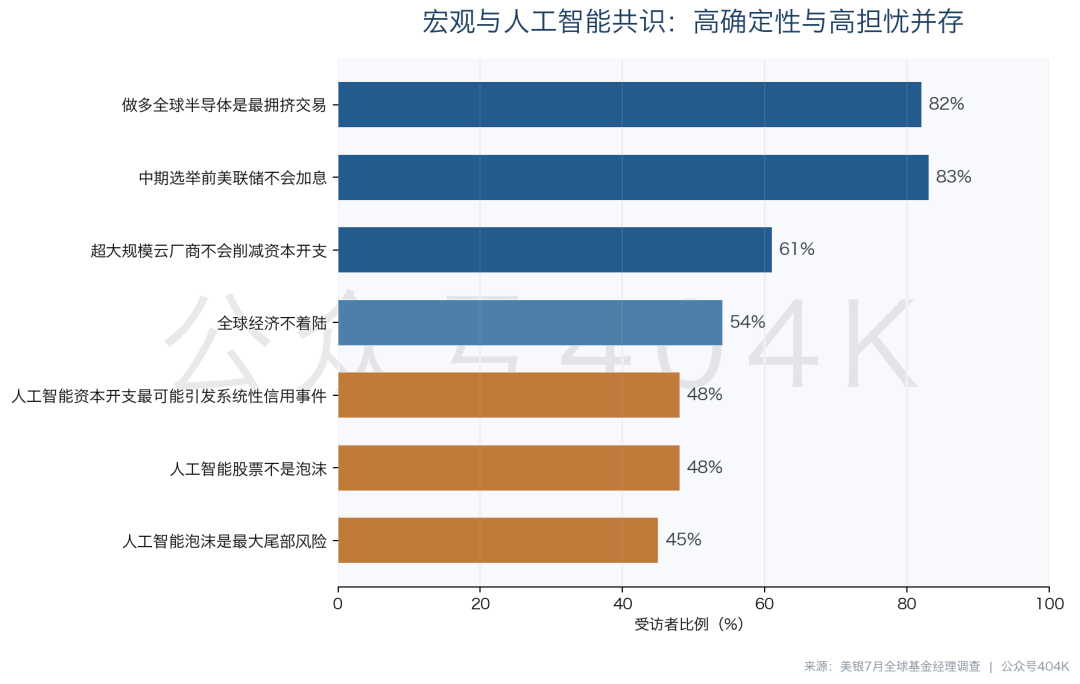
Это указывает на то, что инвесторы не столько сомневаются в наличии спроса на чипы, сколько опасаются финансовых последствий расширения капитальных вложений. Пока выручка облачных провайдеров, свободный денежный поток и стоимость финансирования поддерживают строительство — у полупроводников есть потенциал дальнейшего роста прибылей; как только рентабельность инвестиций падает или компании начинают влезать в долги для поддержания капитальных расходов — риски перемещаются от денежных потоков облака к кредитным спредам, заказам на оборудование и оценкам полупроводников.
Поэтому не стоит трактовать «82% перегруза» как мгновенной сигнал к шортам по полупроводникам. Одновременно указывается, что агрегированная доля технологических акций всего чистые 18% перекупленности, что ниже июньских 26% и еще на 0,2 стандартного отклонения ниже исторического среднего. Перегруз сосредоточен исключительно в полупроводниках, а не во всем секторе технологий. Более рациональная стратегия — дифференцировать компании по уверенности в прибыли и чувствительности к финансированию: там, где заказы видны, клиенты диверсифицированы и денежный поток стабилен — тренд продолжается; там, где зависимость от отдельных заказчиков, высокая переоценка и отдача капитальных вложений под вопросом — требуется большая премия за риск.
Ротация позиций: Америка, здравоохранение и промышленность наращиваются, Британия и защитный потребительский сектор забыты
В июле институты продолжили увеличивать долю в американских акциях, еврозоне, здравоохранении, промышленности, Японии и облигациях, и сокращать — на развивающихся рынках, в сырье, энергетике, британском рынке и товарах потребления первой необходимости. Абсолютная позиция, поток в текущем месяце и историческое сравнение должны анализироваться отдельно, иначе выводы будут ошибочными.
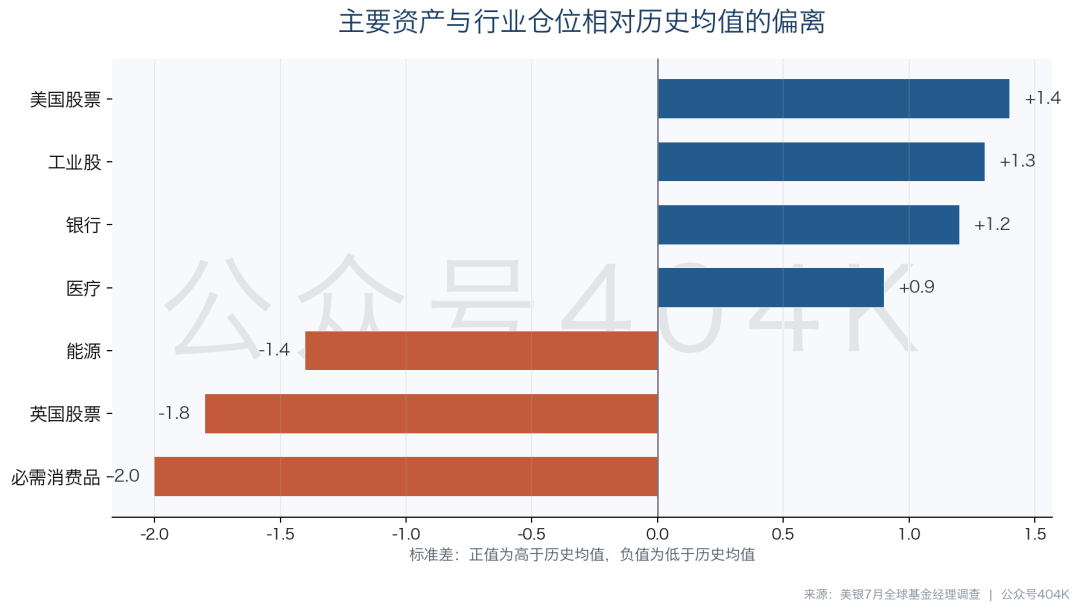
Американские акции на чистые 24% перекуплены, что на 1,4 стандартного отклонения выше исторической средней, — показывает совпадение старых и новых потоков, усиление тренда и рост перегруженности. Акции промышленности — чистые 24% перекупленности, плюс 1,3 стандартного отклонения; банки — чистые 25% перекупленности, плюс 1,2 стандартного отклонения. Оба актива отражают ожидания «без посадки» и экономического процветания. Акции здравоохранения (перекупленность чистые 32%) по сравнению с историей — только плюс 0,9 стандартного отклонения; они получили приток, но сохраняют защитные свойства — это один из немногих секторов, где сочетаются рост и защита.
А на другом полюсе доля товаров первой необходимости опустилась до чистых 32% недовеса, минимум с февраля 2014, минус 2 стандартных отклонения; британские акции — чистые 37% недовеса, минимум с августа 2020, минус 1,8 стандартного отклонения; энергетика — чистые 20% недовеса, минус 1,4 стандартного отклонения. Суммарно защитные и циклические потребительские активы — чистые 53% недовеса, минимум с мая 2006. Рынок как бы сразу учел в позициях: проблем с ростом не будет, инфляция продолжит снижаться, цены на энергоносители — падать.
Крайне низкая доля в этих активах не означает немедленного разворота их фундаментала. Британский рынок исторически торгуется с дисконтом к росту и структуре, сектор потребления может быть ограничен по прибыли и оценке, энергетика столкнется с пересмотром ценовых ожиданий. Их роль — страхование портфеля: если сформированное «мейнстрим-нарратив» даст сбой, продавать здесь особо некому, а спрос на закрытие шортов вырастет. Еще один сигнал: управляющие впервые с мая 2017 ждут обгона акций с низкой дивдоходностью над высокими; так что ставки на высокие дивиденды могут служить контрсигналом — чем сильнее перевес в сторону низких дивидендов и высокого бета, тем вероятнее сюрпризы по ставкам или росту усилят результативность стратегий с фокусом на высокие дивиденды.
Оставшиеся 30% глав можно посмотреть, вступив в «Знание Планеты»; полный оригинал отчета и ссылка на исходники опубликованы на платформе — добро пожаловать!
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться

По сообщениям Odaily Planet Daily, Apple (AAPL.US) совместно с LG выходит на рынок умного дома: аксессуары такие как дверной звонок, термостат, камеры и другие будут выпускаться под брендом LG.
По словам осведомленных лиц, компания Apple планирует расширить свое присутствие на рынке умных домашних устройств, включая дверные звонки, термостаты и другие аксессуары. Эти продукты будут разработаны совместно Apple и LG Electronics посредством необычной формы сотрудничества.
Пересмотр - ROI - Для Министерства финансов под руководством Трампа самой сложной частью аукциона является "хвост": Маккивер
Повторение, основное содержание без изменений Джейми МакГивер, Reuters, Орландо, Флорида, 6 октября — Аукционы казначейских облигаций США обычно скучные, предсказуемые и не представляют новостной ценности. Но сейчас период необычный: администрация Трампа сталкивается с риском того, что слабые продажи казначейских облигаций станут главной новостью. Министерство финансов США планирует на этой неделе выпустить облигации на сумму почти 120 млрд долларов, впервые за две недели помимо краткосрочных векселей: во вторник — трехлетние облигации на 58 млрд долларов, в среду — десятилетние на 39 млрд долларов, в четверг — тридцатилетние на 22 млрд долларов. Обычно такие аукционы малозначимы, однако после слабого размещения с 22 по 24 сентября к ним стало проявляться повышенное внимание, особенно после пятилетнего аукциона 23 сентября, который вызвал крупнейший с апреля прошлого года скачок доходности облигаций. После этого доходности не только не снизились, а выросли до самых высоких уровней за десятилетия. Важно отметить, что вероятность "провала" аукциона казначейских облигаций США практически нулевая. Первичные дилеры — 26 банков и учреждений, аккредитованных Федеральным резервным банком Нью-Йорка, всегда участвуют в размещениях и выступают гарантами успешной продажи, обеспечивая стабильную работу крупнейшего в мире ликвидного рынка казначейских облигаций США объемом 30 трлн долларов. Это также позволяет функционировать всей мировой финансовой системе: многие триллионы долларов глобального долга, активов и производных инструментов используют казначейские облигации США как ориентир. Казначейские облигации также служат обеспечением для финансовых операций — репо, межбанковских кредитов и финансирования. Вкратце: пока казначейские облигации США остаются основой мировой финансовой системы, на аукционах всегда будут покупатели. Вопрос в цене: сейчас стоимость кредитования на вторичном рынке достигла максимумов середины 2000-х, поэтому министерство финансов США будет вынуждено платить более высокие ставки и на первичном рынке. Однако, как показали последние аукционы, все же существует риск негативных сюрпризов. "Слишком большие для рынка?" Аукцион пятилетних облигаций 23 сентября на сумму 70 млрд долларов оказался самым тревожным за последние годы. По показателю "покрытия заявок" спрос был самым низким за девять лет. Облигации были проданы с доходностью 5,033%, что на 3 базисных пункта выше рыночной доходности на момент окончания приема заявок. 3 базисных пункта могут показаться небольшими, но для пятилетних облигаций это исключительный случай. Это самая большая "разница в доходности" ("tail") с июня 2022 года. Аналитики JPMorgan отмечают, что последний раз такая ситуация возникала в 2011 году, когда кризис в связи с потолком госдолга привел к снижению кредитного рейтинга США в августе. Сейчас опасения по поводу тяжелой фискальной перспективы США увеличивают долгосрочные ставки по заимствованиям. Поэтому ожидается, что администрация Трампа будет смещать внимание к краткосрочным облигациям — более дешевым. Это и объясняет, почему пятилетний аукцион вызвал столько тревоги: 3 базисных пункта "tail" — обычное явление для долгосрочных облигаций, но не для "среднего сегмента" доходности. Если Министерство финансов будет вынуждено платить дополнительную премию за размещение этих облигаций, значит у нас проблемы. Причины крупного "tail" могут быть разные: рыночная волатильность в день аукциона или фундаментальные проблемы, которые могут подорвать спрос в будущем. Обычно сложно отличить эти динамики друг от друга, они не исключают друг друга. С более оптимистичной точки зрения, волнение пока не распространилось на краткосрочные сегменты. По крайней мере, пока. Доходность трехлетних и десятилетних облигаций выросла примерно на 50 базисных пунктов по сравнению с прошлыми аукционами месяц назад — сейчас около 4,96% и 5,32% соответственно. Доходность тридцатилетних выросла на 35 базисных пунктов до 5,65%. Казалось бы, этого уровня должно хватить, чтобы обеспечить сильный спрос и успешную продажу? Вероятно, да. Но если в итоге случится негативный сюрприз, волатильность и неопределенность могут распространиться на весь рынок. Инвесторы будут следить за ситуацией, как... орлы. (Мнение автора отражает только его личную точку зрения. Автор — обозреватель Reuters) Понравилась эта колонка? Посетите раздел "Открытые интересы" Reuters — ваш незаменимый новый источник глобальных финансовых комментариев. Следите за ROI в LinkedIn и X. Вы также можете слушать ежедневный подкаст "Morning Bid" в Apple, Spotify или приложении Reuters. Подписывайтесь, чтобы ежедневно получать глубинный анализ важных новостей о рынках и финансах от корреспондентов Reuters. US 5-year auction has biggest 'tail' since 2022 https://fingfx.thomsonreuters.com/gfx/mkt/dwpkmkzogpm/TAIL.png (Для удобства неанглоязычных читателей Reuters автоматически переводит свои материалы на другие языки. Переводы могут содержать ошибки или не учитывать нужный контекст
Отмена 20-летних государственных облигаций США может оказаться ошибкой? BNP Paribas предупреждает о возможном усилении распродаж на рынке и сохраняет прогноз по росту доходности 30-летних бумаг до 5,8%
По предупреждению банка BNP Paribas, министру финансов США Йеллен следует противостоять призывам отменить выпуск 20-летних казначейских облигаций, поскольку эта мера, на первый взгляд направленная на снижение долгосрочной стоимости заимствований, может иметь обратный эффект: не только вряд ли удастся надолго удержать доходность облигаций на низком уровне, но и может привести к росту стоимости заимствований и ослаблению рыночной ликвидности.
Цены на крипто
Далее


