
Продавцы золота совершают сделки на недельной основе, а покупатели золота строят свои позиции на десятилетия.

汇通网 3 сентября—— Следующие два временных момента проверят логику медведей: 4 сентября (пятница) публикация данных по занятости вне сельского хозяйства за август; 16 сентября (среда) заседание ФРС по процентной ставке. На этой неделе структура рыночных позиций изменилась, но долгосрочный бычий сценарий по золоту не нарушен.
В четверг (3 сентября) спотовое золото второй день подряд демонстрировало рост, внутридневное повышение составило почти 1%. Днем ранее, во вторник, цена на золото снизилась более чем на 2%. Логика этих двух последовательных снижений несложна: изменились рыночные ожидания — с прежнего прогноза о сохранении ставок ФРС перешли к ожиданию повышения ставок. Золото само по себе не приносит дохода, и по мере роста стоимости его удержания цена золота испытывает понижательное давление. По состоянию на четверг цена золота восстановилась до около 4425 долларов.
Более интересный вопрос: кто продаёт золото в то время, когда государственные органы разных стран продолжают его покупать?
Почему Центробанк Нидерландов перевёз 86 тонн золота в Лондон?
Центральный банк Нидерландов (DNB) вывел 86 тонн золота из хранилищ Нью-Йорка и Оттавы, перевод был осуществлён поэтапно в период с марта по август. Этот объём составляет более четверти от общего количества золота, хранящегося у нидерландского центробанка в двух североамериканских хранилищах (около 313 тонн).
Доля золота Нидерландов, размещённого в Нью-Йорке, снизилась с 31,3% до 18,5%, в Оттаве — с 19,7% до 18,5%, а доля в Лондоне увеличилась с 18,1% до 32,1%. Президент Центробанка Нидерландов Клаас Кнот отметил, что этот шаг связан с соображениями ликвидности золота, а не с ожиданиями изменения цен. По его словам, после корректировки банку будет проще оперативно использовать эти резервы.
Примечательно, что не только способ действий важен, но и объём перевода. Центробанк Нидерландов физически доставил около 27 тонн золота, остальная часть была переведена через бухгалтерские операции, без переплавки и переработки слитков.
Если центробанки продолжают покупать золото, то кто выступает продавцом?
По мнению Deutsche Bank, основным продавцом выступают коммерческие организации и частные лица, а не фонды следования за трендом, как обычно принято считать.
Руководитель отдела исследований по драгоценным металлам банка Даниэль Галле 1 сентября (вторник) в своей статье отметил, что давление со стороны продавцов на спотовом рынке практически исчерпано; советники по товарным операциям (CTA) сейчас выступают в основном покупателями, а не драйверами текущего падения. Он определил ключевой уровень: новое волнообразное программное распродажа начнется только если цена золота пробьёт уровень около 4315 долларов за унцию; пока цена удерживается выше этого значения, обычное ослабление котировок не приведёт к «панике» на рынке.
В то же время, макрофонды не участвовали в росте золота в конце лета. Это значит, что эти деньги могут стать следующей волной покупателей, а не продавцов. Исходя из текущих уровней, минимальная закрывающая цена вторника и внутридневной минимум среды колебались менее чем на 0,5% от этой ключевой отметки — 4315 долларов.
Нет, в среду произошёл очень показательный пример разногласий. Через несколько часов после выхода обзора Deutsche Bank, TD Securities на основе тех же данных сделала полностью противоположный краткосрочный прогноз.
Райан Маккей и Барт Мелек считают, что золото приближается к порогу программных продаж CTA в районе 4300 долларов. Их модель прогнозирует возможное снижение цены до диапазона 4200–4100 долларов; как только цена опустится в этот диапазон, все программные позиции будут ликвидированы.
Они также отмечают, что рынок уже заложил в цены более двух повышений ставок ФРС к 2027 году.
Однако долгосрочные выводы обеих организаций совпадают: они полагают, что у золота нет значительного долгосрочного потенциала для снижения, поскольку логика ослабления валюты вновь становится актуальной, а сама возможность повышения ставок ФРС остаётся весьма неопределённой. Кстати, Галле ранее работал в отделе торговли драгоценными металлами TD Securities и только в мае этого года перешёл в Deutsche Bank. Одинаковый профессиональный бэкграунд, одинаковый набор рыночных данных — и столь разные выводы.
На этой неделе рынок дважды отреагировал на это допущение ценовыми колебаниями. В среду данные ADP показали, что в августе прирост числа рабочих в частном секторе США составил всего 38 тыс., что ниже консенсуса по Dow Jones в 47 тыс. человек, и стало минимальным значением с января этого года; только в производственном секторе число рабочих сократилось на 17 тыс. (данные ADP). После публикации цифр цена золота выросла во внутридневных торгах.
Кроме того, министр финансов США Скотт Бессент провёл переговоры с главой Банка Японии Казуо Уэдой. Министерство финансов США сообщило, что министр настоятельно призвал японскую сторону принять «решительные меры» по сдерживанию ослабления иены.
Суть события: Министерство финансов США публично давит на иностранные центробанки с целью ужесточения денежно-кредитной политики, чтобы укрепить собственную валюту в противовес доллару.
Дополнительная информация: заседание Банка Японии по ставке состоится 17–18 сентября, спустя два дня после заседания ФРС. Рынок практически полностью заложил повышение ставки в Японии. Доходность по 10-летним облигациям Японии уже достигла 3%, впервые с 1996 года.
Потому что два типа капиталов торгуют в противоположных направлениях, а более долгосрочные оказались доминирующими в августе. В августе золото подорожало на 9,6% — лучший месячный результат после января; серебро за тот же период выросло примерно на 15%.
В то же время, благодаря речи председателя Кевина Уолша на симпозиуме в Джексон-Хоуле, по данным инструмента CME FedWatch, вероятность повышения ставки в сентябре выросла с примерно 36% до 64%.
Повороты в реальной доходности поясняют происходящее: доходность 10-летних казначейских облигаций США с защитой от инфляции достигала вблизи 2,32% 25 августа (вторник), а к 31 августа поднялась до 2,44% (данные экономической базы ФРС). Именно на этой неделе золото достигло пика, после чего скорректировалось вниз.
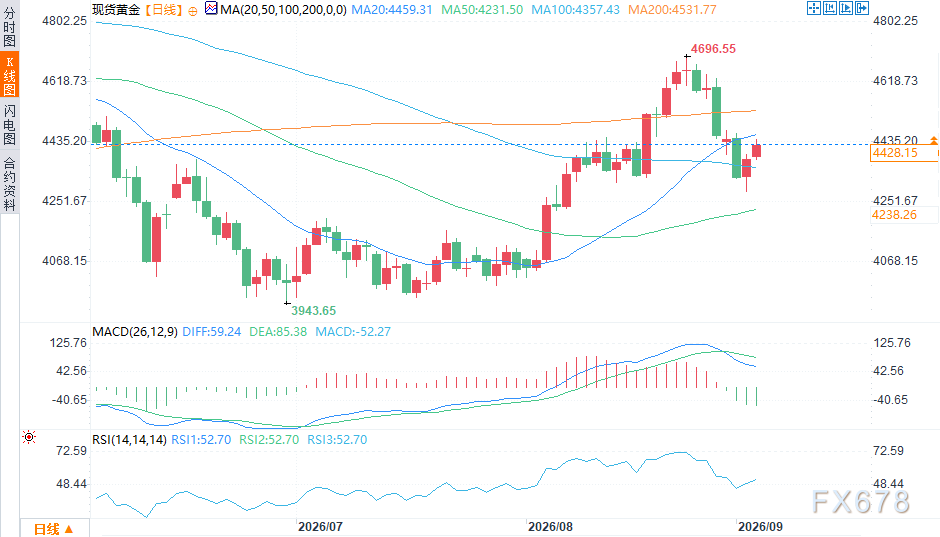
(Дневной график золота, источник: EasyForex)
В среду итальянский UniCredit вновь повысил прогноз по цене золота на конец 2026 года до диапазона 4400–5200 долларов. Бычий сценарий строится на трёх столпах: продолжающаяся скупка золота мировыми центробанками, продолжающийся рост наклона кривой доходности по американским облигациям, возвращение капитала в ETF на золото.
Вопросы, которые волнуют разные группы участников, диаметрально противоположны: фонды, следующие за трендом, интересует: как поведёт себя золото в ближайшие три недели; при реальной доходности на уровне 2,44% продажа выглядит логичным решением.
Менеджеров резервов заботит другой вопрос: если нынешняя валютная система перестанет работать, сохранит ли золото ценность документа о богатстве? На этот вопрос уровень ставок не отвечает.
Перевод 86 тонн золота Центробанком Нидерландов не был попыткой предсказать итоги сентябрьского заседания ФРС; цель — обеспечить быструю доступность этих резервов в случае непредвидённого кризиса.
По данным Всемирного совета по золоту, во втором квартале мировые центробанки приобрели рекордные 288,9 тонн золота.
Следующие два временных момента проверят логику медведей: 4 сентября (пятница) публикация данных по занятости за август; 16 сентября (среда) заседание ФРС по ставке. На этой неделе структура позиций изменилась, но долгосрочный бычий сценарий по золоту остаётся в силе.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Анализ — европейский кризис дает быкам по доллару новые причины для оптимизма
Доллар укрепился на 5% по отношению к евро, некоторые инвесторы ожидают дальнейшего роста. Опционные рынки по евро стали резко настроены на снижение. Финансовые опасения во Франции и политическая неопределённость создают точки давления для еврозоны. Осенью этого года доллар США достиг 18-месячного максимума, причем последний рост был вызван неопределённостью за Атлантикой, что подтолкнуло некоторых инвесторов делать ставки на дальнейшее укрепление доллара. Аналитики отмечают, что доллар продолжает поддерживаться высокими — и, возможно, еще более высокими — ставками в США, устойчивым экономическим ростом и сохраняющимися инфляционными рисками. Однако центром напряжённости становятся более широкие давящие факторы, связанные с огромным бюджетным дефицитом Франции, которые могут распространиться на Италию и всю еврозону, и именно они, вероятно, будут главным драйвером курса доллара в ближайшие месяцы. С начала года доллар вырос примерно на 5% по отношению к евро, что способствовало росту долларового индекса .DXY, отражающего силу доллара по отношению к шести основным валютам, в том числе к евро (имеющему наибольший удельный вес). «Евро продолжает испытывать давление, ограничивая одну из главных альтернатив доллару», — заявил Ютака Сихоно из валютной управляющей компании Mesirow. На прошлой неделе спред доходностей 10-летних государственных облигаций Франции и Германии достиг максимального недельного роста за десятилетия, а аналогичный показатель между Италией и Германией установил рекорд со времён пандемии. Курс евро EUR= недавно составил 1,1183, снизившись на 0,67% к доллару. «Рынок внимательно следит за странами, которые из-за политической несостоятельности не могут вернуть бюджетную траекторию к устойчивому уровню», — заявил Карл Шамота, главный рыночный стратег Corpay из Торонто. Одна из опасений рынка — что евро больше не получает серьёзной поддержки от ястребиной риторики Европейского центрального банка. В сентябре ЕЦБ повысил ставку на 25 базисных пунктов — второй раз за год, пытаясь сдержать рост инфляции из-за высоких цен на энергию, однако после принятия решения евро ослаб, так как рынок обеспокоен воздействием дальнейшего повышения ставок на экономику. Рост доходности европейских облигаций обычно поддерживает евро, но на этот раз реакция евро была слабой, что указывает на растущую озабоченность инвесторов экономическим ростом и финансовыми рисками. Рост цен на энергоносители может усилить давление. «Структурно Европа — основной импортёр энергии и более зависима от промышленности, чем США. Последствия очевидны: высокие цены на энергию будут сдерживать развитие региона», — отмечает исследователь Macro Hive Бенджамин Форд. Форд ожидает, что в течение следующего месяца евро опустится до 1,10 доллара, что почти на 2% ниже текущего уровня. «Среднесрочная перспектива экономики США кажется более сильной, а Европа более уязвима к шокам», — подчеркнул он. Политические ошибки Инвесторы продолжают оценивать, сможет ли ЕЦБ бороться с инфляцией, не причинив ещё больший ущерб уже и так ослабевшей экономике. Инфляция в еврозоне в сентябре превысила ожидания и, вероятно, продолжит расти в ближайшие месяцы на фоне высоких цен на энергоресурсы, что усиливает давление на ЕЦБ по ужесточению политики. «Асимметрия динамики евро в данный момент явно склоняется вниз», — заявил Дэн Тобон, руководитель Г10 FX-стратегии Citi в Нью-Йорке. «Одна из самых вероятных причин этому — чрезмерное ужесточение ЕЦБ в результате политической ошибки при уже невозможных для рынка условиях». Показатель 1-месячных риск-реверсов по евро, отражающий ожидаемые затраты на хеджирование потерь против прибыли, в пятницу достиг самого медвежьего уровня с марта, а 3-месячный индикатор — минимума с июня 2024 года. Члены ФРС дали понять, что инфляционные риски всё ещё высоки, что поддерживает доходность гособлигаций США на многолетних максимумах. «Доходность продолжает расти, ставки в США имеют абсолютное преимущество по сравнению с большинством развитых рынков», — отметил Сихоно. Фьючерсы на ставку федеральных фондов указывают примерно на 84% вероятность ещё одного повышения ставки на 25 базисных пунктов до декабря. Хотя немногие стратеги прогнозируют резкий скачок доллара с текущих уровней, они отмечают, что устойчивость экономики США, высокая доходность и риски, присущие Европе, продолжают склонять чашу весов в пользу доллара. «В настоящее время этот дисбаланс выглядит весьма неблагоприятно для Европы», — утверждает Тобон из Citi.

CDS стремительно растут, компании типа «SpaceX» продолжают активно брать кредиты! Сколько еще продлится безумие долгового бума AI?
Волна долгов, связанная с инфраструктурой AI, с беспрецедентной скоростью трансформирует глобальный кредитный ландшафт. За первые девять месяцев этого года долг технологической индустрии достиг 500 миллиардов долларов. Однако на рынке CDS часто звучат тревожные сигналы, доходность американских облигаций выросла до 5,3%, что является максимумом за более чем двадцать лет. Далио прямо указал, что это — "классический пузырь, который будет пронзен ставками".
Грядет ли крупный разворот в распределении между акциями и облигациями? Bank of America подает редкий сигнал: облигации впервые за десятилетия «соревнуются за деньги» с акциями, а доходность S&P в следующие десять лет может быть менее 5%.
Глава отдела американских акций и количественных стратегий Bank of America Савита Субраманиан в среду в интервью заявила, что рынок облигаций снова становится привлекательным и впервые за десятилетия является настоящим конкурентом для рынка акций.

Цены на крипто
Далее


