
Японская иена наступает: готовится ли Япония к периоду быстрого повышения процентных ставок?

Утренний FX
В последнее время японская иена начала стремительное наступление — USDJPY за два торговых дня снизилась на 2,3%. Рост иены, безусловно, связан с общей силой азиатских валют, однако в текущем движении иены есть и свои особенности.
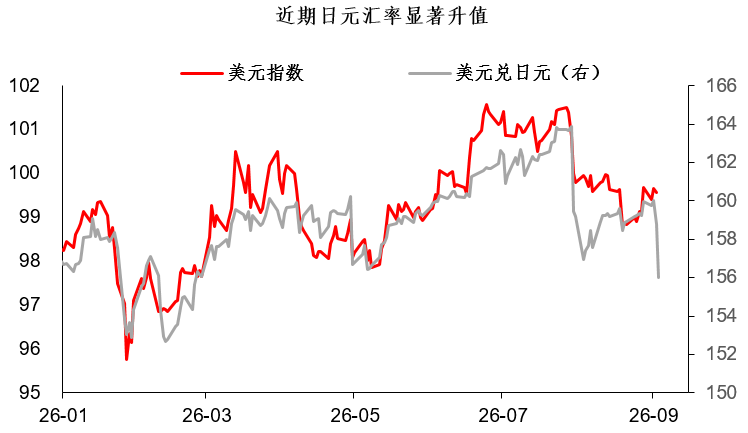
Для этой волны укрепления иены характерно: драйвером выступает не интервенция, а повышение ставок. Хотя на рынке циркулировали слухи о rate check, ни динамика торгов, ни официальные сообщения не подтверждают интервенцию по иене. Анализируя взаимосвязь между валютным курсом и рынком ставок, становится ясно, что взрывной рост ожиданий по повышению ставок в Японии — основная причина роста иены.
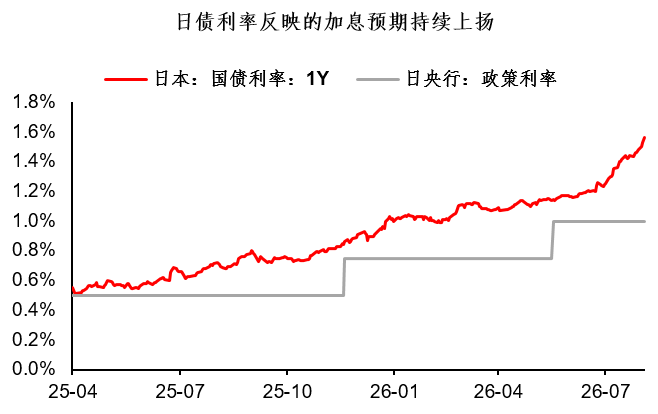
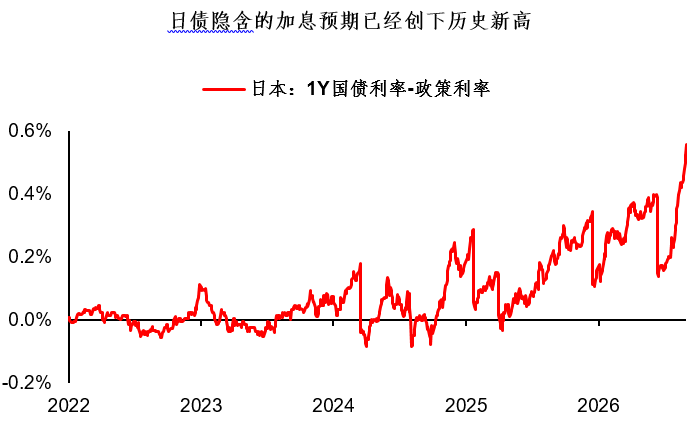
Действительно ли японские облигации вступают в цикл быстрого повышения ставок? Вчера на вечерней сессии появились сообщения, что ряд японских чиновников поддерживают повышение ставки на 50 б.п. в сентябре… По моему мнению, вероятность того, что Банк Японии повысит ставку сразу на 50 б.п., минимальна, так как за столь резкое повышение могут проголосовать лишь 2 члена комитета (2 из 9). Но даже если не рассматривать вариант повышения на 50 б.п., кривая доходности японских облигаций уже полностью заложила в себе четыре повышения ставки в течение полугода, с конечной ставкой в диапазоне 1,9%-2,0%.
Следует понимать, что ранее Банк Японии обычно повышал ставки 1-2 раза в год, а четыре повышения за полгода — это темп, которого ещё не было.
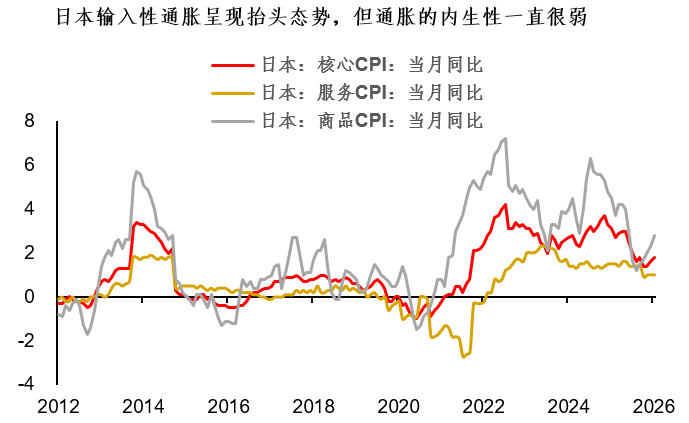
Готова ли база японской экономики к столь быстрому повышению ставок? У меня есть сомнения. В этом году рост зарплат в Японии был весьма заметным, импортируемая инфляция также проявляет тенденцию к росту, что поддерживает поэтапное и постепенное ужесточение политики. Но ключевая проблема заключается в слабой внутренней природе инфляции — базовый CPI по услугам стабильно держится на низких уровнях около 1,0%. Кроме того, быстрое повышение ставок сильно увеличит бремя для государственных финансов. В сравнении с Кореей, фундамент у Японии для повышения слабее.
В истории Япония действительно переживала период быстрого повышения ставок в 90-х годах, но тогда наблюдалась известная экономика пузыря, а номинальный рост ВВП составлял 8%. Сейчас же темпы роста номинального ВВП составляют лишь 3%-4%. Способна ли такая ситуация выдержать подобный темп повышения ставок? Это явно вызывает вопросы.
Учитывая чрезмерно агрессивные ожидания по ставкам, USDJPY выглядит привлекательной для открытия длинных позиций по низкой цене, но я считаю, что стоит подождать. Во-первых, для пары USDJPY 40% определяет иена, 60% — доллар США. Сейчас в США важный период по выходу ключевых данных, и если, например, данные по занятости окажутся хуже ожиданий, USDJPY может опуститься ниже 155. Во-вторых, сентябрь исторически склонен к росту волатильности, что невыгодно для стратегии carry trade (например, длинных позиций по USDJPY).
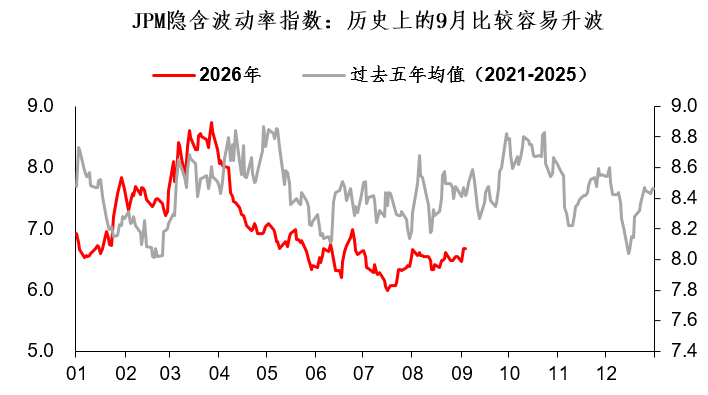
Дадим ситуации немного развиться — крупные события сентября впереди.
Итоги сегодняшнего обзора:
1. В последние дни иена резко укрепилась, и основной двигателем становится не интервенция, а повышение ставок. Даже без учёта вероятности повышения на 50 б.п. в сентябре, кривая доходности японских облигаций уже полностью заложила четыре повышения в течение следующих шести месяцев, с конечной процентной ставкой 1,9%-2,0%;
2. Готова ли база японской экономики к такому ускоренному повышению ставок? Автор сомневается. Внутренняя инфляция в Японии остаётся слабой, а резкое ужесточение может увеличить бремя для частного сектора и государства. Предыдущий резкий цикл ставки был во времена экономики пузыря, а текущая ситуация сильно отличается от Японии 1990 года;
3. Стоит ли сейчас покупать USDJPY на просадке? Автор считает, что можно подождать — США ожидает важные данные, а сентябрь традиционно месяц волатильности. Дадим ситуации развиться.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Производитель пива Corona, компания Constellation Brands, превзошла ожидания рынка во втором квартале благодаря устойчивому спросу.
Reuters, October 6 – Constellation Brands (STZ.N) reported second-quarter profits and sales that exceeded market expectations on Tuesday, due to strong demand for beer products such as Modelo Especial and Victoria, effectively offsetting challenges facing the liquor industry amid weak consumer sentiment. The company also announced the acquisition of SpikedAde, a ready-to-drink (RTD) beverage company based on vodka, for at least $75 million. This move is part of its strategy to expand into new demand areas and strengthen its position in the rapidly growing RTD category. Constellation Brands will pay $75 million upon completion of the SpikedAde transaction, with an additional payment of up to $278 million over the next five years, depending on the performance of the brand and the group’s capital allocation priorities. Constellation Brands’ beer business benefited this year from major sporting events, with FIFA World Cup and NBA Finals driving watch parties and social drinking occasions. According to data compiled by London Stock Exchange Group (LSEG), net sales for the quarter ended August 31 grew 6% to $2.63 billion, while analysts’ average forecast was $2.54 billion. For the quarter, adjusted earnings per share were $3.74, exceeding expectations of $3.56. Net sales in the wine and spirits business grew 17% while beer sales rose 5%. Constellation Brands reaffirmed its performance expectations for fiscal 2027: adjusted earnings per share of $11.20 to $11.90 and organic net sales ranging from a decline of 1% to growth of 1%. The company lowered its annual operating margin forecast from the previous 32%-33% to 31%-32%. Its stock price dropped 4.5% in after-hours trading. Since the beginning of this year, the stock has fallen approximately 16%. The company withdrew its fiscal 2028 performance forecast in April (link) due to a turbulent operating environment and uncertain short-term outlook. (For the convenience of non-English native speakers, Reuters automatically translates its reports into several other languages. As automated translation may be incorrect or lack necessary context, Reuters does not guarantee the accuracy of automated translation text and provides it solely for reader convenience. Reuters assumes no liability for any damages or losses arising from the use of automated translation services.)
BUZZ — Акции Fair Isaac падают из-за сокращения персонала на 15% в рамках реализации программы по искусственному интеллекту
6 октября – Акции кредитного рейтингового гиганта Fair Isaac (FICO.N) упали на 2,4% в ходе торгов после закрытия рынка, до 679,01 долларов. Компания заявила, что сократит около 15% сотрудников с целью упрощения управленческой структуры, оптимизации операций и интеграции разработки продуктов, основанных на искусственном интеллекте. Компания сообщила, что затронутые сотрудники начали получать уведомления на неделе, начинающейся 5 октября. Ожидается, что план реструктуризации будет в основном завершен к третьему кварталу 2027 финансового года. В четвертом квартале 2026 финансового года компания планирует учесть налоговые расходы до 27 миллионов долларов США, в основном связанные с выплатами сотрудникам и затратами на персонал. Большая часть этих расходов, как ожидается, приведет к будущим выплатам денежных средств. По данным о закрытии предыдущего торгового дня, акции компании с начала года снизились примерно на 59%.

BUZZ — акции Caribou снизились после отмены проекта клеточной терапии и запуска стратегического обзора
6 октября - Biotechnological company Caribou Biosciences CRBU.O упали на 36,1% в ходе послеторговой сессии, до 0,73 доллара. Компания заявила, что изучает возможную продажу, слияние или другие варианты для увеличения стоимости для акционеров. Caribou планирует прекратить разработку экспериментальной клеточной терапии vispa-cel для лечения одного из видов кровяного рака, а также препарата CB-011 для лечения множественной миеломы. Компания отмечает, что vispa-cel готов к клиническим испытаниям, и дизайн поздней стадии клинических испытаний согласован с FDA. Рынок финансирования терапии allogeneic CAR-T находится под давлением, что затрудняет сбор средств для продвижения проектов. Caribou планирует сокращение персонала и снижение затрат; согласно отчету, к 30 июня 2026 года компания располагала наличными средствами, эквивалентами наличности и ценными бумагами на сумму 113,8 миллионов долларов. К концу последнего торгового дня акции компании с начала года упали примерно на 29%.
BUZZ - Gordon Haskett повысил рейтинг Dollar General до "покупать", акции выросли
6 октября — акции дискаунтера Dollar General (DG.N) выросли примерно на 3% в ходе дневных торгов, достигнув 122,34 доллара. Gordon Haskett повысил рейтинг компании до «покупать» после встречи с руководством, установив целевую цену на уровне 140 долларов. Брокерская компания отмечает, что из-за высоких цен на бензин потребители с высоким доходом все чаще выбирают покупки в Dollar General, что предоставляет компании дополнительные возможности увеличить свою долю на рынке. Организация добавила, что несмотря на рост стоимости топлива, благодаря стабильной ситуации с занятостью покупатели с низким доходом адаптировали свои покупательские привычки. Брокер подчеркивает, что потребители предпочитают магазины, расположенные ближе к дому, увеличивают частоту покупок, но снижают количество приобретаемых товаров за один раз — эти тенденции считаются положительными для Dollar General. Компания активно расширяет ассортимент товаров стоимостью 1 доллар и планирует увеличить число сезонных товаров за 1 доллар на 40% во второй половине года. По данным London Stock Exchange Group (LSEG), среди 32 брокеров 13 рекомендуют «покупать» или выше, 18 — «держать», 1 — «продавать»; медианная целевая цена составляет 140 долларов. По итогам последней торговой сессии акции Dollar General с начала года снизились на 8%.

Цены на крипто
Далее


