
Долги стимулируют сделки на обесценивание валюты, традиционные отношения между золотом и доходностью американских облигаций находятся под угрозой.

Huitong News, 6 октября—— На конференции по драгоценным металлам Лондонской ассоциации рынка золота и серебра эксперты отметили, что на фоне глобального высокого долга и инфляции усиливается тенденция обесценивания валют, а традиционная обратная корреляция между золотом и доходностью облигаций ослабевает. Мировой долг продолжает расти, структура покупателей на долговом рынке меняется, у институциональных инвесторов есть потенциал для увеличения доли золота в портфелях. В странах Азии, особенно в крупных, инвесторы продолжают покупать золото на спадах, а молодое поколение предпочитает золото как средство сохранения стоимости. Ожидается долгосрочный рост золота, однако по мере роста цен на золото спрос на ювелирные изделия снижается, поэтому в краткосрочной перспективе цена золота может оставаться волатильной.
На ежегодной глобальной конференции по драгоценным металлам, организованной Лондонской ассоциацией рынка золота и серебра, ряд экспертов рынка отметил, что растущий государственный долг, устойчивая инфляция и опасения по поводу долгосрочной покупательной способности фиатных валют вызывают сделки на обесценивание валют, а традиционная связь между золотом и доходностью облигаций оказывается под угрозой.
Тема круглого стола “Долгосрочные тренды, краткосрочные сделки, логика обесценивания валют”, модератором которого выступила директор по стратегии и исследованию металлов MKSPAMP Ники Шилз (Nicky Shiels), объединила аналитиков и управляющих фондами. Они отметили, что несмотря на рост глобальной доходности облигаций, золото демонстрирует устойчивость, что отражает растущие опасения инвесторов за состояние государственных финансов.
Глобальное долговое давление огромно, бюджетные ограничения отсутствуют
Викрам Даван (Vikram Dhawan), глава и управляющий фондом совместного фонда Японии и Индии по товарным активам, отметил, что корень тренда на обесценивание валют заключается в том, что глобальное долговое бремя достигло неустойчивого уровня. Он заявил: “Глобальный долг ежегодно увеличивается на триллионы долларов, а у правительств осталось мало вариантов — они вынуждены использовать определённые меры финансового сдерживания, то есть терпеть более высокую инфляцию, одновременно пытаясь максимально снизить стоимость заёмных средств. Я наблюдаю, что государственный долг продолжает расти, но не вижу никаких признаков внедрения фискальной дисциплины.”
Шейн Макгуайр (Shayne McGuire), портфельный менеджер Пенсионного фонда учителей Техаса, отметил, что обесценивание валют — не новое понятие. В древности правительства сокращали содержание драгоценных металлов в монетах, чтобы обесценить валюту, а сегодня инвесторы опасаются, что продолжающийся рост долгов в итоге приведет к снижению стоимости самой валюты. Он сказал: “По мере роста долговых рисков, людей всё больше волнует снижение покупательной способности денег.”
Согласно прежним закономерностям, значительный рост доходности по всему миру должен был бы серьёзно ударить по ценам на золото, однако сейчас эта отрицательная корреляция явно ослабла. Даже при доходности облигаций выше 5% цена золота по-прежнему остаётся выше отметки 4000 долларов. Викрам Даван отметил, что в краткосрочной перспективе золото и доходность всё ещё отрицательно коррелируют, но в период один–три года после пандемии их связь заметно ослабла, а иногда даже меняла знак на положительный. Он сказал: “
Изменение структуры капитала, институциональный спрос на золото может вырасти
Даван считает, что рост доходности отражает в большей степени увеличение премии за срок, чем просто ожидание ужесточения денежно-кредитной политики или укрепления экономики. Традиционная структура покупателей суверенных облигаций меняется: центробанки и пенсионные фонды, ранее не чувствительные к ценовым колебаниям, уступают место частным инвесторам, которые требуют более высокую компенсацию за принятие на себя длительных и фискальных рисков. Это может продолжить разрушать традиционную связь между золотом и долговым рынком.
Макгуайр отметил, что трудности на долговом рынке будут способствовать дальнейшему включению золота в институциональные портфели. Долгое время крупные американские пенсионные фонды почти не включали золото в стратегическую аллокацию, поскольку небольшой объём позиций не влиял на общую доходность портфеля. Он заметил: “По мере нарастания проблем на долговом рынке ситуация неизбежно изменится. Хотя золото не приносит процентного дохода, оно показывает лучшую доходность по сравнению со многими облигациями. Крупные институты пока не рассматривают золото как ключевой актив, и это одна из главных причин, почему я долгосрочно оптимистично настроен по отношению к золоту.”
Азиатский спрос поддерживает рынок, молодые инвесторы предпочитают твёрдые активы
Вэй Янь (Wei Yan), портфельный менеджер DymonAsia по макроэкономическим стратегиям, отметил, что когда в странах Азии слабо выступают рынки недвижимости и акций, у крупных инвесторов остаётся мало альтернатив для сохранения капитала. Поэтому высокий реальный доход в западных странах оказывает лишь ограниченное давление на внутренний спрос на золото. Он говорит: “В моменты коррекции рынка они продолжают скупать золото. В азиатскую торговую сессию цены на золото часто растут, что говорит о стабильно высоком спросе со стороны крупных азиатских инвесторов, а у западных участников желание покупать при высоких доходностях слабее.”
Даван добавил, что изменяющиеся предпочтения молодых инвесторов также положительно влияют на золото. Постоянная инфляция приводит к номинальному росту состояния, но к падению реальной покупательной способности, поэтому молодые люди чаще выбирают твёрдые активы для её защиты. Он отметил: “Если речь о твёрдых активах, то золото полностью соответствует их представлениям о сохранении стоимости.”
Эксперты форума отмечают долгосрочную привлекательность золота, но предупреждают, что торговля на обесценивание валют не приведёт к одностороннему и устойчивому росту актива. Даван считает, что рост цен на золото сдерживает традиционный спрос на ювелирные изделия, и в краткосрочной перспективе цена может оставаться в боковом тренде. Макгуайр указал, что в период правления обеих партий в США бюджетный дефицит продолжал увеличиваться, и пока нет признаков того, что на политическом уровне будут предприняты реальные шаги по улучшению финансовой ситуации. Он отметил: “Кто бы ни был у власти, вопросы долга и дефицита по-прежнему не получают должного внимания со стороны рынка.”
Итог
В целом, высокий глобальный долг меняет логику ценообразования на золото, традиционная обратная зависимость между золотом и доходностью облигаций постепенно исчезает, а азиатский физический спрос и институциональный потенциал дают прочную основу для долгосрочного роста золота. Однако в ближайшей перспективе спрос на ювелирные изделия слаб и цена золота, скорее всего, останется волатильной, без явного тренда к одностороннему росту.
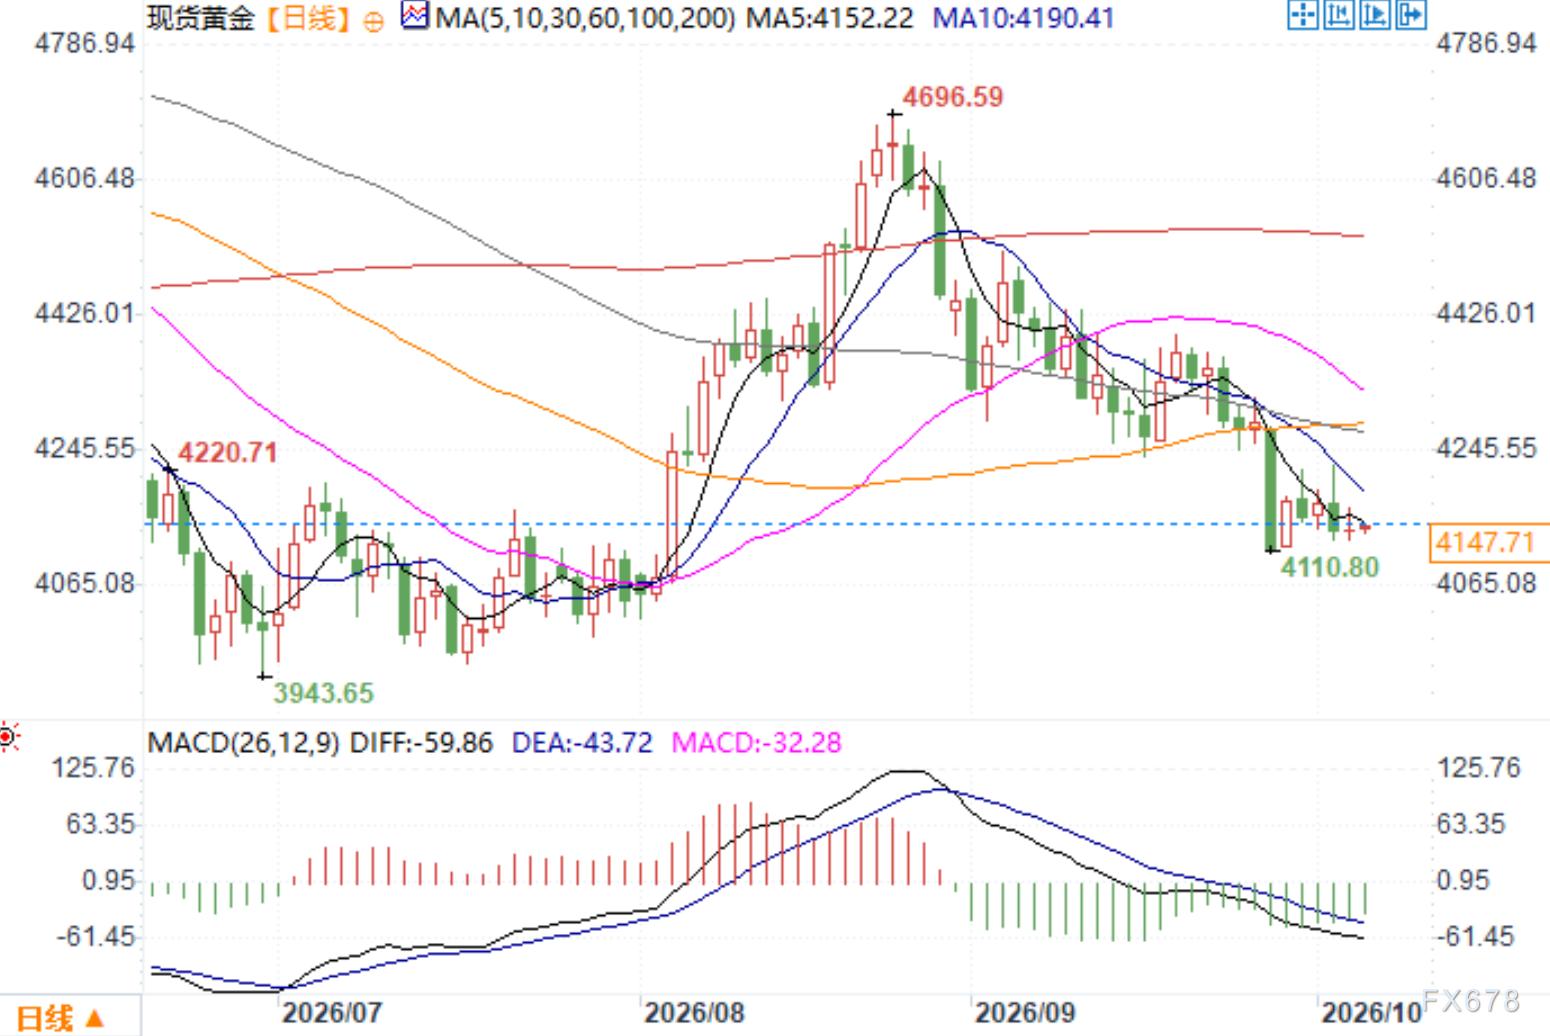
Дневной график спотового золота. Источник: Yihuichong
UTC+8, 6 октября, 8:59. Спотовое золото: 4147,71 долларов США за унцию
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
После новости о расширении производства HDD компанией Toshiba, Morgan Stanley настроен более оптимистично, а не пессимистично
Исследование Morgan Stanley показывает, что масштаб расширения производства Toshiba был значительно переоценен рынком — удвоение производственных мощностей на заводе в Филиппинах за два года соответствует годовой темп роста примерно 30%, что сопоставимо с общим ростом предложения в отрасли и значительно ниже темпов роста спроса. Более важно то, что проверки каналов показывают, что Seagate и Western Digital не собираются расширять производство, и на рынке также не наблюдается никаких признаков ослабления ценовой политики.
После двух месяцев падения SOX на 11%, Goldman Sachs внезапно заявляет о покупке: наступила «золотая яма» для полупроводникового сектора?
Goldman Sachs заявил, что после падения индекса Philadelphia Semiconductor на 11% за два месяца его прогноз на третий квартал стал более оптимистичным: положительно оценивает производственное оборудование, хранение данных и аналоговые решения. Присвоил рейтинг "покупать" таким компаниям, как AMD и еще 11 компаниям, негативно оценивает Arm и Texas Instruments.

TSMC (TSM.US) перед отчетом получила поддержку от Goldman Sachs: сильный спрос на AI поддержит рост до 2027 года, акции имеют потенциал роста почти на 40%
В недавно опубликованном исследовательском отчете Goldman Sachs отмечается, что сильный рост показателей TSMC ожидается до 2027 года, а капитальные расходы постепенно увеличатся для поддержки долгосрочного спроса.

Цены на крипто
Далее


