
Цены на золото и серебро растут по мере снижения доходности, однако риски повышения ставки Федеральной резервной системой США в декабре всё еще сохраняются.

汇通网 6 октября—— Во время утренних торгов в США во вторник (6 октября) спотовые цены на золото и серебро выросли. Доходность долгосрочных гособлигаций США снизилась после достижения в понедельник многолетних максимумов, а мировые цены на нефть опустились ниже 100 долларов за баррель, что создало пространство для продолжения роста драгметаллов после публикации данных по занятости. Спотовое золото торговалось около 4165,31 доллара за унцию, суточный рост составил 0,60%; спотовое серебро — около 61,326 доллара, рост за день — 0,44%.
Во время утренних торгов в США во вторник (6 октября) спотовые цены на золото и серебро выросли. Доходность долгосрочных гособлигаций США снизилась после достижения в понедельник многолетних максимумов, а мировые цены на нефть опустились ниже 100 долларов за баррель, что создало пространство для продолжения роста драгметаллов после публикации данных по занятости. Спотовое золото торговалось около 4165,31 доллара за унцию, суточный рост составил 0,60%; спотовое серебро — около 61,326 доллара, рост за день — 0,44%.
На рынке продолжается противостояние между «быками» и «медведями»: с одной стороны, рынок труда сигнализирует об ослаблении, с другой — инфляционное давление остаётся устойчивым. Согласно отчету по занятости вне сельского хозяйства США за сентябрь, уровень безработицы сохранился на уровне 4,2%, средняя почасовая зарплата за месяц выросла на 0,1% по сравнению с предыдущим месяцем, а общее число рабочих мест в июле и августе было пересмотрено в сторону понижения на 60 тысяч. Индекс деловой активности ISM в сфере услуг США за сентябрь составил 54,9, а ценовой компонент достиг максимума с июля 2022 года. Фьючерсы на федеральную ставку показывают, что рынок ожидает с вероятностью около 78%, что на заседании 28 октября ставка останется без изменений, однако на декабрьском заседании сохраняется высокая вероятность хотя бы одного повышения ставки.
Доходность 10-летних казначейских облигаций США приближается к 5,27%, доходность 30-летних облигаций — примерно 5,63%; индекс доллара снизился по сравнению с максимумом за 18 месяцев, достигнутым в понедельник. Впереди — серия ключевых событий, определяющих траекторию ставок: во вторник выступления представителей ФРС, в среду публикация протоколов заседания ФРС за сентябрь, в четверг — еженедельная статистика по обращениям за пособием по безработице, в пятницу — предварительные данные индекса доверия потребителей Университета Мичигана за октябрь. Если данные по занятости или доверию потребителей ослабнут, это поддержит цены на золото; если инфляционные ожидания останутся высокими или протоколы ФРС будут носить «ястребиную» окраску, высокая доходность продолжит подавлять драгоценные металлы.
Напряжённость в Ормузском проливе и противостояние между США и Ираном по-прежнему не разрешены, однако благодаря восстановлению экспорта нефти из региона и выводам нефти из резервов, краткосрочное давление на нефтяные цены ослабло. За последнюю неделю сентября экспорт нефти из Ближнего Востока четыре дня превышал довоенный уровень; одновременно страны G7 согласились выпустить 100 млн баррелей нефти и дизеля из стратегических резервов. Саудовская Аравия снизила цены на поставки легкой арабской нефти в Азию на ноябрь, что указывает на улучшение ситуации с поставками нефти. Однако геополитическая премия риска полностью не исчезла: новые атаки на танкеры в Ормузском проливе, удары хуситов по целям в Саудовской Аравии, повреждение инфраструктуры в Персидском заливе — все это заставляет трейдеров оставаться настороже относительно возможных перебоев в поставках нефти. Снижение нефтяных цен способно на маржинальном уровне ослабить инфляционное давление, которое поддерживает рост доходностей американских облигаций и доллара, что благоприятно для золота; однако сохраняющиеся риски в регионе обеспечивают спрос на золото как на актив-убежище, а колебания на рынке нефти по-прежнему учитываются в политике ФРС.
Перед открытием торгов в США глобальный аппетит к риску несколько восстановился. Мини-фьючерсы на индекс Dow Jones выросли на 281 пункт (+0,55%); мини-фьючерсы на S&P 500 — на 30,75 пункта (+0,39%), мини-фьючерсы на Nasdaq 100 — на 192 пункта (+0,61%), лидирует сектор искусственного интеллекта.
Другие основные внешние рынки: цена на нефть марки West Texas Intermediate (NYMEX) снизилась, торгуется ниже 88 долларов за баррель; Brent близка к 97,97 долларов за баррель. Доходность 10-летних казначейских облигаций США остаётся около 5,284%. Индекс доллара несколько снизился, но остаётся на высоком уровне.
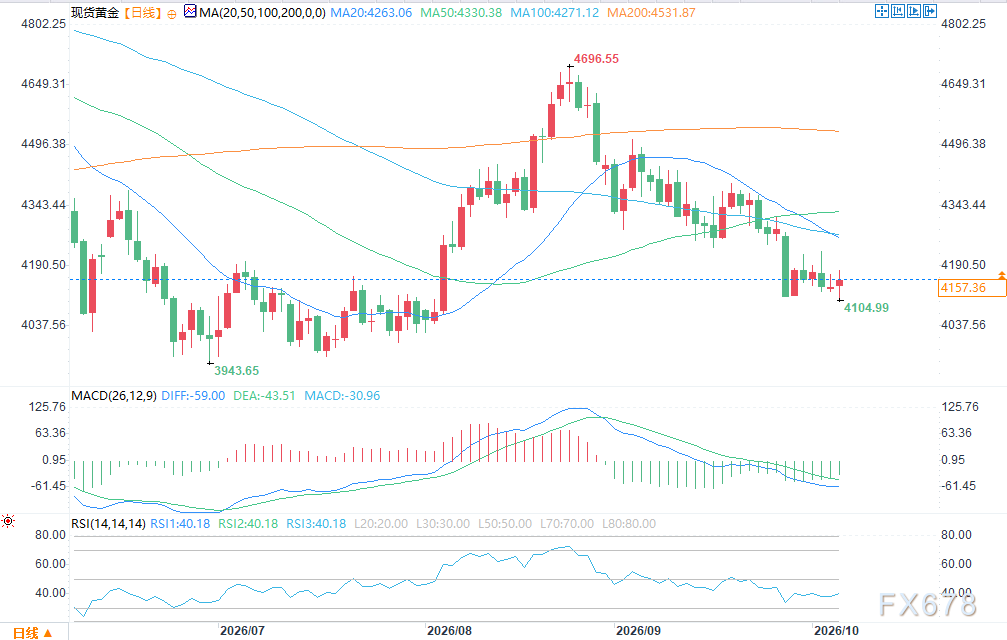
(Дневной график спотового золота. Источник: Yihuifu)
Следующей целью для «быков» по золоту станет закрепление цены выше зоны сопротивления 4203,61–4230,51 доллара; при успешном пробое следующая цель — 4319,61 доллара, далее — 4330,43 доллара. Краткосрочная цель для «медведей» — снижение цен ниже 4103,52 доллара, далее рассматриваются уровни 3996,06 и 3942,10 доллара. Первый уровень сопротивления — 4203,61 доллара, следующий — 4230,51 доллара; первая поддержка — 4164,44 доллара, далее — 4103,52 доллара.
Следующая цель для «быков» по серебру — закрепление цены выше диапазона 61,744–63,060 доллара; после пробоя этого диапазона целью станет уровень 65,090 доллара, затем ключевой психологический уровень 66,000 долларов. Цель «медведей» — пробой поддержки 59,960 доллара, далее — уровней 58,940 и 57,640 доллара. Первый уровень сопротивления — 61,744 доллара, следующий — 63,060 доллара; первая поддержка — 60,715 доллара, далее — 59,960 доллара.
Дисклеймер: содержание этой статьи отражает исключительно мнение автора и не представляет платформу в каком-либо качестве. Данная статья не должна являться ориентиром при принятии инвестиционных решений.
Вам также может понравиться
Средства розничных инвесторов на американском рынке вновь направляются в технологические акции. JPMorgan: Nvidia (NVDA.US) привлекла 834 миллиона долларов на прошлой неделе, акции производителей чипов памяти пользуются спросом.
В недавно опубликованном исследовательском отчете JPMorgan отмечается, что с началом октября на американском фондовом рынке торговые настроения розничных инвесторов начали улучшаться, и средства вновь направляются в технологический сектор.

США вступают в последний месяц промежуточных выборов: регулирование AI, медицинские субсидии и бюджет обороны становятся тремя основными торговыми направлениями для Wall Street — какие сектора наиболее опасны?
По мере того как избирательная кампания на промежуточных выборах в США входит в последний, наиболее напряжённый месяц, регулирование искусственного интеллекта (AI), а также государственные расходы в сфере здравоохранения и обороны становятся главными объектами внимания для инвесторов на фондовом рынке.
Обновление AI-стойки переходит в «битву за эффективность системы»! OCP саммит приближается, Jefferies расшифровывает расширения до 1,6T, увеличение памяти и высоковольтное питание
Обновление AI-стойки вступает в "битву за эффективность передачи данных": с увеличением размера кластера всё большее влияние на использование GPU и общую производительность оказывают пропускная способность, задержка и энергопотребление высокоскоростных соединений.
Американские фондовые индексы фьючерсов падают, цены на нефть растут более чем на 4%, SpaceX, Broadcom и Oracle одновременно продвигают финансирование чипов.
8 октября (четверг) перед открытием американского рынка фьючерсы на три основных фондовых индекса США снизились.
Цены на крипто
Далее


