
Кореляція між акціями та облігаціями США впала до мінімуму за 30 років, UBS попереджає: наступний шок може виникнути на ринку відсоткових ставок

Кореляція між акціями США та дохідністю облігацій США впала до найнижчого рівня за майже 30 років. Ця структурна зміна переформатовує логіку багатопортфельного інвестування та закладає нові ризики для ринку.
За даними торгової платформи Chasing Wind, UBS у своєму звіті зі стратегії деривативів на акції США від 16 червня зазначає, що наразі спостерігається глибока негативна кореляція між акціями та дохідністю облігацій — тобто підняття дохідності супроводжується падінням цін на акції. Ця структура фундаментально послаблює традиційну функцію облігацій як інструменту хеджування ризиків акцій, змушуючи багатопортфельних інвесторів одночасно знижувати позиції і в акціях, і в облігаціях при уникненні ризику, що може спричинити ефект самоусилення колективного процесу роздіювання ризиків.
Одночасно волатильність ставок наразі залишається відносно низькою порівняно з волатильністю акцій, але історичні тенденції вказують, що ця структура може перебувати на переломному етапі й волатильність облігацій має значний потенціал для зростання.
Звіт пропонує інвесторам розглянути стратеджію TLT/SPY грудневого страддл-свапу для захоплення можливостей репрайсингу волатильності ставок відносно волатильності акцій, а також позитивно оцінює потенціал зростання регіональних банків та інших циклічних секторів під час зростання дохідності та покращення економічного росту.
Кореляція між акціями та облігаціями впала до найнижчого рівня за 30 років, логіка багатопортфельного хеджування під питанням
Двомісячна ковзна кореляція між індексом S&P 500 та дохідністю 10-річних облігацій США знизилася до найнижчого рівня з 1996 року, а бета-значення акцій відносно дохідності облігацій також перебуває на десятирічних мінімумах.
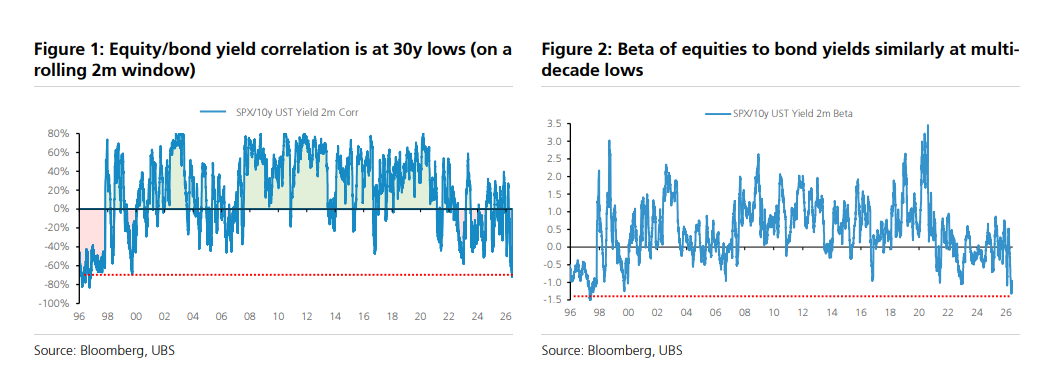
У середовищі позитивної кореляції облігації природно слугували інструментом диверсифікації ризику акцій; при нинішній глибоко негативній кореляції облігації та акції часто рухаються в одному напрямку — цей механізм не працює. Такий стан має потенціал до самоусилення: коли макроекономічна непевність зростає, інвестори змушені одночасно скорочувати позиції і в акціях, і в облігаціях, що може посилити волатильність ринку.
З історичної перспективи, негативна кореляція між доходністю акцій і облігацій зазвичай зберігається або навіть поглиблюється під час циклу підвищення процентних ставок. Дані про всі цикли підвищення ставок з 1970-х років свідчать, що цей феномен був особливо вираженим у 1980–1990-х роках. Варто зазначити, що ф’ючерсний ринок Federal Reserve наразі оцінює ймовірність близько 80%, що Federal Reserve підвищить ставку щонайменше на 25 базисних пунктів до грудневого засідання FOMC, хоча це не є базовим сценарієм.
Волатильність ставок залишається низькою, але у облігацій є потенціал для відновлення
З кінця 2023 року була реалізована стратегія "продавати волатильність облігацій, купувати волатильність акцій", яка в основному досягла результату — завдяки різкому спаду волатильності облігацій у період зниження або паузи в підвищенні ставок Federal Reserve. Однак ця логіка торгівлі, швидше за все, перебуває на переломному моменті.
Історичні дані показують, що під час циклів підвищення ставок Federal Reserve індекс волатильності ставок MOVE часто значно випереджає індекс волатильності акцій VIX, особливо у періоди негативної кореляції між доходністю акцій та облігацій.
Яскравою характеристикою постковідної епохи є те, що досить висока волатильність ставок зазвичай пов’язана з вирівнюванням кривої дохідності — особливо коли зростання короткострокових ставок переважає над довгостроковими ("ведмеже вирівнювання"), що тісно пов’язано з очікуваннями ринку щодо підвищення ставок Federal Reserve.
Виходячи з цього, звіт рекомендує інвесторам розглянути грудневий страддл-свап TLT/SPY — купувати TLT (тобто грати на підвищення волатильності ставок) та продавати SPY (тобто на зниження волатильності акцій) з номінальним співвідношенням приблизно 1,5 до 1. Поточна ціна цієї структури є досить привабливою за історичними стандартами.
S&P 500 вже повністю врахував "позитивне зростання дохідності", циклічні сектори, зокрема регіональні банки, ще мають потенціал
Використовуючи свою методологію "Market Cookbook", оцінено ступінь повноти ціноутворення активів у разі помірного зростання дохідності. Ця модель припускає, що зростання дохідності спричинено покращенням економічного росту, а не підвищенням інфляційних очікувань, та супроводжується невеликим вирівнюванням реальної дохідності та помірним розширенням кредитних спредів.
Оцінка показала, що індекс S&P 500 на рівні вже майже повністю відображає вищеописану ситуацію: ймовірність зростання більш ніж на 3% нижча за 23%, а ймовірність зростання більше на 7% — нижча за 4%. Проте ціноутворення деяких циклічних секторів залишається недостатньо повним, особливо регіональних банків, великих банків та сектору нафти й газу (E&P).
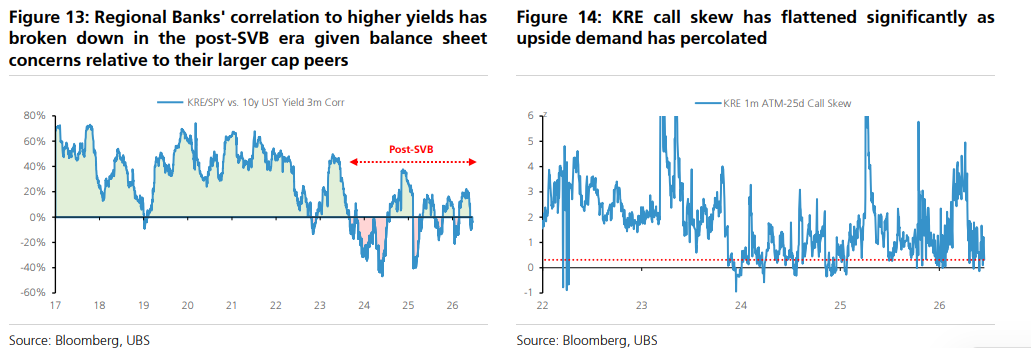
Щодо регіональних банків — після епохи Silicon Valley Bank кореляція цього сектору із підвищенням дохідності значно послабилася через занепокоєння щодо їх балансу. Це означає, що навіть у разі помірно "голубиної" або не надто "ястребиної" політики Federal Reserve, ця торгова ідея залишається прибутковою. Крім того, bullish skew на опціони KRE (call skew) значно вирівнявся — відхилення в 1-місячних опціонах від ціни до 25 delta call опціонів за останні 5 років перебуває нижче 10-го перцентилю, що робить ціноутворення даних опціонних структур більш привабливим.
Відмова від відповідальності: зміст цієї статті відображає виключно думку автора і не представляє платформу в будь-якій якості. Ця стаття не повинна бути орієнтиром під час прийняття інвестиційних рішень.
Вас також може зацікавити
Оновлена версія 4 - Delta Air Lines попереджає, що через вплив цін на паливо на прибуток потужності авіаперевезень ще більше скоротяться
Delta Air Lines знизила прогноз прибутку на рік через очікуване збільшення витрат на паливо до 6 мільярдів доларів. Генеральний директор заявив, що цього року ціни на квитки вже зросли приблизно на 20%, а спротив пасажирів обмежений. Аналітики попереджають, що збереження високих цін на квитки до 2027 року є ключовим фактором для підвищення рентабельності. У тексті наведені виступи під час телефонної конференції про фінансові результати та коментарі аналітиків. Rajesh Kumar Singh/Shivansh Tiwary, Reuters Чикаго, 9 жовтня – Delta Air Lines (DAL.N) у п’ятницю повідомила, що через стрімке зростання цін на паливо, попри сильний попит на подорожі та зростання цін на квитки, компанія була змушена знизити прогноз прибутку на 2026 рік майже на чверть. Таким чином авіаційна галузь, ймовірно, наступного року і надалі обмежуватиме зростання кількості рейсів для забезпечення рентабельності. Це попередження підкреслює все більші виклики для американських авіакомпаній. Попит і обмежене зростання кількості місць дозволяють їм підвищувати ціни на квитки та компенсувати вищі витрати на паливо, але надмірне збільшення рейсів для захоплення більшого попиту може погіршити боротьбу за пасажирів, що ускладнить збереження високих цін на квитки та прибутку. Штаб-квартира компанії – Атланта. Зараз Delta Air Lines очікує, що річні витрати на паливо зростуть порівняно з минулим роком приблизно на 6 мільярдів доларів, це на 2 мільярди більше за липневий прогноз, адже війна в Ірані (link) призвела до різкого підвищення світових цін на реактивне паливо. Світові авіакомпанії готуються до тривалого шоку від паливних витрат. Генеральний директор Ryanair Group RYA.I Майкл О’Лірі у четвер заявив, що високі ціни на реактивне паливо можуть зберігатися ще 12–18 місяців (link), що створює додатковий тиск на тарифну політику та контроль витрат авіакомпаній. https://www.reuters.com/graphics/AUTOMATED-20261008/A4A-JET-FUEL-DAILY-1Y/xmpjwjnmbvr/chart.png "У умовах високих витрат зростання не здатне вирішити проблеми", — зазначив генеральний директор Delta Air Lines Ед Бастіан під час телефонної конференції щодо результатів компанії та перспектив. За його словами, галузь вже вжила заходів із обмеження пропозиції, але наступного року мають бути додаткові заходи для підвищення прибутковості. Бастіан повідомив, що цього року компанія підвищила ціни на квитки приблизно на 20%, і пасажирів це майже не відлякало. Він впевнений, що навіть якщо витрати на паливо згодом знизяться, високі ціни на квитки залишаться. Delta Air Lines знизила скоригований прогноз річного прибутку на акцію з липневих 6,50–7,50 долара до 5,10–5,60 долара. За даними LSEG, середній показник нового діапазону нижчий за середній прогноз аналітиків у 5,46 долара. Скоригований прибуток на акцію за третій квартал становить 1,72 долара, що на 4 центи менше за середній прогноз аналітиків. Під час денних торгів акції Delta Air Lines впали на 1,7%, United Airlines UAL.O – на 1,4%. American Airlines AAL.O та Southwest Airlines LUV.N знизилися приблизно на 1%. Delta Air Lines частково захищена від зростання витрат на паливо завдяки володінню нафтопереробним заводом поблизу Філадельфії (link), як очікується, цього року він принесе понад 700 мільйонів доларів прибутку. Проте компанія прогнозує, що витрати на паливо у четвертому кварталі піднімуться з 3,61 долара за галон у третьому кварталі до 4,25 долара. Delta Air Lines очікує скоригований прибуток на акцію у четвертому кварталі в діапазоні від 1,15 до 1,65 долара, а середнє значення — 1,40 долара — майже відповідає середньому прогнозу аналітиків у 1,39 долара. Зростання цін на квитки За даними уряду, за перші вісім місяців 2026 року витрати американських авіакомпаній на паливо становили 42,9 мільярда доларів, що на 13,2 мільярда більше, ніж за аналогічний період минулого року, попри невелике скорочення обсягу споживання палива. За даними Міністерства праці США, сильний попит і обмежене зростання кількості місць сприяли тому, що в період з квітня по серпень ціни на квитки американських авіакомпаній зросли приблизно на 25% у порівнянні з минулим роком. https://www.reuters.com/graphics/USA-AIRLINES/FUEL/lbpgdnbzwvq/chart.png Аналітики Melius Research зазначають, що попри стрімке зростання витрат на паливо, можливість Delta Air Lines підвищувати тарифи допомагає компанії зберігати стабільність прибутковості у другому півріччі. Але вони попереджають, що компанія вже тривалий час не може покращити свою рентабельність. У дослідженні вони написали: "Збереження або підвищення цін на квитки у 2027 році є ключовим для підвищення маржі прибутку". З урахуванням очікуваного прискорення зростання пропозиції у четвертому кварталі, це питання може стати ще більш гострим. Аналітики Deutsche Bank прогнозують, що у четвертому кварталі авіагалузь менше компенсує витрати на паливо за рахунок доходів, і повне відновлення очікується лише на початку 2027 року. Бастіан зазначив, що низький рівень доходів галузі – ще одна причина для обмеження зростання п
Фінансові звіти великих банків з Уолл-стріт будуть оприлюднені наступного тижня: доходи від торгівлі акціями можуть наблизитися до 19 мільярдів доларів, але ера "кожен у виграші" може залишитися в минулому
Згідно з очікуваннями аналітиків, зібраними Bloomberg, сукупний дохід від торгівлі акціями п’яти найбільших американських банків у третьому кварталі може наблизитися до 19 мільярдів доларів, однак дохід від торгівлі з фіксованою доходністю, ймовірно, знизиться до річного мінімуму, а активність злиттів та поглинань також зменшиться. Тим часом інструменти оптимізації готівки на базі штучного інтелекту можуть призвести до відтоку депозитів, що викликає занепокоєння на ринку щодо акцій банків. Аналітики вважають, що хоча рентабельність різних банків може далі розходитися, побоювання ринку щодо впливу AI вже можуть бути перебільшеними.
Звітність Delta Air Lines (DAL.US) показала, що авіаційна галузь “поглинає прибутки через енергоносії”! Дохід за Q3 досяг рекордного рівня, але високі ціни на нафту знижують перспективи прибутків
Кориговані витрати на паливо Delta Air Lines у третьому кварталі зросли на 62% у порівнянні з аналогічним періодом минулого року, а коригована операційна маржа знизилася з 11,1% до 9,4%. Таким чином, цей фінансовий звіт та прогноз на майбутнє демонструють стійкість цього авіаційного гіганта в умовах високих цін на нафту, але ще не сигналізують про повторне розширення маржі прибутку.
Ціни на криптовалюти
Більше


